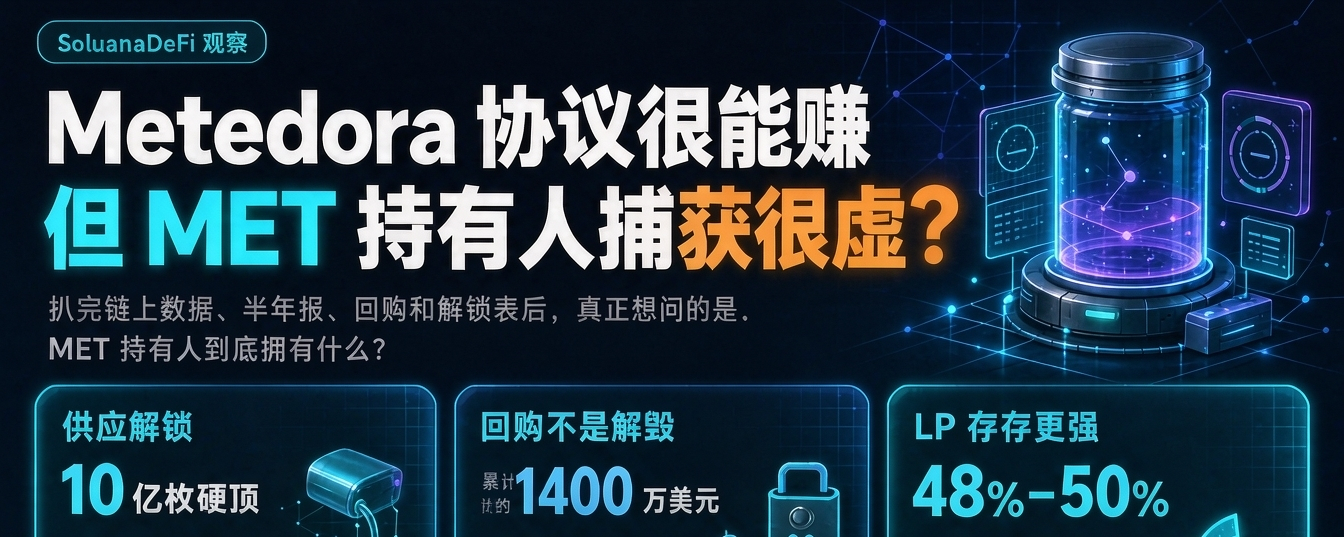
Dalam beberapa hari terakhir, saya membolak-balik lagi data on-chain dari $MET , laporan setengah tahun, laporan pembelian kembali, dan tabel unlock.
Semakin dibolak-balik, semakin merasa: tempat paling aneh dari proyek ini bukanlah “apakah teknologinya jalan atau tidak”, melainkan—protokolnya sangat bisa menghasilkan uang, tapi apa yang diterima pemegang koin itu sangat terasa kosong.
Meteora bukan DEX biasa.
Raydium mirip buka kasino, Orca seperti bikin jalur renang, Jupiter seperti memungut tol dari jalan raya.
Meteora lebih mirip dibuat untuk kasino: bikin meja, bikin boiler untuk stasiun pemancar. PumpSwap, Bags, Ember Curve, Believe—bajingan-bajingan ini berulah di depan, sementara banyak pool di belakang memakai DLMM / DAMM v2 / DBC.
Orang lain dapat uang dari teriakan/gaung, sementara dia memungut sewa komponen.
Cerita ini sebenarnya cukup seksi.
tapi kalau dipasang ke token, rasanya berubah.
Total supply dibatasi 1 miliar koin, pada hari TGE 48% beredar, sementara tim dan cadangan mengunci 52% lagi; unlock linear selama 72 bulan, sampai 2031.
Tiap bulan kira-kira 7,22 juta koin keluar: tim 2,5 juta, cadangan 4,72 juta.
Bukan dihantam seperti tebing runtuh, tapi seperti keran menetes—tidak membuatmu tenggelam, tapi menggerogotimu sampai habis.
Yang lebih rumit justru buyback itu sendiri.
Q1 masih beli, Q2 langsung berhenti.
Total buyback kira-kira 14 juta dolar AS, membeli kembali mendekati 4% dari suplai, tapi tidak dimusnahkan.
Koinnya terparkir di wallet Buyback, ke depan itu insentif, gaji, staking ulang, atau suatu hari dipindah ke tempat lain—di aturan tidak ditetapkan mati-matian.
Kalau kamu lihat RAY juga dibeli tapi tidak dibakar, tapi buyback di MET membawa atribut “kalau ada uang beli, kalau tidak ada uang berhenti”; pemegang token tidak mendapat hak dividen, melainkan “hak suasana hati tim”.
Dulu kupikir cara MET menangkap nilainya adalah:
Volume transaksi naik → biaya naik → pendapatan protokol naik → buyback MET naik → pemegang diuntungkan.
Sekarang kelihatan: di tengah ada beberapa mata rantai yang putus:
Separuh dari arusnya terkait dengan pump.
Ketinggian aktivitas launchpad sangat bergantung pada Bags
Routing Jupiter mengalirkan aset blue-chip ke Prop AMM
Hidangan AMM publik digerogoti oleh market maker khusus (private)
Buyback bukan dikontrakkan, melainkan diskresi kas (treasury).
52% tokennya perlahan terlepas dari wallet protokol/tim/cadangan
Jadi saat kamu membeli MET, kamu bukan membeli “teknologi likuiditas terbaik di Solana” itu sendiri.
Teknologi ada di protokol, biaya ada di LP dan protokol, hak buyback ada di yayasan.
Yang dibeli pemegang adalah: keyakinan bahwa di masa depan, ada orang yang mau terus membayar narasi bahwa “Meteora bisa menjadi lapisan infrastruktur likuiditas di Solana”.
Kata-kata ini tidak enak, tapi jujur.
Justru menurutku, data paling keras Meteora bukanlah TVL, melainkan retensi LP.
Retensi enam bulan LP industri 8%–12%, kira-kira dia 48%–50%.
Ini menunjukkan bahwa DLMM bukan sekadar mainan buat wash volume; memang ada LP yang bersedia mengatur posisi, makan dynamic fees, dan menahan volatilitas meme.
Di bulan Mei, protokol DLMM dipecah dari 5% menjadi 10%, TVL hampir tidak bergerak, namun pendapatan per unit justru naik—kejadian ini jauh lebih penting daripada “naik 5% hari ini”.
Ini membuktikan Meteora punya semacam kekuatan penetapan harga: bukan pool paling murah, tapi pool yang paling sulit digantikan dalam skenario tertentu peluncuran/konsentrasi likuiditas.
Tapi kekuatan penetapan harga ≠ kekuatan kenaikan harga token.
Berikutnya aku hanya mengamati empat hal:
Apakah wallet yang terkunci milik Team / Reserve itu “hanya masuk tidak keluar”
Bisa tidak pendapatan protokol kuartal stabil di atas 8 juta, 5 juta adalah batas merah
Apakah wallet buyback akan pulih menjadi pembelian bersih
Dalam hitungan empat AMM, porsi jangan sampai jatuh di luar tiga besar
Gelombang September yang melonjak dari sekitar 0,18 ke 0,24, aku lebih cenderung melihatnya sebagai rotasi DeFi Solana + meme yang membaik + ekspektasi Alpenglow, bukan karena fundamental MET sudah dihitung ulang/di-reprice.
Kalau benar-benar ingin mengubah pandanganku, aku perlu melihat:
Bedrock / tokenisasi saham memiliki biaya berkelanjutan, ketergantungan pada pump turun, Bags juga turun, buyback dimulai lagi dan aturannya lebih keras.
Kalau tidak, MET jadi sertifikat “jual skop” ber-Beta tinggi:
Skopnya memang benar-benar berguna, tapi pabrik skop tidak menjanjikan mengembalikan keuntungan ke orang yang membeli saham skop.
Secara pribadi, aku tidak akan menganggapnya sebagai aset arus kas.
Dan tidak juga mengejar setelah satu candle hijau di bulan September.
Dan tidak juga saat meme surut, orang memarahinya sebagai koin tanpa nilai, lalu dengan mata tertutup mengatakan nilainya jadi nol.
Kontradiksi Meteora ada di sini:
Kualitas protokol > kualitas token, premium teknis > keadilan distribusi, penggunaan nyata > penangkapan oleh pemegang token.
Jadi jangan tanya “MET bisa sampai 1 dolar atau tidak”.
Dulu tanyakan pada diri sendiri:
Kalau TRUMP berikutnya tidak datang, pump juga akan menarik seluruh pool wisuda ke PumpSwap, Meteora hanya menghasilkan 18 juta dolar selama setengah tahun,
Apakah kamu masih mau bayar untuk FDV 200 juta?
Kalau bisa menjawabnya, berarti kamulah yang sedang menginvestasikan Meteora.
Kalau tidak bisa menjawab, berarti kamu hanya sedang berjudi apakah Solana besok masih ramai.
Untuk standar data, aku cek silang berdasarkan laporan H1 resmi + Blockworks + DefiLlama; standar TVL / sirkulasi / pendapatan punya perbedaan, jangan percaya cuma satu situs.
Ini bukan nasihat investasi; tanggung posisi ada di tanganmu, baca chart K di tanganmu, verifikasi wallet di tanganmu.