


Minggu ini, pasar keuangan global menghadapi reaksi berantai “reaksi berantai bank sentral” yang jarang terjadi.
Federal Reserve baru saja menaikkan suku bunga sebesar 25 basis poin, mengangkat kisaran target federal funds menjadi 3,75%–4,00%. Perhatian kini langsung beralih ke Bank of Japan. BOJ akan mengadakan rapat kebijakan moneter dari 17 hingga 18 September, dan pasar secara luas mengharapkan kenaikan suku bunga kebijakannya dari 1,00% menjadi 1,25%, yang menandai level tertinggi dalam sekitar 31 tahun.
Ini pertanyaan besar: Jika kenaikan suku bunga The Fed sudah cukup menyakitkan bagi BTC, mengapa kenaikan suku bunga BOJ justru dapat menimbulkan risiko yang lebih besar?
Jawabannya mungkin ada pada istilah yang mungkin tidak familiar bagi banyak investor kripto — Japanese yen Carry Trade.
1. Kenaikan Suku Bunga The Fed Menargetkan “Likuiditas Dolar”
Logika di balik kenaikan suku bunga The Fed relatif sederhana:
Suku bunga lebih tinggi → imbal hasil yang lebih tinggi pada aset berdenominasi dolar → kas dan surat utang Treasury AS menjadi lebih menarik → valuasi aset berisiko seperti saham dan BTC mendapat tekanan.
Selain itu, pasar sejauh ini sudah cukup banyak memasukkan kenaikan suku bunga The Fed ini ke dalam harga. Yang benar-benar penting sekarang adalah forward guidance yang disampaikan oleh Ketua Fed baru, Waller.
Jika pasar menafsirkan kenaikan ini hanya sebagai bentuk “normalisasi kebijakan” dengan ruang terbatas untuk kenaikan lebih lanjut, dampak negatif dapat berubah menjadi skenario klasik “buy the rumor, sell the news”.
Namun jika pasar menyimpulkan bahwa The Fed mungkin terus menaikkan suku bunga, dolar dan imbal hasil Treasury bisa bergerak lebih tinggi, sehingga memberi tekanan yang jauh lebih besar pada BTC.
Situasi makin rumit karena ketidakpastian yang berlanjut terkait harga minyak, risiko geopolitik, dan inflasi, sementara lingkungan kebijakan moneter di seluruh bank sentral utama global tetap relatif ketat.
2. Bahaya Nyata Kenaikan Suku Bunga BOJ: Bisa Memengaruhi “Pipa” yang Menyalurkan Modal Global
Selama puluhan tahun, Jepang mempertahankan suku bunga yang sangat rendah. Hal ini mendorong investor global membangun perdagangan klasik:
Pinjam yen dengan murah → tukarkan menjadi dolar dan mata uang lainnya → investasikan ke saham AS, Treasury, emas, BTC, dan aset lain berimbal hasil lebih tinggi.
Ini dikenal sebagai Japanese yen Carry Trade.
Anda bisa menganggap yen sebagai semacam “bahan bakar berbiaya rendah” untuk pasar keuangan global.
Sekarang, saat BOJ mulai menaikkan suku bunga, mekanisme transmisi berubah:
Biaya pendanaan yen yang lebih tinggi → yen lebih kuat → imbal hasil Carry Trade yang lebih rendah → investor membongkar posisi → aset berisiko luar negeri dijual → arus modal kembali ke Jepang.
Itu secara fundamental berbeda dari sekadar mengatakan “BOJ menaikkan suku bunga sebesar 25 basis poin.”
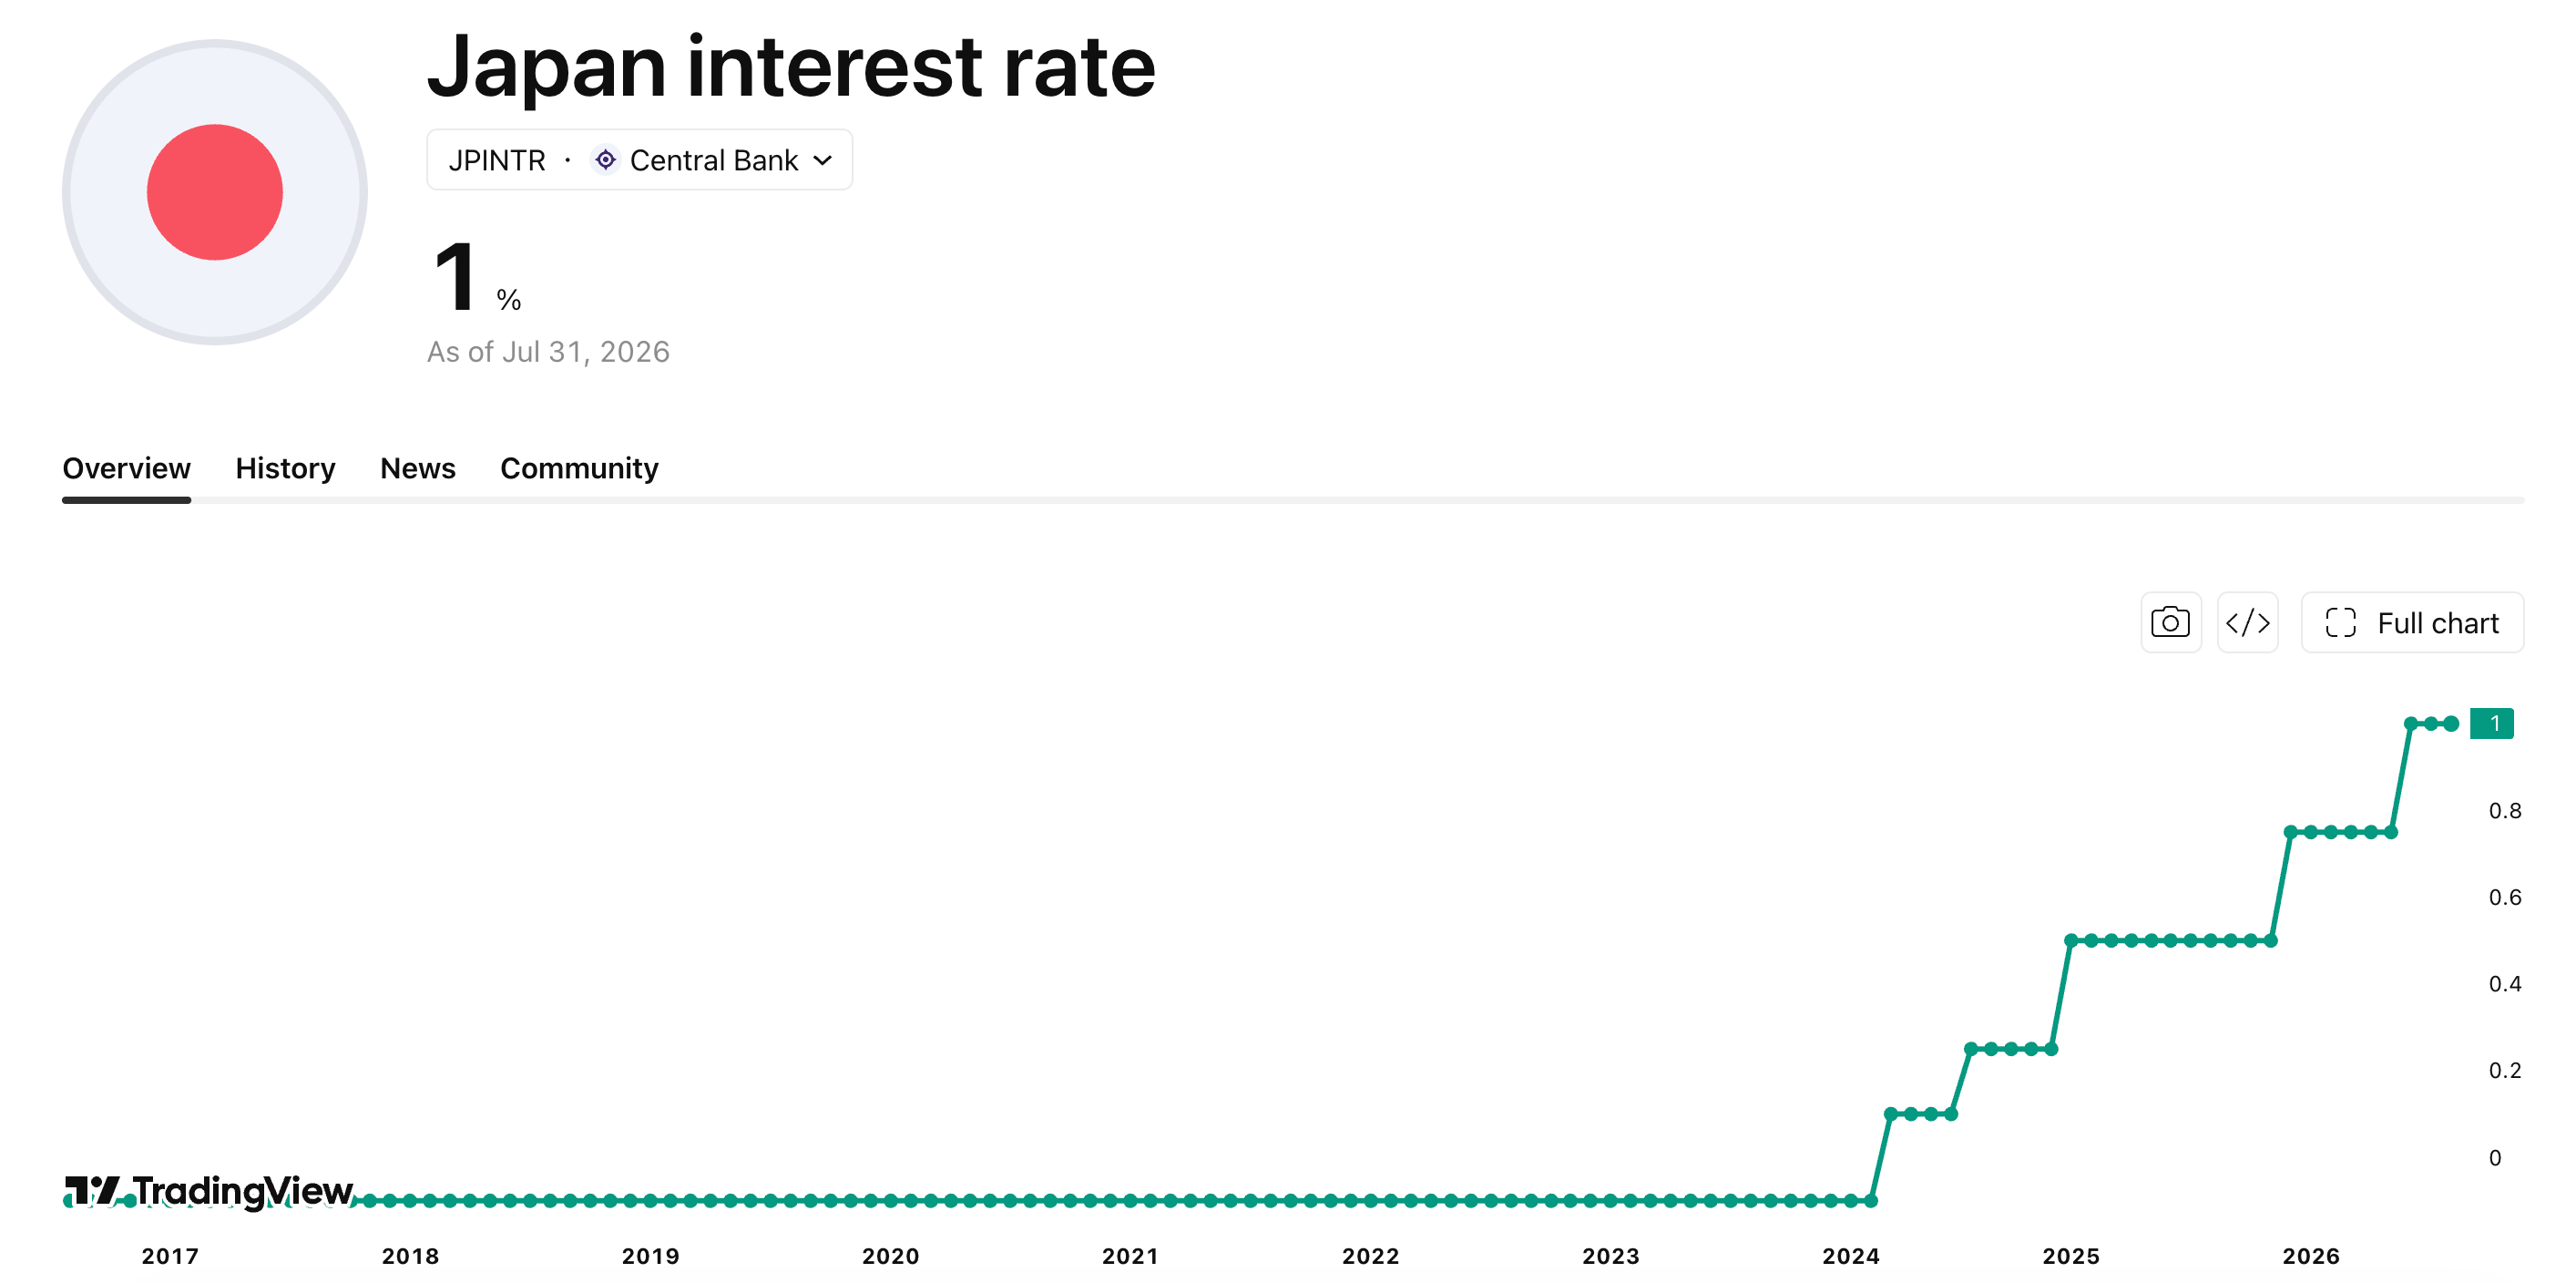
Suku Bunga Jepang Sepanjang Dekade Terakhir (Sumber: TradingView)
Yen baru-baru ini menguat secara signifikan. Pada awal September, yen naik kira-kira 4,5% dalam satu minggu, dan pasar sudah mulai melihat tanda-tanda awal pembongkaran Carry Trade. Reuters, mengutip para analis, melaporkan bahwa pada Maret tahun ini, skala pinjaman lintas negara yang terkait dengan yen telah mencapai sekitar ¥360 triliun, level tertinggi dalam 30 tahun terakhir.
Dengan kata lain, bahaya nyata yang ditimbulkan BOJ bukan sekadar “menaikkan suku bunga”, melainkan kemungkinan memicu penyesuaian ulang (repricing) atas modal global yang sedang memanfaatkan leverage.
3. Mengapa Ini Sangat Layak Diperhatikan Kali Ini?
Karena lingkungan makroekonomi global di tahun 2026 sudah menantang.
Amerika Serikat baru saja menaikkan suku bunga.
Jepang bersiap menaikkan suku bunga.
Bank Sentral Eropa juga bergeser ke posisi yang lebih hawkish.
Pada saat yang sama, ketegangan geopolitik di Timur Tengah telah menjaga harga minyak tetap tinggi, sementara biaya energi yang lebih tinggi menambah tekanan lebih lanjut terhadap inflasi global.
Artinya, modal global bisa menghadapi:
Biaya pendanaan dolar yang lebih tinggi + biaya pendanaan yen yang lebih tinggi.
Jika The Fed hanya menaikkan suku bunga, dampak utamanya adalah penyesuaian ulang (repricing) pada aset berdenominasi dolar. Tetapi jika Jepang juga menaikkan suku bunga dan mendorong yen lebih tinggi, itu bisa memicu reaksi berantai yang lebih luas:
Pembongkaran Carry Trade → pelepasan leverage aset berisiko global → penurunan BTC → kerugian altcoin yang dipercepat.
Kejadian serupa berupa volatilitas pasar global yang sangat parah terjadi setelah BOJ menaikkan suku bunga pada Agustus 2024. Inilah sebabnya pasar sekarang khawatir “sejarah akan terulang.”
Namun, dibandingkan dengan tahun 2024, pasar sudah menyadari bahwa Jepang mungkin menaikkan suku bunga kali ini. Karena itu, apakah akan terjadi gelombang likuidasi yang parah pada akhirnya bergantung pada kesenjangan antara keputusan kebijakan aktual dan ekspektasi pasar.
4. Apa yang Paling Mungkin Dilakukan BOJ pada 18 September?
Ekspektasi pasar yang dominan adalah kenaikan suku bunga 25 basis poin, dengan tingkat kebijakan naik dari 1,00% menjadi 1,25%.
Dibandingkan kenaikan agresif 50 basis poin, 25 basis poin akan lebih selaras dengan ekspektasi pasar saat ini. Reuters sebelumnya melaporkan bahwa tidak ada indikasi yang jelas mengenai adanya dukungan internal kuat di BOJ untuk tiba-tiba memberikan kenaikan 50 basis poin pada pertemuan ini.
Jadi, tingkat 1,25% itu sendiri mungkin tidak terlalu menakutkan.
Yang benar-benar penting adalah apa yang dikatakan Kazuo Ueda setelah pertemuan tersebut.
Jika ia mengatakan sesuatu seperti:
“Kami akan terus memantau data ekonomi dan inflasi.”
pasar mungkin menafsirkan keputusan tersebut sebagai kasus “berita negatif sudah diperhitungkan (priced in).”
Namun jika ia mengirim sinyal yang jelas-jelas hawkish bahwa:
“Masih ada ruang untuk kenaikan suku bunga lebih lanjut.”
maka pasar tidak lagi diperdagangkan di sekitar 1,25%.
Alih-alih, pasar akan mulai memasukkan harga untuk:
1,50% → 1,75% → atau bahkan lebih tinggi.
Itulah yang berpotensi memicu pembongkaran Carry Trade yen secara lebih dipercepat.
5. BTC dalam Jangka Pendek: $75.000 adalah Level Penting untuk Diawasi
BTC sudah turun dari sekitar $82.000 ke area $75.000–$76.000.
Pada saat yang sama, kegagalan sebelumnya di Senat AS untuk mengesahkan CLARITY Act telah menambah tekanan ke pasar kripto.
Oleh karena itu, BTC menghadapi tiga sumber tekanan yang terjadi secara bersamaan:
Kekecewaan atas ekspektasi regulasi kripto AS
Federal Reserve yang hawkish
Potensi kenaikan suku bunga BOJ
Jika BOJ hanya menyampaikan kenaikan standar 25 basis poin dan komentar Ueda relatif dovish, BTC bisa mengikuti pola yang sudah dikenal:
Penurunan awal → berita negatif sudah diperhitungkan → rebound.
Namun jika BOJ menjadi jauh lebih hawkish sementara yen menguat cepat, BTC perlu diawasi secara ketat untuk:
Jebol di bawah $75.000 → sekitar $72.000 → potensi menguji area $70.000.
Ini bukan target yang sudah ditetapkan sebelumnya. Ini hanya zona harga kunci yang seharusnya dipantau pasar dalam kondisi saat ini.
6. Jangka Menengah hingga Panjang: BTC Mungkin Tidak Bearish, tetapi Altcoin Perlu Lebih Waspada
Jika beberapa bulan ke depan menghadirkan kombinasi dari:
Kenaikan suku bunga The Fed mendekati akhir + pengetatan BOJ yang secara bertahap sudah dimasukkan ke harga + perlambatan penguatan yen + membaiknya likuiditas global,
BTC berpotensi memasuki periode pembentukan kisaran (range) dan pembentukan dasar (bottom), atau bahkan melanjutkan tren naik.
Setelah BTC stabil, modal biasanya berputar secara bertahap:
BTC → ETH → altcoin berkapitalisasi besar → altcoin menengah/kecil → Meme coin.
Sebaliknya, jika Jepang memasuki siklus pengetatan yang berkepanjangan, yen terus menguat, dan Carry Trade terus menyusut, struktur pasar bisa bergerak ke arah yang berlawanan:
BTC relatif tahan banting → tekanan lebih besar pada ETH → kelemahan lebih luas di altcoin → risiko terbesar terkonsentrasi pada altcoin berkapitalisasi kecil dan Meme coin.
Alasannya sederhana:
BTC memiliki likuiditas terdalam dan tingkat partisipasi institusional tertinggi.
Sebaliknya, banyak altcoin sangat bergantung pada sentimen, leverage, dan modal jangka pendek. Begitu pasar masuk mode Risk-off, modal dapat keluar dari aset-aset tersebut jauh lebih cepat.
7. Yang Benar-Benar Penting Bukan Hanya Harga BTC
Investor kripto jangan hanya fokus pada grafik candlestick. Ada empat indikator kunci yang layak dipantau secara cermat.
Pertama: USD/JPY
Jika USD/JPY turun dengan cepat, itu berarti yen menguat dengan cepat, yang bisa mengindikasikan Carry Trade sedang menyusut.
Kedua: Imbal Hasil Treasury AS 10 Tahun
Jika imbal hasil Treasury terus naik, biaya modal untuk aset berisiko global juga ikut meningkat.
Ketiga: Arus Masuk ETF Spot BTC
Jika BTC turun sementara ETF spot terus mencatat arus masuk, itu akan mengindikasikan bahwa permintaan untuk spot BTC masih relatif kuat.
Keempat: Apakah BTC Bisa Bertahan di Level Dukungan Utama
Jika hambatan makroekonomi terus menumpuk tetapi BTC mampu bertahan di level-level dukungan kunci, itu bisa mengindikasikan bahwa pasar sedang menjalani proses rotasi posisi dan likuiditas.
Sebaliknya, jika yen melonjak, imbal hasil Treasury naik, arus ETF berbalik negatif, dan BTC menembus level dukungan kunci, investor harus waspada terhadap kemungkinan risiko menyebar lebih jauh ke altcoin.
Kesimpulan: “Bom” Riil BOJ Bukan 1,25%
Jadi, pada 18 September, pertanyaan paling penting bukan sekadar:
“Apakah BOJ akan menaikkan suku bunga sebesar 25 basis poin?”
Pertanyaan yang lebih penting adalah:
“Apakah BOJ memberi tahu pasar global bahwa era yen murah benar-benar akan berakhir?”
Kenaikan suku bunga The Fed terutama memengaruhi likuiditas dolar.
Sementara itu, kenaikan suku bunga BOJ dapat memengaruhi Carry Trade global.
Itulah mengapa, dalam kondisi saat ini, kenaikan suku bunga BOJ yang tampaknya sederhana sebesar 25 basis poin secara teoritis bisa menimbulkan dampak pasar yang jauh lebih besar daripada yang disarankan oleh angka itu sendiri.
Bagi BTC, risiko jangka pendek terbesar adalah pelepasan leverage global yang dipicu oleh penguatan yen.
Untuk altcoin, bahaya yang lebih besar adalah gelombang kedua penjualan yang didorong likuiditas setelah penurunan BTC.
Karena itu, setelah 18 September, pertanyaan kunci pasar tidak lagi “Koin mana yang akan melonjak?”
Harusnya ada hal yang lebih mendasar:
Apakah yen akan terus menguat?
Jika yen berhenti menguat, Carry Trade menstabil, dan The Fed secara bertahap mendekati akhir siklus pengetatannya, BTC bisa memasuki jendela baru untuk rebound.
Tetapi jika yen terus menguat sementara suku bunga global tetap tinggi, periode konsolidasi BTC saat ini mungkin belum berakhir.
Kali ini, aset yang mungkin perlu paling dicermati bukanlah BTC itu sendiri, melainkan Bank of Japan — dan yen Jepang.