Circle sudah punya USDC, kenapa harus membangun rantai lain lagi?
USDC sudah masuk ke 38 blockchain.
Ethereum, Solana, Base, Avalanche—hampir semua jaringan utama ikut membantu Circle mendistribusikan USDC.
Seharusnya, Circle sama sekali tidak kekurangan satu blockchain lagi.
Namun pada 16 September, Circle tetap resmi meluncurkan blockchain Layer 1 miliknya sendiri—Arc.
Kenapa?
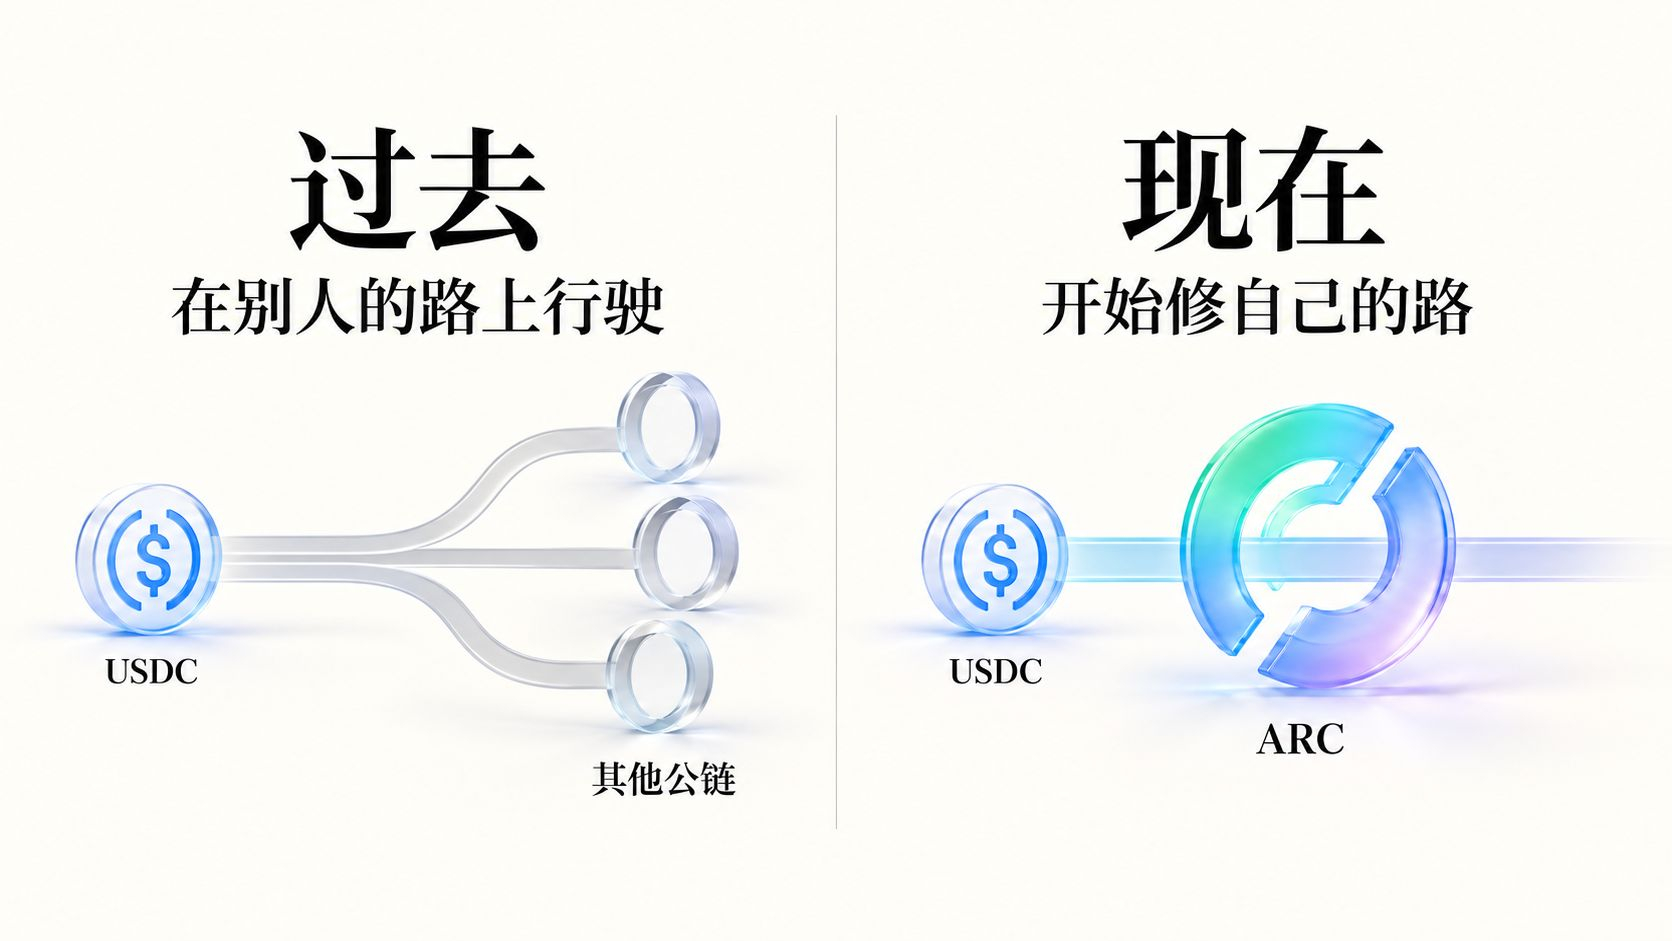
Saya rasa alasannya tidak hanya karena blockchain publik yang ada belum cukup cepat. Circle secara bertahap menyadari: ketika USDC berjalan di jaringan orang lain, mereka memang menguasai mata uangnya, tetapi tidak menguasai jalur perputaran dana tersebut.
USDC sangat sukses, tapi Circle hanya mengendalikan satu lapisan saja.
Dalam beberapa tahun terakhir, hal tersukses Circle adalah mengubah USDC menjadi salah satu aset dolar AS terpenting di dunia on-chain.
Pengguna bisa menggunakan USDC untuk trading, pinjam-meminjam, pembayaran, membeli aset tokenisasi, serta melakukan transfer lintas-chain. Namun sebagian besar aktivitas ini terjadi di jaringan pihak ketiga seperti Ethereum dan Solana.
Circle bertanggung jawab untuk menerbitkan dan menebus USDC, sedangkan blockchain menguasai pengurutan transaksi, pendapatan Gas, pintu masuk aplikasi, serta ekosistem on-chain.
Ini seperti Circle menerbitkan semacam dolar digital serbaguna, tetapi dolar-dolar digital itu terus melaju di jalan tol yang dibangun oleh pihak lain.
Semakin besar skala USDC, tentu bisnis Circle juga makin besar; namun pada saat yang sama, ia juga memberikan likuiditas, pengguna, dan volume transaksi kepada public chain lain.
Jelas Circle tidak ingin berhenti selamanya di lapisan “penerbitan aset”.
Kehadiran Arc berarti ia siap melangkah lebih jauh: dari menerbitkan dolar digital, menuju jaringan penyelesaian yang menguasai dolar digital tersebut.
Arc tidak memecahkan soal kecepatan, melainkan soal kendali (control)
Jika hanya melihat presentasi resmi, Arc memiliki banyak nilai jual yang umum:
Menggunakan USDC untuk membayar Gas, penyelesaian deterministik dalam skala sepersekian detik, serta fitur privasi opsional yang ditujukan untuk institusi, sekaligus mendukung stablecoin, aset tokenisasi, pembayaran lintas negara, dan transaksi oleh agen AI.
Fungsi-fungsi itu, jika berdiri sendiri, tidak ada yang cukup untuk mengubah industri. Public chain saat ini tidak kekurangan performa tinggi, biaya rendah, dan penyelesaian yang cepat.
Yang benar-benar penting adalah, fitur-fitur ini dimasukkan Circle ke dalam satu sistem yang sama.
Menggunakan USDC untuk membayar Gas bisa mengubah langsung penggunaan jaringan Arc menjadi kebutuhan USDC; pembayaran, valas, RWA, dan pinjaman semuanya berjalan di sekitar aset Circle, sehingga Circle juga dapat menetapkan standar yang lebih seragam.
Dulu, Circle perlu menyesuaikan teknologi dan aturan ekosistem untuk berbagai public chain. Sekarang, ia bisa membaliknya: mengundang bank, perusahaan pembayaran, dan penerbit aset untuk langsung masuk ke satu lingkungan yang dirancang untuk USDC.
Jadi, Arc tidak hanya ingin menjadi “Ethereum yang lebih cepat”.
Lebih seperti jaringan penyelesaian USDC yang disiapkan khusus oleh Circle untuk institusi keuangan.
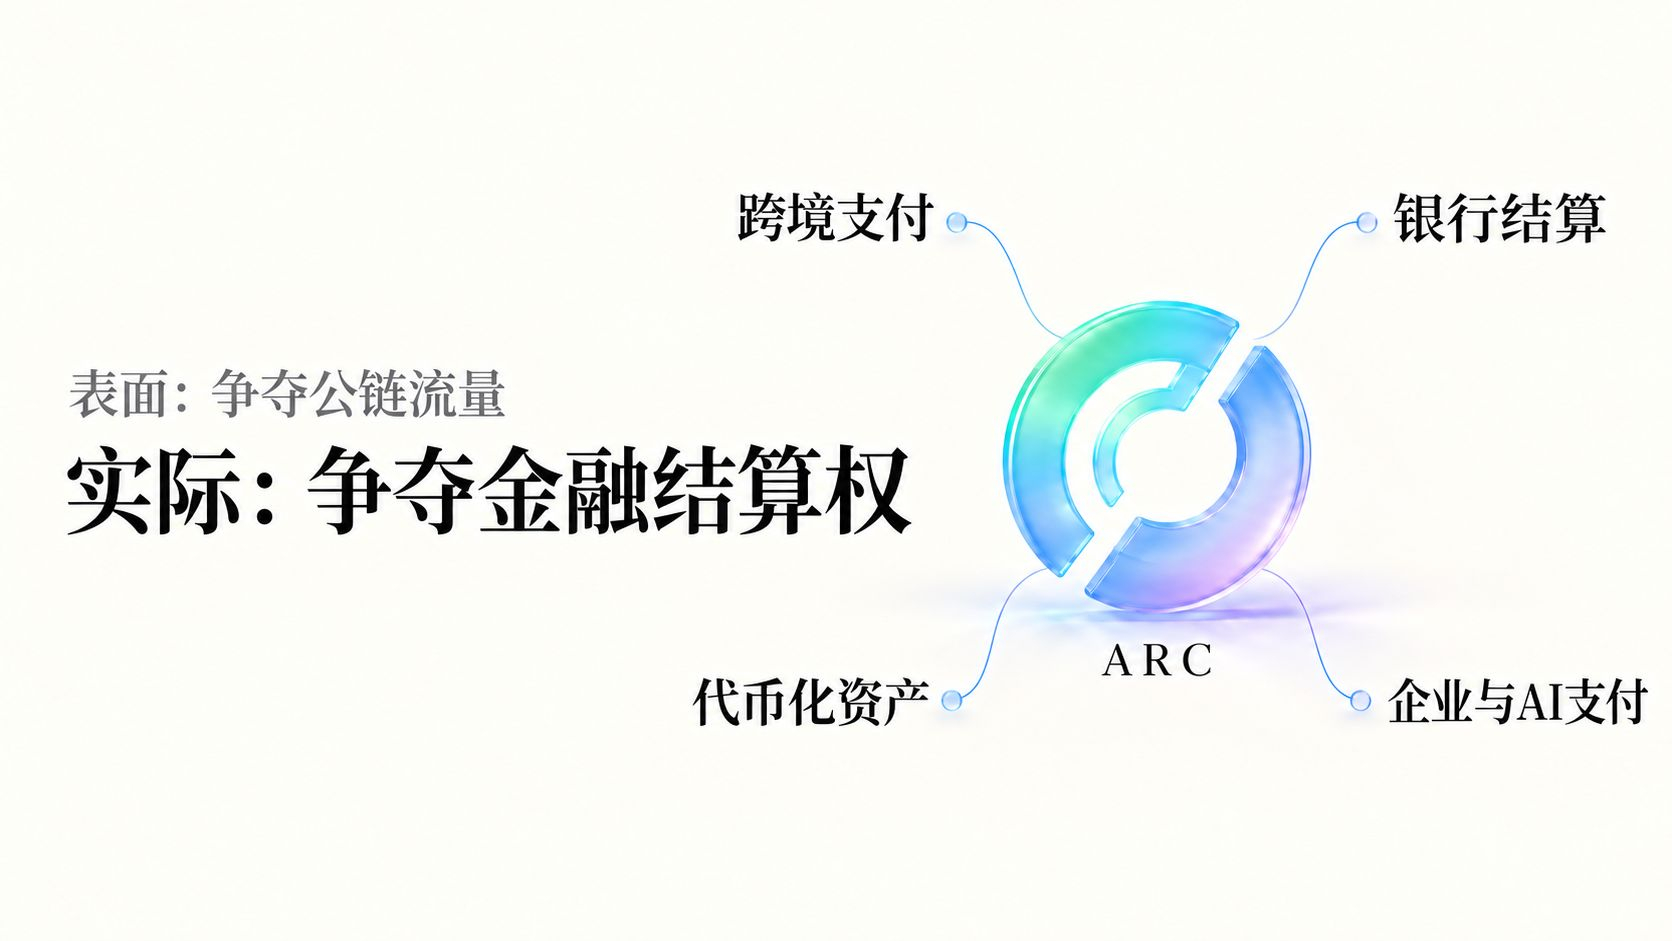
Di permukaan, Arc bersaing dengan public chain; pada kenyataannya, ia ingin merebut bisnis dari keuangan tradisional
Setelah Arc diluncurkan, yang paling langsung terdampak tentu saja adalah public chain lain.
Jika semakin banyak transaksi USDC, pinjaman, dan pemindahan aset tokenisasi berpindah ke Arc, Ethereum, Solana, dan Base akan kehilangan sebagian volume transaksi serta dana yang mengendap di sana.
Tapi menurut saya, ini bukan tujuan terbesar Circle.
Pasar yang benar-benar ingin dimasuki Arc mungkin mencakup kliring antarbank, pembayaran lintas negara, transaksi valas, penerbitan sekuritas dan reksa dana, serta pengelolaan dana perusahaan.
Di bidang-bidang ini ada satu ciri yang sama: skala dana sangat besar, tetapi kecepatan penyelesaian lambat, waktu operasional terbatas, dan banyak sekali mata rantai perantara.
Circle berupaya menempatkan USDC, jaringan pembayaran lintas negara, pasar valas stablecoin, dan aset tokenisasi dalam satu rantai yang sama—sehingga transaksi yang sebelumnya membutuhkan beberapa institusi, banyak akun, dan waktu beberapa hari bisa berubah menjadi penyelesaian on-chain yang bisa berjalan sepanjang hari.
Maka, di permukaannya Arc sedang bersaing dengan public chain lain memperebutkan arus on-chain, tetapi sebenarnya ia bersaing dengan sistem kliring dan pembayaran keuangan tradisional untuk memperebutkan hak atas penyelesaian (settlement).
Ini juga menjelaskan mengapa di barisan peserta pertama Arc muncul institusi seperti Visa, Mastercard, BlackRock, Standard Chartered, DTCC, dan lainnya.
Circle tidak ingin menciptakan lagi kasino untuk trading koin para ritel, melainkan membuat institusi-institusi tersebut memindahkan aktivitas dana yang nyata ke dalam rantai.
Arc bukan hanya daftar kerja sama—dana putaran pertama sudah masuk
Untuk menilai public chain baru, tidak bisa hanya melihat berapa banyak mitra yang diumumkannya.
Yang lebih penting: apakah ada dana yang benar-benar bersedia untuk tinggal (di jaringan).
Setelah mainnet Arc aktif, Aave V4 juga diaktifkan secara bersamaan, dengan dukungan awal untuk USDC, EURC, WETH, dan cirBTC.
Menurut catatan tata kelola Aave, kapasitas awal USDC di pasar Arc habis dalam hitungan jam, lalu ukuran simpanannya mencapai sekitar 57,5 juta dolar AS.
Ini setidaknya membuktikan satu hal: Arc bukanlah empty chain yang hanya punya konsep institusi tanpa pemakaian dana.
Tapi terlalu dini untuk mengumumkan bahwa Arc sudah sukses sekarang.
Dana awal mungkin berasal dari pengaliran mitra, batas plafon, atau insentif pasar. Yang benar-benar perlu diamati adalah apakah dana-dana tersebut akan terus bertumbuh, dan apakah pengguna akan menciptakan kebutuhan pinjam-meminjam, pembayaran, dan transaksi yang berkelanjutan.
Nilai sebuah public chain bukan pada kenyataan bahwa uang pernah masuk, melainkan apakah setelah uang masuk, ada hal yang bisa dilakukan oleh dana tersebut.
Keunggulan terbesar Arc, sekaligus kontroversinya yang terbesar
Circle memosisikan Arc sebagai blockchain publik terbuka, tetapi saat ini ia menggunakan sistem validasi berizin; pihak yang memelihara jaringan utamanya adalah institusi keuangan dan teknologi terpilih.
Ini menimbulkan pertanyaan yang cukup menarik:
Saat sebuah public chain membutuhkan Visa, BlackRock, bank, dan lembaga pembayaran untuk menyediakan kepercayaan, itu sebenarnya transformasi blockchain terhadap keuangan tradisional, atau justru keuangan tradisional yang meminjam selubung blockchain?
Dari sudut pandang kripto yang sangat ortodoks (fundamentalis) terhadap nilai desentralisasi, Arc jelas belum cukup terdesentralisasi.
Tapi dari sudut pandang institusi keuangan, hal itu justru bisa jadi keunggulannya.
Yang benar-benar diperhatikan bank bukan apakah jumlah validator cukup banyak, melainkan apakah transaksi bisa dipastikan selesai, apakah privasi bisa dilindungi, dan apakah ada pihak yang jelas sebagai penanggung jawab jika terjadi masalah.
Pengguna kripto biasa mengejar tanpa izin, sedangkan institusi keuangan lebih menekankan kemampuan untuk dimintai pertanggungjawaban (akuntabilitas).
Kemungkinan besar Arc memilih yang kedua.
Ambisi Circle, bukan sekadar membuat rantai lagi
Apakah Arc bisa berhasil tidak bisa hanya dilihat apakah token ARC di masa depan akan naik, dan juga tidak bisa hanya dilihat berapa banyak institusi ternama yang diundang Circle.
Yang seharusnya diamati sungguh-sungguh ada tiga hal:
Pertama, apakah Arc bisa menarik aset dan penerbit selain USDC;
Kedua, apakah institusi akan benar-benar menghasilkan transaksi yang berkelanjutan di rantai, bukan hanya mengumumkan kerja sama;
Ketiga, apakah Circle bisa memperoleh pendapatan baru dari aktivitas jaringan selain keuntungan atas cadangan USDC.
Jika ketiga hal ini bisa terpenuhi, maka Circle tidak lagi sekadar perusahaan stablecoin.
Ia akan mengendalikan dolar digital, pintu masuk pembayaran, dan jaringan penyelesaian, lalu secara bertahap mengintegrasikan berbagai bagian yang saat ini terpecah di antara berbagai public chain dan institusi keuangan ke dalam sistemnya sendiri.
Jadi, ketika Circle meluncurkan Arc, bagaimana mungkin itu karena pasar kekurangan satu public chain?
Lebih banyak lagi karena Circle tidak ingin selamanya hanya menerbitkan mata uang yang berjalan di jaringan orang lain.
Inilah ambisi asli Arc.