
#美联储加息25基点美股收跌
Kemarin malam, saya rasa fokus utama dari candle ini sebenarnya bukan pada “seberapa banyak saham AS turun”, melainkan pada fakta bahwa pasar akhirnya mengonfirmasi satu hal: suku bunga tinggi mungkin belum berakhir.
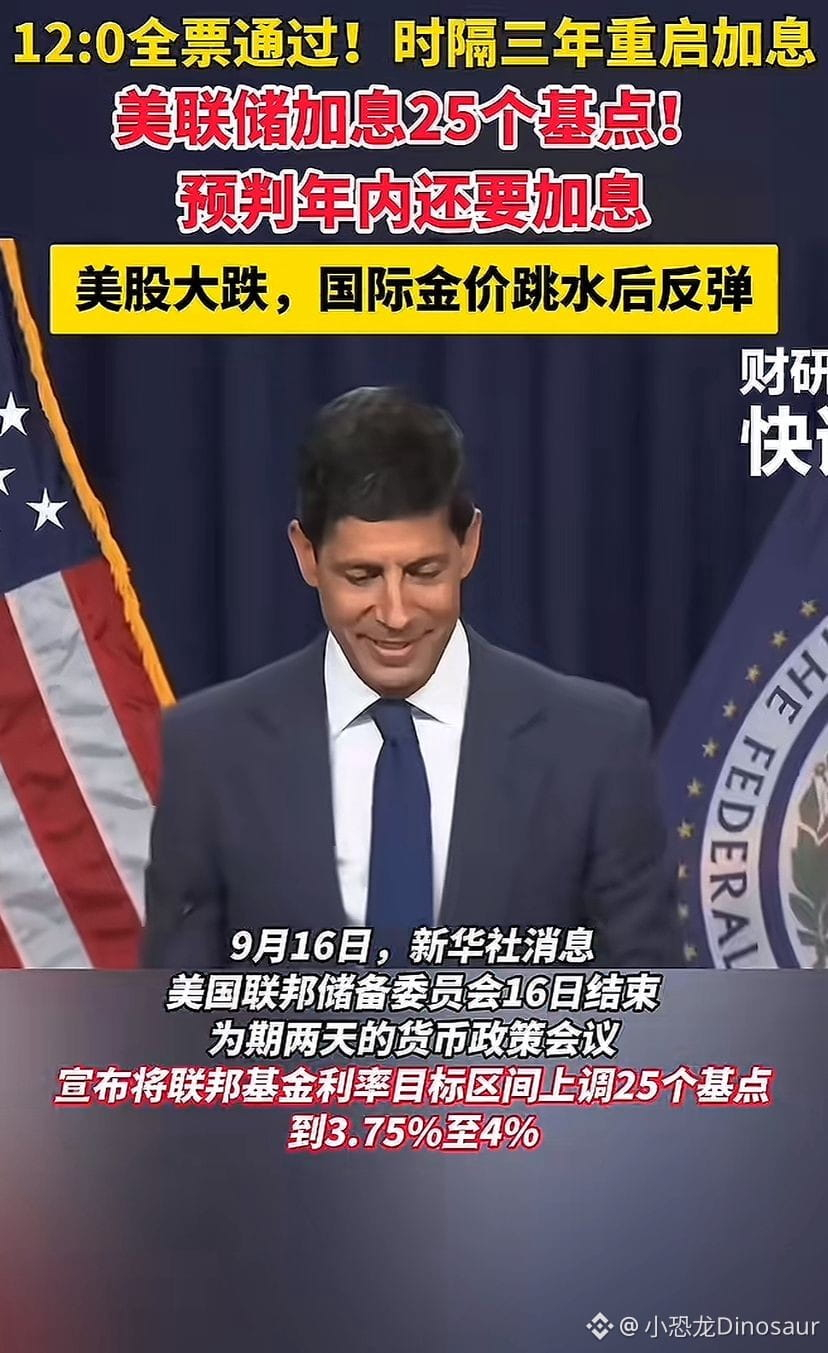
Pada 16 September, The Fed menaikkan suku bunga sebesar 25 basis poin, menaikkan target kisaran suku bunga dana federal menjadi 3,75%—4,00%. Ini adalah kenaikan pertama sejak 2023. Yang membuat pasar semakin tidak nyaman adalah ini bukan sekadar “naik sekali lalu selesai”; diagram dot plot menunjukkan mayoritas pejabat memperkirakan masih ada kemungkinan satu kali kenaikan lagi dalam tahun ini.
Setelah kabar tersebut keluar, Dow Jones turun sekitar 1,2%, S&P 500 turun sekitar 0,4%—0,5%, dan Nasdaq relatif datar; pada saat yang sama, imbal hasil obligasi Treasury AS tenor 2 tahun naik hingga sekitar 4,7%, sementara tenor 10 tahun sempat menyentuh 5%.
Logikanya sebenarnya cukup jelas. Saat ini, The Fed sedang menghadapi situasi yang agak memalukan: ekonomi belum benar-benar melemah, tapi inflasi juga belum benar-benar turun; ditambah lagi dengan harga minyak dan risiko geopolitik, ruang untuk pemotongan suku bunga kembali tertekan.
Bagi pasar saham, ini berarti tingkat diskonto untuk arus kas masa depan menjadi lebih tinggi, terutama bagi saham berkapitalisasi kecil, sektor properti, dan perusahaan dengan utang tinggi—tekanannya akan lebih terasa dibanding saham teknologi besar.
Pasar bukan hanya takut pada 25 basis poin itu sendiri, melainkan takut suku bunga kembali memasuki siklus kenaikan.
Yang juga patut diperhatikan, kali ini tekanan terjadi bersamaan pada saham dan obligasi. Dulu, orang cenderung menjadikan obligasi sebagai aset lindung nilai, tapi ketika ekspektasi kenaikan suku bunga menguat lagi, harga obligasi juga ikut tertekan oleh kenaikan imbal hasil. Dalam kondisi seperti ini, dana akan makin selektif—bukan “ada cerita pertumbuhan atau tidak”, melainkan “apakah cerita ini layak dibeli dengan biaya modal yang lebih tinggi”.
Jadi menurut saya, ke depannya yang benar-benar perlu diperhatikan bukan hanya apakah The Fed akan terus menaikkan suku bunga berikutnya, melainkan kapan pasar kembali percaya: inflasi sudah terkendali, dan suku bunga bisa berhenti di level ini.
Sebelum jawaban itu muncul, kemungkinan besar saham AS masih akan terus tarik-menarik di antara “ketahanan laba” dan “tekanan suku bunga tinggi”.
25 basis poin memang tidak besar, tetapi yang diubah adalah penetapan harga pasar untuk masa depan. $BTC
Kemarin malam, saya rasa fokus utama dari candle ini sebenarnya bukan pada “seberapa banyak saham AS turun”, melainkan pada fakta bahwa pasar akhirnya mengonfirmasi satu hal: suku bunga tinggi mungkin belum berakhir.
Pada 16 September, The Fed menaikkan suku bunga sebesar 25 basis poin, menaikkan target kisaran suku bunga dana federal menjadi 3,75%—4,00%. Ini adalah kenaikan pertama sejak 2023. Yang membuat pasar semakin tidak nyaman adalah ini bukan sekadar “naik sekali lalu selesai”; diagram dot plot menunjukkan mayoritas pejabat memperkirakan masih ada kemungkinan satu kali kenaikan lagi dalam tahun ini.
Setelah kabar tersebut keluar, Dow Jones turun sekitar 1,2%, S&P 500 turun sekitar 0,4%—0,5%, dan Nasdaq relatif datar; pada saat yang sama, imbal hasil obligasi Treasury AS tenor 2 tahun naik hingga sekitar 4,7%, sementara tenor 10 tahun sempat menyentuh 5%.
Logikanya sebenarnya cukup jelas. Saat ini, The Fed sedang menghadapi situasi yang agak memalukan: ekonomi belum benar-benar melemah, tapi inflasi juga belum benar-benar turun; ditambah lagi dengan harga minyak dan risiko geopolitik, ruang untuk pemotongan suku bunga kembali tertekan.
Bagi pasar saham, ini berarti tingkat diskonto untuk arus kas masa depan menjadi lebih tinggi, terutama bagi saham berkapitalisasi kecil, sektor properti, dan perusahaan dengan utang tinggi—tekanannya akan lebih terasa dibanding saham teknologi besar.
Pasar bukan hanya takut pada 25 basis poin itu sendiri, melainkan takut suku bunga kembali memasuki siklus kenaikan.
Yang juga patut diperhatikan, kali ini tekanan terjadi bersamaan pada saham dan obligasi. Dulu, orang cenderung menjadikan obligasi sebagai aset lindung nilai, tapi ketika ekspektasi kenaikan suku bunga menguat lagi, harga obligasi juga ikut tertekan oleh kenaikan imbal hasil. Dalam kondisi seperti ini, dana akan makin selektif—bukan “ada cerita pertumbuhan atau tidak”, melainkan “apakah cerita ini layak dibeli dengan biaya modal yang lebih tinggi”.
Jadi menurut saya, ke depannya yang benar-benar perlu diperhatikan bukan hanya apakah The Fed akan terus menaikkan suku bunga berikutnya, melainkan kapan pasar kembali percaya: inflasi sudah terkendali, dan suku bunga bisa berhenti di level ini.
Sebelum jawaban itu muncul, kemungkinan besar saham AS masih akan terus tarik-menarik di antara “ketahanan laba” dan “tekanan suku bunga tinggi”.
25 basis poin memang tidak besar, tetapi yang diubah adalah penetapan harga pasar untuk masa depan. $BTC