

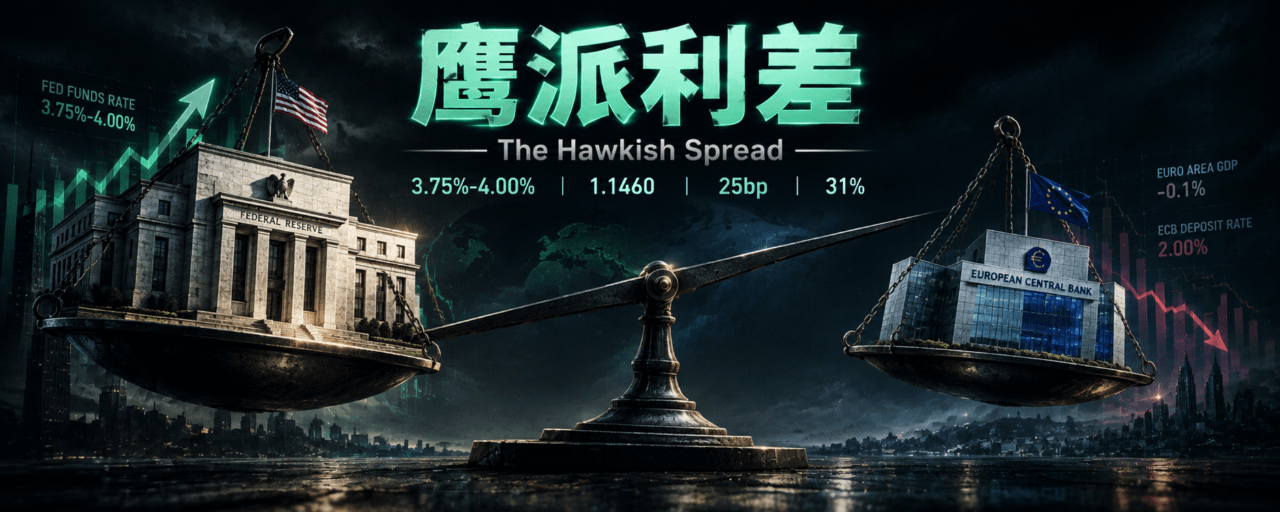
美联储三年来首次加息25个基点至3.75%-4.00%,多数官员支持年内继续加息。欧元兑美元跌至1.1460附近。欧央行上周也加了息,但欧元还在跌——加息不等于货币走强,谁更鹰派才是答案。
9月17日亚洲交易时段,欧元兑美元跌至1.1460附近。
前一天,美联储宣布加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%。
这是美联储三年来首次加息。
上一次美联储加息还是2023年。三年按兵不动之后,第一次动手就砸在了欧元的头上。
两个央行,同一次加息,不同的命
上周,欧洲央行也加息了。25个基点,同样的幅度。
欧央行行长拉加德在会后表态谨慎,称不会预先承诺后续动作,同时承认欧元区通胀将维持高位。
但市场对两个央行的解读完全不同。
美联储的点阵图和官员表态指向“年内可能还有一次加息”。多数官员支持继续收紧。市场策略师迅速调整预期,认为此举将提振美元。
欧央行的措辞则被解读为“加息周期接近尾声”。拉加德的模糊表态没有给市场提供新的方向。
同样是加息,一个被读成“还要加”,一个被读成“加完了”。
汇率比的不是谁加了息,是谁比谁更鹰。这一次,美元赢了。
1.1460是新的战场
技术面上,欧元兑美元已经跌破多个关键均线。
1.1460这个位置是短期支撑,但技术指标整体偏空。如果这个位置守不住,下一个支撑要看向1.1400附近。
上行方向,1.1500和1.1550构成阻力区间。欧元需要重新站上1.1500,才能缓解短期的下行压力。
市场正在等待美国初请失业金数据。如果就业数据强劲,美元会进一步走强,欧元的下行压力会加大。
1.1460是一个支撑,但支撑被测试的次数越多,破位的概率越大。
欧元的三重压力
第一重:利差。
美联储利率3.75%-4.00%,欧央行利率仍然更低。利差扩大意味着持有美元的回报更高,资金从欧元流向美元。这是最直接的汇率驱动力。
第二重:经济基本面。
美国就业市场保持韧性,初请失业金数据持续低位。欧元区核心四国——德国、法国、意大利、西班牙——经济表现分化,德国制造业持续疲软,法国财政压力上升。经济数据的强弱对比,直接反映在汇率上。
第三重:政治不确定性。
欧元区20个成员国之间的财政政策协调难度持续存在。意大利债务问题、法国的财政赤字、德国的能源转型成本——每一个都是欧元的长期压力源。
欧元是全球第二大交易货币,占全球外汇交易31%。但第二名的位置,靠的是历史积累,不是当下的竞争力。
谁在付出代价
出口商
欧元走弱对欧元区出口商是利好。德国汽车、法国奢侈品、意大利机械——以美元计价的商品变得更便宜,出口竞争力提升。但这是以进口成本上升为代价的。
消费者
欧元贬值推高进口商品价格,尤其是能源和原材料。欧元区通胀压力可能因此加剧,形成“货币贬值→进口通胀→加息压力→经济放缓”的循环。
投资者
持有欧元资产的投资者面临汇率损失。如果欧元继续走弱,以美元计价的回报会被侵蚀。资金可能从欧元区资产撤出,流向美元资产。
链条在怎么动
上游:利差定价
外汇市场最核心的定价因子是利差。美联储加息扩大了美元与欧元之间的利率差,直接压低了欧元兑美元的汇率。如果美联储继续加息而欧央行停止,这个缺口会进一步扩大。
中游:贸易与资本流动
欧元走弱提振出口,但推高进口成本。贸易收支的变化会反过来影响欧元的中期走势。同时,资本流动的方向更加关键——资金从欧元区流向美元资产,会形成持续的贬值压力。
下游:通胀与政策反馈
欧元贬值推高进口通胀,迫使欧央行在“保增长”和“控通胀”之间做出更艰难的选择。如果通胀重新上行,欧央行可能被迫继续加息,但加息又会压制本已疲弱的经济。
欧元的问题不在汇率本身,在汇率背后的政策空间。美联储还有加息的余地,欧央行没有。
接下来看什么
第一,美国初请失业金数据。 数据强劲则美元继续走强,欧元测试1.1400。数据疲软则欧元可能获得短暂喘息。
第二,美联储官员后续表态。 点阵图显示年内可能还有一次加息。如果更多官员公开支持,美元会获得进一步支撑。
第三,欧元区通胀数据。 如果HICP重新走高,欧央行的政策空间会被进一步压缩。加息预期升温可能短暂支撑欧元,但代价是经济下行风险加大。
1.1460只是一个数字。真正的分水岭是美联储和欧央行的政策路径,谁先转向,谁先认输。
#欧元 #美元 #美联储 #欧央行 #加息