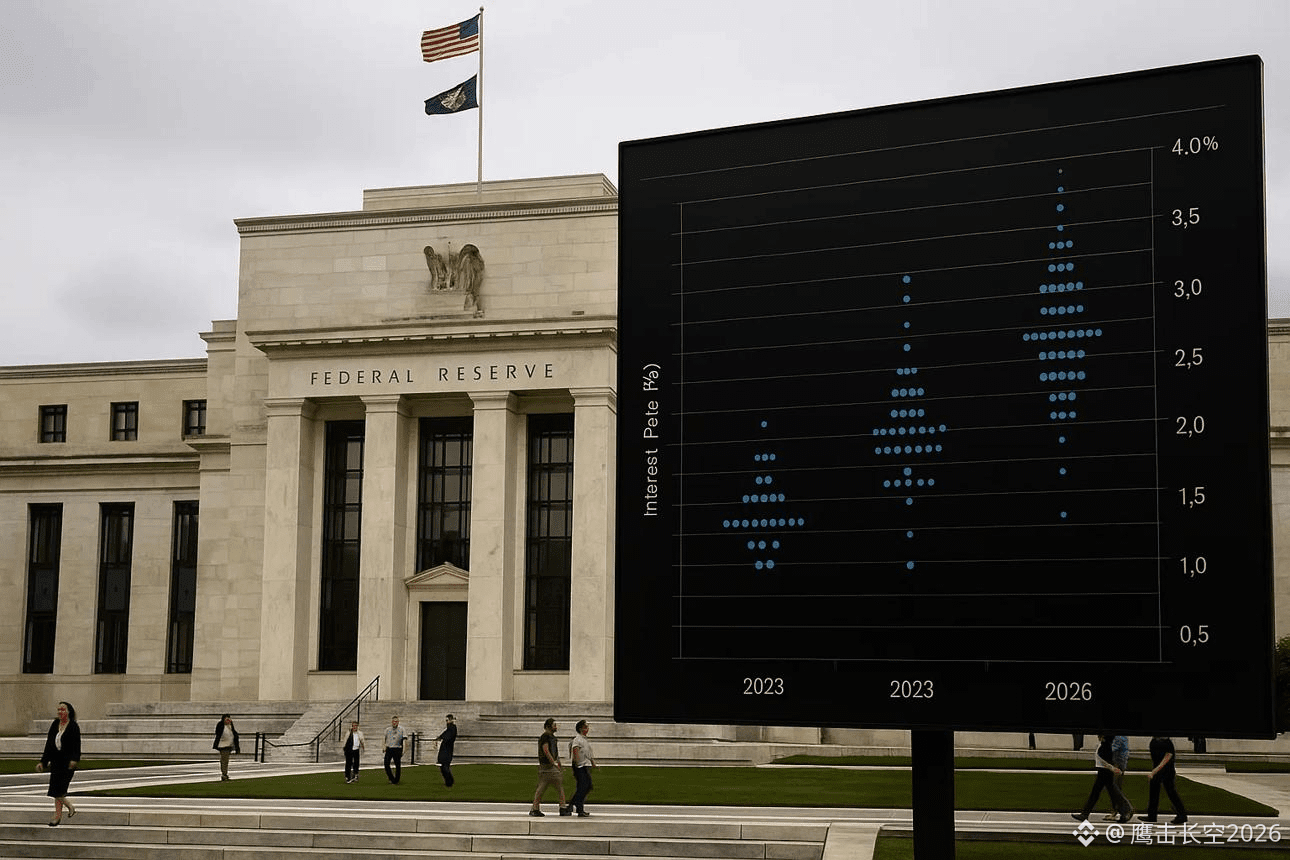
The Fed untuk pertama kalinya dalam tiga tahun terakhir kembali menaikkan suku bunga sebesar 25 basis poin, sehingga tingkat bunga mencapai 3,75%—4%. Menurut saya, dampak kejadian ini terhadap pasar tidak bisa dipahami secara sederhana sebagai “karena suku bunga naik, maka Bitcoin pasti turun”.
Rangkaian penularan yang sesungguhnya adalah: suku bunga kebijakan naik → biaya dana dolar meningkat → imbal hasil obligasi pemerintah AS (Treasury) terdorong naik dan tertekan → likuiditas pasar menyempit → valuasi aset berisiko ditekan → dana beralih untuk mengonfigurasi ulang ke dolar dan aset berisiko rendah.
Untuk pasar kripto, tekanan yang paling langsung berasal dari valuasi dan likuiditas. Terutama aset volatilitas tinggi seperti Bitcoin dan Ethereum: ketika dolar dan suku bunga riil terus menguat, kesediaan dana untuk memberi valuasi pada aset berisiko akan menurun.
Namun ada satu poin kunci lainnya: pasar tidak pernah digerakkan hanya oleh tindakan kenaikan suku bunga itu sendiri, melainkan oleh selisih ekspektasi (ekspektasi vs kenyataan).
Jika 25 basis poin itu sebenarnya sudah lebih dulu “terhitung” dalam harga, maka yang benar-benar memengaruhi pergerakan berikutnya adalah sikap The Fed terhadap jalur kebijakan di masa depan. Jika nadanya lebih hawkish, likuiditas akan terus ketat; jika redaksi tidak se-“hawkish” seperti yang dibayangkan pasar, justru bisa terjadi skenario “bad news is good news” atau “dampak negatif sudah terjadi” (利空落地).
Jadi sekarang jangan hanya terpaku pada dua kata kenaikan suku bunga. Yang perlu dilihat adalah apakah dolar, imbal hasil obligasi pemerintah AS, dan arus dana pada aset berisiko sudah membentuk resonansi.$BTC $ETH #美联储加息25基点美股收跌
Rangkaian penularan yang sesungguhnya adalah: suku bunga kebijakan naik → biaya dana dolar meningkat → imbal hasil obligasi pemerintah AS (Treasury) terdorong naik dan tertekan → likuiditas pasar menyempit → valuasi aset berisiko ditekan → dana beralih untuk mengonfigurasi ulang ke dolar dan aset berisiko rendah.
Untuk pasar kripto, tekanan yang paling langsung berasal dari valuasi dan likuiditas. Terutama aset volatilitas tinggi seperti Bitcoin dan Ethereum: ketika dolar dan suku bunga riil terus menguat, kesediaan dana untuk memberi valuasi pada aset berisiko akan menurun.
Namun ada satu poin kunci lainnya: pasar tidak pernah digerakkan hanya oleh tindakan kenaikan suku bunga itu sendiri, melainkan oleh selisih ekspektasi (ekspektasi vs kenyataan).
Jika 25 basis poin itu sebenarnya sudah lebih dulu “terhitung” dalam harga, maka yang benar-benar memengaruhi pergerakan berikutnya adalah sikap The Fed terhadap jalur kebijakan di masa depan. Jika nadanya lebih hawkish, likuiditas akan terus ketat; jika redaksi tidak se-“hawkish” seperti yang dibayangkan pasar, justru bisa terjadi skenario “bad news is good news” atau “dampak negatif sudah terjadi” (利空落地).
Jadi sekarang jangan hanya terpaku pada dua kata kenaikan suku bunga. Yang perlu dilihat adalah apakah dolar, imbal hasil obligasi pemerintah AS, dan arus dana pada aset berisiko sudah membentuk resonansi.$BTC $ETH #美联储加息25基点美股收跌