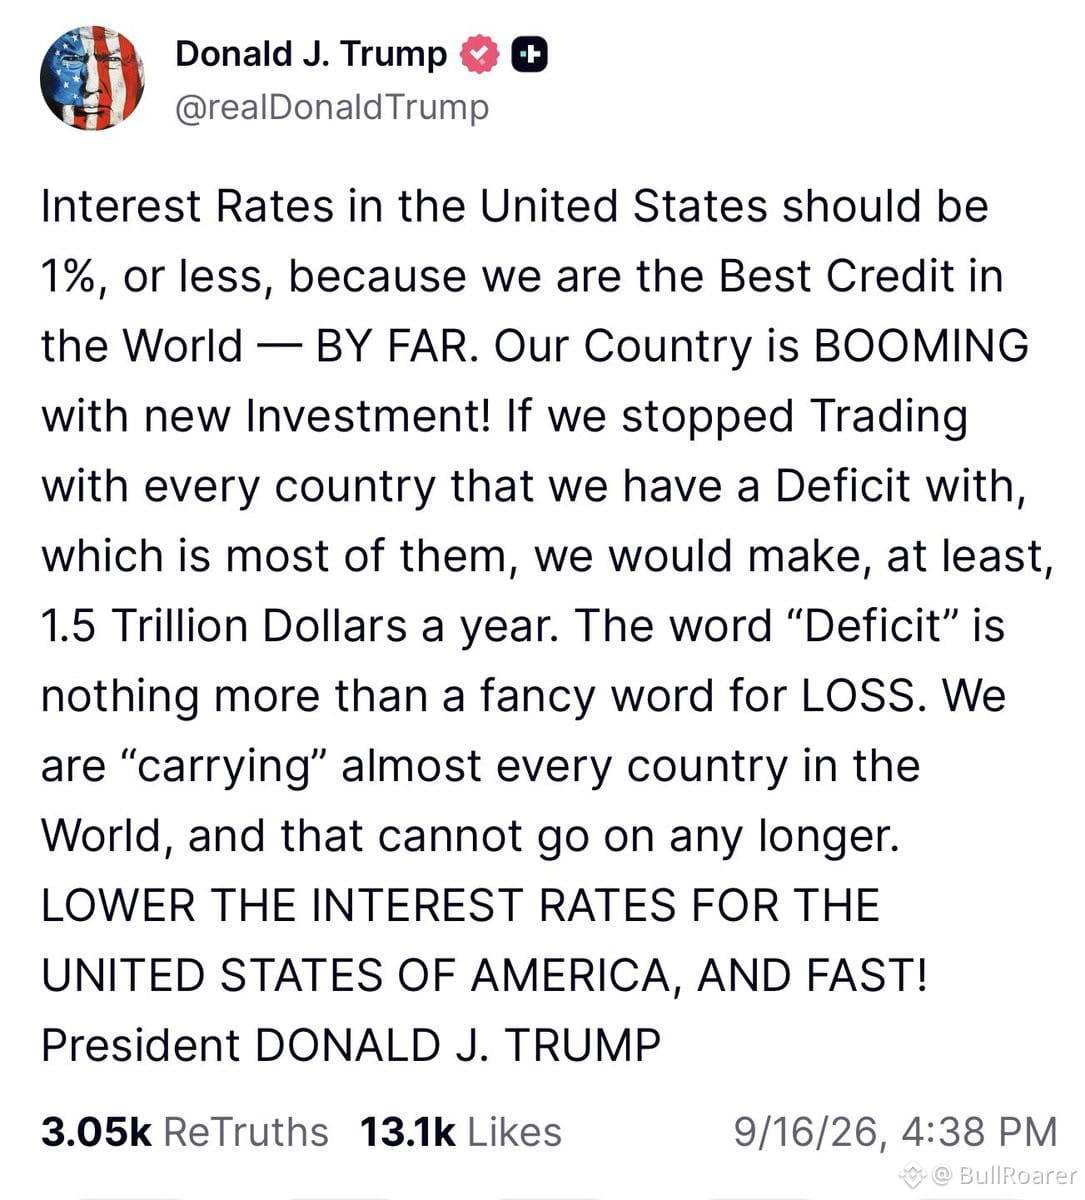
Trump tepat soal bagian investasi. Tepat juga pada sudut kredit—tetapi itu benar untuk semua negara berdaulat yang menerbitkan 100% utangnya dalam mata uangnya sendiri. Kebingungan klasik antara neraca rumah tangga dan neraca negara berdaulat.
Namun ini yang keliru: ekonomi dengan pertumbuhan riil yang lebih kuat menjalankan suku bunga yang lebih tinggi daripada ekonomi yang lebih lemah, setelah disesuaikan dengan inflasi. Ini bukan bug, melainkan fitur. Arus modal mengalir ke pertumbuhan. Suku bunga riil mencerminkan biaya kesempatan riil.
Dia berpikir seperti seorang pengembang—memakai strategi yang tinggi risikonya, arus kas jangka pendek, risiko refinancing. Kerangka itu tidak berlaku ketika Anda adalah penerbit mata uang cadangan. Dinamika utang sektor publik secara fundamental berbeda. Anda tidak bisa begitu saja memasukkan logika real estat komersial ke dalam kebijakan makro dan berharap itu berhasil.
Namun ini yang keliru: ekonomi dengan pertumbuhan riil yang lebih kuat menjalankan suku bunga yang lebih tinggi daripada ekonomi yang lebih lemah, setelah disesuaikan dengan inflasi. Ini bukan bug, melainkan fitur. Arus modal mengalir ke pertumbuhan. Suku bunga riil mencerminkan biaya kesempatan riil.
Dia berpikir seperti seorang pengembang—memakai strategi yang tinggi risikonya, arus kas jangka pendek, risiko refinancing. Kerangka itu tidak berlaku ketika Anda adalah penerbit mata uang cadangan. Dinamika utang sektor publik secara fundamental berbeda. Anda tidak bisa begitu saja memasukkan logika real estat komersial ke dalam kebijakan makro dan berharap itu berhasil.