
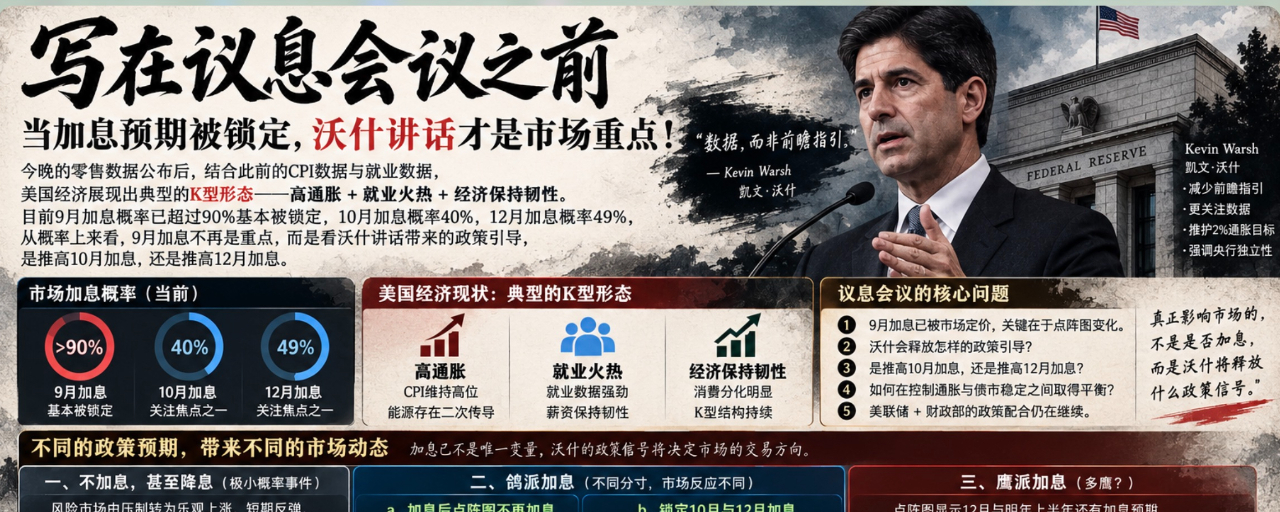

Ditulis sebelum rapat kebijakan (議息会议): ketika ekspektasi kenaikan suku bunga sudah terkunci, pidato Wosh adalah fokus utama pasar!
Setelah data ritel diumumkan malam ini, bila digabungkan dengan data CPI dan data ketenagakerjaan sebelumnya, ekonomi AS menunjukkan pola khas bentuk “K” — inflasi tinggi + lapangan kerja yang sangat panas + ekonomi tetap tangguh.
Saat ini peluang kenaikan suku bunga pada bulan September lebih tinggi dari 90% dan pada dasarnya sudah terkunci. Peluang Oktober 40%, dan peluang Desember 49%. Dari sisi probabilitas, kenaikan suku bunga September sudah bukan lagi menjadi fokus. Yang perlu dilihat adalah panduan kebijakan yang didorong oleh komentar Wosh: apakah itu akan mendorong kenaikan suku bunga pada bulan Oktober atau pada bulan Desember.
Mengacu pada kebijakan Wosh yang sebelumnya mengurangi panduan ke depan (forward guidance) dan berfokus pada data, memang data saat ini memberi Wosh lebih banyak ruang kebijakan. Namun, Wosh tetap perlu mempertimbangkan isu di pasar obligasi, karena saat ini memang berada pada tahap penyesuaian kebijakan yang melibatkan koordinasi khas The Fed dan Kementerian Keuangan.
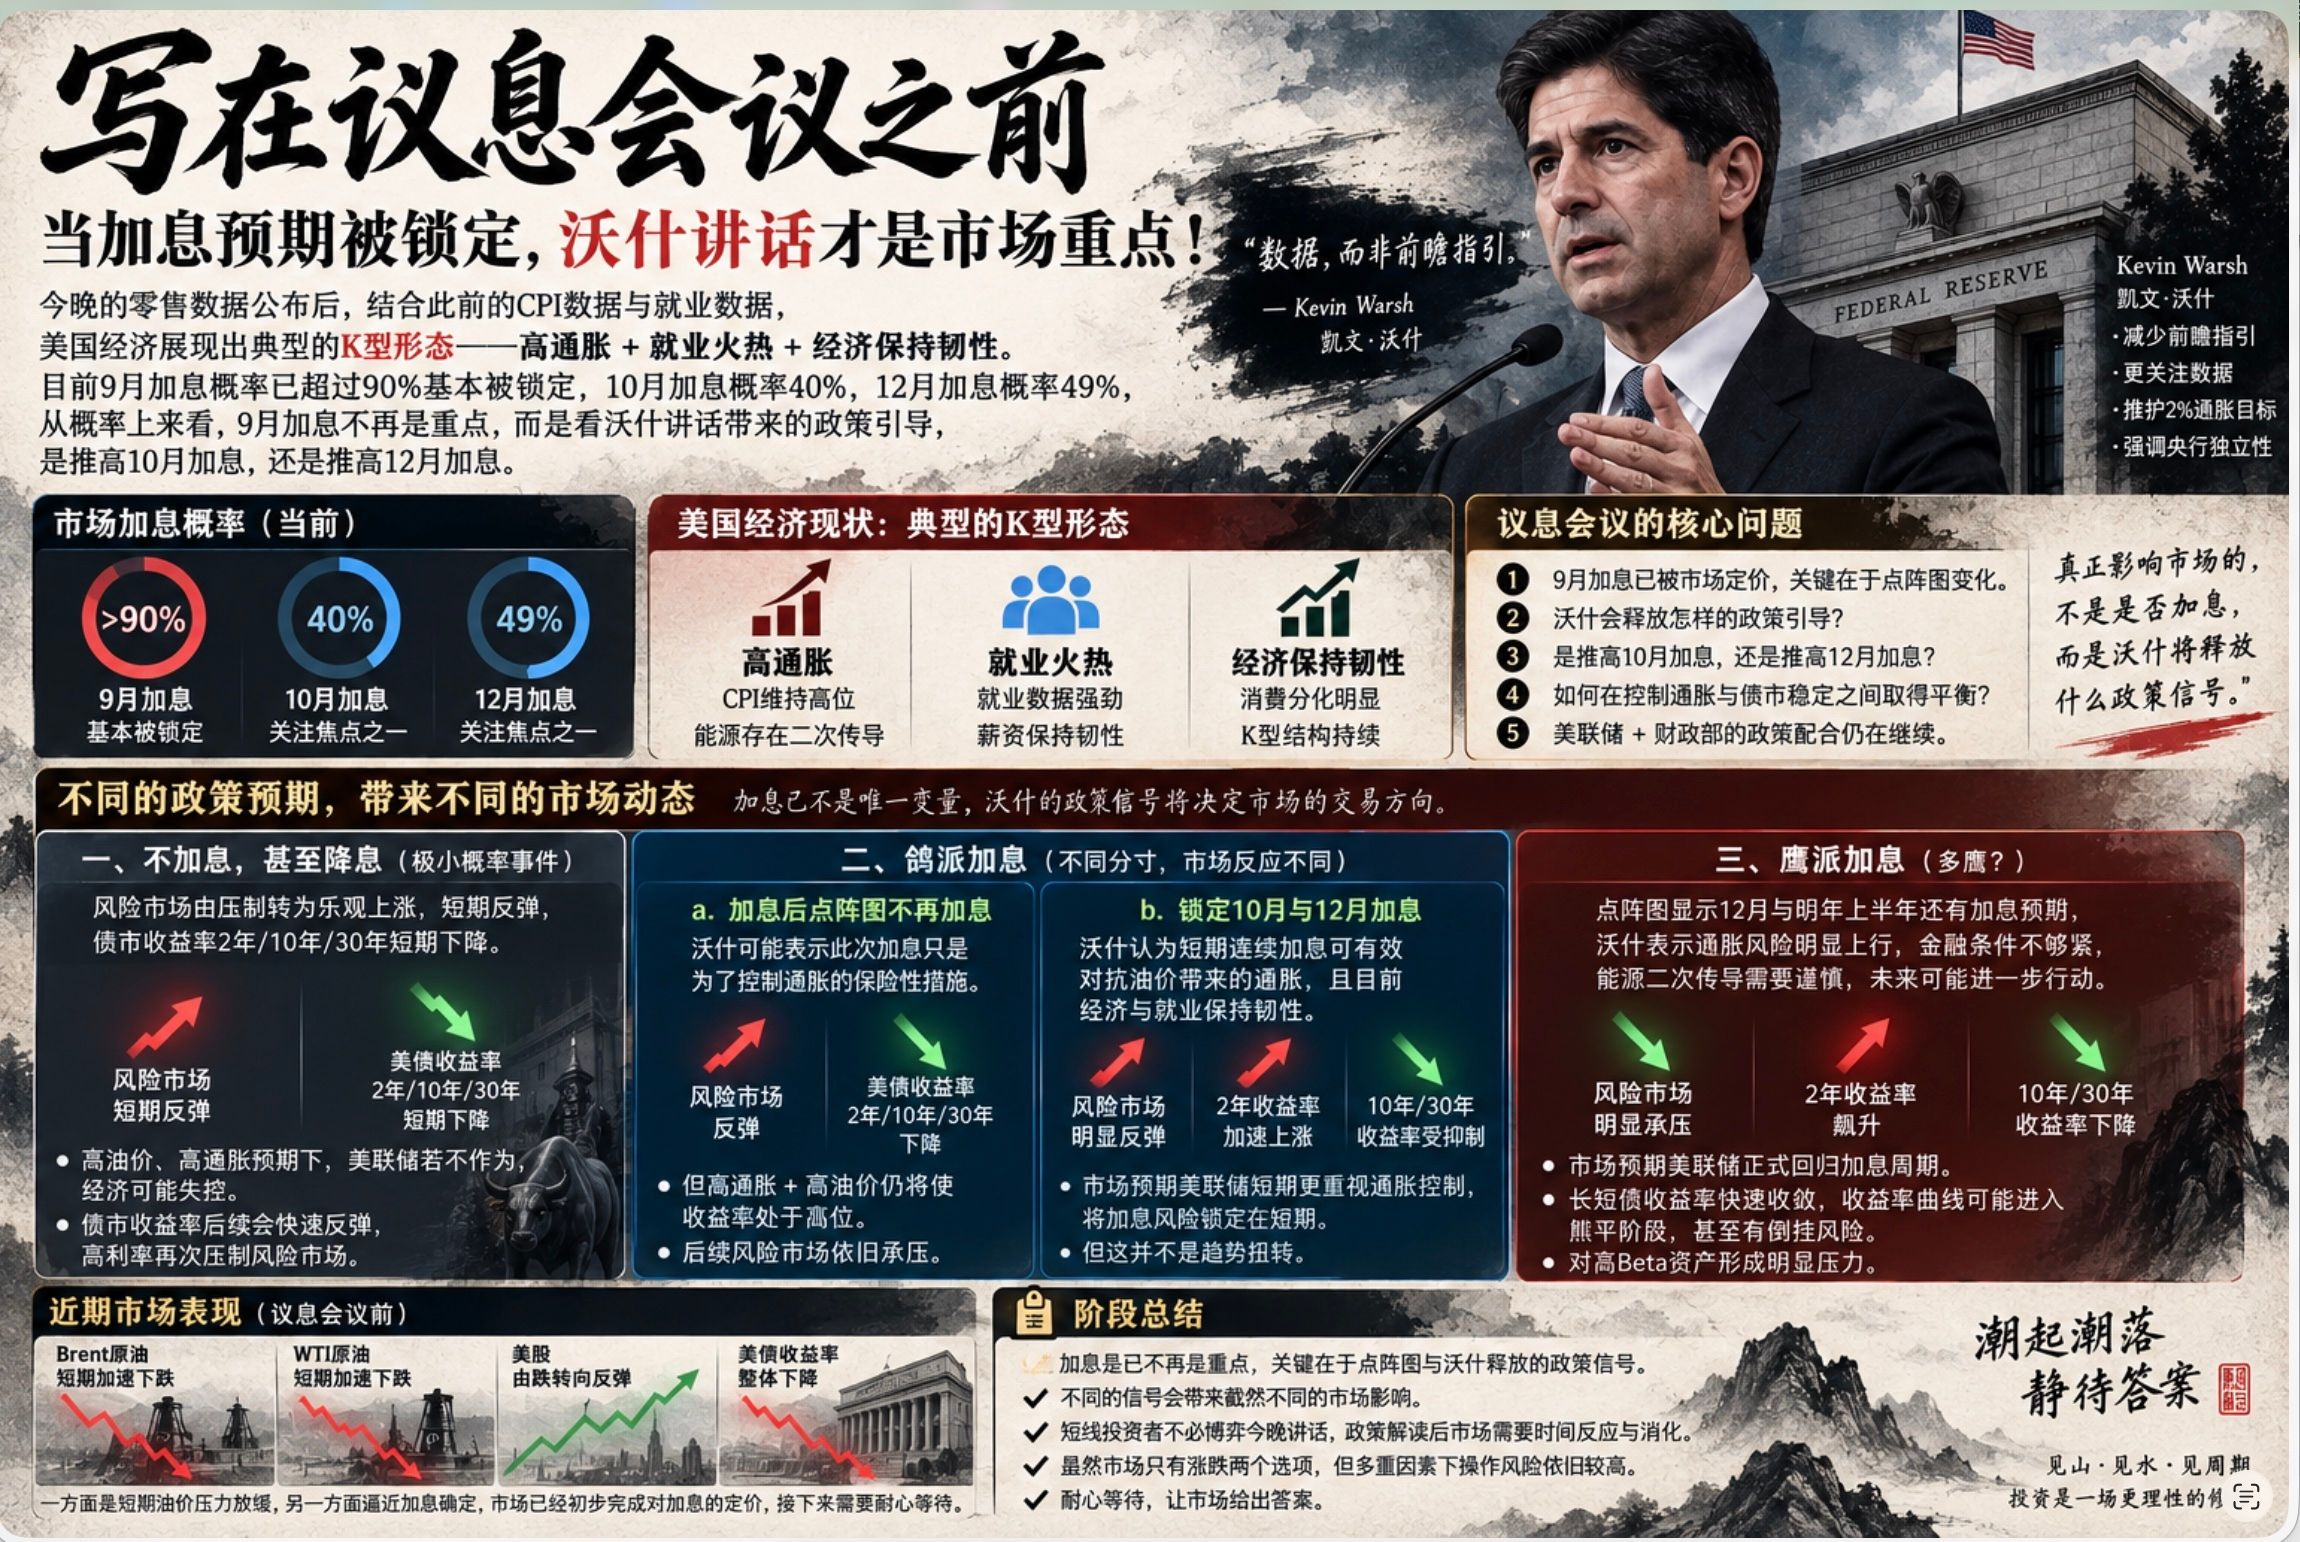
Ekspektasi yang berbeda menghasilkan dinamika pasar yang berbeda:
Tidak menaikkan suku bunga, bahkan menurunkan suku bunga—kemungkinannya sangat kecil.
Pasar berisiko beralih dari tekanan menjadi optimistis dan naik, rebound jangka pendek. Imbal hasil obligasi pasar: tenor 2 tahun, 10 tahun, dan 30 tahun turun dalam jangka pendek. Namun setelah itu, pasar perlu menghadapi pertanyaan kunci: dengan harga minyak yang tinggi dan ekspektasi inflasi yang tinggi, apakah The Fed tidak bertindak sehingga ekonomi menjadi tidak terkendali? Imbal hasil obligasi akan cepat memantul (rebound) ke depan. Suku bunga yang tinggi kembali menekan pasar berisiko.
Kenaikan suku bunga yang dovish (lebih “dovish”)? Banyak “dovish”? Dengan tingkat penyesuaian yang berbeda, kinerja pasar juga berbeda.
a,sambil menaikkan suku bunga, sementara peta matriks menunjukkan bahwa ke depan tidak perlu ada kenaikan suku bunga lagi. Seiring dengan pandangan Wosh, kenaikan suku bunga kali ini hanyalah langkah antisipatif untuk mengendalikan inflasi. Pasar berisiko memantul, imbal hasil obligasi 2 tahun, 10 tahun, dan 30 tahun turun, namun pasar tetap harus menghadapi inflasi yang tinggi + harga minyak yang tinggi, sehingga imbal hasil tetap berada pada level tinggi. Ke depan, pasar berisiko tetap akan mendapat tekanan yang serupa.
b, menaikkan suku bunga. Peta matriks mengunci ekspektasi kenaikan suku bunga pada bulan Oktober dan Desember. Sesuai pandangan Wosh, siklus kenaikan suku bunga yang beruntun dalam jangka pendek dapat secara efektif melawan inflasi yang dipicu oleh harga minyak yang tinggi. Selain itu, saat ini ekonomi dan lapangan kerja tetap menunjukkan ketahanan. Pasar memperkirakan bahwa The Fed dalam waktu dekat akan lebih menaruh perhatian pada pengendalian inflasi, sehingga risiko kenaikan suku bunga terkunci untuk jangka pendek. Kondisi ini akan secara efektif menekan imbal hasil untuk tenor panjang: imbal hasil 2 tahun justru meningkat dengan cepat, pasar berisiko jelas memantul, tetapi ini bukan pembalikan tren.
#美联储加息是否已成定局 Kenaikan suku bunga yang hawkish, lebih hawkish dari yang lain?
Kenaikan suku bunga yang sudah dipastikan + peta matriks menunjukkan masih ada ekspektasi kenaikan suku bunga pada bulan Desember dan paruh pertama tahun depan. Selaras dengan Wosh yang menyatakan bahwa risiko inflasi jelas meningkat, kondisi keuangan belum cukup ketat, dan penularan lanjutan dari sektor energi perlu diwaspadai. Ke depan, bisa jadi ada tindakan lanjutan. Pasar akan memperkirakan The Fed secara resmi kembali ke siklus kenaikan suku bunga.
Pada saat seperti ini, pasar berisiko jelas tertekan: imbal hasil obligasi pemerintah AS tenor 2 tahun melonjak, imbal hasil tenor 10 tahun dan 30 tahun turun. Pasar berisiko tertekan. Tetapi pada saat ini, pasar obligasi juga memiliki risiko tertentu: imbal hasil obligasi tenor pendek dan panjang cepat saling mendekat (收拢). Kenaikan imbal hasil obligasi 2 tahun yang terlalu cepat dapat membuat kurva imbal hasil obligasi masuk fase “bear flat” (dataran jangka panjang), bahkan ada risiko terjadi inversi.
Ringkasan tahap:
Jadi, untuk malam ini, beradu skenario apakah akan ada kenaikan suku bunga sudah tidak terlalu penting. Yang lebih penting adalah perdebatan mengenai peta matriks: sinyal apa yang dilepaskan Wosh kepada pasar. Pemahaman yang berbeda terhadap sinyal-sinyal tersebut akan membawa dampak pasar yang berbeda.
Untuk investor jangka pendek, saya rasa tidak perlu beradu skenario mengenai pidato Wosh malam ini. Setelah interpretasi kebijakan, pasar membutuhkan waktu untuk merespons dan mencerna. Memang pasar hanya punya dua opsi: naik atau turun, tetapi dengan banyak faktor, risiko dalam mengambil keputusan tetap tinggi.
Adapun sebelum rapat kebijakan moneter, harga Brent dan WTI dalam jangka pendek justru mengalami penurunan yang dipercepat. Saham AS beralih dari tertekan menjadi rebound, imbal hasil obligasi pemerintah AS turun. Di satu sisi, tekanan harga minyak jangka pendek mereda, di sisi lain mendekati kepastian kenaikan suku bunga; pasar sudah menyelesaikan penetapan harga (pricing) untuk kenaikan suku bunga secara awal. Setelah itu, kita perlu menunggu dengan sabar!