

先说结论:这不是“绝交”,而是两套政策逻辑正面相撞
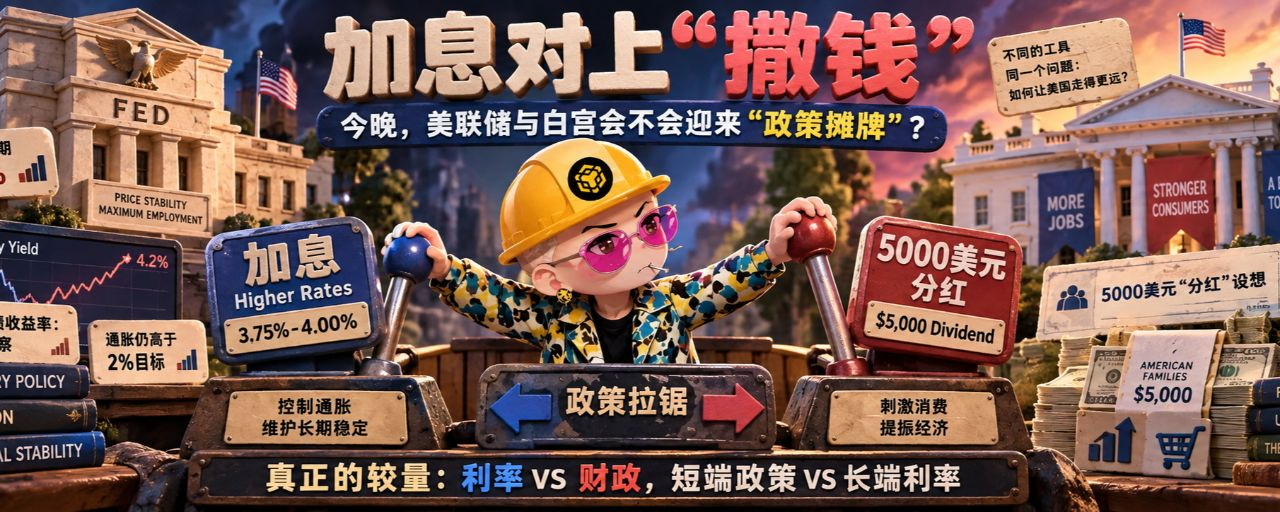
今晚的美联储议息会议,表面上是一次利率决定,实质上却像一场政策路线的公开对照:一边是美联储面对高于目标的通胀、油价和长期美债收益率,准备维持甚至加强紧缩立场;另一边是白宫在中期选举前抛出“特朗普分红”设想,承诺如果共和党守住国会,将向美国成年公民发放5000美元。
截至决议公布前,市场普遍押注美联储将把联邦基金利率目标区间从3.50%—3.75%上调25个基点至3.75%—4.00%。路透报道称,8月核心消费者价格指数环比上涨0.3%,叠加油价一度升破每桶100美元,已经削弱了“通胀正在顺利回落”的叙事。 这意味着,美联储如果今晚加息,并不只是回应一组经济数据,也是在维护其反通胀信誉。
白宫的逻辑则完全不同。特朗普将5000美元支票描述为“分红”,副总统万斯提到关税收入可能成为资金来源,政治目标显然是把政府的经济成绩转换成选民可以直接感受到的现金收益。 问题在于,财政端发钱会增加需求,货币端加息却是在压低需求。两者同时推进,就形成了“脚踩油门、手拉刹车”的政策组合。
5000美元支票,首先是政治承诺,其次才是经济方案
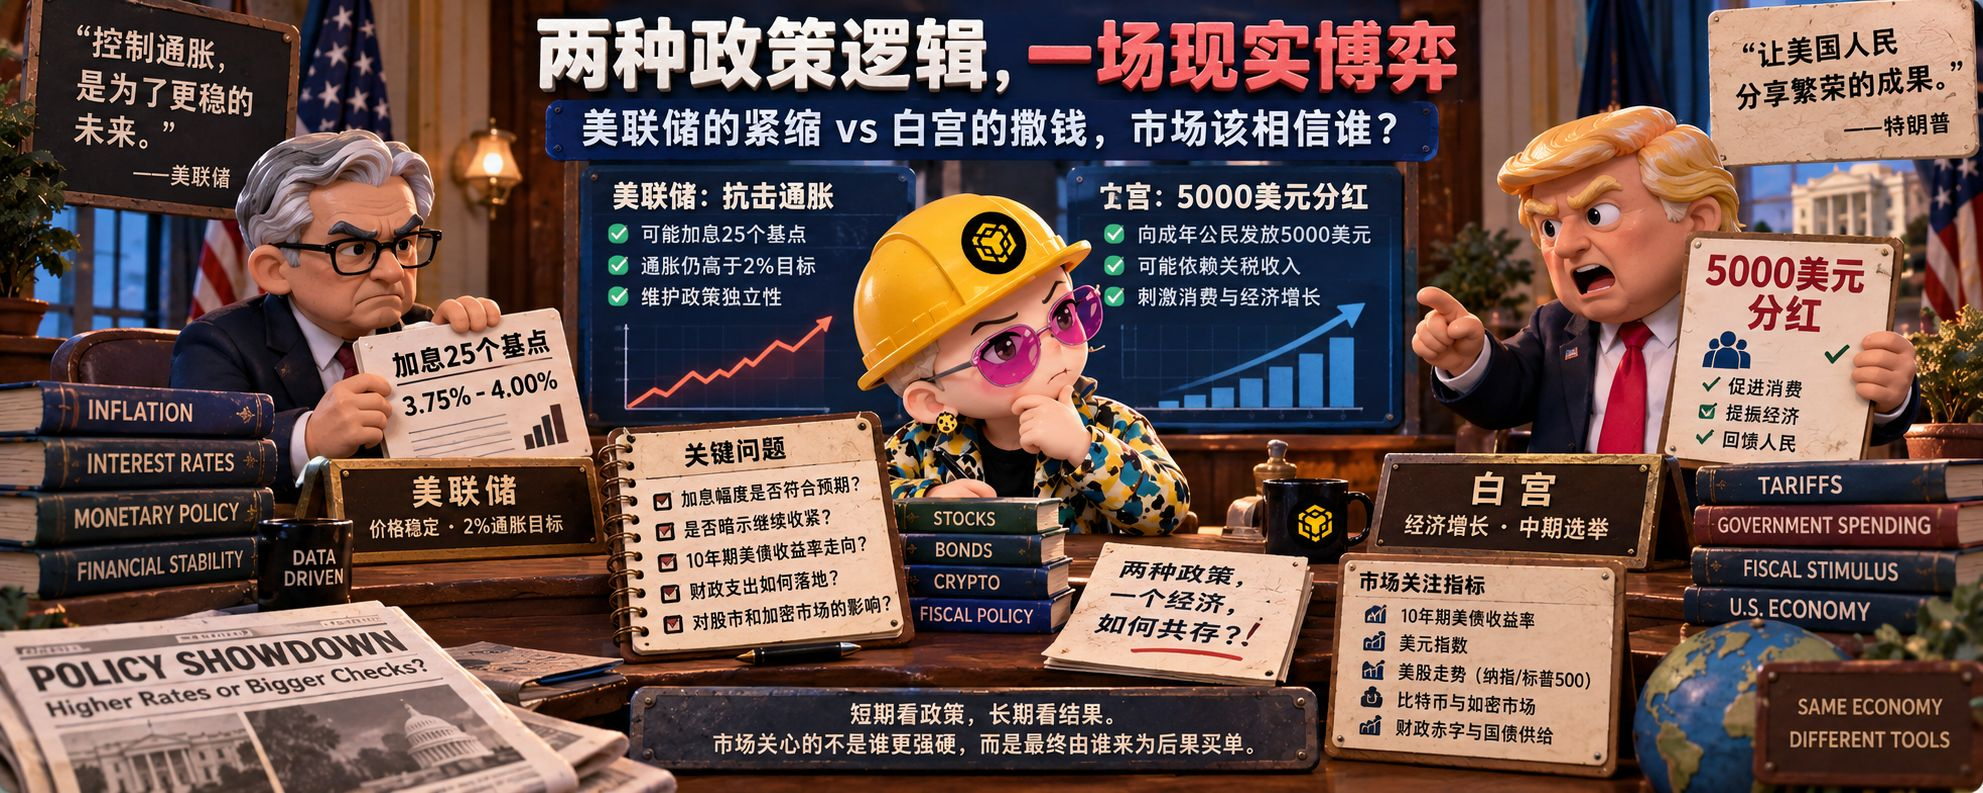
按美国约2.45亿名成年公民估算,每人5000美元意味着约1.2万亿美元的支出。 这不是普通的税收抵免,也不是规模有限的定向补贴,而是足以改变财政赤字、国债供给和居民消费预期的宏观政策。
它的资金来源目前并不清晰。关税收入可以提供一部分现金流,但很难覆盖如此庞大的支出。PBS援引税务研究机构的估算指出,过去的关税收入规模明显小于相关支票计划的成本;在新的5000美元方案下,关税收入可能也不足以承担支票的全部支出。 如果最终仍需要国会批准并通过发债融资,那么这项“分红”就不再是简单的政府返利,而是把未来财政收入提前变成今天的消费。
这会带来三个后果。第一,居民可能提前增加消费,令服务价格、住房和耐用品需求重新变得更有黏性。第二,市场会担心国债供给上升,要求更高的期限溢价。第三,如果通胀和长期利率同时走高,美联储就更难像白宫期待的那样迅速降息。
因此,白宫越强调“发钱”,美联储越可能强调自身不能被短期政治周期牵着走。美联储6月的官方声明已经明确表示,通胀仍高于2%的目标,委员会将致力于实现价格稳定。 今晚的争议重点,也许不是加不加息本身,而是主席凯文·沃什会不会释放出“后面还要继续加”的信号。
美股:加息未必立刻大跌,真正危险的是长端利率失控
在决议前,美股期货仍然小幅走高,纳斯达克100期货涨幅高于道指期货。这说明市场已经对25个基点的加息有较充分预期,短线资金并未把“加息”本身视为新的意外。
但这不代表美股风险已经解除。对股票估值尤其重要的,是长期利率和实际利率,而不是单独那25个基点。10年期美债收益率此前已经升至约5%,并创下2007年以来的高位,债券抛售正在给高估值科技股施加压力。
如果今晚出现以下组合,美股压力可能明显放大:美联储加息25个基点;点阵图或主席讲话暗示年内还会继续收紧;同时市场开始重新计入大规模财政支出。这样一来,短端利率受美联储控制,长端利率却被赤字和国债供给推高,收益率曲线可能出现更强的“财政主导”担忧。
科技股和高估值成长股会首先受到影响,因为未来现金流折现率上升会直接压缩估值。银行股的表现则更复杂:较高利率有利于净息差,但如果长债收益率急升并引发融资压力,银行资产负债表和商业地产风险又会重新进入视野。小盘股同样不轻松,它们更依赖融资和国内需求,既怕利率上升,也怕通胀挤压实际消费。
反过来,如果美联储虽然加息,却明确表示这只是一次“保险式”调整,且未来政策取决于数据,市场也可能出现“利空落地”。因此,今晚的交易重点不是只看红绿,而是观察三条线:美债10年期收益率、美元指数和纳斯达克相对标普500的表现。
加密市场:先被流动性打击,再被政治叙事拉扯
比特币在议息会议前已经跌破7.6万美元附近。报道显示,除了美联储加息预期和美债收益率上升,参议院未能推进《Clarity Act》的程序性投票,也打击了市场对美国加密监管框架尽快落地的期待。
这暴露出加密资产当前的双重属性。它一方面越来越受到美国政治和监管叙事影响,另一方面仍然是对美元流动性和实际利率高度敏感的风险资产。当市场相信政府会推动加密友好政策时,比特币可以受益于制度预期;当利率上升、美元融资趋紧时,资金又会迅速撤离高波动资产。
如果今晚美联储的措辞偏鹰,且10年期美债收益率继续上行,比特币、以太坊和高贝塔山寨币可能继续承压。此前数据显示,以太坊跌幅大于比特币,XRP、Solana等资产也出现更明显回撤。 这通常意味着市场正在降低风险敞口,而不只是对某一个币种进行调整。
反之,如果加息已经被充分定价,沃什在记者会上没有进一步强化紧缩预期,短线可能出现反弹。但需要注意,监管利好与财政撒钱并不能自动抵消高利率。对加密市场而言,最重要的变量仍然是真实流动性是否改善,而不是政府是否使用了“加密友好”或“分红”这样的政治语言。
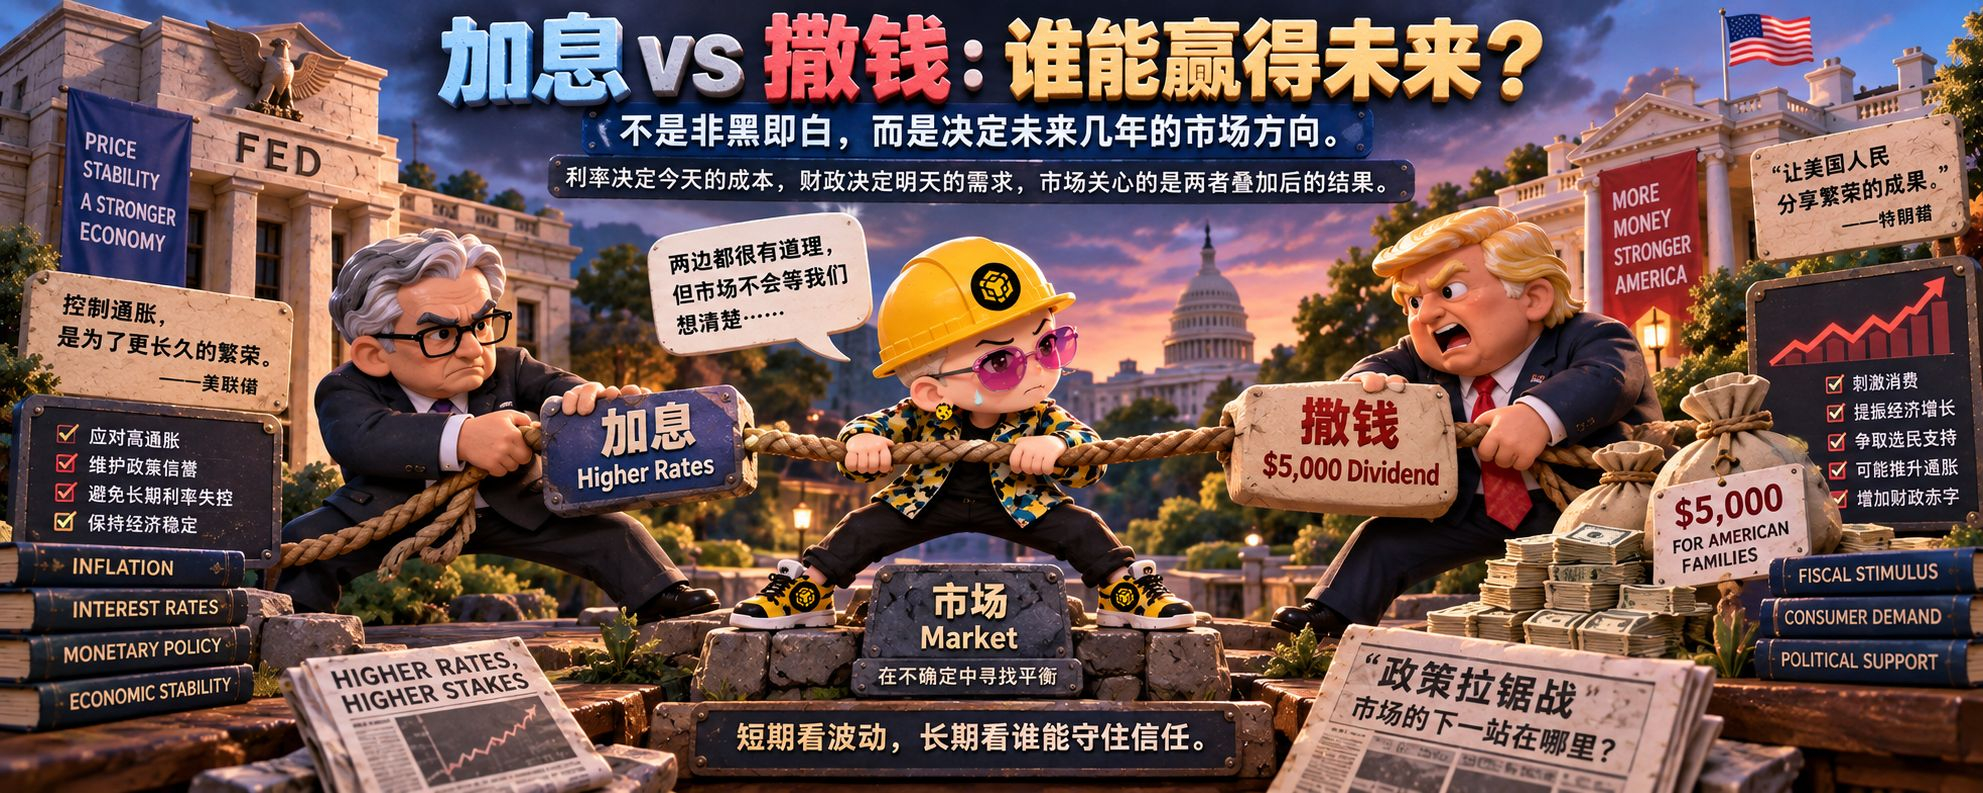
市场真正要定价的,是“政策互相抵消”之后的结果
白宫发钱,可能支持短期消费和风险偏好;美联储加息,则可能抑制信用扩张和资产估值。若两者同时发生,市场不会简单地选择“利好股票”或“利空加密”,而会进一步追问:这笔钱是否需要发债?通胀会不会再次上行?美联储是否必须加息更久?美国财政是否还能够以可接受的利率融资?
这也是今晚比“美联储和白宫会不会绝交”更值得关注的地方。央行独立性不是两位政治人物是否公开争吵,而是市场是否相信美联储仍然愿意为价格稳定付出经济和政治成本。如果投资者认为财政支出会不断抵消货币紧缩,便可能要求更高的长期利率作为补偿。
对美股而言,最坏的情形不是一次预期内加息,而是“利率高、赤字大、增长慢”的组合。对加密市场而言,最坏的情形也不是一次监管法案受挫,而是政治利好不断出现,却始终没有带来更宽松、更稳定的美元流动性。
所以,今晚或许不是美联储与白宫的“绝交之日”,却可能是市场开始重新计算两者政策冲突成本的一晚。白宫想用现金赢得选票,美联储想用利率赢回通胀预期;最终谁的叙事占上风,要看的是美债收益率,而不是演讲台上的口号。
风险提示:本文为基于公开信息的市场评论,不构成任何股票、基金、外汇或加密资产的投资建议。市场价格可能在议息声明、经济预测和新闻发布会期间快速波动。