


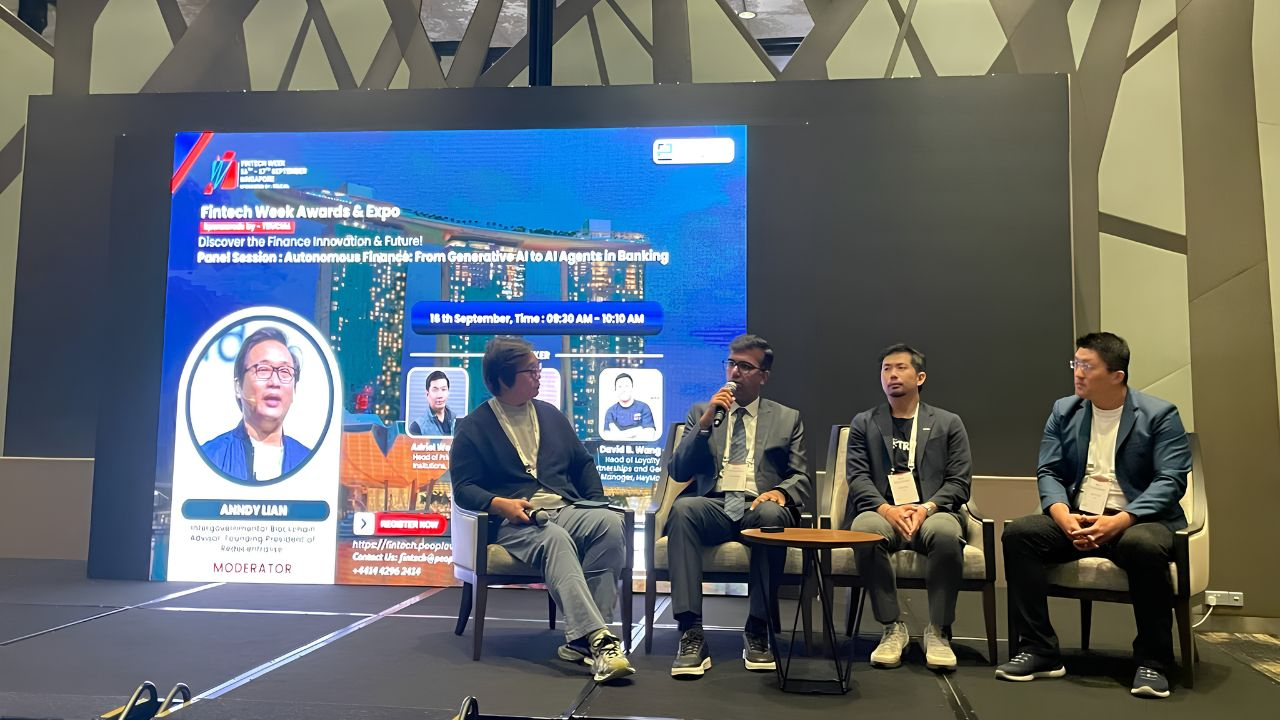
Industri keuangan bergerak cepat dari eksperimen generative AI menuju autonomous agent yang dapat mengeksekusi tugas, membuat rekomendasi, dan pada akhirnya melakukan transaksi atas nama pelanggan. Dalam diskusi panel berjudul “Autonomous Finance: From Generative AI to AI Agents in Banking,” moderator Anndy Lian, penulis buku terlaris Web4: The Age of Autonomous Intelligence, memandu para panelis David B. Wang dari HeyMax, Adriel Wong dari TRM Labs, dan Ankit Lathigara dari Nasdaq melalui peluang, hambatan, dan pertanyaan-pertanyaan manusia yang membentuk transisi ini.
Lian membuka dengan pertanyaan inti: “Apa peluang terbesar tunggal yang diciptakan agen AI bagi perbankan dalam tiga sampai lima tahun ke depan?” Menurut Wang, jawabannya adalah hiper-personalisasi. Bank selama ini membicarakan segmen pelanggan, tetapi AI akhirnya dapat memberikan hasil pada level individu. “Di sinilah AI menjadi sangat kuat, yaitu benar-benar menghadirkannya pada level yang individual… dan benar-benar menanggapi kebutuhan masing-masing individu berdasarkan pola perilaku mereka,” kata Wang. Ia berargumen bahwa bank memiliki “banyak data pengguna” — gaya hidup, perilaku pembelian, dan pola loyalitas — yang dapat diubah menjadi keterlibatan (engagement) yang jauh lebih tertarget.
Wong melihat peluang tersebut dari sisi kepatuhan dan operasi. Meski perhatian banyak tertuju pada pengalaman pelanggan di bagian depan (front-end), ia melihat nilai terbesar dalam jangka pendek ada pada efisiensi back-end. “Banyak dari penangkapan nilai itu memang ada di bagian belakang,” kata Wong. Ia menyoroti laporan DBS sebesar $1 miliar nilai ekonomi yang dihasilkan terutama melalui perbaikan proses yang digerakkan AI, seperti mengotomatisasi alur kerja kredit memo untuk manajer hubungan. Bagi Wong, kemampuan AI untuk memperpendek tenggat waktu dan mengurangi gesekan adalah tempat bank bisa menghasilkan nilai ekonomi secara langsung.
Lathigara setuju, seraya mencatat bahwa 70–80% biaya perbankan berada di operasi. Ia menjelaskan AI sebagai cara untuk merapikan sistem warisan (legacy) yang terfragmentasi dan membuat setiap kanal menjadi lebih cerdas. “AI akan menjadi fasilitator besar, atau kalau boleh saya sebut akselerator, dalam 12 sampai 18 bulan ke depan,” katanya. Di luar pengurangan biaya, ia melihat AI membantu bank memikirkan ulang cara mereka menggunakan modal manusia dan bagaimana mereka memberikan pengalaman, mirip seperti toko Apple yang menawarkan perjalanan pelanggan yang berbeda (terdeferensiasi).
Namun panel tersebut sama jelas mengenai hambatan-hambatan tersebut. Lathigara mengidentifikasi kepercayaan (trust) sebagai kemacetan utama. “Kepercayaan adalah tulang punggung untuk cara Anda mengotomatisasi,” katanya, sambil menjelaskan bahwa manusia harus mampu mempercayai hasil otomatis tanpa melakukan pengecekan ganda atau tiga kali atas setiap keputusan. Itu memerlukan penjelasan (explainability), penalaran langkah demi langkah, dan fungsi kepatuhan yang komprehensif yang dibangun ke dalam sistem AI.
Wong semakin menegaskan tantangan kepatuhan. “Banyak keputusan operasional maupun kepatuhan ini harus diaudit secara sangat ketat,” katanya. Di lingkungan yang teregulasi, AI kotak hitam (black-box) tidaklah cukup. Ia juga menekankan bahwa akuntabilitas tidak bisa didelegasikan kepada mesin. “Saya tidak berpikir ada yurisdiksi di dunia saat ini yang mengizinkan Anda menunjuk agen AI sebagai MLR Anda,” kata Wong, merujuk pada petugas pelaporan tindak pencucian uang (money laundering reporting officer). Bagi bank dan fintech, manusia harus tetap bertanggung jawab atas pelaporan regulasi dan liabilitas hukum.
Wang menambahkan bahwa budaya internal dan interoperabilitas masih menjadi hambatan praktis. Banyak bank masih merasa gentar terhadap AI, dan adopsi sering kali bergantung pada arahan dari atas ke bawah. Ia juga mencatat bahwa meski adopsi blockchain dan GenAI terus meningkat, interoperabilitas antar-sistem masih lemah. Nasihatnya bukan untuk menghindari AI, melainkan mencari mitra dan menguji solusi di lingkungan sandbox. “Jangan biarkan itu menjadi penghambat inovasi,” tegasnya.
Terkait peran manusia, Wang bersikap pragmatis. “AI bukanlah segalanya dan ujung dari semuanya,” katanya. “Pada akhirnya, ini adalah alat.” Nasihatnya kepada para bankir: “Jangan biarkan AI yang menjalankan Anda. Anda yang harus menjalankan AI.” Wong setuju, namun memperingatkan bahwa “human in the loop” bisa menjadi jalan licin jika itu justru menghadirkan kembali semua gesekan yang seharusnya dihilangkan oleh AI. Pertanyaan sebenarnya adalah tugas mana yang dapat didelegasikan dengan aman dan tugas mana yang harus tetap memikul akuntabilitas manusia.
Lathigara menyajikan pandangan empat kuadran tentang ekosistem keuangan: perusahaan teknologi, fintech, institusi besar yang teregulasi, dan regulator. Masing-masing akan bergerak dengan kecepatan yang berbeda. Kepatuhan berisiko tinggi dan fungsi keuangan tetap akan memerlukan pengawasan manusia, sementara tugas berisiko lebih rendah dan yang membutuhkan sentuhan (high-touch) dapat diotomatisasi.
Terakhir, Lian bertanya bagaimana kripto dan stablecoin cocok dengan era keuangan otonom. Wang melihat stablecoin terutama sebagai solusi antarbank atau solusi internal bank. “Saya pribadi melihat kripto lebih sebagai solusi antarbank… bukan dari sisi adopsi konsumen,” katanya. Wong melihat kasus penggunaan ritel yang lebih kuat ada pada pembayaran lintas batas dan remitansi, terutama ketika jalur fiat berjalan lambat. “Agen adalah lapisan orkestrasi, tetapi Anda tetap pada dasarnya membutuhkan jalur pembayaran,” kata Wong, sambil mencatat bahwa blockchain sudah mendukung penyelesaian atomik (atomic settlement). Lathigara menambahkan bahwa kripto telah mendorong bursa tradisional ke operasi 24/7 dan bahwa AI dapat mengubah kripto menjadi “uang yang dapat diprogram.” Namun ia mengingatkan: “Terlalu banyak transparansi juga tidak sehat pada satu titik waktu.”
Lian menutup dengan menatap ke depan: “Kecerdasan otonom akan mengubah semuanya, dari uang yang dapat diprogram (programmable money), kripto, hingga stablecoin, sampai jalur keuangan tradisional.” Pesan panel tersebut jelas: masa depan perbankan akan digerakkan oleh AI, tetapi harus dibangun di atas kepercayaan, kemampuan penjelasan, dan akuntabilitas manusia.