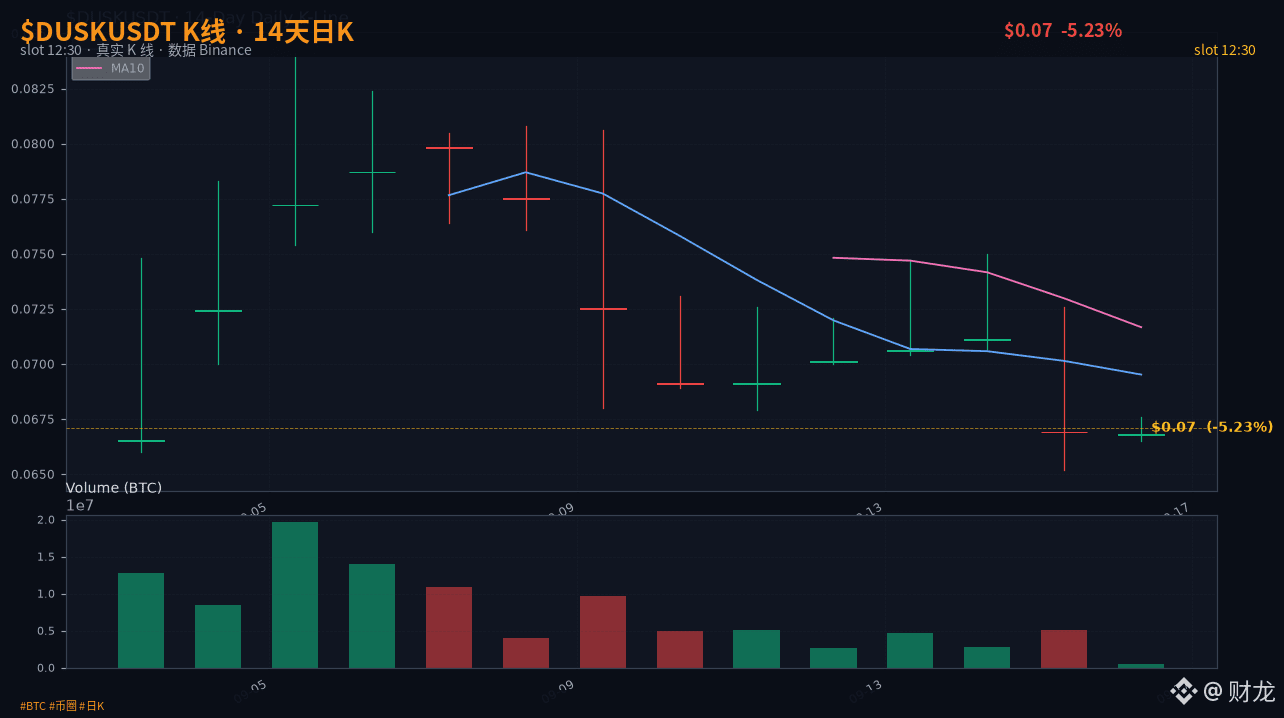

$DUSK 24 Dalam 24 jam turun 5,367% dari 0,0708 dolar terus-menerus “menggerus” hingga 0,0670, titik terendah intraday 0,0652, volume transaksi 24 jam sebesar 352 ribu USDT. Grafik candlestick terlihat kurang meyakinkan, tetapi garis yang diam-diam @Dusk tanam minggu ini, lebih layak dibedah daripada candlestick kali ini.
Pada 15 September, Dusk resmi merilis topik spesialisasi interoperabilitas RWA (dusk.network/news/rwa-interoperability); pada 11 September, mereka juga merilis use case trading-venues-secondary-markets. Dua tulisan ini bila digabung, sama-sama mengarah pada satu celah regulasi yang belum terselesaikan di bawah pengawasan Uni Eropa: aset RWA lintas rantai yang berpindah dari “rantai penerbitan asli” ke “rantai distribusi pasar sekunder”. Bagaimana hak investor, bukti kepemilikan, dan yurisdiksi regulasinya menyeberang? Dalam kerangka MiCA, penerbit menerbitkan di A chain mengikuti MiCA, aset berpindah ke B chain untuk pasar sekunder—hak dan tanggung jawabnya berada di pihak siapa?
Lisensi model seperti “settlement + trading” milik 21X menyelesaikan masalah satu rantai. NPEX menyelesaikan sisi di luar rantai. Namun untuk langkah lintas rantai, lisensi hanya bisa mengatur satu bagian; lapisan privasi pada public chain (pilihan selective disclosure Dusk) harus menjadi bagian lainnya yang menutup sambungan. #dusk #UniEropaBerizin
Secara praktik: sebuah manajer investasi di Belanda menerbitkan satu dana di A chain sesuai MiCA, asetnya kemudian berpindah ke B chain untuk pasar sekunder. Pada tahap lintas rantai ini, siapa yang menanggung biaya kepatuhan? Siapa yang mengambil alih tanggung jawab KYC/AML untuk investor ritel di B chain? Apakah lisensi NPEX bisa mencakup pasar sekunder setelah lintas rantai?
Menurut versi yang ada sekarang, bagian yang tidak dapat dijangkau lisensi tersebut—lapisan privasi public chain (selective disclosure di rantai ini)—harus membuat sambungan pada bagian lainnya. #sambunganRWAlintasrantai
Pada 15 September, Dusk resmi merilis topik spesialisasi interoperabilitas RWA (dusk.network/news/rwa-interoperability); pada 11 September, mereka juga merilis use case trading-venues-secondary-markets. Dua tulisan ini bila digabung, sama-sama mengarah pada satu celah regulasi yang belum terselesaikan di bawah pengawasan Uni Eropa: aset RWA lintas rantai yang berpindah dari “rantai penerbitan asli” ke “rantai distribusi pasar sekunder”. Bagaimana hak investor, bukti kepemilikan, dan yurisdiksi regulasinya menyeberang? Dalam kerangka MiCA, penerbit menerbitkan di A chain mengikuti MiCA, aset berpindah ke B chain untuk pasar sekunder—hak dan tanggung jawabnya berada di pihak siapa?
Lisensi model seperti “settlement + trading” milik 21X menyelesaikan masalah satu rantai. NPEX menyelesaikan sisi di luar rantai. Namun untuk langkah lintas rantai, lisensi hanya bisa mengatur satu bagian; lapisan privasi pada public chain (pilihan selective disclosure Dusk) harus menjadi bagian lainnya yang menutup sambungan. #dusk #UniEropaBerizin
Secara praktik: sebuah manajer investasi di Belanda menerbitkan satu dana di A chain sesuai MiCA, asetnya kemudian berpindah ke B chain untuk pasar sekunder. Pada tahap lintas rantai ini, siapa yang menanggung biaya kepatuhan? Siapa yang mengambil alih tanggung jawab KYC/AML untuk investor ritel di B chain? Apakah lisensi NPEX bisa mencakup pasar sekunder setelah lintas rantai?
Menurut versi yang ada sekarang, bagian yang tidak dapat dijangkau lisensi tersebut—lapisan privasi public chain (selective disclosure di rantai ini)—harus membuat sambungan pada bagian lainnya. #sambunganRWAlintasrantai