

Pratinjau rapat FOMC September—di saat probabilitas kenaikan 88,5% sudah tercantum dalam harga, di mana letak peluang perdagangan yang sesungguhnya? #美联储加息是否已成定局
Pada pukul 02:00 dini hari 17 September waktu Beijing, gedung marmer putih di Constitution Avenue, Washington, akan menyala lampunya. Kevin Wosch—yang baru saja menjabat sebagai Ketua Federal Reserve pada bulan Mei tahun ini—yang merupakan kubu “anti forward guidance”—akan mengumumkan keputusan suku bunga pertamanya selama masa jabatannya di sana. Kurang dari 26 jam dari saat ini, #FedRateWatch pasar sudah menuliskan jawabannya ke dalam harga: di Polymarket, probabilitas kenaikan 25 basis poin adalah 88,5%, mempertahankan suku bunga tetap 11,5%, dan penurunan 0,2%. Jadi ini bukan rapat untuk “menebak hasil”, melainkan rapat untuk “menebak langkah berikutnya”.
I. Angka-angka kelompok satu dan tiga: bagaimana ambang kenaikan suku bunga didorong terbuka
Kelompok pertama adalah inflasi. CPI total Agustus naik 0,4% secara month-on-month dan 3,4% year-on-year; core CPI naik 0,3% (ekspektasi pasar hanya 0,2%), dan year-on-year 2,4%. Core year-on-year memang perlahan menurun, tetapi momentum bulanan tidak ikut mendukung—kekakuan jasa inti menutupi pendinginan di sisi barang. Yang paling menyulitkan adalah PPI: Agustus month-on-month +0,4% dan year-on-year +5,4%; rincian energi terlihat jelas lebih tinggi—artinya belum ada “katup pengaman pelepas tekanan” di dalam pipa.
Kelompok kedua adalah pekerjaan. Tambahan nonfarm payrolls pada Agustus 162 ribu, sementara ekspektasi pasar sekitar 56 ribu—hampir tiga kali lipat dari perkiraan; tingkat pengangguran 4,1%, dan upah rata-rata per jam secara tahunan +3,1%. Data pekerjaan tidak memberi Federal Reserve alasan untuk “menunggu lagi”—ini yang paling mudah terlewat, namun juga yang paling menentukan.
Kelompok ketiga adalah harga minyak. Minyak Brent 109 dolar per barel, sebulan lalu masih 88,5 dolar—naik 23%. Situasi di Timur Tengah mengubah harga energi dari “noise latar belakang” menjadi “variabel inti”. Ekspektasi inflasi 1 tahun Universitas Michigan masih tinggi di 4,2%. Ketika kejutan sisi pasokan bertemu dengan ekspektasi yang belum mereda, bank sentral biasanya tidak akan “mengobservasi data lagi”, melainkan “membeli asuransi terlebih dulu”.
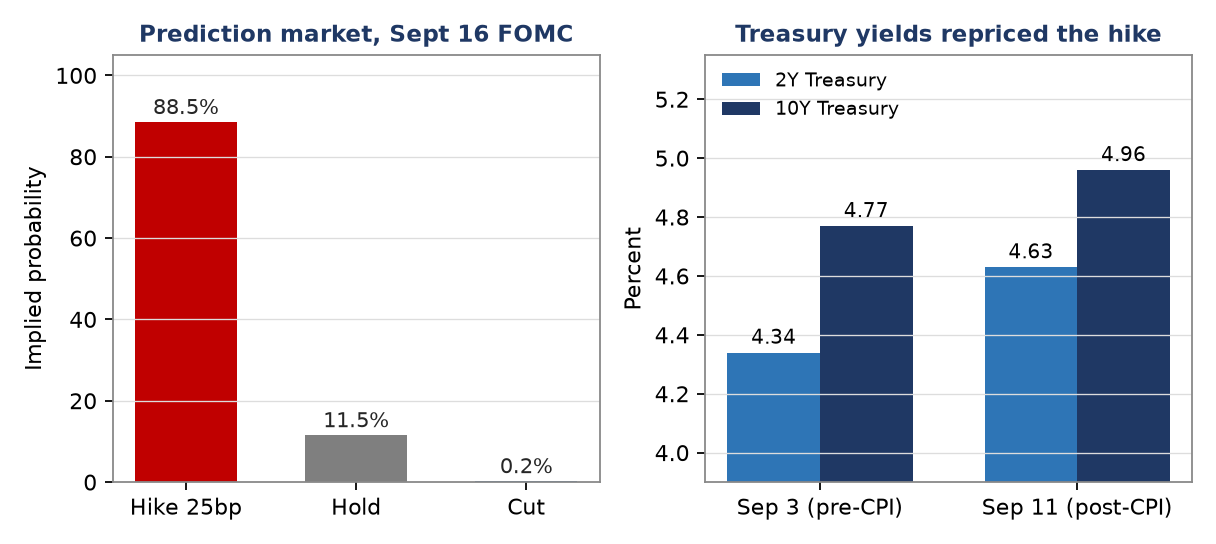
II. Apakah akan ada kenaikan suku bunga? Ya. Tapi bagian pertunjukan yang sesungguhnya bukan ada pada 25 basis poin itu
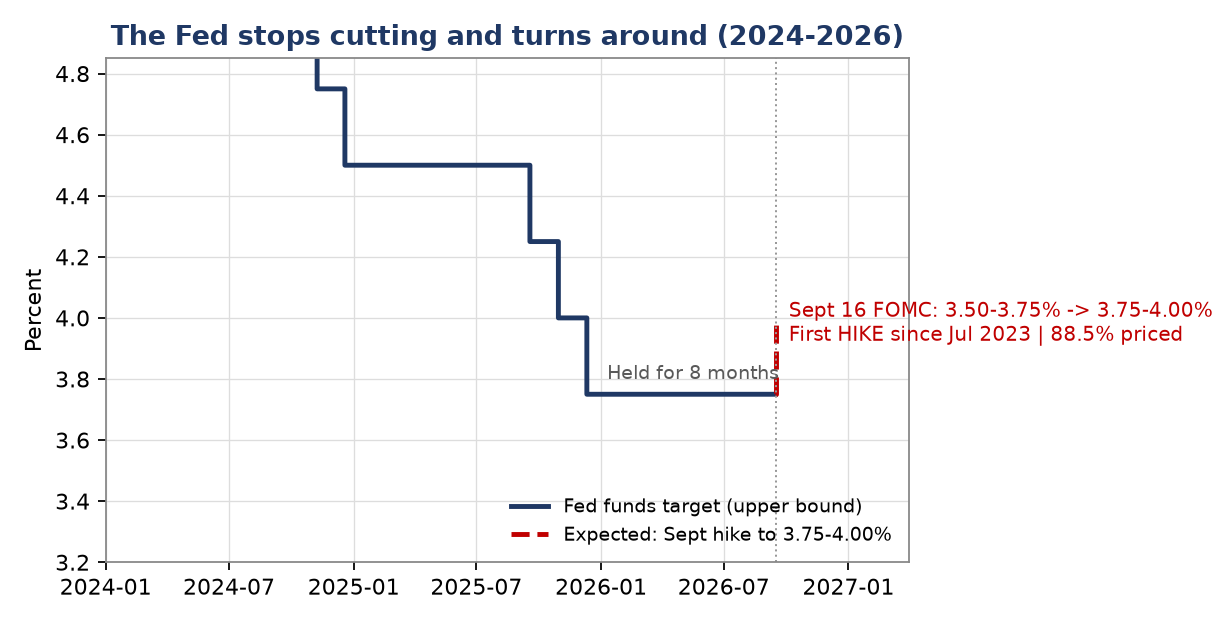
Angka suku bunga itu sendiri sebenarnya paling tidak penting: rentang target dari 3,50%-3,75% naik menjadi 3,75%-4,00%. Ini akan menjadi kenaikan suku bunga pertama Fed sejak Juli 2023, dan juga perubahan arah pertama setelah pemotongan suku bunga pada bulan Desember tahun lalu. Jika suatu hasil sudah dipatok harga dengan probabilitas lebih dari 88%, volatilitas pada saat pengumuman biasanya kecil. Informasi sesungguhnya tersimpan dalam tiga hal di jendela 30 menit.
Pertama, hasil suara. Rapat bulan Juli mempertahankan rasio 9 banding 3; sudah ada tiga anggota yang memilih kenaikan suku bunga. Jika pada bulan September suara penolakan hanya tinggal satu atau dua lembar, dan arahnya adalah “seharusnya dinaikkan lebih banyak”, maka komite masih sedang tarik-ulur; tetapi jika suara penolakan berasal dari “tidak seharusnya dinaikkan”, barulah itu kejutan paling hawkish dari kali ini.
Kedua, dot plot. Ini adalah hal unik untuk rapat September. Pada dot plot bulan Juni, 9 orang mendukung setidaknya sekali kenaikan dalam tahun ini, 8 orang mendukung tidak melakukan apa-apa, dan 1 orang mendukung pemotongan suku bunga. Median akhir tahun 2026 3,8%, dan tahun 2027 dinaikkan dari 3,1% menjadi 3,6%, sementara suku bunga netral jangka panjang tetap 3,1%. Perhatikan: angka 3,8% itu sendiri adalah hasil seri. Sembilan orang di 3,9% ditambah delapan orang di 3,6%; median diambil rata-rata, lalu dibulatkan—menjadi 3,8%. Angka ini tidak berarti mereka “memproyeksikan kenaikan sekali”; hanya berarti mereka kurang satu suara untuk memutuskan kesimpulan. Setelah voting tanggal 16 September diputuskan, median ini akan melompat secara mekanis menjadi 3,9%.
Ketiga, apakah Wash punya “titik”. Pada bulan Juni, ia tidak mengajukan prediksi satu pun ke slot. Jika kali ini, di bawah namanya muncul satu titik, maka titik itu adalah kalimat termahal yang ia berikan—pasar akan memaknainya sebagai panduan ke depan yang tidak dimasukkan dalam pernyataan resmi.
III. Aksi sekali jalan, atau awal dari siklus kenaikan suku bunga dalam periode lebih panjang?
Penilaian saya: ini adalah langkah pertama dari kenaikan suku bunga model “kalibrasi”, bukan pembukaan siklus pengetatan baru; tetapi ini juga jelas bukan awal dari kondisi longgar. Ada tiga alasan.
Pertama, penyakitnya bersifat struktural, bukan kuantitas total. Core year-on-year 2,4% tidak jauh dari target 2%; masalahnya ada pada momentum bulanan dan transmisi sekunder dari energi. Penyakit ini bisa “dikunci” ekspektasinya dengan satu sampai dua suntikan pencegahan. Tapi jika benar-benar ingin mendorong suku bunga kembali ke atas 5%, biayanya adalah ongkos fiskal di atas level imbal hasil obligasi tenor 10 tahun (yang sudah 5,00%), serta kondisi pekerjaan yang baru saja mulai longgar.
Kedua, pasar sudah menjawab untuk Anda. Opsi “aksi sekali jalan” hampir tidak ada di harga. Di Polymarket, probabilitas “tidak akan ada penurunan suku bunga pada 2026” adalah 93,8%; konsensus penjual bergeser dari “sekali dalam tahun ini” menjadi “September + Desember dua kali”; bahkan TD Securities sampai memberi tiga kali. Setelah rilis CPI, EY-Parthenon langsung mengubah penilaian dari “mempertahankan” menjadi “menaikkan suku bunga”.
Ketiga, “periode lebih panjang” juga tidak punya bahan bakar. Dot plot bulan Juni mengangkat median tahun 2027 menjadi 3,6%, dan 2028 Maret menjadi 3,4%, sementara tingkat suku bunga netral jangka panjang 3,1%. Jalur yang dibayangkan komite sendiri adalah “naik sekali, lalu turun sekali lagi tahun depan”—platform di level tinggi, bukan pengetatan berkelanjutan.
Di sini harus dibedakan tegas dengan tahun 2022. Pada Maret 2022 saat Fed memulai kenaikan suku bunga, suku bunga kebijakan berada di 0-0,25% dan inflasi total di atas 8%—itu dikejar oleh inflasi. Hari ini permainannya benar-benar berbeda: effective federal funds rate sudah 3,63%, inflasi total 3,4% dan inti 2,4%, sementara pengangguran 4,1%. Artinya, yang dipegang Wash bukan “alat pemadam kebakaran”, melainkan “kunci pas kalibrasi”: tujuannya bukan menjatuhkan ekonomi ke dalam resesi, melainkan menurunkan toleransi pasar terhadap inflasi. Perbedaan inilah yang menentukan bahwa aset berisiko menghadapi “penyesuaian valuasi”, bukan “penarikan likuiditas”.
Ringkas satu kalimat: ini rapat untuk mengonfirmasi “higher for longer” (lebih lama di level tinggi), bukan rapat untuk memulai “putaran baru” siklus kenaikan suku bunga. Pembagian probabilitas saya adalah—Skenario dasar (55%): naik sekali pada September, lalu lihat harga minyak kuartal keempat dan kondisi pekerjaan pada Desember; persimpangan sesungguhnya baru di 2027. Skenario hawkish (30%): dot plot menunjukkan dua kali atau lebih dalam setahun, dan Wash secara tegas menyatakan “jika inflasi tidak turun, akan tetap menaikkan”. Kejutan dovish (15%): tidak ada kenaikan minggu ini, tapi ini probabilitas kecil dan tidak menguntungkan kredibilitas kebijakan.
IV. $BTC $QQQ $XAUT : tiga skenario akan berjalan seperti apa
Lihat koordinat saat ini (per 15 September). BTC 76.520 dolar, turun -3,0% dalam 24 jam dan -2,5% dalam 7 hari, tapi masih +21,7% untuk 30 hari. Kenaikan bulan Agustus sekitar 28%, dan pada awal September sempat menyentuh tertinggi 82.300 dolar. Sentimen on-chain tidak panas: funding rate kontrak perpetual BTC hanya 0,009%/8 jam (annualisasi sekitar 3,3%), menandakan posisi long tidak crowded. Total kapitalisasi kripto 2,62 triliun dolar, BTC menyumbang 58,4%.
Nasdaq 25.968 poin, sebulan -2,9%; Nvidia 211 dolar, sebulan -6%. Selain suku bunga, perdebatan tentang belanja modal AI (artikel yang dipicu oleh CEO Anthropic yang menyebabkan koreksi saham chip) juga menekan valuasi. Imbal hasil obligasi AS tenor 10 tahun 5,00%, sementara sebulan lalu 4,70%. Emas 4.336 dolar, sebulan -2,3%, sudah terkoreksi 22% dari puncak 52 minggu 5.586 dolar—ini aset yang paling jujur: begitu suku bunga riil naik, ia lebih dulu menunduk.
Ada satu rantai penularan lain yang mudah terabaikan: dolar. Indeks dolar saat ini 99,6, tepat di pinggir bawah ambang 100. Jika skenario hawkish mendorongnya melewati 100, tekanan akan mengalir lewat satu rantai—dari mata uang negara berkembang, saham Korea, komoditas, hingga semua aset berisiko yang dihargai dalam dolar. Korelasi negatif BTC dengan indeks dolar dalam dua tahun terakhir lebih stabil daripada korelasi positifnya dengan Nasdaq. Inilah juga alasan saya tidak menjadikan “naik atau tidak naik suku bunga” sebagai satu-satunya variabel BTC: kartu pembunuh sesungguhnya adalah kombinasi “kenaikan suku bunga + dolar menguat”.
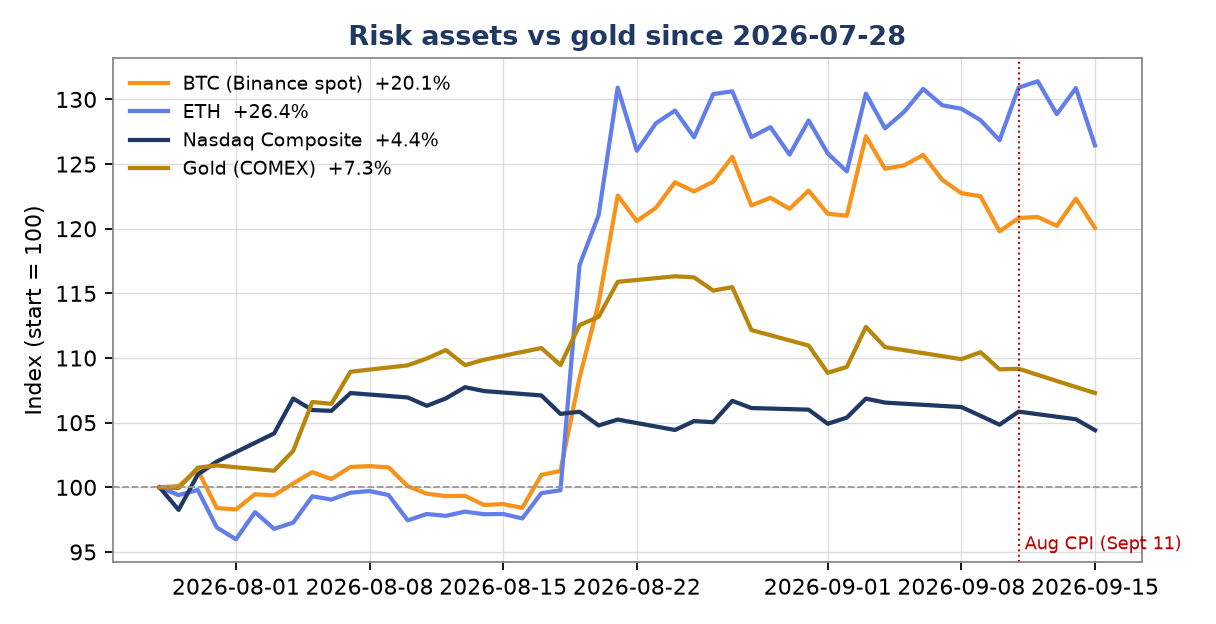
Skenario A (dasar, 55%, kenaikan + pernyataan yang relatif moderat): kabar buruk sudah keluar. Setelah keputusan, BTC terlebih dulu “ditusuk” ke 74.000-75.000, lalu kembali ke 78.000-80.000; Nasdaq rebound korektif 1%-2%; emas membentuk dasar di sekitar 4.300.
Skenario B (30%, kenaikan + dot plot hawkish): imbal hasil obligasi AS tenor 2 tahun menembus 4,8%, indeks dolar pecah 100, dan “double kill” pada suku bunga riil. BTC turun ke 72.000-74.000, skenario ekstrem ke 70.000; Nasdaq turun lagi 3%-5%; emas mundur dulu ke 4.200. Dalam kondisi seperti ini, jangan buru-buru bottom fishing—tunggu sampai semuanya jatuh selesai.
Skenario C (15%, tidak naik suku bunga): rebound agresif aset berisiko—BTC menembus dan bergerak di atas 82.000, Nasdaq +2%; emas yang paling ragu—turunnya dolar adalah katalis positif, dan kegagalan ekspektasi kenaikan suku bunga juga positif, arahnya tetap ke atas.
Bullish atau bearish? Jangka pendek lihat koreksi, jangka menengah lihat struktur: kenaikan BTC 30 hari sebesar +21,7% perlu dicerna sebagian sebelum peristiwa. Selama tidak kehilangan 72.000, saya definisikan sebagai kelanjutan kenaikan, bukan pembalikan tren. Tapi terus terang, bagi orang yang menjadikan bitcoin sebagai aset jangka panjang, jawaban dari pertanyaan ini tidak memengaruhi langkah saya—arah hanya menentukan “berapa banyak saya beli”, bukan “apakah saya beli atau tidak”.
V. Rencana saya berdagang: serahkan posisi pada disiplin, bukan pada prediksi
Saya bukan trader yang bertumpu pada peristiwa; saya sedang menata aset untuk diri saya di masa depan. Jadi dalam operasi BTC saya tidak ada bagian “menebak hasil kenaikan suku bunga”.
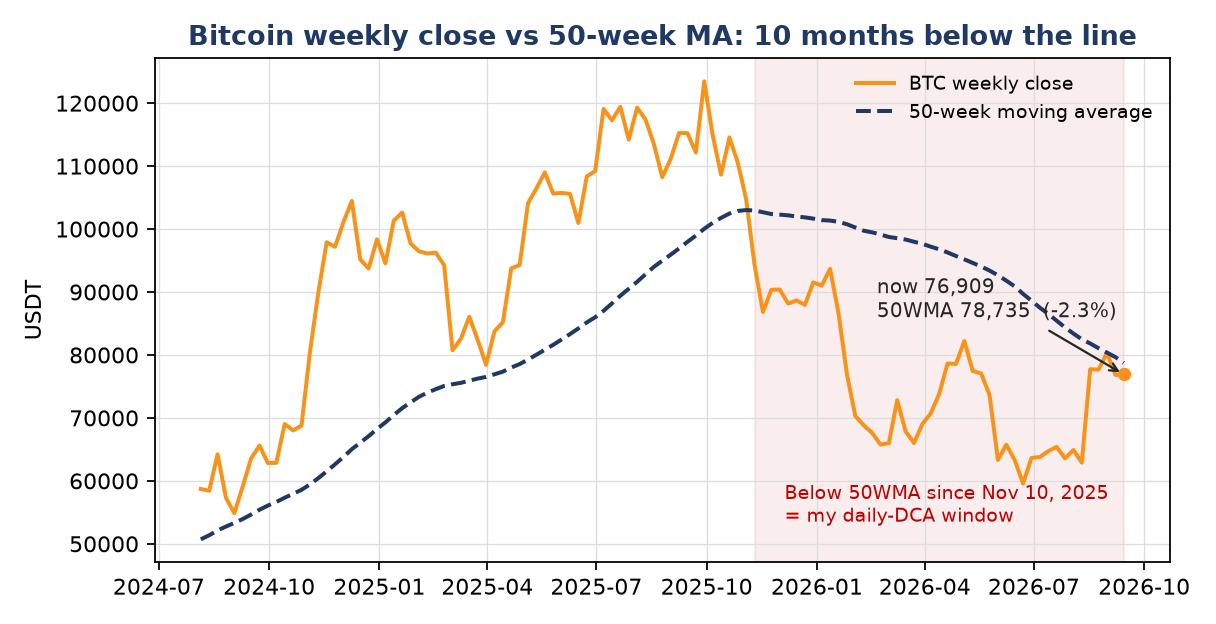
1. BTC: hanya ada dua aturan. (1) Jika harga berada di bawah moving average 50 minggu, saya membeli tetap 50U setiap hari—tidak melihat titik, tidak menunggu berita, tidak memakai leverage, dan tidak melakukan short. Pada pekan 10 November 2025, BTC pertama kali ditutup di bawah moving average 50 minggu; sampai hari ini sudah sekitar 10 bulan, dan DCA saya tidak pernah berhenti sehari pun. (2) Jika harga kembali menembus moving average 50 minggu dan bertahan (garis ini saat ini 78.737 dolar, sekitar 2,2% di atas harga saat ini), saya berhenti menambah posisi—saya hanya memegang, dan menyimpan “peluru” untuk penembusan berikutnya ke bawah. Kenapa aturan ini ditulis dalam artikel prediksi sebelum kenaikan suku bunga? Karena probabilitas 88,5% dan kenaikan +21,7% dalam 30 hari bagi DCA justru hanyalah kebisingan. Musuh sesungguhnya DCA hanya dua: rasa takut ketika turun ke bawah 70.000—itu justru sinyal bahwa jendela diperpanjang; saya akan menaikkan DCA harian dari 50U menjadi 100U. Dan dorongan untuk mengejar saat harga melonjak ke atas 80.000—tepat itulah saatnya harus berhenti.
2. Saham teknologi: jangan pasang tuas untuk Nasdaq. Jika indeks jatuh menembus 25.500, beli QQQ bertahap; Nvidia mengincar level psikologis 200—sekarang jangkar valuasi narasi AI adalah suku bunga, bukan daya komputasi.
3. Emas: tidak mengejar posisi short. Penurunan 22% sudah mengunci sebagian besar kenaikan suku bunga riil. Rentang 4.200-4.300 adalah area saya untuk membangun posisi bertahap; pemicu bullish sesungguhnya adalah “harga minyak terus berada di atas 100 dolar + pekerjaan mulai melemah”—itulah titik awal trading untuk stagflasi (terjebak inflasi tinggi).
4. Tulis syarat kegagalan dengan jelas: jika dot plot mengangkat median 2027 ke 3,9% ke atas (yang berarti tahun depan juga tidak ada pemotongan suku bunga), maka pusat penetapan harga aset berisiko harus bergeser turun satu level. BTC akan ke bawah 70.000. Namun bagi orang yang melakukan investasi rutin (DCA), ini bukan sinyal untuk cuti total, melainkan sinyal bahwa jendela DCA diperpanjang—yang saya ubah adalah berapa banyak saya beli setiap hari, bukan apakah saya beli atau tidak. Sebaliknya, jika Wash di konferensi pers menekankan bahwa “ini adalah penarikan kembali pelonggaran yang berlebihan tahun lalu, bukan awal pengetatan”, maka itu adalah titik beli terbaik untuk kuartal ini.
VI. Ditulis sebelum lampu menyala
Cahaya di pukul dua dini hari itu sebenarnya tidak menerangi suku bunga, melainkan kredibilitas. Bank sentral yang menekan inflasi dari level tinggi menuju sekitar 3% kini sedang berada di posisi paling canggung: datanya belum cukup untuk membuktikan kenaikan itu wajib, namun ekspektasi tidak mengizinkan mereka tetap diam. Pilihan yang harus dibuat Wash pada dasarnya adalah menggunakan kepastian hari ini untuk “membayar balik” ruang kebijakan tahun depan dan tahun berikutnya.
Pelajaran pasar selalu seperti itu: yang menentukan harga tidak pernah 25 basis poin itu sendiri, melainkan apa yang diyakini orang setelah 25 basis poin tersebut. Bagi investor jangka panjang, jawabannya malah lebih sederhana—jangan nebak 25 basis poin; ubah setiap penurunan menjadi peluang beli, dan biarkan waktu bekerja untuk Anda. Setelah lampu menyala, ceritanya baru mulai.
Artikel ini adalah analisis prediksi sebelum peristiwa, dengan data hingga penutupan pasar 15 September 2026 pukul 23.00 waktu Timur AS (北京时间 16 September dini hari). Sumber data: Biro Statistik Tenaga Kerja AS (BLS), Economic Data dari Federal Reserve (FRED), FedWatch dari CME, Polymarket, Binance, CoinGecko, Yahoo Finance, TIO Markets.