
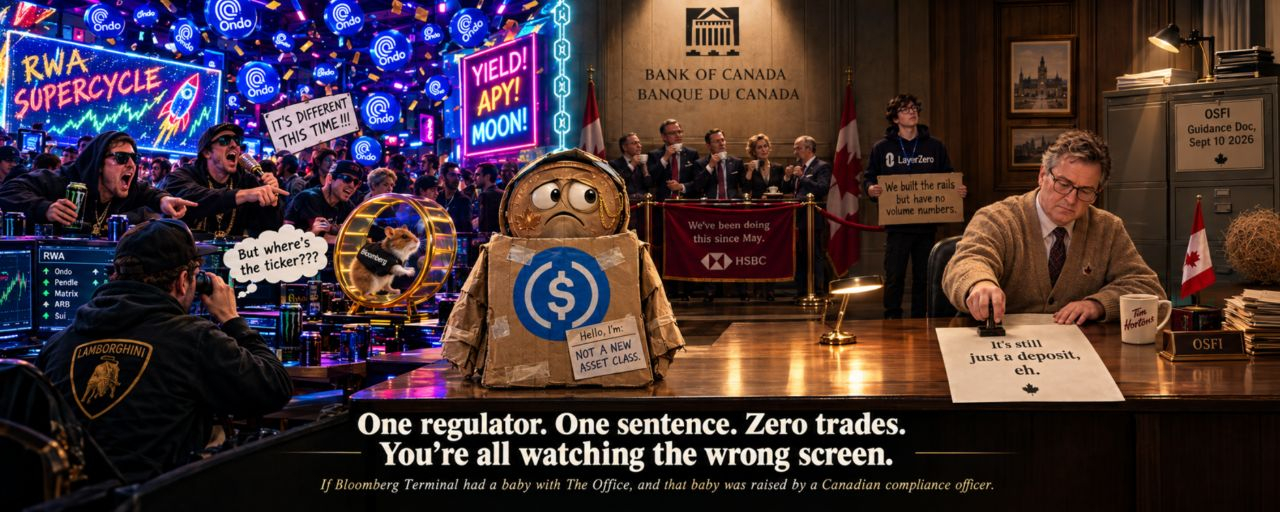
Deposito yang ditokenisasi bukanlah stablecoin, bukan produk hasil (yield), dan bukan ticker—setidaknya belum. Cerita sesungguhnya adalah regulator yang memberi bank alasan neraca keuangan untuk memindahkan dolar ke atas-rantai (on-chain).
Ini garis waktu saya minggu ini, dan itu sama seperti punyamu: $ONDO naik, Treasury yang ditokenisasi ikut naik, seseorang di balasanmu menyebutnya "supercycle RWA". Oke. Tak ada di antara kalian yang membahas hal yang sebenarnya penting.
Itu tidak terjadi dalam sebuah bagan. Itu terjadi di dalam sebuah dokumen dari regulator perbankan Kanada yang mungkin baru dibaca oleh sekitar empat ratus orang di Bumi.
10 September 2026. OSFI Kanada mengeluarkan pernyataan yang terdengar seperti kalimat paling membosankan di keuangan: sebuah deposit tidak menjadi hal legal yang berbeda hanya karena kamu menaruhnya di blockchain. Tokenized deposits bukan kelas aset baru. Itu deposit bank. Memakai kostum saja.
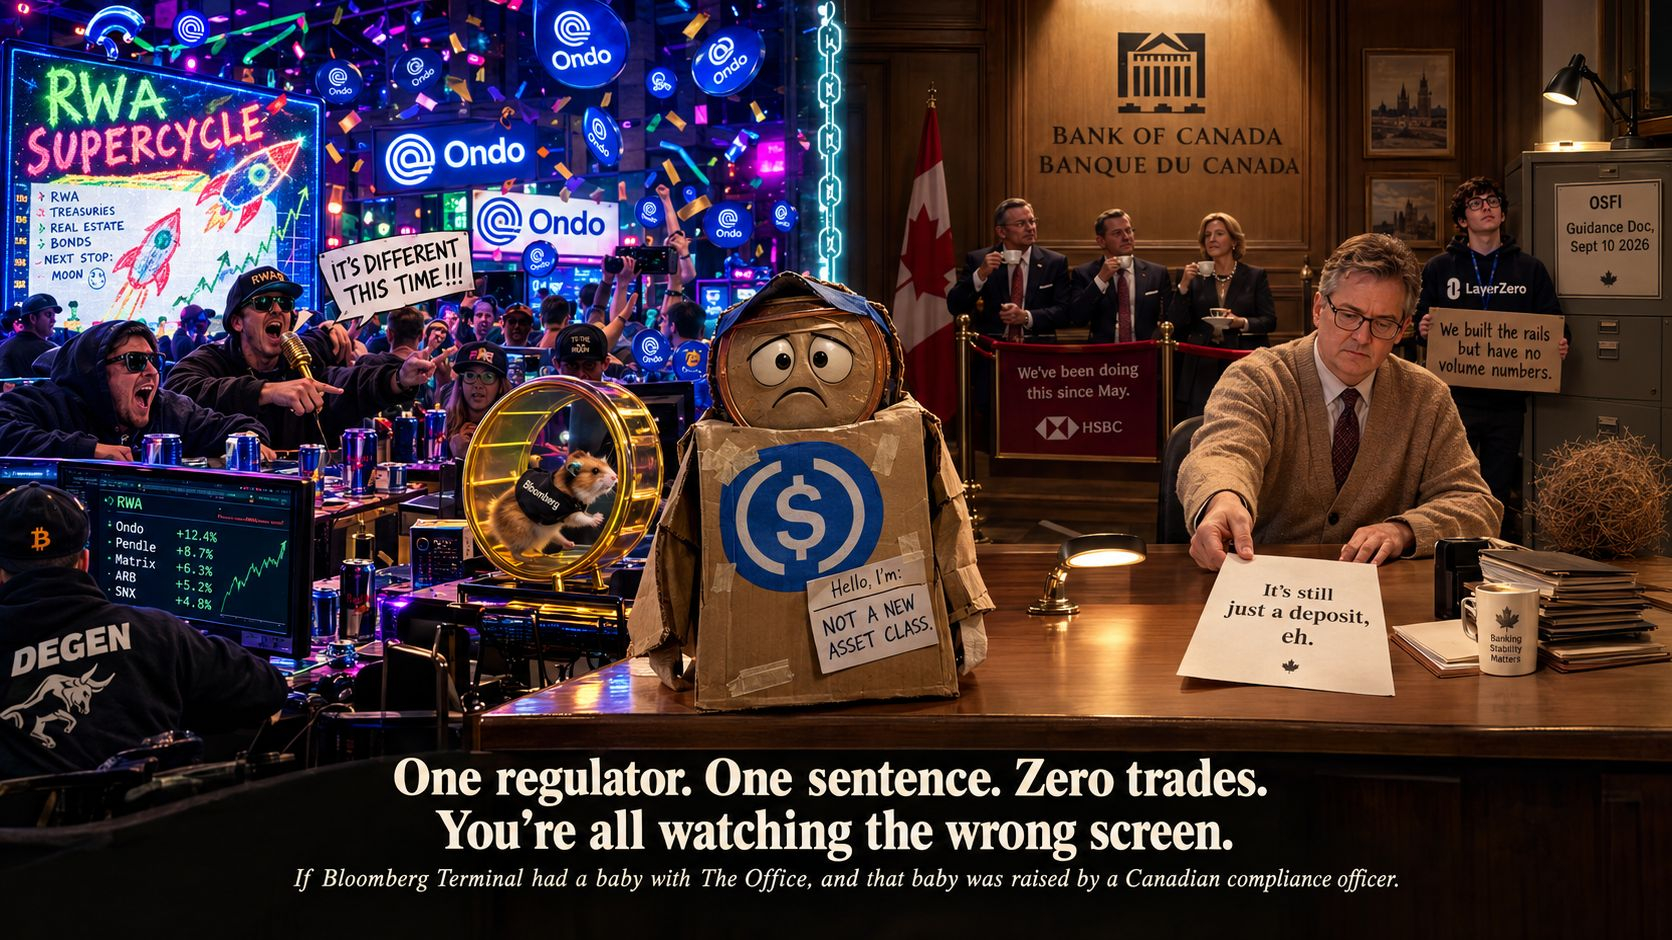
Coba duduk sebentar dengan itu, karena ini bekerja lebih keras daripada yang terlihat.
Artinya, sebuah bank tidak perlu menjadi penerbit stablecoin untuk menaruh dolar di-chain. Mereka hanya bisa... memakai charter yang sudah mereka miliki. Dan ini berarti regulator baru saja memberi tahu pasar, secara tertulis, bahwa "uang bank di blockchain" dan "stablecoin" adalah dua makhluk yang berbeda — meskipun buat kamu dan aku di layar, mereka terlihat persis sama. Satu hari juga, OSFI menjatuhkan pedoman modal 2027-nya, dan memberikan perlakuan seperti bank untuk qualifying tokenized deposits, bukan hukuman bobot risiko kripto seperti biasanya. Nah, bagian itu yang benar-benar aku pedulikan. Itu bukan regulator yang bersikap baik. Itu regulator yang memberi bank alasan di neraca untuk melakukan ini.
Ini yang membuatnya soal timing, bukan sekadar omongan. Pipa-pipanya sudah dipasang sebelum aturan itu muncul. Kembali pada bulan Juli, LayerZero dan Keeta mengumumkan bahwa mereka telah membangun infrastruktur untuk memindahkan tokenized bank deposits secara native di Ethereum, Solana, Base, dan chain milik Keeta sendiri — sembilan mata uang di roadmap. Tujuh minggu sebelum regulator menyusul teknologinya. HSBC sudah menjalankan versi live di Hong Kong sejak Mei. BNY menjalankan satu versi di luar sana dengan buku kustodian di atas $57 triliun. Sebuah bank Inggris sedang menyiapkan tokenisasi seperempat miliar pounds untuk simpanan ritel yang benar-benar ada.
Biar aku luruskan: apa yang sebenarnya aku tahu versus apa yang cuma aku duga.
Aku tahu sekarang bank punya dasar hukum yang lebih bersih dan perlakuan permodalan yang lebih baik untuk menerbitkan deposit token di-chain. Aku tahu jalurnya untuk memindahkan uang itu ada. Yang tidak aku tahu — yang masih sekadar pembacaan tentang insentif — adalah apakah bank benar-benar akan cukup agresif sampai bisa menarik volume settlement sungguhan dari USDC dan USDT. Itu cerita yang menurutku meyakinkan. Tapi itu belum fakta. Jangan biarkan aku atau siapa pun menjualnya ke kamu sebagai satu hal.
Di sinilah seluruh payung "RWA" langsung runtuh kalau kamu mengusiknya. Tokenized deposits itu bukan permainan yield. Mereka tidak bertarung dengan Treasuries untuk modalmu seperti OUSG. Mereka bertarung dengan stablecoin untuk arus settlement — permainan yang berbeda, pemenang yang berbeda. Ondo sama sekali tidak terekspos pada ini. Nol. Kebanyakan dari timeline kamu yang menyebutnya "perdagangan RWA" sebenarnya tidak ada sedekat itu dengan hal yang sedang aku jelaskan.
Sekarang izinkan aku berdebat dengan diriku sendiri sebentar, karena aku tidak akan memberikan cerita yang rapi dan pura-pura tidak ada retaknya.
Ini sebenarnya bukan informasi rahasia. Penggelaran HSBC, produk BNY, dan pernyataan Bank of England secara terbuka bahwa mereka lebih menyukai tokenisasi ketimbang stablecoin — pers di TradFi sudah menulis ini sejak awal tahun. Jadi, apa kelebihannya? Bukan pada faktanya. Melainkan karena tidak ada siapa pun di kripto yang menggambar garis pemisah antara "bank deposit token" dan "stablecoin" serta "produk yield RWA" sebagai tiga hal terpisah. Kalian semua mengelompokkannya jadi satu keranjang dan menonton angka yang keliru.
Dan inilah bagian yang sebenarnya harus mengganggumu kalau kamu sedang mencari trade: tidak ada. Tidak yang rapi. LayerZero dan Keeta membawa sedikit paparan, tapi tipis, dan terkubur di bawah belasan hal lain yang dilakukan protokol-protokol itu. Kamu bisa sepenuhnya memahami pergeseran ini dan tetap tidak tahu harus menaruh uang di mana. Entah itu artinya masih awal. Atau artinya ini akan tetap jadi cerita yang tidak pernah mendapat ticker. Aku belum tahu yang mana, dan aku tidak akan berpura-pura tahu.
Jadi jangan pantau harga untuk yang satu ini. Pantau regulator kedua — AS, Inggris, UE, siapa pun yang berada di sekitar G7 — yang menempelkan versi bahasannya sendiri seperti OSFI di kertas dalam dua kuartal ke depan. Pantau apakah Keeta atau LayerZero benar-benar mempublikasikan angka yang nyata, karena saat ini tidak ada satu pun figur publik yang menyajikan angka volume untuk produk ini. Nah, lubang di keseluruhan tesis itu, dan aku tidak akan menyembunyikannya dari kamu. Pantau adanya bank yang berkata "persaingan tokenized deposits" dan "stablecoin" dalam satu kalimat di panggilan pendapatan yang benar-benar terjadi, bukan rilis pers dengan foto stok orang berjabat tangan.
Kalau tidak ada itu yang muncul dalam dua kuartal ke depan — kalau OSFI satu-satunya yang pernah mengatakannya secara terang-terangan, dan tidak ada siapa pun yang merilis satu angka pun — maka aku keliru saat menyorotnya. Itu cuma catatan kaki dari satu regulator di satu negara, dan itu tidak akan ke mana-mana.
Sekarang ini baru pola fakta tanpa trade yang melekat. Aku sedang memantau apakah itu berubah. Kamu juga harus.