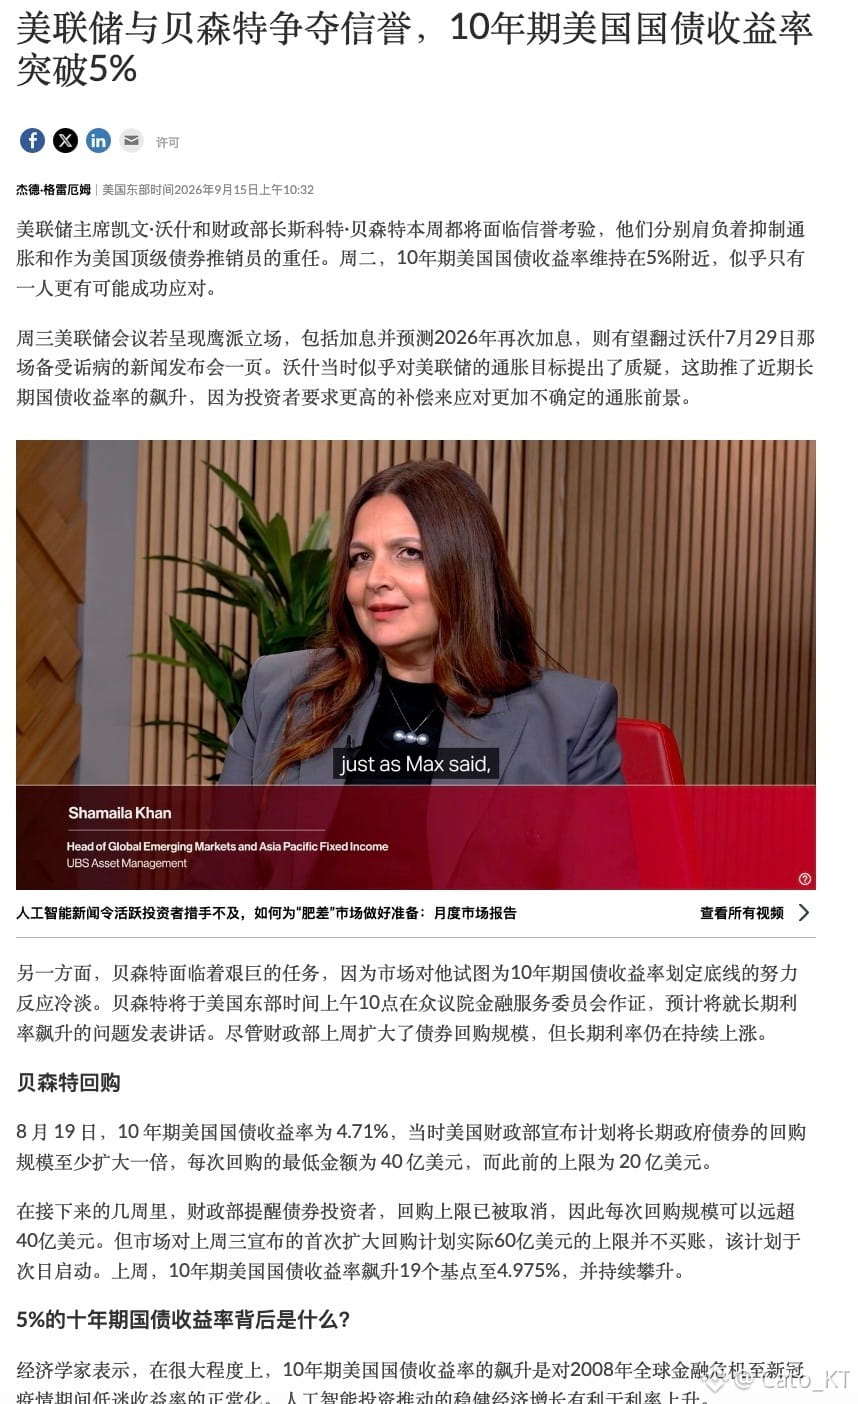
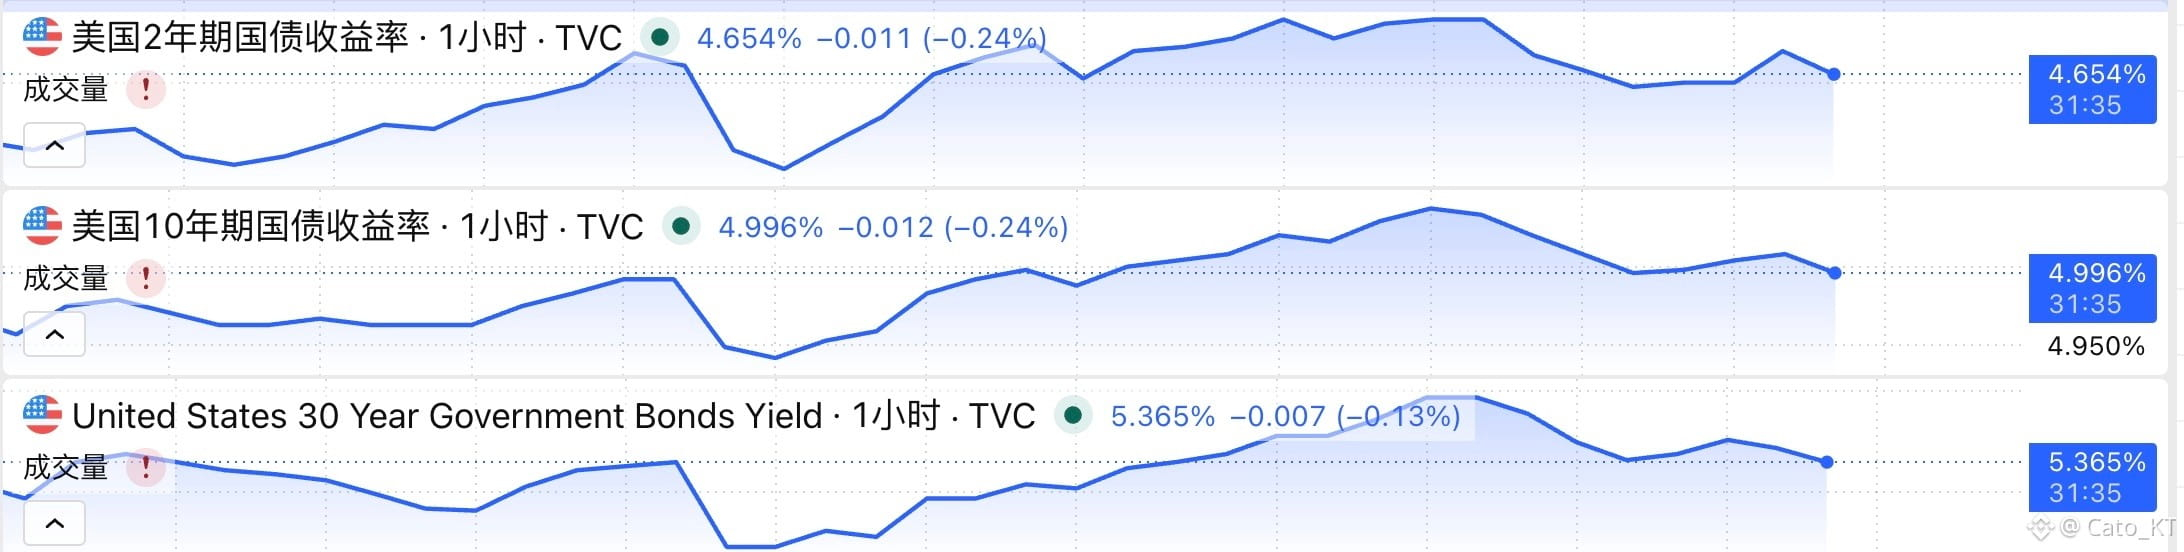
Pidato Bessent sudah berakhir. Secara keseluruhan, daya ikat pidatonya malam ini terhadap pasar obligasi sangat terbatas. Seperti yang disebutkan sebelumnya, skenario yang terjadi hanya yang terakhir—dan itulah yang paling tidak berguna—yaitu menekankan ketahanan ekonomi AS + menyerahkan masalah pasar obligasi kepada Timur Tengah
Sebaliknya, mengenai rencana pengetatan fiskal, tidak ada jawaban yang bisa langsung diterapkan. Yang benar-benar dipedulikan pasar adalah apakah Bessent menambah ekspektasi peningkatan kuota buyback + mengurangi penerbitan obligasi jangka panjang, tetapi tidak ada panduan yang jelas
Dari respons pasar juga terlihat bahwa intervensi Bessent malam ini terhadap pasar obligasi pada dasarnya tidak efektif. Tentu saja, apakah kebijakan Bessent benar-benar gagal masih belum bisa dipastikan 100%
Di satu sisi, harga energi sempat memantul dalam jangka pendek; tekanan inflasi mendorong kenaikan di sisi obligasi jangka panjang, yang mungkin akan mengimbangi efeknya terhadap pasar obligasi. Di sisi lain, pengetatan suku bunga belum dijalankan, dan apakah ke depan masih akan ada kenaikan suku bunga masih menggantung; karena itu pasar obligasi belum sepenuhnya diberi harga secara jelas.
Selanjutnya tekanannya diberikan kepada Wosch; tinggal dilihat besok peta dot plot dan bagaimana Wosch menjelaskan kenaikan suku bunga kali ini serta apakah masih akan ada kenaikan suku bunga di masa depan. Berdasarkan kondisi saat ini, imbal hasil pasar obligasi masih tinggi; baik The Fed maupun Bessent, ruang untuk bertindak memang benar-benar terbatas
Namun bukan berarti tidak ada sisi positif. Krisis di pasar obligasi mungkin justru mendorong Trump untuk berkompromi terkait isu Iran, sehingga meredakan harga energi; dan saat ini, penurunan harga energi adalah satu-satunya jawaban positif jangka pendek untuk pasar obligasi! #美联储加息是否已成定局
Sebaliknya, mengenai rencana pengetatan fiskal, tidak ada jawaban yang bisa langsung diterapkan. Yang benar-benar dipedulikan pasar adalah apakah Bessent menambah ekspektasi peningkatan kuota buyback + mengurangi penerbitan obligasi jangka panjang, tetapi tidak ada panduan yang jelas
Dari respons pasar juga terlihat bahwa intervensi Bessent malam ini terhadap pasar obligasi pada dasarnya tidak efektif. Tentu saja, apakah kebijakan Bessent benar-benar gagal masih belum bisa dipastikan 100%
Di satu sisi, harga energi sempat memantul dalam jangka pendek; tekanan inflasi mendorong kenaikan di sisi obligasi jangka panjang, yang mungkin akan mengimbangi efeknya terhadap pasar obligasi. Di sisi lain, pengetatan suku bunga belum dijalankan, dan apakah ke depan masih akan ada kenaikan suku bunga masih menggantung; karena itu pasar obligasi belum sepenuhnya diberi harga secara jelas.
Selanjutnya tekanannya diberikan kepada Wosch; tinggal dilihat besok peta dot plot dan bagaimana Wosch menjelaskan kenaikan suku bunga kali ini serta apakah masih akan ada kenaikan suku bunga di masa depan. Berdasarkan kondisi saat ini, imbal hasil pasar obligasi masih tinggi; baik The Fed maupun Bessent, ruang untuk bertindak memang benar-benar terbatas
Namun bukan berarti tidak ada sisi positif. Krisis di pasar obligasi mungkin justru mendorong Trump untuk berkompromi terkait isu Iran, sehingga meredakan harga energi; dan saat ini, penurunan harga energi adalah satu-satunya jawaban positif jangka pendek untuk pasar obligasi! #美联储加息是否已成定局