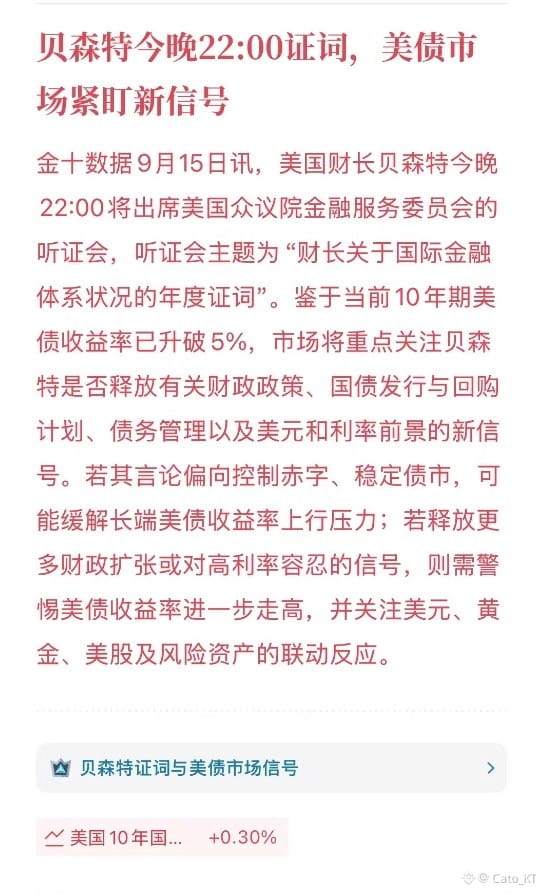
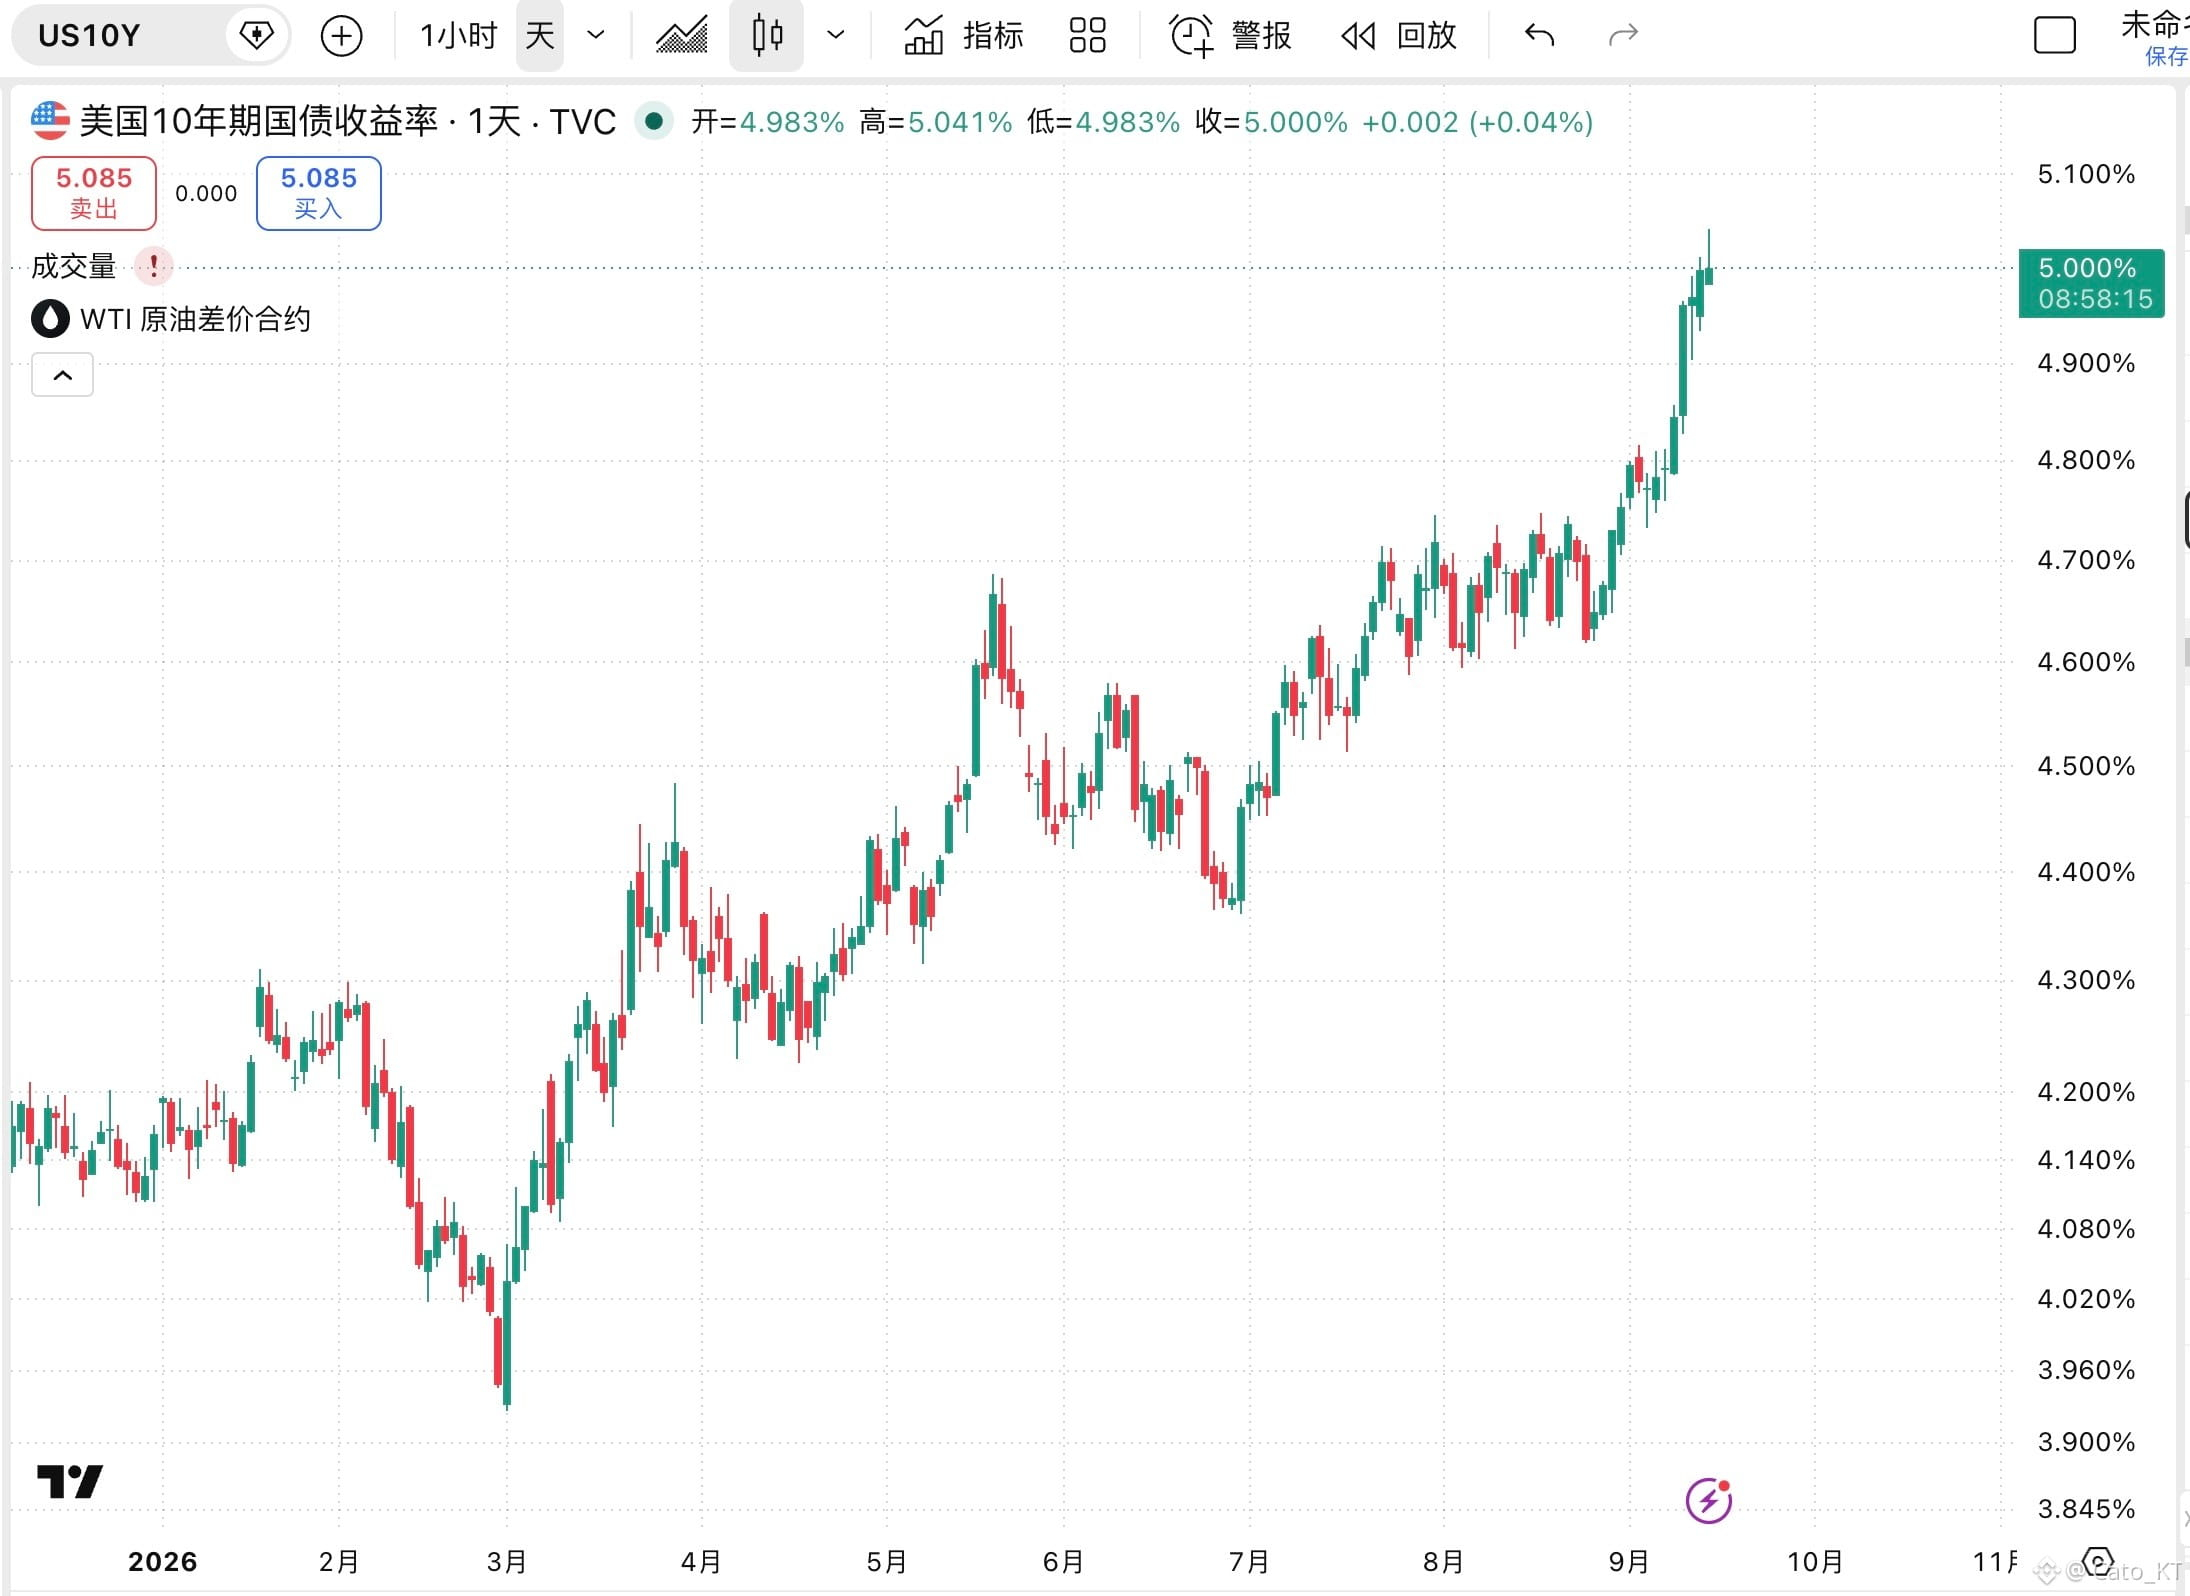
Mari kita bahas lagi imbal hasil obligasi 10 tahun AS. Dilema kebijakan The Fed, apakah dapat diselesaikan oleh Bessent malam ini?
Imbal hasil obligasi 10 tahun AS benar-benar bertahan di atas 5%. Sebelum kepastian kenaikan suku bunga, pasar obligasi yang “mengunci” kenaikan imbal hasil akibat ekspektasi kenaikan suku bunga adalah fenomena yang lazim. Yang penting adalah: setelah kepastian kenaikan suku bunga, ke mana arah pasar obligasi!
Jika setelah rapat penetapan suku bunga bulan September, The Fed tidak melepas sinyal bahwa masih akan terus menaikkan suku bunga—yakni skenario dovish dalam kenaikan suku bunga—maka sulit menekan kenaikan imbal hasil baik jangka pendek maupun jangka panjang.
Karena obligasi pemerintah 10 tahun AS, selama periode ekspektasi bahwa suku bunga ke depan tetap tinggi + volatilitas harga minyak yang tinggi memicu premi inflasi, maka dalam jangka pendek imbal hasil masih sulit ditekan.
Namun jika The Fed melepas sinyal bahwa kenaikan suku bunga akan berlanjut—yakni skenario hawkish—maka imbal hasil tenor 2 tahun akan melonjak terlalu cepat. Imbal hasil 10 tahun bisa jadi akan stabil bahkan berpotensi turun. Jika imbal hasil 2 tahun dan 10 tahun cepat menyempit (bear-flattening), maka masuk fase pasar obligasi “bear flattening”, lalu setelah itu terjadi inversi kurva (yield curve inversion), yang berarti tekanan pada industri perbankan—ini adalah fase ketika risiko sektor keuangan dan ekonomi mulai terekspos.
Jadi bagi Woosh (Vosch?), meskipun secara tugas hanya bertanggung jawab pada pengendalian suku bunga jangka pendek dan koordinasi, tetapi menghadapi kebuntuan seperti ini, situasi memaksa The Fed terjebak dalam dilema kebijakan. Tingkat kesulitan dalam mengatur skala dan ketepatan timing sangat tinggi, dan risikonya lebih besar.
Karena itu, bobot dari dengar pendapat Bessent malam ini tidak diragukan lagi meningkat. Dampak dari pidato Bessent malam ini akan menentukan ruang kebijakan Woosh untuk menerapkannya besok. Jadi, menurut saya, saat menyimak pidato Bessent malam ini, ada beberapa poin penting yang perlu diperhatikan:
1. Apakah akan muncul pernyataan yang memperbesar skala dan frekuensi transaksi repo obligasi jangka panjang. Terutama jika proyeksi besaran repo yang semula 6 miliar (setiap kali) kembali ditingkatkan. Ini adalah kabar baik langsung bagi pasar obligasi.
2. Apakah muncul pernyataan untuk mengendalikan pertumbuhan penerbitan obligasi jangka panjang. Ini akan secara langsung memengaruhi keseimbangan penawaran-permintaan, sehingga juga menjadi kabar baik langsung bagi pasar obligasi.
3. Apakah ada penekanan pada disiplin fiskal dan jalur penurunan defisit. Ini kabar baik marginal bagi pasar obligasi, dan efeknya lebih lemah dibanding dua poin sebelumnya.
4. Apakah ia hanya akan mengatakan bahwa pasar obligasi pemerintah AS stabil dan permintaan kuat. Ini adalah opsi terlemah; dampaknya terhadap pasar obligasi pada dasarnya tidak banyak.
Namun perlu dicatat di sini: pidato Bessent malam ini dapat memengaruhi imbal hasil tenor panjang, tetapi sulit untuk menjatuhkan secara terpisah imbal hasil obligasi 10 tahun AS. Ini adalah poin risiko yang penting. Jika setelah pidato Bessent imbal hasil obligasi 10 tahun AS tetap mempertahankan tren yang stabil, maka masalahnya akan dilemparkan ke Woosh besok! #美联储加息是否已成定局
Imbal hasil obligasi 10 tahun AS benar-benar bertahan di atas 5%. Sebelum kepastian kenaikan suku bunga, pasar obligasi yang “mengunci” kenaikan imbal hasil akibat ekspektasi kenaikan suku bunga adalah fenomena yang lazim. Yang penting adalah: setelah kepastian kenaikan suku bunga, ke mana arah pasar obligasi!
Jika setelah rapat penetapan suku bunga bulan September, The Fed tidak melepas sinyal bahwa masih akan terus menaikkan suku bunga—yakni skenario dovish dalam kenaikan suku bunga—maka sulit menekan kenaikan imbal hasil baik jangka pendek maupun jangka panjang.
Karena obligasi pemerintah 10 tahun AS, selama periode ekspektasi bahwa suku bunga ke depan tetap tinggi + volatilitas harga minyak yang tinggi memicu premi inflasi, maka dalam jangka pendek imbal hasil masih sulit ditekan.
Namun jika The Fed melepas sinyal bahwa kenaikan suku bunga akan berlanjut—yakni skenario hawkish—maka imbal hasil tenor 2 tahun akan melonjak terlalu cepat. Imbal hasil 10 tahun bisa jadi akan stabil bahkan berpotensi turun. Jika imbal hasil 2 tahun dan 10 tahun cepat menyempit (bear-flattening), maka masuk fase pasar obligasi “bear flattening”, lalu setelah itu terjadi inversi kurva (yield curve inversion), yang berarti tekanan pada industri perbankan—ini adalah fase ketika risiko sektor keuangan dan ekonomi mulai terekspos.
Jadi bagi Woosh (Vosch?), meskipun secara tugas hanya bertanggung jawab pada pengendalian suku bunga jangka pendek dan koordinasi, tetapi menghadapi kebuntuan seperti ini, situasi memaksa The Fed terjebak dalam dilema kebijakan. Tingkat kesulitan dalam mengatur skala dan ketepatan timing sangat tinggi, dan risikonya lebih besar.
Karena itu, bobot dari dengar pendapat Bessent malam ini tidak diragukan lagi meningkat. Dampak dari pidato Bessent malam ini akan menentukan ruang kebijakan Woosh untuk menerapkannya besok. Jadi, menurut saya, saat menyimak pidato Bessent malam ini, ada beberapa poin penting yang perlu diperhatikan:
1. Apakah akan muncul pernyataan yang memperbesar skala dan frekuensi transaksi repo obligasi jangka panjang. Terutama jika proyeksi besaran repo yang semula 6 miliar (setiap kali) kembali ditingkatkan. Ini adalah kabar baik langsung bagi pasar obligasi.
2. Apakah muncul pernyataan untuk mengendalikan pertumbuhan penerbitan obligasi jangka panjang. Ini akan secara langsung memengaruhi keseimbangan penawaran-permintaan, sehingga juga menjadi kabar baik langsung bagi pasar obligasi.
3. Apakah ada penekanan pada disiplin fiskal dan jalur penurunan defisit. Ini kabar baik marginal bagi pasar obligasi, dan efeknya lebih lemah dibanding dua poin sebelumnya.
4. Apakah ia hanya akan mengatakan bahwa pasar obligasi pemerintah AS stabil dan permintaan kuat. Ini adalah opsi terlemah; dampaknya terhadap pasar obligasi pada dasarnya tidak banyak.
Namun perlu dicatat di sini: pidato Bessent malam ini dapat memengaruhi imbal hasil tenor panjang, tetapi sulit untuk menjatuhkan secara terpisah imbal hasil obligasi 10 tahun AS. Ini adalah poin risiko yang penting. Jika setelah pidato Bessent imbal hasil obligasi 10 tahun AS tetap mempertahankan tren yang stabil, maka masalahnya akan dilemparkan ke Woosh besok! #美联储加息是否已成定局