
乘风Sunshine
390 Posting

乘风Sunshine
Laporkan
Blokir Pengguna
币安合约现货永久八折返佣码:CFCF888 |X推特@KeShiqing57753|接KOL宣发&项目推广|
Pedagang Rutin
1.7 Tahun
363 Mengikuti
25.8K+ Pengikut
10.1K+ Disukai
Posting
Semua
Kuotasi
Video
PINNED
·
--
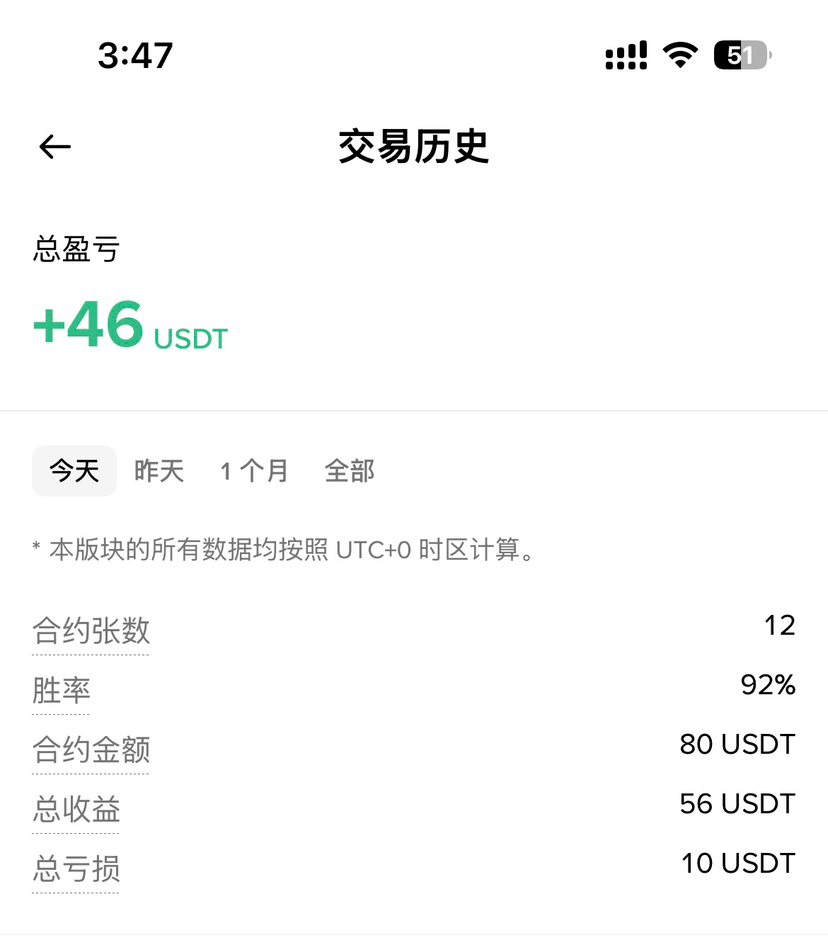
Kekuatan tempur terus pulih, 12 kalahkan 11 sendirian. Nanti kalau aku sudah pulih, aku akan live lagi, saudara-saudaraku. (ps: perkiraan jadwal live masih seperti biasa, jam tujuh pagi, jam tiga sore untuk acara kontrak, dan jam sepuluh malam untuk kontrak perpetual)
Kekuatan tempur terus pulih, 12 kalahkan 11 sendirian. Nanti kalau aku sudah pulih, aku akan live lagi, saudara-saudaraku. (ps: perkiraan jadwal live masih seperti biasa, jam tujuh pagi, jam tiga sore untuk acara kontrak, dan jam sepuluh malam untuk kontrak perpetual)
624
43
80
2.5k
·
--
Artikel
Lihat terjemahan
科夫纳真正的秘密,不是“每笔只亏1%”:他教给大众的,可能只是半套系统很多交易者第一次接触布鲁斯·科夫纳(Bruce Kovner),都会记住一句非常漂亮的话:
“单笔交易不要承担超过账户1%—2%的风险。”
于是,一个看起来非常合理、却经不起深挖的问题出现了:
如果每次只允许自己亏1%—2%,一个交易者怎么可能获得极高的长期复合收益?
更进一步,如果科夫纳本人在《Market Wizards》被描述为曾实现连续十年、平均年化复合收益约87%,那么1%—2%的风险控制究竟是怎么和如此夸张的收益共存的?
很多人于是得出一个简单结论:
要么1%—2%的规则没那么重要,要么科夫纳的故事存在神话成分。
但真正值得研究的,其实不是这两个数字有没有矛盾。
而是:
我们是不是从一开始就把“风险”理解错了?
如果把这个问题继续往下挖,会发现科夫纳真正值得学习的地方,并不是某一个百分比,而是一整套完全不同于普通人的交易思维:
仓位不是风险。
止损不是亏损。
纪律不是优势。
预测也不是核心。
真正的核心是:
在承认自己可能判断错误的情况下,如何把资本配置到那些少数真正值得下注的机会里,同时确保错误不会摧毁你。
而这套东西,比“每次亏1%”复杂得多,也残酷得多。
一、先把最大的误会拆掉:1%—2%从来不是“只能买1%—2%的仓位”
这是理解科夫纳最重要的一步。
假设你有100万元。
你认为某个市场存在一个非常大的机会。
如果按照普通人的理解:
“单笔风险不能超过2%,所以我最多只能拿2万元。”
这是错误的。
真正的风险管理逻辑是:
你最多愿意亏多少钱,而不是你最多可以买多少钱。
这两件事情完全不同。
芝商所关于仓位管理的教学材料甚至直接把这个逻辑写得非常清楚:正确的仓位大小取决于两个变量——你的止损在哪里,以及你愿意让账户承担多少比例的风险。
比如:
账户:100万元。
最大单笔风险:1%。
那么最大可接受亏损就是:
1万元。
现在假设你的入场价是100元。
你的交易逻辑认为:
如果价格跌到98元,原来的判断就不成立。
那么你的止损距离就是2%。
为了让最大亏损约等于1万元,你理论上可以持有:
10000 ÷ 2 = 5000股。
名义仓位:
5000 × 100 = 50万元。
你实际上拿了账户50%的名义仓位。
但你真正承担的计划性风险只有1%。
所以:
50%的仓位 ≠ 50%的风险。
这就是所谓的风险预算。
而且,如果止损距离只有1%,理论上同样的1万元风险预算甚至允许你持有100万元的名义仓位。
当然,现实交易还存在跳空、滑点、流动性、相关性、杠杆和执行风险,所以“止损距离 × 仓位”并不等于真正意义上的最大损失。SEC也特别提醒,止损市价单在快速市场中可能以明显不同于触发价的价格成交。
但概念已经非常清楚:
科夫纳控制的不是“我敢不敢下注”,而是“即使这次下注错了,我损失多少”。
这就是第一层。
二、所以真正的数学问题根本不是“1%怎么做到87%”
如果每一笔交易都亏1%,当然不可能靠亏损本身创造87%的收益。
问题在于:
1%是损失预算,不是收益上限。
如果一个交易者:
错误时亏1%
正确时赚3%
或者赚5%
极少数特别大的趋势甚至赚10%、20%
那么长期收益就完全是另一回事。
举一个非常简单的例子。
假设一年只做50笔交易:
25次亏损,每次-1%。
25次盈利,每次+3%。
忽略复利细节:
亏损:
25 × 1% = -25%
盈利:
25 × 3% = +75%
粗略净结果:
+50%。
如果胜率只有40%,但平均盈亏比达到3:1:
100次交易:
60次亏1%
40次赚3%
那么:
-60% + 120%
最终仍然是:
+60%。
当然,这只是静态数学模型,不代表现实中一定能实现,因为交易成本、滑点、相关性、连续亏损、收益分布和仓位变化都会改变结果。
但它说明了一个最重要的事实:
交易系统的收益,不是由“每笔最多亏多少”决定的,而是由胜率、盈亏比、交易频率、仓位、相关性以及资本复合共同决定。
因此:
风险控制解决的是“怎么活下来”,不是“怎么赚钱”。
这句话非常重要。
因为很多人恰恰把两件事情混成了一件事。
三、科夫纳本人真正强调的,也不是“永远只亏1%”
从公开资料来看,科夫纳本人对风险管理的表达比互联网上流传的“1%铁律”复杂得多。
在Jack Schwager的《Market Wizards》访谈中,他强调自己进入交易前就会确定退出位置,并且明确表示仓位大小由止损位置决定。
这其实是一条完整链条:
交易逻辑 → 判断失效点 → 止损 → 风险金额 → 仓位大小。
顺序不能反。
普通人的顺序往往是:
“我觉得这个币会涨。”
↓
“我有10万美元。”
↓
“我先买5万美元。”
↓
“跌了再说。”
这叫:
先决定下注多少,再寻找理由。
科夫纳的逻辑恰恰相反:
“我的交易逻辑是什么?”
↓
“什么价格意味着我错了?”
↓
“如果在那里退出,我会亏多少钱?”
↓
“按照我的风险预算,我到底应该买多少?”
↓
最后才决定仓位。
这就是专业交易和赌场式下注之间非常重要的区别。
四、止损真正解决的,不是“亏钱”,而是“判断错误之后怎么办”
这也是科夫纳体系里最容易被低估的一层。
很多人把止损理解成:
“我最多忍受亏5%。”
这其实已经偏离了核心。
真正重要的问题应该是:
什么事情发生以后,我原来的交易逻辑就不成立了?
这两个问题看起来非常接近,其实完全不同。
比如你买入某资产,是因为你判断:
“突破某个区间以后会形成趋势。”
那么如果价格重新跌回区间内部,可能意味着:
突破失败。
这时候退出。
你不是因为“我亏了3%所以止损”。
而是:
“我当初下注的理由已经不存在了。”
这就是为什么科夫纳的止损,本质上更接近一个认识论工具。
它不是单纯控制亏损。
它是在交易开始之前,就要求你回答:
我怎样知道自己错了?
这是一个非常反人性的要求。
因为绝大多数人进入交易之前,只愿意回答:
“如果我对了,我能赚多少?”
很少有人认真回答:
“什么证据出现之后,我必须承认自己错了?”
五、真正难的从来不是设置止损,而是承认“故事错了”
市场最危险的地方,并不是价格波动。
而是人脑。
人脑极度擅长给随机事件寻找解释。
你买入之后上涨:
“果然,我判断对了。”
价格下跌:
“庄家洗盘。”
继续下跌:
“宏观环境不好。”
再跌:
“这是最后一洗。”
跌到止损:
“如果现在卖就是割肉。”
然后:
“我长期逻辑没问题。”
最终:
“这个项目以后一定会回来。”
注意这个过程。
你已经不是在交易市场。
你是在和自己的故事谈恋爱。
市场给你的信息是:
价格正在证明你的假设可能错误。
你的大脑却不断产生新的解释:
不是我错,是市场暂时不理解我。
这就是为什么很多交易者明明知道止损的重要性,却永远无法执行。
因为真正痛苦的不是亏钱。
而是:
承认自己错了。
六、从行为金融学看,这件事情一点也不神秘
Daniel Kahneman和Amos Tversky的行为金融学研究早就揭示,人类并不是传统经济学意义上的完全理性决策者。
损失带来的心理冲击通常会显著高于同等收益带来的心理满足。
于是人很容易出现一个非常奇怪的行为:
盈利的时候:
“先落袋为安。”
亏损的时候:
“再等等。”
最终变成:
小赚不断,大亏一次。
这恰好和长期复利需要的结构相反。
真正优秀的交易系统往往要求:
亏损很快结束,盈利尽可能延伸。
而普通人的心理结构却恰恰要求:
盈利马上兑现,亏损无限延期。
所以真正的交易纪律,不是“我要变得更坚强”。
而是:
不要把系统建立在你必须永远坚强的假设上。
这也是科夫纳体系特别有价值的地方。
他不是相信自己永远不会犯错。
而是反过来:
既然我一定会犯错,那我提前设计一个机制,让错误的代价有限。
七、这时候,“仓位”就突然变成了一种认识论
很多人以为:
仓位=胆量。
其实不完全是。
仓位真正反映的是:
你愿意为自己的判断承担多少资本后果。
如果你非常看好一个机会,却只配置0.1%,可能意味着:
你的信念没有经过真正的风险验证。
如果你配置了80%的账户资产,却没有明确退出条件,那么这可能不是“高信念”。
而是:
高自信 + 低风险意识。
真正成熟的交易者可以同时拥有两种看似矛盾的状态:
非常相信自己的判断。
同时:
随时准备承认自己错了。
这两者并不冲突。
甚至可以说:
真正的大仓位,往往需要更严格的退出机制。
因为仓位越大,判断错误后的资本伤害越大。
八、但到这里,仍然只解释了“科夫纳为什么没有死”
而没有解释:
他为什么能赚那么多?
这才是整件事情真正重要的地方。
因为如果我们只学习:
1%—2%风险
设置止损
控制仓位
不情绪化
那么我们确实可能比过去更不容易爆仓。
但:
不爆仓 ≠ 赚钱。
这也是很多交易教育最容易制造的幻觉。
它把“生存能力”和“盈利能力”混成一个东西。
实际上两者完全不同。
九、科夫纳真正的“发动机”,很可能是宏观认知,而不是风险管理
科夫纳自己的经历非常说明问题。
他的官方个人资料显示,他曾进入哈佛肯尼迪政府学院攻读政治学博士项目,后来没有完成博士学位;1977年开始交易,此后进入Commodities Corporation,最终在1983年成立Caxton Associates。Caxton后来成为全球重要的宏观对冲基金之一。
这里有一个细节非常重要:
他不是传统意义上的金融科班交易员。
他的思想背景包含政治、经济、历史、货币、债务以及政府决策。
这决定了他看市场的方式。
普通交易员看到:
美元涨了。
科夫纳可能会继续问:
为什么?
再往下:
美国货币政策是什么?
财政政策是什么?
资本流向是什么?
央行正在解决什么问题?
政府真正害怕什么?
政策会产生什么副作用?
其他国家会怎么反应?
市场是否已经提前定价?
最后才回到:
价格。
所以他的交易并不是简单的“看图做多做空”。
而是:
政策 → 资本流动 → 资产价格 → 趋势 → 交易。
这就是全球宏观交易的核心之一。
十、这也是为什么“技术分析”在科夫纳体系里不是主发动机
很多人学习科夫纳,只记住:
止损。
趋势。
技术位。
仓位。
却忽略了一个非常重要的事实:
技术分析更多是帮助他解决“什么时候下注”,而不是完全解决“为什么下注”。
在《Market Wizards》的访谈中,科夫纳谈到技术位时有一个非常重要的思想:
如果他的判断正确,市场不应该突破某些关键技术位置。
所以技术位置同时承担两个功能:
入场依据。
以及:
判断失效依据。
这就是为什么技术分析和风险管理在他的体系里不是两套东西。
它们其实是一套系统。
技术结构告诉你:
市场在哪儿开始证明我错了。
然后:
止损告诉你:
如果错了,我损失多少钱。
仓位告诉你:
为了让这个损失不超过风险预算,我应该买多少。
十一、所以真正的交易公式应该这样写
可以把科夫纳式交易系统抽象成:
观点 × 优势 × 仓位 × 风险控制 × 时间 × 复利
而不是:
预测 × 胜率。
这两个公式代表完全不同的世界。
一个普通交易者最关心:
“我预测对的概率是多少?”
成熟交易者还必须问:
“如果我错了怎么办?”
更成熟的问题则是:
“我为什么认为自己拥有优势?”
再进一步:
“这个优势到底能不能被验证?”
最后:
“如果优势存在,我应该下注多少?”
这已经不是简单的技术分析。
而是一个完整的资本配置系统。
十二、但这里必须砍掉一个最大的神话:科夫纳的成功不能简单归因于“风险管理”
这正是很多科夫纳文章最容易犯的错误。
它们往往这样讲:
科夫纳严格止损。
↓
所以控制风险。
↓
所以长期复利。
↓
所以成为传奇。
这个逻辑缺了一大截。
因为如果:
风险管理本身就能产生超额收益,
那么全世界最赚钱的机构应该是风险管理部门。
事实显然不是这样。
风险管理首先解决的是:
避免不可逆的资本损失。
真正产生超额收益的来源仍然必须来自某种:
信息优势、研究优势、结构性优势、执行优势、策略优势或者风险承担优势。
科夫纳自己的经历更加符合这一点。
他的个人资料明确把Caxton描述为全球宏观基金,其核心研究对象就是全球市场和宏观经济趋势。
所以真正应该学习的是:
防守系统和进攻系统必须分开。
十三、把“防守”和“进攻”分开,是理解科夫纳最重要的一刀
我们可以把整个体系拆成两台机器。
第一台:防守机器
包括:
风险预算
止损
仓位控制
相关性管理
杠杆控制
流动性管理
最大回撤
情绪纪律
它的任务只有一个:
不要死。
第二台:进攻机器
包括:
宏观研究
政策判断
市场结构
信息优势
趋势识别
资产之间的联动
资本流向
交易时机
大机会中的集中下注
它的任务是:
赚钱。
两台机器必须同时存在。
只有防守机器:
你可能活得很好。
但可能一直赚不到什么钱。
只有进攻机器:
你可能偶尔赚得非常快。
但也可能一次错误直接出局。
真正优秀的交易系统,是:
防守系统限制左尾,进攻系统争取右尾。
这才是科夫纳真正值得研究的地方。
十四、而“87%年化”本身,也需要重新理解
这里必须把一个经常被互联网文章偷换的概念说清楚。
《Market Wizards》对当时科夫纳的描述是:在接受采访之前的十年里,他实现了约87%的平均年化复合回报。
这不是:
“科夫纳用1%风险规则,保证未来每年87%。”
更不是:
“普通人只要每笔亏1%,就能复制87%。”
它是一个历史业绩描述。
而且科夫纳后来本人官方网站给出的Caxton长期数据,也显示其机构层面的平均净年回报是“超过21%”,并非87%。
这两个数字并不必然矛盾,因为:
不同时间区间、不同账户、不同资金规模、不同费用口径、不同阶段,都可能产生完全不同的年化收益。
但这恰好提醒我们:
不要把一个历史时期的极端优秀表现,包装成一条普遍有效的收益公式。
十五、为什么随着资金变大,复制早期收益率越来越难?
这是很多传奇交易者故事里最容易被忽略的问题。
100万美元赚87%,和100亿美元赚87%,不是同一件事情。
资金规模越大:
市场容量约束越明显;
冲击成本越高;
流动性越重要;
交易机会越有限;
头寸越难集中;
退出越困难;
对手方越复杂。
所以传奇交易者早期可以获得非常高的资本回报率,并不意味着同样的策略可以无限放大。
科夫纳后来管理的是一个大型机构,而不是永远拿着早期的小资金账户。
彭博2011年的报道显示,当时科夫纳交棒时,Caxton规模约100亿美元。
这其实又揭示了一件非常重要的事:
小账户和大机构根本不是同一种交易生物。
十六、这也意味着:不要把科夫纳的“风险预算”机械搬到自己的生活里
这是原文里一个非常值得保留、甚至应该进一步加强的观点。
如果你有:
100万元现金。
没有债务。
有稳定收入。
还有长期职业能力。
那么你可以把1%账户风险理解成:
一次错误损失1万元。
问题不大。
但如果你:
负债100万元;
没有稳定收入;
房租马上到期;
下一笔交易决定下个月能不能生活;
那么你所谓的“1%风险”可能根本不是真正的1%。
因为:
资本风险之外,还有生存风险。
这也是风险管理最容易被忽略的一层:
真正的风险不是账户损失多少,而是损失之后你还有没有选择。
如果一次亏损会导致你无法继续交易、无法还债、无法生活,那么这笔风险实际上远远大于账户上的百分比。
所以真正的风险管理应该先问:
我输得起吗?
然后才问:
我最多输多少?
十七、这也是为什么“风险预算”必须建立在“可承受损失”之上
比如:
账户100万。
你规定单笔最大风险1%。
听起来非常专业。
但如果你的账户其实是:
父母养老钱。
孩子教育金。
房贷资金。
或者下个月生活费。
那么:
1%只是数学上的1%。
它不是心理上的1%。
更不是人生意义上的1%。
真正专业的资金管理第一条应该是:
用于交易的钱,必须是可以承受损失的钱。
否则再漂亮的仓位公式,也只是数学游戏。
十八、另一个危险误区:止损不是魔法
科夫纳式止损非常重要。
但不能把止损神化。
因为真实市场中存在:
跳空;
流动性枯竭;
极端行情;
滑点;
市场暂停;
交易所故障;
新闻冲击。
SEC长期以来就提醒投资者,止损市价单并不能保证最终成交价格等于止损触发价格;在快速市场中,实际成交价可能明显偏离预期。
2010年“闪电崩盘”期间,SEC也曾专门讨论止损市价单在极端市场中的放大作用。
所以:
“我设置了止损,所以我最多亏1%。”
这句话并不严谨。
更准确的是:
“按照正常执行条件,我计划把这笔交易的风险控制在1%左右。”
真正的风险管理,还必须考虑:
尾部风险。
十九、而这恰恰让“1%规则”从一个数字变成了一个系统
真正成熟的风险管理至少需要同时考虑:
1. 单笔风险
这一笔最多亏多少?
2. 总风险
如果同时有10个仓位,每个都是1%,真的只有10%吗?
如果这10个仓位其实都押注同一个宏观方向呢?
答案显然不同。
3. 相关性
BTC多头。
ETH多头。
SOL多头。
矿企股票多头。
加密ETF多头。
美元流动性交易。
看起来是5个仓位。
实际上可能是:
同一个宏观交易。
4. 流动性
你能不能在需要的时候退出?
5. 杠杆
账户风险1%,不意味着系统风险只有1%。
6. 尾部事件
正常止损能否应对异常行情?
7. 回撤
连续亏损以后,你是否还能够继续执行策略?
这才是真正意义上的风险预算。
二十、现代投资研究其实进一步证明:仓位管理本身就是一门独立学问
这也是为什么Kelly Criterion、风险平价、波动率目标、最大回撤控制等理论一直存在。
Kelly的核心思想不是:
“永远下注越大越好。”
而是:
当你知道自己的胜率和赔率存在优势时,如何决定下注比例,以实现长期资本增长与破产风险之间的权衡。
现代研究也反复指出,仓位过大虽然可能提高长期增长速度,却同时显著增加回撤和破产风险;fractional Kelly(部分Kelly)就是在增长和生存之间做折中。
甚至截至2026年的最新研究仍然在讨论Kelly仓位、回撤、杠杆和风险之间的关系,说明这并不是一个已经被一句“1%规则”彻底解决的问题。
所以:
1%不是宇宙真理。
它更像是一种经验性的风险上限。
真正的原则是:
仓位必须服从风险,而不是风险服从仓位。
二十一、现在再回头看科夫纳,你会发现他的“谦卑”其实非常技术化
很多人把投资中的谦卑理解成:
“我要承认自己不知道。”
这句话很漂亮。
但真正有价值的不是说出来。
而是把它写进系统。
比如:
我可能错。
所以我设置止损。
我可能连续错。
所以我限制单笔风险。
不同交易可能其实是同一个风险。
所以我控制相关性。
市场可能出现异常波动。
所以我保留现金和流动性。
我可能在一段时间里失去优势。
所以我监控回撤。
我的历史表现可能只是运气。
所以我不因为过去赚钱就无限增加杠杆。
这才叫:
把谦卑工程化。
而不是在赚了钱以后写一本书告诉大家:
“我一直都很谦虚。”
二十二、但是,文章最应该警惕的恰恰也是这一点:成功者自己的解释未必就是因果关系
这是原文最有价值的怀疑精神之一。
一个人成功以后,会自然地解释:
“我为什么成功?”
他说:
因为纪律。
因为风险管理。
因为认知。
因为宏观判断。
因为谦卑。
这些解释可能是真的。
但问题是:
我们怎么知道?
因为我们只能看到:
成功的人。
看不到那些:
同样认真研究的人;
同样严格止损的人;
同样做宏观交易的人;
同样相信趋势的人;
同样相信风险管理的人;
最终却没有成为传奇的人。
这就是:
Survivorship Bias——幸存者偏差。
金融学对这一问题已经研究多年。
Brown、Goetzmann、Ibbotson等人的研究,以及后续大量研究都显示,只看“活下来的基金”会系统性高估历史表现。
CFA相关研究也指出,对冲基金数据同样存在明显的生存偏差;某些研究甚至估计,生存偏差可以达到每年数个百分点的量级。
这意味着:
我们从一个传奇人物身上总结出来的规律,未必全部是成功的原因,也可能包含大量“成功之后才被赋予意义”的因素。
这不是否定科夫纳。
恰恰相反。
这是对科夫纳故事最大的尊重。
二十三、因为真正值得学习的不是“科夫纳为什么成功”,而是“哪些东西经得起反事实检验”
比如:
风险预算。
可以验证。
它是否能减少单次巨大损失?
可以。
仓位由止损决定。
可以验证。
它是否能够让不同波动率的资产承担相近风险?
可以。
预先确定退出条件。
可以验证。
它是否能够减少情绪化持仓?
理论上可以,实践中也能观察。
但是:
“因为科夫纳研究政治,所以他获得87%收益。”
这个命题就复杂得多。
因为你无法轻易做反事实实验。
你不能把科夫纳的大脑复制一份,然后把政治学知识拿掉,再跑一次1980年代市场。
所以:
风险管理更容易复制。
认知优势更难复制。
这才是真正应该告诉普通交易者的事情。
二十四、科夫纳真正不可复制的,可能恰恰是“发动机”
你可以复制:
止损。
仓位公式。
交易日志。
复盘。
风险预算。
甚至宏观分析框架。
但你很难复制:
他的知识积累。
他的历史环境。
他的机构资源。
他的交易对手。
他的资本规模。
他的市场机会。
他的职业周期。
以及那个时代全球宏观市场的结构。
这就是为什么:
复制一个传奇交易者的规则,比复制他的环境容易得多。
而规则离开环境之后,很可能失去原来的意义。
二十五、这也是为什么现代投资研究越来越重视“情境”
CFA Institute在2026年的回测和模拟框架中再次强调,历史策略测试必须警惕:
survivorship bias;
look-ahead bias;
不同结构性市场环境;
交易成本;
模型假设。
同时建议使用情景分析观察策略在不同市场结构中的表现。
这件事情对普通交易者尤其重要。
因为:
一个策略在牛市有效,不意味着熊市有效。
一个策略在高波动市场有效,不意味着低波动市场有效。
一个宏观趋势策略在政策剧烈变化时代有效,不意味着所有时代都有效。
所以任何“交易圣经”都必须加一个前缀:
在什么市场环境下?
二十六、如果把科夫纳重新翻译成普通交易者能用的语言
我认为可以浓缩成五句话。
第一:
不要先决定买多少,先决定最多愿意亏多少。
这是仓位和风险最基本的区别。
第二:
交易之前必须知道什么情况出现后,你承认自己错了。
不是亏多少才止损。
而是:
什么证据推翻了你的逻辑。
第三:
防守解决的是活着,进攻解决的是赚钱。
不要把两件事情混成一个系统。
风险管理再漂亮,没有优势,也只能让你:
亏得慢一点。
第四:
不要因为过去赚钱,就假设自己永远拥有优势。
过去的成功可能来自:
能力。
也可能来自:
环境。
运气。
或者三者共同作用。
第五:
把“我可能错”变成一套机械规则,而不是一句谦虚的话。
这才是科夫纳最值得学习的地方。
二十七、那么普通人到底应该寻找自己的“发动机”吗?
答案是:
必须。
因为没有发动机,所有风控最终都会变成:
如何更优雅地亏钱。
你可以每天严格控制1%。
可以每天写交易日志。
可以每天设置止损。
可以严格执行纪律。
但如果你的策略没有正期望值,那么:
纪律只会让你稳定地执行一个亏损系统。
这也是交易最残酷的地方。
纪律本身不是优势。
纪律只是:
让你的优势能够被持续执行。
如果优势不存在,纪律也无法凭空创造优势。
二十八、所以真正值得问自己的问题不是“我像不像科夫纳”
而是:
我的优势到底是什么?
如果你的答案是:
“我消息快。”
那么就研究信息传播速度。
“我懂某个行业。”
那么就研究行业信息优势。
“我懂链上数据。”
那么就研究链上结构。
“我懂宏观。”
那就建立自己的宏观框架。
“我能发现早期叙事。”
那就建立早期信息源和验证体系。
“我技术分析比较强。”
那就证明自己的技术策略长期是否真的存在正期望。
重点不是:
找到一个听起来很厉害的优势。
而是:
证明它真的能产生结果。
二十九、真正的“引擎”必须能够被复盘
假设你过去一年赚了100%。
不要马上认为:
“我悟道了。”
先拆。
这100%到底来自什么?
是:
BTC上涨?
Beta?
杠杆?
某几个Meme?
某一个内幕消息?
某一次运气?
还是你的策略真的产生了Alpha?
如果把BTC整体上涨贡献去掉,你还剩多少?
如果把最大的三笔盈利去掉,你还赚钱么?
如果把杠杆去掉呢?
如果市场进入震荡呢?
如果交易成本增加呢?
如果换一个年份呢?
这才是:
寻找发动机。
三十、因为最危险的交易者不是没有纪律的人
而是:
纪律很好,但不知道自己为什么赚钱的人。
这种人最容易在顺风期产生幻觉。
赚了50%。
觉得自己水平很高。
加杠杆。
赚了100%。
继续加。
然后市场环境变化。
原来的优势消失。
但是他还在用过去的成功解释现在的市场。
最终:
风险管理失效。
不是因为没有止损。
而是因为:
他不知道自己的优势已经消失。
三十一、真正高级的风险管理,甚至包括“停止交易”
这可能比1%规则更重要。
如果连续亏损:
不是简单地:
“下一笔还是1%。”
而应该问:
为什么?
是随机波动?
是策略失效?
是市场环境改变?
是执行错误?
是认知错误?
还是我根本没有优势?
如果答案是:
策略环境已经发生变化。
那么真正的风险控制不是:
“继续每次亏1%。”
而是:
把风险降到0。
这才是风险预算真正的含义。
三十二、所以“1%—2%”从来不应该成为信仰
它只是一个起点。
有人可能适合0.25%。
有人可能适合0.5%。
有人可能适合1%。
有人可能适合2%。
机构还会根据:
波动率、
相关性、
流动性、
杠杆、
回撤、
策略容量、
投资期限
动态调整。
甚至现代风险管理会进一步使用:
Volatility Targeting、
Value at Risk、
Expected Shortfall、
Stress Testing、
Maximum Drawdown、
Correlation Matrix
等工具。
所以如果有人告诉你:
“科夫纳说1%,所以你必须1%。”
这其实已经违背了科夫纳思维。
因为真正的科夫纳思维应该是:
先理解风险,再决定数字。
而不是:
先背数字,再假装自己理解风险。
三十三、最后重新回答那个看似矛盾的问题
“每笔只风险1%—2%,怎么可能获得87%的年化?”
答案其实非常简单:
因为1%—2%不是收益率,也不是仓位,而是风险预算。
一个交易者可以:
小风险 + 大名义仓位。
也可以:
小亏损 + 大盈利。
更重要的是:
少数真正高赔率、高信念的交易,可能贡献绝大部分长期收益。
所以数学矛盾根本不存在。
真正存在的是:
认知错位。
大众把:
风险预算
理解成了:
仓位限制。
把:
止损
理解成了:
亏损上限。
把:
纪律
理解成了:
盈利来源。
把:
科夫纳的历史业绩
理解成了:
风险管理规则的必然结果。
把:
一个成功者的自述
理解成了:
成功的完整因果链。
这才是真正需要拆掉的东西。
三十四、科夫纳最值得学习的,也许不是“1%”
如果一定要从科夫纳身上抽出一个最具迁移性的原则,我反而不会选:
1%。
也不会选:
2%。
更不会选:
止损。
我会选择一句更简单的话:
承认自己可能错,然后提前决定错误的代价。
这句话可以应用在交易。
也可以应用在创业。
可以应用在投资。
甚至可以应用在职业选择。
你准备做一个重大下注之前,问自己四个问题:
第一,我为什么下注?
第二,什么证据能证明我错了?
第三,如果错了,我最多损失什么?
第四,即使输了,我还有没有下一次机会?
如果这四个问题回答不出来:
你可能不是在下注。
你是在赌命。
三十五、真正危险的不是亏损,而是不可逆的亏损
市场中最重要的不是:
“我能不能避免亏钱?”
而是:
“我能不能避免一次错误把自己踢出游戏?”
因为只要你还在游戏里:
下一次机会还存在。
但如果一次交易让你:
爆仓;
巨额负债;
失去本金;
被迫退出市场;
那么你连下一次机会都没有了。
所以风险管理的第一原则从来不是:
让我赚钱。
而是:
让我拥有下一次下注的资格。
三十六、这也是科夫纳体系最残酷的地方
它实际上要求一个交易者接受三件非常反直觉的事情:
第一,我可能错。
第二,我可能连续错。
第三,即使我最后成功,我也不能确定成功完全来自我的能力。
第三点尤其重要。
因为它直接攻击了成功者最大的心理幻觉:
“我赚到的钱,都是因为我比别人聪明。”
可能不是。
可能是能力。
可能是运气。
可能是时代。
可能是结构。
可能是资本。
可能是信息。
可能是对手犯错。
也可能是所有因素叠加。
真正成熟的交易者,不需要急着给自己一个漂亮答案。
因为:
无法确定自己为什么成功,本身就是风险。
三十七、所以我更愿意把“科夫纳主义”理解成三个词
生存。
不要因为一次错误离场。
优势。
没有正期望值,风险管理只是减缓死亡。
放大。
当真正高质量的机会出现时,必须有能力把优势转化成足够大的资本回报。
三个东西缺一个都不行。
只有生存:
不死,但可能贫穷。
只有优势:
可能赚很多,也可能一次归零。
只有放大:
可能短期暴富,也可能短期爆仓。
真正完整的交易系统应该是:
用风险管理保护本金,用认知寻找优势,用仓位把优势转化成收益。
三十八、而这恰恰解释了为什么大多数人学不会传奇交易者
因为大家最容易复制的,是:
规则。
最难复制的,是:
能力。
更难复制的,是:
时代。
最无法复制的,是:
运气。
所以你可以复制科夫纳的止损。
可以复制他的风险预算。
可以学习他的宏观框架。
可以研究他的交易记录。
但你无法复制1980年代的市场。
无法复制他的知识积累。
无法复制他的资本条件。
无法复制他的交易网络。
无法复制他面对的政策周期。
更无法复制:
他恰好活到了最后。
这就是传奇交易者故事最容易让普通人产生误解的地方。
三十九、最终真正应该留下的,不是“科夫纳神话”,而是一套更冷酷的自我检查
每一次重大交易之前:
钱和风险分开写。
不要写:
“我要投入10万元。”
而要写:
“如果错了,我最多亏3000元。”
然后再反推:
我应该投入多少钱?
再写:
什么事情发生以后,我必须承认自己错了?
然后:
如果连续错五次,我还能不能继续?
最后:
我到底有什么优势?
如果答案只是:
“感觉。”
那么仓位就应该非常小。
如果答案是:
“我看到了别人没有看到的信息。”
那就进一步问:
别人为什么没有看到?
如果答案是:
“我有一套长期验证过的策略。”
那就把历史交易拿出来。
如果答案是:
“我只是最近赚得比较多。”
那么最诚实的答案可能是:
还不知道。
四十、真正高级的交易,不是越来越相信自己
而是:
越来越知道什么时候不该相信自己。
这是我认为科夫纳体系最值得重新理解的地方。
普通交易者的成长路径通常是:
我要变得更准。
再往后:
我要变得更有纪律。
再往后:
我要学更多指标。
而真正成熟之后,问题会变成:
我怎么知道自己的优势还存在?
如果我的判断错了怎么办?
如果我连续错怎么办?
如果这次成功只是运气怎么办?
如果市场环境已经变了怎么办?
这时候交易才真正从:
预测游戏
变成:
资本生存游戏。
结语:你真正需要的不是科夫纳的刹车,而是找到自己的发动机
所以回到最开始那个问题:
1%—2%的风险,和87%的历史年化,并不矛盾。
真正的误解,是把“风险”当成了“仓位”,把“防守”当成了“进攻”。
科夫纳真正厉害的地方,不是他发明了一个神奇的1%规则。
而是他把一个非常残酷的事实接受到了系统里:
我可能错。
于是他设置止损。
我可能连续错。
于是他控制风险。
我的几个交易可能其实是同一个赌注。
于是他考虑相关性。
市场可能比我知道得更多。
于是他研究宏观、政策和市场结构。
即使我最终成功,也可能包含运气。
于是他没有理由无限提高风险。
但还有最后一个问题:
这些东西只能解决“怎么不死”。
真正决定你能不能获得超额收益的,仍然是:
你到底有没有自己的发动机。
你的信息优势是什么?
你的认知优势是什么?
你的策略优势是什么?
你的执行优势是什么?
你的市场位置是什么?
如果一个都没有,那么再漂亮的风控,也只是让你:
慢一点输。
反过来,如果你真的拥有某种优势,那么风险管理才真正开始发挥价值——它让你能够在错误的时候活下来,在正确的时候把收益留下来。
所以科夫纳真正值得普通人继承的,可能不是:
“每笔只亏1%。”
而是:
永远把“我投了多少钱”和“我最多能亏多少钱”分成两个问题。
再进一步:
永远把“我为什么赚钱”和“我为什么没有亏钱”分成两个问题。
前者寻找发动机。
后者负责刹车。
刹车决定你能不能继续开。
发动机决定你到底能开多远。
而真正残酷的问题是:
如果今天把你的止损、仓位、纪律全部拿走,你还有什么东西能够证明自己拥有优势?
如果答案是没有。
那你真正需要研究的,可能从来不是科夫纳。
而是:
你自己的发动机到底在哪里。
科夫纳真正的秘密,不是“每笔只亏1%”:他教给大众的,可能只是半套系统
很多交易者第一次接触布鲁斯·科夫纳(Bruce Kovner),都会记住一句非常漂亮的话:
“单笔交易不要承担超过账户1%—2%的风险。”
于是,一个看起来非常合理、却经不起深挖的问题出现了:
如果每次只允许自己亏1%—2%,一个交易者怎么可能获得极高的长期复合收益?
更进一步,如果科夫纳本人在《Market Wizards》被描述为曾实现连续十年、平均年化复合收益约87%,那么1%—2%的风险控制究竟是怎么和如此夸张的收益共存的?
很多人于是得出一个简单结论:
要么1%—2%的规则没那么重要,要么科夫纳的故事存在神话成分。
但真正值得研究的,其实不是这两个数字有没有矛盾。
而是:
我们是不是从一开始就把“风险”理解错了?
如果把这个问题继续往下挖,会发现科夫纳真正值得学习的地方,并不是某一个百分比,而是一整套完全不同于普通人的交易思维:
仓位不是风险。
止损不是亏损。
纪律不是优势。
预测也不是核心。
真正的核心是:
在承认自己可能判断错误的情况下,如何把资本配置到那些少数真正值得下注的机会里,同时确保错误不会摧毁你。
而这套东西,比“每次亏1%”复杂得多,也残酷得多。
一、先把最大的误会拆掉:1%—2%从来不是“只能买1%—2%的仓位”
这是理解科夫纳最重要的一步。
假设你有100万元。
你认为某个市场存在一个非常大的机会。
如果按照普通人的理解:
“单笔风险不能超过2%,所以我最多只能拿2万元。”
这是错误的。
真正的风险管理逻辑是:
你最多愿意亏多少钱,而不是你最多可以买多少钱。
这两件事情完全不同。
芝商所关于仓位管理的教学材料甚至直接把这个逻辑写得非常清楚:正确的仓位大小取决于两个变量——你的止损在哪里,以及你愿意让账户承担多少比例的风险。
比如:
账户:100万元。
最大单笔风险:1%。
那么最大可接受亏损就是:
1万元。
现在假设你的入场价是100元。
你的交易逻辑认为:
如果价格跌到98元,原来的判断就不成立。
那么你的止损距离就是2%。
为了让最大亏损约等于1万元,你理论上可以持有:
10000 ÷ 2 = 5000股。
名义仓位:
5000 × 100 = 50万元。
你实际上拿了账户50%的名义仓位。
但你真正承担的计划性风险只有1%。
所以:
50%的仓位 ≠ 50%的风险。
这就是所谓的风险预算。
而且,如果止损距离只有1%,理论上同样的1万元风险预算甚至允许你持有100万元的名义仓位。
当然,现实交易还存在跳空、滑点、流动性、相关性、杠杆和执行风险,所以“止损距离 × 仓位”并不等于真正意义上的最大损失。SEC也特别提醒,止损市价单在快速市场中可能以明显不同于触发价的价格成交。
但概念已经非常清楚:
科夫纳控制的不是“我敢不敢下注”,而是“即使这次下注错了,我损失多少”。
这就是第一层。
二、所以真正的数学问题根本不是“1%怎么做到87%”
如果每一笔交易都亏1%,当然不可能靠亏损本身创造87%的收益。
问题在于:
1%是损失预算,不是收益上限。
如果一个交易者:
错误时亏1%
正确时赚3%
或者赚5%
极少数特别大的趋势甚至赚10%、20%
那么长期收益就完全是另一回事。
举一个非常简单的例子。
假设一年只做50笔交易:
25次亏损,每次-1%。
25次盈利,每次+3%。
忽略复利细节:
亏损:
25 × 1% = -25%
盈利:
25 × 3% = +75%
粗略净结果:
+50%。
如果胜率只有40%,但平均盈亏比达到3:1:
100次交易:
60次亏1%
40次赚3%
那么:
-60% + 120%
最终仍然是:
+60%。
当然,这只是静态数学模型,不代表现实中一定能实现,因为交易成本、滑点、相关性、连续亏损、收益分布和仓位变化都会改变结果。
但它说明了一个最重要的事实:
交易系统的收益,不是由“每笔最多亏多少”决定的,而是由胜率、盈亏比、交易频率、仓位、相关性以及资本复合共同决定。
因此:
风险控制解决的是“怎么活下来”,不是“怎么赚钱”。
这句话非常重要。
因为很多人恰恰把两件事情混成了一件事。
三、科夫纳本人真正强调的,也不是“永远只亏1%”
从公开资料来看,科夫纳本人对风险管理的表达比互联网上流传的“1%铁律”复杂得多。
在Jack Schwager的《Market Wizards》访谈中,他强调自己进入交易前就会确定退出位置,并且明确表示仓位大小由止损位置决定。
这其实是一条完整链条:
交易逻辑 → 判断失效点 → 止损 → 风险金额 → 仓位大小。
顺序不能反。
普通人的顺序往往是:
“我觉得这个币会涨。”
↓
“我有10万美元。”
↓
“我先买5万美元。”
↓
“跌了再说。”
这叫:
先决定下注多少,再寻找理由。
科夫纳的逻辑恰恰相反:
“我的交易逻辑是什么?”
↓
“什么价格意味着我错了?”
↓
“如果在那里退出,我会亏多少钱?”
↓
“按照我的风险预算,我到底应该买多少?”
↓
最后才决定仓位。
这就是专业交易和赌场式下注之间非常重要的区别。
四、止损真正解决的,不是“亏钱”,而是“判断错误之后怎么办”
这也是科夫纳体系里最容易被低估的一层。
很多人把止损理解成:
“我最多忍受亏5%。”
这其实已经偏离了核心。
真正重要的问题应该是:
什么事情发生以后,我原来的交易逻辑就不成立了?
这两个问题看起来非常接近,其实完全不同。
比如你买入某资产,是因为你判断:
“突破某个区间以后会形成趋势。”
那么如果价格重新跌回区间内部,可能意味着:
突破失败。
这时候退出。
你不是因为“我亏了3%所以止损”。
而是:
“我当初下注的理由已经不存在了。”
这就是为什么科夫纳的止损,本质上更接近一个认识论工具。
它不是单纯控制亏损。
它是在交易开始之前,就要求你回答:
我怎样知道自己错了?
这是一个非常反人性的要求。
因为绝大多数人进入交易之前,只愿意回答:
“如果我对了,我能赚多少?”
很少有人认真回答:
“什么证据出现之后,我必须承认自己错了?”
五、真正难的从来不是设置止损,而是承认“故事错了”
市场最危险的地方,并不是价格波动。
而是人脑。
人脑极度擅长给随机事件寻找解释。
你买入之后上涨:
“果然,我判断对了。”
价格下跌:
“庄家洗盘。”
继续下跌:
“宏观环境不好。”
再跌:
“这是最后一洗。”
跌到止损:
“如果现在卖就是割肉。”
然后:
“我长期逻辑没问题。”
最终:
“这个项目以后一定会回来。”
注意这个过程。
你已经不是在交易市场。
你是在和自己的故事谈恋爱。
市场给你的信息是:
价格正在证明你的假设可能错误。
你的大脑却不断产生新的解释:
不是我错,是市场暂时不理解我。
这就是为什么很多交易者明明知道止损的重要性,却永远无法执行。
因为真正痛苦的不是亏钱。
而是:
承认自己错了。
六、从行为金融学看,这件事情一点也不神秘
Daniel Kahneman和Amos Tversky的行为金融学研究早就揭示,人类并不是传统经济学意义上的完全理性决策者。
损失带来的心理冲击通常会显著高于同等收益带来的心理满足。
于是人很容易出现一个非常奇怪的行为:
盈利的时候:
“先落袋为安。”
亏损的时候:
“再等等。”
最终变成:
小赚不断,大亏一次。
这恰好和长期复利需要的结构相反。
真正优秀的交易系统往往要求:
亏损很快结束,盈利尽可能延伸。
而普通人的心理结构却恰恰要求:
盈利马上兑现,亏损无限延期。
所以真正的交易纪律,不是“我要变得更坚强”。
而是:
不要把系统建立在你必须永远坚强的假设上。
这也是科夫纳体系特别有价值的地方。
他不是相信自己永远不会犯错。
而是反过来:
既然我一定会犯错,那我提前设计一个机制,让错误的代价有限。
七、这时候,“仓位”就突然变成了一种认识论
很多人以为:
仓位=胆量。
其实不完全是。
仓位真正反映的是:
你愿意为自己的判断承担多少资本后果。
如果你非常看好一个机会,却只配置0.1%,可能意味着:
你的信念没有经过真正的风险验证。
如果你配置了80%的账户资产,却没有明确退出条件,那么这可能不是“高信念”。
而是:
高自信 + 低风险意识。
真正成熟的交易者可以同时拥有两种看似矛盾的状态:
非常相信自己的判断。
同时:
随时准备承认自己错了。
这两者并不冲突。
甚至可以说:
真正的大仓位,往往需要更严格的退出机制。
因为仓位越大,判断错误后的资本伤害越大。
八、但到这里,仍然只解释了“科夫纳为什么没有死”
而没有解释:
他为什么能赚那么多?
这才是整件事情真正重要的地方。
因为如果我们只学习:
1%—2%风险
设置止损
控制仓位
不情绪化
那么我们确实可能比过去更不容易爆仓。
但:
不爆仓 ≠ 赚钱。
这也是很多交易教育最容易制造的幻觉。
它把“生存能力”和“盈利能力”混成一个东西。
实际上两者完全不同。
九、科夫纳真正的“发动机”,很可能是宏观认知,而不是风险管理
科夫纳自己的经历非常说明问题。
他的官方个人资料显示,他曾进入哈佛肯尼迪政府学院攻读政治学博士项目,后来没有完成博士学位;1977年开始交易,此后进入Commodities Corporation,最终在1983年成立Caxton Associates。Caxton后来成为全球重要的宏观对冲基金之一。
这里有一个细节非常重要:
他不是传统意义上的金融科班交易员。
他的思想背景包含政治、经济、历史、货币、债务以及政府决策。
这决定了他看市场的方式。
普通交易员看到:
美元涨了。
科夫纳可能会继续问:
为什么?
再往下:
美国货币政策是什么?
财政政策是什么?
资本流向是什么?
央行正在解决什么问题?
政府真正害怕什么?
政策会产生什么副作用?
其他国家会怎么反应?
市场是否已经提前定价?
最后才回到:
价格。
所以他的交易并不是简单的“看图做多做空”。
而是:
政策 → 资本流动 → 资产价格 → 趋势 → 交易。
这就是全球宏观交易的核心之一。
十、这也是为什么“技术分析”在科夫纳体系里不是主发动机
很多人学习科夫纳,只记住:
止损。
趋势。
技术位。
仓位。
却忽略了一个非常重要的事实:
技术分析更多是帮助他解决“什么时候下注”,而不是完全解决“为什么下注”。
在《Market Wizards》的访谈中,科夫纳谈到技术位时有一个非常重要的思想:
如果他的判断正确,市场不应该突破某些关键技术位置。
所以技术位置同时承担两个功能:
入场依据。
以及:
判断失效依据。
这就是为什么技术分析和风险管理在他的体系里不是两套东西。
它们其实是一套系统。
技术结构告诉你:
市场在哪儿开始证明我错了。
然后:
止损告诉你:
如果错了,我损失多少钱。
仓位告诉你:
为了让这个损失不超过风险预算,我应该买多少。
十一、所以真正的交易公式应该这样写
可以把科夫纳式交易系统抽象成:
观点 × 优势 × 仓位 × 风险控制 × 时间 × 复利
而不是:
预测 × 胜率。
这两个公式代表完全不同的世界。
一个普通交易者最关心:
“我预测对的概率是多少?”
成熟交易者还必须问:
“如果我错了怎么办?”
更成熟的问题则是:
“我为什么认为自己拥有优势?”
再进一步:
“这个优势到底能不能被验证?”
最后:
“如果优势存在,我应该下注多少?”
这已经不是简单的技术分析。
而是一个完整的资本配置系统。
十二、但这里必须砍掉一个最大的神话:科夫纳的成功不能简单归因于“风险管理”
这正是很多科夫纳文章最容易犯的错误。
它们往往这样讲:
科夫纳严格止损。
↓
所以控制风险。
↓
所以长期复利。
↓
所以成为传奇。
这个逻辑缺了一大截。
因为如果:
风险管理本身就能产生超额收益,
那么全世界最赚钱的机构应该是风险管理部门。
事实显然不是这样。
风险管理首先解决的是:
避免不可逆的资本损失。
真正产生超额收益的来源仍然必须来自某种:
信息优势、研究优势、结构性优势、执行优势、策略优势或者风险承担优势。
科夫纳自己的经历更加符合这一点。
他的个人资料明确把Caxton描述为全球宏观基金,其核心研究对象就是全球市场和宏观经济趋势。
所以真正应该学习的是:
防守系统和进攻系统必须分开。
十三、把“防守”和“进攻”分开,是理解科夫纳最重要的一刀
我们可以把整个体系拆成两台机器。
第一台:防守机器
包括:
风险预算
止损
仓位控制
相关性管理
杠杆控制
流动性管理
最大回撤
情绪纪律
它的任务只有一个:
不要死。
第二台:进攻机器
包括:
宏观研究
政策判断
市场结构
信息优势
趋势识别
资产之间的联动
资本流向
交易时机
大机会中的集中下注
它的任务是:
赚钱。
两台机器必须同时存在。
只有防守机器:
你可能活得很好。
但可能一直赚不到什么钱。
只有进攻机器:
你可能偶尔赚得非常快。
但也可能一次错误直接出局。
真正优秀的交易系统,是:
防守系统限制左尾,进攻系统争取右尾。
这才是科夫纳真正值得研究的地方。
十四、而“87%年化”本身,也需要重新理解
这里必须把一个经常被互联网文章偷换的概念说清楚。
《Market Wizards》对当时科夫纳的描述是:在接受采访之前的十年里,他实现了约87%的平均年化复合回报。
这不是:
“科夫纳用1%风险规则,保证未来每年87%。”
更不是:
“普通人只要每笔亏1%,就能复制87%。”
它是一个历史业绩描述。
而且科夫纳后来本人官方网站给出的Caxton长期数据,也显示其机构层面的平均净年回报是“超过21%”,并非87%。
这两个数字并不必然矛盾,因为:
不同时间区间、不同账户、不同资金规模、不同费用口径、不同阶段,都可能产生完全不同的年化收益。
但这恰好提醒我们:
不要把一个历史时期的极端优秀表现,包装成一条普遍有效的收益公式。
十五、为什么随着资金变大,复制早期收益率越来越难?
这是很多传奇交易者故事里最容易被忽略的问题。
100万美元赚87%,和100亿美元赚87%,不是同一件事情。
资金规模越大:
市场容量约束越明显;
冲击成本越高;
流动性越重要;
交易机会越有限;
头寸越难集中;
退出越困难;
对手方越复杂。
所以传奇交易者早期可以获得非常高的资本回报率,并不意味着同样的策略可以无限放大。
科夫纳后来管理的是一个大型机构,而不是永远拿着早期的小资金账户。
彭博2011年的报道显示,当时科夫纳交棒时,Caxton规模约100亿美元。
这其实又揭示了一件非常重要的事:
小账户和大机构根本不是同一种交易生物。
十六、这也意味着:不要把科夫纳的“风险预算”机械搬到自己的生活里
这是原文里一个非常值得保留、甚至应该进一步加强的观点。
如果你有:
100万元现金。
没有债务。
有稳定收入。
还有长期职业能力。
那么你可以把1%账户风险理解成:
一次错误损失1万元。
问题不大。
但如果你:
负债100万元;
没有稳定收入;
房租马上到期;
下一笔交易决定下个月能不能生活;
那么你所谓的“1%风险”可能根本不是真正的1%。
因为:
资本风险之外,还有生存风险。
这也是风险管理最容易被忽略的一层:
真正的风险不是账户损失多少,而是损失之后你还有没有选择。
如果一次亏损会导致你无法继续交易、无法还债、无法生活,那么这笔风险实际上远远大于账户上的百分比。
所以真正的风险管理应该先问:
我输得起吗?
然后才问:
我最多输多少?
十七、这也是为什么“风险预算”必须建立在“可承受损失”之上
比如:
账户100万。
你规定单笔最大风险1%。
听起来非常专业。
但如果你的账户其实是:
父母养老钱。
孩子教育金。
房贷资金。
或者下个月生活费。
那么:
1%只是数学上的1%。
它不是心理上的1%。
更不是人生意义上的1%。
真正专业的资金管理第一条应该是:
用于交易的钱,必须是可以承受损失的钱。
否则再漂亮的仓位公式,也只是数学游戏。
十八、另一个危险误区:止损不是魔法
科夫纳式止损非常重要。
但不能把止损神化。
因为真实市场中存在:
跳空;
流动性枯竭;
极端行情;
滑点;
市场暂停;
交易所故障;
新闻冲击。
SEC长期以来就提醒投资者,止损市价单并不能保证最终成交价格等于止损触发价格;在快速市场中,实际成交价可能明显偏离预期。
2010年“闪电崩盘”期间,SEC也曾专门讨论止损市价单在极端市场中的放大作用。
所以:
“我设置了止损,所以我最多亏1%。”
这句话并不严谨。
更准确的是:
“按照正常执行条件,我计划把这笔交易的风险控制在1%左右。”
真正的风险管理,还必须考虑:
尾部风险。
十九、而这恰恰让“1%规则”从一个数字变成了一个系统
真正成熟的风险管理至少需要同时考虑:
1. 单笔风险
这一笔最多亏多少?
2. 总风险
如果同时有10个仓位,每个都是1%,真的只有10%吗?
如果这10个仓位其实都押注同一个宏观方向呢?
答案显然不同。
3. 相关性
BTC多头。
ETH多头。
SOL多头。
矿企股票多头。
加密ETF多头。
美元流动性交易。
看起来是5个仓位。
实际上可能是:
同一个宏观交易。
4. 流动性
你能不能在需要的时候退出?
5. 杠杆
账户风险1%,不意味着系统风险只有1%。
6. 尾部事件
正常止损能否应对异常行情?
7. 回撤
连续亏损以后,你是否还能够继续执行策略?
这才是真正意义上的风险预算。
二十、现代投资研究其实进一步证明:仓位管理本身就是一门独立学问
这也是为什么Kelly Criterion、风险平价、波动率目标、最大回撤控制等理论一直存在。
Kelly的核心思想不是:
“永远下注越大越好。”
而是:
当你知道自己的胜率和赔率存在优势时,如何决定下注比例,以实现长期资本增长与破产风险之间的权衡。
现代研究也反复指出,仓位过大虽然可能提高长期增长速度,却同时显著增加回撤和破产风险;fractional Kelly(部分Kelly)就是在增长和生存之间做折中。
甚至截至2026年的最新研究仍然在讨论Kelly仓位、回撤、杠杆和风险之间的关系,说明这并不是一个已经被一句“1%规则”彻底解决的问题。
所以:
1%不是宇宙真理。
它更像是一种经验性的风险上限。
真正的原则是:
仓位必须服从风险,而不是风险服从仓位。
二十一、现在再回头看科夫纳,你会发现他的“谦卑”其实非常技术化
很多人把投资中的谦卑理解成:
“我要承认自己不知道。”
这句话很漂亮。
但真正有价值的不是说出来。
而是把它写进系统。
比如:
我可能错。
所以我设置止损。
我可能连续错。
所以我限制单笔风险。
不同交易可能其实是同一个风险。
所以我控制相关性。
市场可能出现异常波动。
所以我保留现金和流动性。
我可能在一段时间里失去优势。
所以我监控回撤。
我的历史表现可能只是运气。
所以我不因为过去赚钱就无限增加杠杆。
这才叫:
把谦卑工程化。
而不是在赚了钱以后写一本书告诉大家:
“我一直都很谦虚。”
二十二、但是,文章最应该警惕的恰恰也是这一点:成功者自己的解释未必就是因果关系
这是原文最有价值的怀疑精神之一。
一个人成功以后,会自然地解释:
“我为什么成功?”
他说:
因为纪律。
因为风险管理。
因为认知。
因为宏观判断。
因为谦卑。
这些解释可能是真的。
但问题是:
我们怎么知道?
因为我们只能看到:
成功的人。
看不到那些:
同样认真研究的人;
同样严格止损的人;
同样做宏观交易的人;
同样相信趋势的人;
同样相信风险管理的人;
最终却没有成为传奇的人。
这就是:
Survivorship Bias——幸存者偏差。
金融学对这一问题已经研究多年。
Brown、Goetzmann、Ibbotson等人的研究,以及后续大量研究都显示,只看“活下来的基金”会系统性高估历史表现。
CFA相关研究也指出,对冲基金数据同样存在明显的生存偏差;某些研究甚至估计,生存偏差可以达到每年数个百分点的量级。
这意味着:
我们从一个传奇人物身上总结出来的规律,未必全部是成功的原因,也可能包含大量“成功之后才被赋予意义”的因素。
这不是否定科夫纳。
恰恰相反。
这是对科夫纳故事最大的尊重。
二十三、因为真正值得学习的不是“科夫纳为什么成功”,而是“哪些东西经得起反事实检验”
比如:
风险预算。
可以验证。
它是否能减少单次巨大损失?
可以。
仓位由止损决定。
可以验证。
它是否能够让不同波动率的资产承担相近风险?
可以。
预先确定退出条件。
可以验证。
它是否能够减少情绪化持仓?
理论上可以,实践中也能观察。
但是:
“因为科夫纳研究政治,所以他获得87%收益。”
这个命题就复杂得多。
因为你无法轻易做反事实实验。
你不能把科夫纳的大脑复制一份,然后把政治学知识拿掉,再跑一次1980年代市场。
所以:
风险管理更容易复制。
认知优势更难复制。
这才是真正应该告诉普通交易者的事情。
二十四、科夫纳真正不可复制的,可能恰恰是“发动机”
你可以复制:
止损。
仓位公式。
交易日志。
复盘。
风险预算。
甚至宏观分析框架。
但你很难复制:
他的知识积累。
他的历史环境。
他的机构资源。
他的交易对手。
他的资本规模。
他的市场机会。
他的职业周期。
以及那个时代全球宏观市场的结构。
这就是为什么:
复制一个传奇交易者的规则,比复制他的环境容易得多。
而规则离开环境之后,很可能失去原来的意义。
二十五、这也是为什么现代投资研究越来越重视“情境”
CFA Institute在2026年的回测和模拟框架中再次强调,历史策略测试必须警惕:
survivorship bias;
look-ahead bias;
不同结构性市场环境;
交易成本;
模型假设。
同时建议使用情景分析观察策略在不同市场结构中的表现。
这件事情对普通交易者尤其重要。
因为:
一个策略在牛市有效,不意味着熊市有效。
一个策略在高波动市场有效,不意味着低波动市场有效。
一个宏观趋势策略在政策剧烈变化时代有效,不意味着所有时代都有效。
所以任何“交易圣经”都必须加一个前缀:
在什么市场环境下?
二十六、如果把科夫纳重新翻译成普通交易者能用的语言
我认为可以浓缩成五句话。
第一:
不要先决定买多少,先决定最多愿意亏多少。
这是仓位和风险最基本的区别。
第二:
交易之前必须知道什么情况出现后,你承认自己错了。
不是亏多少才止损。
而是:
什么证据推翻了你的逻辑。
第三:
防守解决的是活着,进攻解决的是赚钱。
不要把两件事情混成一个系统。
风险管理再漂亮,没有优势,也只能让你:
亏得慢一点。
第四:
不要因为过去赚钱,就假设自己永远拥有优势。
过去的成功可能来自:
能力。
也可能来自:
环境。
运气。
或者三者共同作用。
第五:
把“我可能错”变成一套机械规则,而不是一句谦虚的话。
这才是科夫纳最值得学习的地方。
二十七、那么普通人到底应该寻找自己的“发动机”吗?
答案是:
必须。
因为没有发动机,所有风控最终都会变成:
如何更优雅地亏钱。
你可以每天严格控制1%。
可以每天写交易日志。
可以每天设置止损。
可以严格执行纪律。
但如果你的策略没有正期望值,那么:
纪律只会让你稳定地执行一个亏损系统。
这也是交易最残酷的地方。
纪律本身不是优势。
纪律只是:
让你的优势能够被持续执行。
如果优势不存在,纪律也无法凭空创造优势。
二十八、所以真正值得问自己的问题不是“我像不像科夫纳”
而是:
我的优势到底是什么?
如果你的答案是:
“我消息快。”
那么就研究信息传播速度。
“我懂某个行业。”
那么就研究行业信息优势。
“我懂链上数据。”
那么就研究链上结构。
“我懂宏观。”
那就建立自己的宏观框架。
“我能发现早期叙事。”
那就建立早期信息源和验证体系。
“我技术分析比较强。”
那就证明自己的技术策略长期是否真的存在正期望。
重点不是:
找到一个听起来很厉害的优势。
而是:
证明它真的能产生结果。
二十九、真正的“引擎”必须能够被复盘
假设你过去一年赚了100%。
不要马上认为:
“我悟道了。”
先拆。
这100%到底来自什么?
是:
BTC上涨?
Beta?
杠杆?
某几个Meme?
某一个内幕消息?
某一次运气?
还是你的策略真的产生了Alpha?
如果把BTC整体上涨贡献去掉,你还剩多少?
如果把最大的三笔盈利去掉,你还赚钱么?
如果把杠杆去掉呢?
如果市场进入震荡呢?
如果交易成本增加呢?
如果换一个年份呢?
这才是:
寻找发动机。
三十、因为最危险的交易者不是没有纪律的人
而是:
纪律很好,但不知道自己为什么赚钱的人。
这种人最容易在顺风期产生幻觉。
赚了50%。
觉得自己水平很高。
加杠杆。
赚了100%。
继续加。
然后市场环境变化。
原来的优势消失。
但是他还在用过去的成功解释现在的市场。
最终:
风险管理失效。
不是因为没有止损。
而是因为:
他不知道自己的优势已经消失。
三十一、真正高级的风险管理,甚至包括“停止交易”
这可能比1%规则更重要。
如果连续亏损:
不是简单地:
“下一笔还是1%。”
而应该问:
为什么?
是随机波动?
是策略失效?
是市场环境改变?
是执行错误?
是认知错误?
还是我根本没有优势?
如果答案是:
策略环境已经发生变化。
那么真正的风险控制不是:
“继续每次亏1%。”
而是:
把风险降到0。
这才是风险预算真正的含义。
三十二、所以“1%—2%”从来不应该成为信仰
它只是一个起点。
有人可能适合0.25%。
有人可能适合0.5%。
有人可能适合1%。
有人可能适合2%。
机构还会根据:
波动率、
相关性、
流动性、
杠杆、
回撤、
策略容量、
投资期限
动态调整。
甚至现代风险管理会进一步使用:
Volatility Targeting、
Value at Risk、
Expected Shortfall、
Stress Testing、
Maximum Drawdown、
Correlation Matrix
等工具。
所以如果有人告诉你:
“科夫纳说1%,所以你必须1%。”
这其实已经违背了科夫纳思维。
因为真正的科夫纳思维应该是:
先理解风险,再决定数字。
而不是:
先背数字,再假装自己理解风险。
三十三、最后重新回答那个看似矛盾的问题
“每笔只风险1%—2%,怎么可能获得87%的年化?”
答案其实非常简单:
因为1%—2%不是收益率,也不是仓位,而是风险预算。
一个交易者可以:
小风险 + 大名义仓位。
也可以:
小亏损 + 大盈利。
更重要的是:
少数真正高赔率、高信念的交易,可能贡献绝大部分长期收益。
所以数学矛盾根本不存在。
真正存在的是:
认知错位。
大众把:
风险预算
理解成了:
仓位限制。
把:
止损
理解成了:
亏损上限。
把:
纪律
理解成了:
盈利来源。
把:
科夫纳的历史业绩
理解成了:
风险管理规则的必然结果。
把:
一个成功者的自述
理解成了:
成功的完整因果链。
这才是真正需要拆掉的东西。
三十四、科夫纳最值得学习的,也许不是“1%”
如果一定要从科夫纳身上抽出一个最具迁移性的原则,我反而不会选:
1%。
也不会选:
2%。
更不会选:
止损。
我会选择一句更简单的话:
承认自己可能错,然后提前决定错误的代价。
这句话可以应用在交易。
也可以应用在创业。
可以应用在投资。
甚至可以应用在职业选择。
你准备做一个重大下注之前,问自己四个问题:
第一,我为什么下注?
第二,什么证据能证明我错了?
第三,如果错了,我最多损失什么?
第四,即使输了,我还有没有下一次机会?
如果这四个问题回答不出来:
你可能不是在下注。
你是在赌命。
三十五、真正危险的不是亏损,而是不可逆的亏损
市场中最重要的不是:
“我能不能避免亏钱?”
而是:
“我能不能避免一次错误把自己踢出游戏?”
因为只要你还在游戏里:
下一次机会还存在。
但如果一次交易让你:
爆仓;
巨额负债;
失去本金;
被迫退出市场;
那么你连下一次机会都没有了。
所以风险管理的第一原则从来不是:
让我赚钱。
而是:
让我拥有下一次下注的资格。
三十六、这也是科夫纳体系最残酷的地方
它实际上要求一个交易者接受三件非常反直觉的事情:
第一,我可能错。
第二,我可能连续错。
第三,即使我最后成功,我也不能确定成功完全来自我的能力。
第三点尤其重要。
因为它直接攻击了成功者最大的心理幻觉:
“我赚到的钱,都是因为我比别人聪明。”
可能不是。
可能是能力。
可能是运气。
可能是时代。
可能是结构。
可能是资本。
可能是信息。
可能是对手犯错。
也可能是所有因素叠加。
真正成熟的交易者,不需要急着给自己一个漂亮答案。
因为:
无法确定自己为什么成功,本身就是风险。
三十七、所以我更愿意把“科夫纳主义”理解成三个词
生存。
不要因为一次错误离场。
优势。
没有正期望值,风险管理只是减缓死亡。
放大。
当真正高质量的机会出现时,必须有能力把优势转化成足够大的资本回报。
三个东西缺一个都不行。
只有生存:
不死,但可能贫穷。
只有优势:
可能赚很多,也可能一次归零。
只有放大:
可能短期暴富,也可能短期爆仓。
真正完整的交易系统应该是:
用风险管理保护本金,用认知寻找优势,用仓位把优势转化成收益。
三十八、而这恰恰解释了为什么大多数人学不会传奇交易者
因为大家最容易复制的,是:
规则。
最难复制的,是:
能力。
更难复制的,是:
时代。
最无法复制的,是:
运气。
所以你可以复制科夫纳的止损。
可以复制他的风险预算。
可以学习他的宏观框架。
可以研究他的交易记录。
但你无法复制1980年代的市场。
无法复制他的知识积累。
无法复制他的资本条件。
无法复制他的交易网络。
无法复制他面对的政策周期。
更无法复制:
他恰好活到了最后。
这就是传奇交易者故事最容易让普通人产生误解的地方。
三十九、最终真正应该留下的,不是“科夫纳神话”,而是一套更冷酷的自我检查
每一次重大交易之前:
钱和风险分开写。
不要写:
“我要投入10万元。”
而要写:
“如果错了,我最多亏3000元。”
然后再反推:
我应该投入多少钱?
再写:
什么事情发生以后,我必须承认自己错了?
然后:
如果连续错五次,我还能不能继续?
最后:
我到底有什么优势?
如果答案只是:
“感觉。”
那么仓位就应该非常小。
如果答案是:
“我看到了别人没有看到的信息。”
那就进一步问:
别人为什么没有看到?
如果答案是:
“我有一套长期验证过的策略。”
那就把历史交易拿出来。
如果答案是:
“我只是最近赚得比较多。”
那么最诚实的答案可能是:
还不知道。
四十、真正高级的交易,不是越来越相信自己
而是:
越来越知道什么时候不该相信自己。
这是我认为科夫纳体系最值得重新理解的地方。
普通交易者的成长路径通常是:
我要变得更准。
再往后:
我要变得更有纪律。
再往后:
我要学更多指标。
而真正成熟之后,问题会变成:
我怎么知道自己的优势还存在?
如果我的判断错了怎么办?
如果我连续错怎么办?
如果这次成功只是运气怎么办?
如果市场环境已经变了怎么办?
这时候交易才真正从:
预测游戏
变成:
资本生存游戏。
结语:你真正需要的不是科夫纳的刹车,而是找到自己的发动机
所以回到最开始那个问题:
1%—2%的风险,和87%的历史年化,并不矛盾。
真正的误解,是把“风险”当成了“仓位”,把“防守”当成了“进攻”。
科夫纳真正厉害的地方,不是他发明了一个神奇的1%规则。
而是他把一个非常残酷的事实接受到了系统里:
我可能错。
于是他设置止损。
我可能连续错。
于是他控制风险。
我的几个交易可能其实是同一个赌注。
于是他考虑相关性。
市场可能比我知道得更多。
于是他研究宏观、政策和市场结构。
即使我最终成功,也可能包含运气。
于是他没有理由无限提高风险。
但还有最后一个问题:
这些东西只能解决“怎么不死”。
真正决定你能不能获得超额收益的,仍然是:
你到底有没有自己的发动机。
你的信息优势是什么?
你的认知优势是什么?
你的策略优势是什么?
你的执行优势是什么?
你的市场位置是什么?
如果一个都没有,那么再漂亮的风控,也只是让你:
慢一点输。
反过来,如果你真的拥有某种优势,那么风险管理才真正开始发挥价值——它让你能够在错误的时候活下来,在正确的时候把收益留下来。
所以科夫纳真正值得普通人继承的,可能不是:
“每笔只亏1%。”
而是:
永远把“我投了多少钱”和“我最多能亏多少钱”分成两个问题。
再进一步:
永远把“我为什么赚钱”和“我为什么没有亏钱”分成两个问题。
前者寻找发动机。
后者负责刹车。
刹车决定你能不能继续开。
发动机决定你到底能开多远。
而真正残酷的问题是:
如果今天把你的止损、仓位、纪律全部拿走,你还有什么东西能够证明自己拥有优势?
如果答案是没有。
那你真正需要研究的,可能从来不是科夫纳。
而是:
你自己的发动机到底在哪里。
“单笔交易不要承担超过账户1%—2%的风险。”
于是,一个看起来非常合理、却经不起深挖的问题出现了:
如果每次只允许自己亏1%—2%,一个交易者怎么可能获得极高的长期复合收益?
更进一步,如果科夫纳本人在《Market Wizards》被描述为曾实现连续十年、平均年化复合收益约87%,那么1%—2%的风险控制究竟是怎么和如此夸张的收益共存的?
很多人于是得出一个简单结论:
要么1%—2%的规则没那么重要,要么科夫纳的故事存在神话成分。
但真正值得研究的,其实不是这两个数字有没有矛盾。
而是:
我们是不是从一开始就把“风险”理解错了?
如果把这个问题继续往下挖,会发现科夫纳真正值得学习的地方,并不是某一个百分比,而是一整套完全不同于普通人的交易思维:
仓位不是风险。
止损不是亏损。
纪律不是优势。
预测也不是核心。
真正的核心是:
在承认自己可能判断错误的情况下,如何把资本配置到那些少数真正值得下注的机会里,同时确保错误不会摧毁你。
而这套东西,比“每次亏1%”复杂得多,也残酷得多。
一、先把最大的误会拆掉:1%—2%从来不是“只能买1%—2%的仓位”
这是理解科夫纳最重要的一步。
假设你有100万元。
你认为某个市场存在一个非常大的机会。
如果按照普通人的理解:
“单笔风险不能超过2%,所以我最多只能拿2万元。”
这是错误的。
真正的风险管理逻辑是:
你最多愿意亏多少钱,而不是你最多可以买多少钱。
这两件事情完全不同。
芝商所关于仓位管理的教学材料甚至直接把这个逻辑写得非常清楚:正确的仓位大小取决于两个变量——你的止损在哪里,以及你愿意让账户承担多少比例的风险。
比如:
账户:100万元。
最大单笔风险:1%。
那么最大可接受亏损就是:
1万元。
现在假设你的入场价是100元。
你的交易逻辑认为:
如果价格跌到98元,原来的判断就不成立。
那么你的止损距离就是2%。
为了让最大亏损约等于1万元,你理论上可以持有:
10000 ÷ 2 = 5000股。
名义仓位:
5000 × 100 = 50万元。
你实际上拿了账户50%的名义仓位。
但你真正承担的计划性风险只有1%。
所以:
50%的仓位 ≠ 50%的风险。
这就是所谓的风险预算。
而且,如果止损距离只有1%,理论上同样的1万元风险预算甚至允许你持有100万元的名义仓位。
当然,现实交易还存在跳空、滑点、流动性、相关性、杠杆和执行风险,所以“止损距离 × 仓位”并不等于真正意义上的最大损失。SEC也特别提醒,止损市价单在快速市场中可能以明显不同于触发价的价格成交。
但概念已经非常清楚:
科夫纳控制的不是“我敢不敢下注”,而是“即使这次下注错了,我损失多少”。
这就是第一层。
二、所以真正的数学问题根本不是“1%怎么做到87%”
如果每一笔交易都亏1%,当然不可能靠亏损本身创造87%的收益。
问题在于:
1%是损失预算,不是收益上限。
如果一个交易者:
错误时亏1%
正确时赚3%
或者赚5%
极少数特别大的趋势甚至赚10%、20%
那么长期收益就完全是另一回事。
举一个非常简单的例子。
假设一年只做50笔交易:
25次亏损,每次-1%。
25次盈利,每次+3%。
忽略复利细节:
亏损:
25 × 1% = -25%
盈利:
25 × 3% = +75%
粗略净结果:
+50%。
如果胜率只有40%,但平均盈亏比达到3:1:
100次交易:
60次亏1%
40次赚3%
那么:
-60% + 120%
最终仍然是:
+60%。
当然,这只是静态数学模型,不代表现实中一定能实现,因为交易成本、滑点、相关性、连续亏损、收益分布和仓位变化都会改变结果。
但它说明了一个最重要的事实:
交易系统的收益,不是由“每笔最多亏多少”决定的,而是由胜率、盈亏比、交易频率、仓位、相关性以及资本复合共同决定。
因此:
风险控制解决的是“怎么活下来”,不是“怎么赚钱”。
这句话非常重要。
因为很多人恰恰把两件事情混成了一件事。
三、科夫纳本人真正强调的,也不是“永远只亏1%”
从公开资料来看,科夫纳本人对风险管理的表达比互联网上流传的“1%铁律”复杂得多。
在Jack Schwager的《Market Wizards》访谈中,他强调自己进入交易前就会确定退出位置,并且明确表示仓位大小由止损位置决定。
这其实是一条完整链条:
交易逻辑 → 判断失效点 → 止损 → 风险金额 → 仓位大小。
顺序不能反。
普通人的顺序往往是:
“我觉得这个币会涨。”
↓
“我有10万美元。”
↓
“我先买5万美元。”
↓
“跌了再说。”
这叫:
先决定下注多少,再寻找理由。
科夫纳的逻辑恰恰相反:
“我的交易逻辑是什么?”
↓
“什么价格意味着我错了?”
↓
“如果在那里退出,我会亏多少钱?”
↓
“按照我的风险预算,我到底应该买多少?”
↓
最后才决定仓位。
这就是专业交易和赌场式下注之间非常重要的区别。
四、止损真正解决的,不是“亏钱”,而是“判断错误之后怎么办”
这也是科夫纳体系里最容易被低估的一层。
很多人把止损理解成:
“我最多忍受亏5%。”
这其实已经偏离了核心。
真正重要的问题应该是:
什么事情发生以后,我原来的交易逻辑就不成立了?
这两个问题看起来非常接近,其实完全不同。
比如你买入某资产,是因为你判断:
“突破某个区间以后会形成趋势。”
那么如果价格重新跌回区间内部,可能意味着:
突破失败。
这时候退出。
你不是因为“我亏了3%所以止损”。
而是:
“我当初下注的理由已经不存在了。”
这就是为什么科夫纳的止损,本质上更接近一个认识论工具。
它不是单纯控制亏损。
它是在交易开始之前,就要求你回答:
我怎样知道自己错了?
这是一个非常反人性的要求。
因为绝大多数人进入交易之前,只愿意回答:
“如果我对了,我能赚多少?”
很少有人认真回答:
“什么证据出现之后,我必须承认自己错了?”
五、真正难的从来不是设置止损,而是承认“故事错了”
市场最危险的地方,并不是价格波动。
而是人脑。
人脑极度擅长给随机事件寻找解释。
你买入之后上涨:
“果然,我判断对了。”
价格下跌:
“庄家洗盘。”
继续下跌:
“宏观环境不好。”
再跌:
“这是最后一洗。”
跌到止损:
“如果现在卖就是割肉。”
然后:
“我长期逻辑没问题。”
最终:
“这个项目以后一定会回来。”
注意这个过程。
你已经不是在交易市场。
你是在和自己的故事谈恋爱。
市场给你的信息是:
价格正在证明你的假设可能错误。
你的大脑却不断产生新的解释:
不是我错,是市场暂时不理解我。
这就是为什么很多交易者明明知道止损的重要性,却永远无法执行。
因为真正痛苦的不是亏钱。
而是:
承认自己错了。
六、从行为金融学看,这件事情一点也不神秘
Daniel Kahneman和Amos Tversky的行为金融学研究早就揭示,人类并不是传统经济学意义上的完全理性决策者。
损失带来的心理冲击通常会显著高于同等收益带来的心理满足。
于是人很容易出现一个非常奇怪的行为:
盈利的时候:
“先落袋为安。”
亏损的时候:
“再等等。”
最终变成:
小赚不断,大亏一次。
这恰好和长期复利需要的结构相反。
真正优秀的交易系统往往要求:
亏损很快结束,盈利尽可能延伸。
而普通人的心理结构却恰恰要求:
盈利马上兑现,亏损无限延期。
所以真正的交易纪律,不是“我要变得更坚强”。
而是:
不要把系统建立在你必须永远坚强的假设上。
这也是科夫纳体系特别有价值的地方。
他不是相信自己永远不会犯错。
而是反过来:
既然我一定会犯错,那我提前设计一个机制,让错误的代价有限。
七、这时候,“仓位”就突然变成了一种认识论
很多人以为:
仓位=胆量。
其实不完全是。
仓位真正反映的是:
你愿意为自己的判断承担多少资本后果。
如果你非常看好一个机会,却只配置0.1%,可能意味着:
你的信念没有经过真正的风险验证。
如果你配置了80%的账户资产,却没有明确退出条件,那么这可能不是“高信念”。
而是:
高自信 + 低风险意识。
真正成熟的交易者可以同时拥有两种看似矛盾的状态:
非常相信自己的判断。
同时:
随时准备承认自己错了。
这两者并不冲突。
甚至可以说:
真正的大仓位,往往需要更严格的退出机制。
因为仓位越大,判断错误后的资本伤害越大。
八、但到这里,仍然只解释了“科夫纳为什么没有死”
而没有解释:
他为什么能赚那么多?
这才是整件事情真正重要的地方。
因为如果我们只学习:
1%—2%风险
设置止损
控制仓位
不情绪化
那么我们确实可能比过去更不容易爆仓。
但:
不爆仓 ≠ 赚钱。
这也是很多交易教育最容易制造的幻觉。
它把“生存能力”和“盈利能力”混成一个东西。
实际上两者完全不同。
九、科夫纳真正的“发动机”,很可能是宏观认知,而不是风险管理
科夫纳自己的经历非常说明问题。
他的官方个人资料显示,他曾进入哈佛肯尼迪政府学院攻读政治学博士项目,后来没有完成博士学位;1977年开始交易,此后进入Commodities Corporation,最终在1983年成立Caxton Associates。Caxton后来成为全球重要的宏观对冲基金之一。
这里有一个细节非常重要:
他不是传统意义上的金融科班交易员。
他的思想背景包含政治、经济、历史、货币、债务以及政府决策。
这决定了他看市场的方式。
普通交易员看到:
美元涨了。
科夫纳可能会继续问:
为什么?
再往下:
美国货币政策是什么?
财政政策是什么?
资本流向是什么?
央行正在解决什么问题?
政府真正害怕什么?
政策会产生什么副作用?
其他国家会怎么反应?
市场是否已经提前定价?
最后才回到:
价格。
所以他的交易并不是简单的“看图做多做空”。
而是:
政策 → 资本流动 → 资产价格 → 趋势 → 交易。
这就是全球宏观交易的核心之一。
十、这也是为什么“技术分析”在科夫纳体系里不是主发动机
很多人学习科夫纳,只记住:
止损。
趋势。
技术位。
仓位。
却忽略了一个非常重要的事实:
技术分析更多是帮助他解决“什么时候下注”,而不是完全解决“为什么下注”。
在《Market Wizards》的访谈中,科夫纳谈到技术位时有一个非常重要的思想:
如果他的判断正确,市场不应该突破某些关键技术位置。
所以技术位置同时承担两个功能:
入场依据。
以及:
判断失效依据。
这就是为什么技术分析和风险管理在他的体系里不是两套东西。
它们其实是一套系统。
技术结构告诉你:
市场在哪儿开始证明我错了。
然后:
止损告诉你:
如果错了,我损失多少钱。
仓位告诉你:
为了让这个损失不超过风险预算,我应该买多少。
十一、所以真正的交易公式应该这样写
可以把科夫纳式交易系统抽象成:
观点 × 优势 × 仓位 × 风险控制 × 时间 × 复利
而不是:
预测 × 胜率。
这两个公式代表完全不同的世界。
一个普通交易者最关心:
“我预测对的概率是多少?”
成熟交易者还必须问:
“如果我错了怎么办?”
更成熟的问题则是:
“我为什么认为自己拥有优势?”
再进一步:
“这个优势到底能不能被验证?”
最后:
“如果优势存在,我应该下注多少?”
这已经不是简单的技术分析。
而是一个完整的资本配置系统。
十二、但这里必须砍掉一个最大的神话:科夫纳的成功不能简单归因于“风险管理”
这正是很多科夫纳文章最容易犯的错误。
它们往往这样讲:
科夫纳严格止损。
↓
所以控制风险。
↓
所以长期复利。
↓
所以成为传奇。
这个逻辑缺了一大截。
因为如果:
风险管理本身就能产生超额收益,
那么全世界最赚钱的机构应该是风险管理部门。
事实显然不是这样。
风险管理首先解决的是:
避免不可逆的资本损失。
真正产生超额收益的来源仍然必须来自某种:
信息优势、研究优势、结构性优势、执行优势、策略优势或者风险承担优势。
科夫纳自己的经历更加符合这一点。
他的个人资料明确把Caxton描述为全球宏观基金,其核心研究对象就是全球市场和宏观经济趋势。
所以真正应该学习的是:
防守系统和进攻系统必须分开。
十三、把“防守”和“进攻”分开,是理解科夫纳最重要的一刀
我们可以把整个体系拆成两台机器。
第一台:防守机器
包括:
风险预算
止损
仓位控制
相关性管理
杠杆控制
流动性管理
最大回撤
情绪纪律
它的任务只有一个:
不要死。
第二台:进攻机器
包括:
宏观研究
政策判断
市场结构
信息优势
趋势识别
资产之间的联动
资本流向
交易时机
大机会中的集中下注
它的任务是:
赚钱。
两台机器必须同时存在。
只有防守机器:
你可能活得很好。
但可能一直赚不到什么钱。
只有进攻机器:
你可能偶尔赚得非常快。
但也可能一次错误直接出局。
真正优秀的交易系统,是:
防守系统限制左尾,进攻系统争取右尾。
这才是科夫纳真正值得研究的地方。
十四、而“87%年化”本身,也需要重新理解
这里必须把一个经常被互联网文章偷换的概念说清楚。
《Market Wizards》对当时科夫纳的描述是:在接受采访之前的十年里,他实现了约87%的平均年化复合回报。
这不是:
“科夫纳用1%风险规则,保证未来每年87%。”
更不是:
“普通人只要每笔亏1%,就能复制87%。”
它是一个历史业绩描述。
而且科夫纳后来本人官方网站给出的Caxton长期数据,也显示其机构层面的平均净年回报是“超过21%”,并非87%。
这两个数字并不必然矛盾,因为:
不同时间区间、不同账户、不同资金规模、不同费用口径、不同阶段,都可能产生完全不同的年化收益。
但这恰好提醒我们:
不要把一个历史时期的极端优秀表现,包装成一条普遍有效的收益公式。
十五、为什么随着资金变大,复制早期收益率越来越难?
这是很多传奇交易者故事里最容易被忽略的问题。
100万美元赚87%,和100亿美元赚87%,不是同一件事情。
资金规模越大:
市场容量约束越明显;
冲击成本越高;
流动性越重要;
交易机会越有限;
头寸越难集中;
退出越困难;
对手方越复杂。
所以传奇交易者早期可以获得非常高的资本回报率,并不意味着同样的策略可以无限放大。
科夫纳后来管理的是一个大型机构,而不是永远拿着早期的小资金账户。
彭博2011年的报道显示,当时科夫纳交棒时,Caxton规模约100亿美元。
这其实又揭示了一件非常重要的事:
小账户和大机构根本不是同一种交易生物。
十六、这也意味着:不要把科夫纳的“风险预算”机械搬到自己的生活里
这是原文里一个非常值得保留、甚至应该进一步加强的观点。
如果你有:
100万元现金。
没有债务。
有稳定收入。
还有长期职业能力。
那么你可以把1%账户风险理解成:
一次错误损失1万元。
问题不大。
但如果你:
负债100万元;
没有稳定收入;
房租马上到期;
下一笔交易决定下个月能不能生活;
那么你所谓的“1%风险”可能根本不是真正的1%。
因为:
资本风险之外,还有生存风险。
这也是风险管理最容易被忽略的一层:
真正的风险不是账户损失多少,而是损失之后你还有没有选择。
如果一次亏损会导致你无法继续交易、无法还债、无法生活,那么这笔风险实际上远远大于账户上的百分比。
所以真正的风险管理应该先问:
我输得起吗?
然后才问:
我最多输多少?
十七、这也是为什么“风险预算”必须建立在“可承受损失”之上
比如:
账户100万。
你规定单笔最大风险1%。
听起来非常专业。
但如果你的账户其实是:
父母养老钱。
孩子教育金。
房贷资金。
或者下个月生活费。
那么:
1%只是数学上的1%。
它不是心理上的1%。
更不是人生意义上的1%。
真正专业的资金管理第一条应该是:
用于交易的钱,必须是可以承受损失的钱。
否则再漂亮的仓位公式,也只是数学游戏。
十八、另一个危险误区:止损不是魔法
科夫纳式止损非常重要。
但不能把止损神化。
因为真实市场中存在:
跳空;
流动性枯竭;
极端行情;
滑点;
市场暂停;
交易所故障;
新闻冲击。
SEC长期以来就提醒投资者,止损市价单并不能保证最终成交价格等于止损触发价格;在快速市场中,实际成交价可能明显偏离预期。
2010年“闪电崩盘”期间,SEC也曾专门讨论止损市价单在极端市场中的放大作用。
所以:
“我设置了止损,所以我最多亏1%。”
这句话并不严谨。
更准确的是:
“按照正常执行条件,我计划把这笔交易的风险控制在1%左右。”
真正的风险管理,还必须考虑:
尾部风险。
十九、而这恰恰让“1%规则”从一个数字变成了一个系统
真正成熟的风险管理至少需要同时考虑:
1. 单笔风险
这一笔最多亏多少?
2. 总风险
如果同时有10个仓位,每个都是1%,真的只有10%吗?
如果这10个仓位其实都押注同一个宏观方向呢?
答案显然不同。
3. 相关性
BTC多头。
ETH多头。
SOL多头。
矿企股票多头。
加密ETF多头。
美元流动性交易。
看起来是5个仓位。
实际上可能是:
同一个宏观交易。
4. 流动性
你能不能在需要的时候退出?
5. 杠杆
账户风险1%,不意味着系统风险只有1%。
6. 尾部事件
正常止损能否应对异常行情?
7. 回撤
连续亏损以后,你是否还能够继续执行策略?
这才是真正意义上的风险预算。
二十、现代投资研究其实进一步证明:仓位管理本身就是一门独立学问
这也是为什么Kelly Criterion、风险平价、波动率目标、最大回撤控制等理论一直存在。
Kelly的核心思想不是:
“永远下注越大越好。”
而是:
当你知道自己的胜率和赔率存在优势时,如何决定下注比例,以实现长期资本增长与破产风险之间的权衡。
现代研究也反复指出,仓位过大虽然可能提高长期增长速度,却同时显著增加回撤和破产风险;fractional Kelly(部分Kelly)就是在增长和生存之间做折中。
甚至截至2026年的最新研究仍然在讨论Kelly仓位、回撤、杠杆和风险之间的关系,说明这并不是一个已经被一句“1%规则”彻底解决的问题。
所以:
1%不是宇宙真理。
它更像是一种经验性的风险上限。
真正的原则是:
仓位必须服从风险,而不是风险服从仓位。
二十一、现在再回头看科夫纳,你会发现他的“谦卑”其实非常技术化
很多人把投资中的谦卑理解成:
“我要承认自己不知道。”
这句话很漂亮。
但真正有价值的不是说出来。
而是把它写进系统。
比如:
我可能错。
所以我设置止损。
我可能连续错。
所以我限制单笔风险。
不同交易可能其实是同一个风险。
所以我控制相关性。
市场可能出现异常波动。
所以我保留现金和流动性。
我可能在一段时间里失去优势。
所以我监控回撤。
我的历史表现可能只是运气。
所以我不因为过去赚钱就无限增加杠杆。
这才叫:
把谦卑工程化。
而不是在赚了钱以后写一本书告诉大家:
“我一直都很谦虚。”
二十二、但是,文章最应该警惕的恰恰也是这一点:成功者自己的解释未必就是因果关系
这是原文最有价值的怀疑精神之一。
一个人成功以后,会自然地解释:
“我为什么成功?”
他说:
因为纪律。
因为风险管理。
因为认知。
因为宏观判断。
因为谦卑。
这些解释可能是真的。
但问题是:
我们怎么知道?
因为我们只能看到:
成功的人。
看不到那些:
同样认真研究的人;
同样严格止损的人;
同样做宏观交易的人;
同样相信趋势的人;
同样相信风险管理的人;
最终却没有成为传奇的人。
这就是:
Survivorship Bias——幸存者偏差。
金融学对这一问题已经研究多年。
Brown、Goetzmann、Ibbotson等人的研究,以及后续大量研究都显示,只看“活下来的基金”会系统性高估历史表现。
CFA相关研究也指出,对冲基金数据同样存在明显的生存偏差;某些研究甚至估计,生存偏差可以达到每年数个百分点的量级。
这意味着:
我们从一个传奇人物身上总结出来的规律,未必全部是成功的原因,也可能包含大量“成功之后才被赋予意义”的因素。
这不是否定科夫纳。
恰恰相反。
这是对科夫纳故事最大的尊重。
二十三、因为真正值得学习的不是“科夫纳为什么成功”,而是“哪些东西经得起反事实检验”
比如:
风险预算。
可以验证。
它是否能减少单次巨大损失?
可以。
仓位由止损决定。
可以验证。
它是否能够让不同波动率的资产承担相近风险?
可以。
预先确定退出条件。
可以验证。
它是否能够减少情绪化持仓?
理论上可以,实践中也能观察。
但是:
“因为科夫纳研究政治,所以他获得87%收益。”
这个命题就复杂得多。
因为你无法轻易做反事实实验。
你不能把科夫纳的大脑复制一份,然后把政治学知识拿掉,再跑一次1980年代市场。
所以:
风险管理更容易复制。
认知优势更难复制。
这才是真正应该告诉普通交易者的事情。
二十四、科夫纳真正不可复制的,可能恰恰是“发动机”
你可以复制:
止损。
仓位公式。
交易日志。
复盘。
风险预算。
甚至宏观分析框架。
但你很难复制:
他的知识积累。
他的历史环境。
他的机构资源。
他的交易对手。
他的资本规模。
他的市场机会。
他的职业周期。
以及那个时代全球宏观市场的结构。
这就是为什么:
复制一个传奇交易者的规则,比复制他的环境容易得多。
而规则离开环境之后,很可能失去原来的意义。
二十五、这也是为什么现代投资研究越来越重视“情境”
CFA Institute在2026年的回测和模拟框架中再次强调,历史策略测试必须警惕:
survivorship bias;
look-ahead bias;
不同结构性市场环境;
交易成本;
模型假设。
同时建议使用情景分析观察策略在不同市场结构中的表现。
这件事情对普通交易者尤其重要。
因为:
一个策略在牛市有效,不意味着熊市有效。
一个策略在高波动市场有效,不意味着低波动市场有效。
一个宏观趋势策略在政策剧烈变化时代有效,不意味着所有时代都有效。
所以任何“交易圣经”都必须加一个前缀:
在什么市场环境下?
二十六、如果把科夫纳重新翻译成普通交易者能用的语言
我认为可以浓缩成五句话。
第一:
不要先决定买多少,先决定最多愿意亏多少。
这是仓位和风险最基本的区别。
第二:
交易之前必须知道什么情况出现后,你承认自己错了。
不是亏多少才止损。
而是:
什么证据推翻了你的逻辑。
第三:
防守解决的是活着,进攻解决的是赚钱。
不要把两件事情混成一个系统。
风险管理再漂亮,没有优势,也只能让你:
亏得慢一点。
第四:
不要因为过去赚钱,就假设自己永远拥有优势。
过去的成功可能来自:
能力。
也可能来自:
环境。
运气。
或者三者共同作用。
第五:
把“我可能错”变成一套机械规则,而不是一句谦虚的话。
这才是科夫纳最值得学习的地方。
二十七、那么普通人到底应该寻找自己的“发动机”吗?
答案是:
必须。
因为没有发动机,所有风控最终都会变成:
如何更优雅地亏钱。
你可以每天严格控制1%。
可以每天写交易日志。
可以每天设置止损。
可以严格执行纪律。
但如果你的策略没有正期望值,那么:
纪律只会让你稳定地执行一个亏损系统。
这也是交易最残酷的地方。
纪律本身不是优势。
纪律只是:
让你的优势能够被持续执行。
如果优势不存在,纪律也无法凭空创造优势。
二十八、所以真正值得问自己的问题不是“我像不像科夫纳”
而是:
我的优势到底是什么?
如果你的答案是:
“我消息快。”
那么就研究信息传播速度。
“我懂某个行业。”
那么就研究行业信息优势。
“我懂链上数据。”
那么就研究链上结构。
“我懂宏观。”
那就建立自己的宏观框架。
“我能发现早期叙事。”
那就建立早期信息源和验证体系。
“我技术分析比较强。”
那就证明自己的技术策略长期是否真的存在正期望。
重点不是:
找到一个听起来很厉害的优势。
而是:
证明它真的能产生结果。
二十九、真正的“引擎”必须能够被复盘
假设你过去一年赚了100%。
不要马上认为:
“我悟道了。”
先拆。
这100%到底来自什么?
是:
BTC上涨?
Beta?
杠杆?
某几个Meme?
某一个内幕消息?
某一次运气?
还是你的策略真的产生了Alpha?
如果把BTC整体上涨贡献去掉,你还剩多少?
如果把最大的三笔盈利去掉,你还赚钱么?
如果把杠杆去掉呢?
如果市场进入震荡呢?
如果交易成本增加呢?
如果换一个年份呢?
这才是:
寻找发动机。
三十、因为最危险的交易者不是没有纪律的人
而是:
纪律很好,但不知道自己为什么赚钱的人。
这种人最容易在顺风期产生幻觉。
赚了50%。
觉得自己水平很高。
加杠杆。
赚了100%。
继续加。
然后市场环境变化。
原来的优势消失。
但是他还在用过去的成功解释现在的市场。
最终:
风险管理失效。
不是因为没有止损。
而是因为:
他不知道自己的优势已经消失。
三十一、真正高级的风险管理,甚至包括“停止交易”
这可能比1%规则更重要。
如果连续亏损:
不是简单地:
“下一笔还是1%。”
而应该问:
为什么?
是随机波动?
是策略失效?
是市场环境改变?
是执行错误?
是认知错误?
还是我根本没有优势?
如果答案是:
策略环境已经发生变化。
那么真正的风险控制不是:
“继续每次亏1%。”
而是:
把风险降到0。
这才是风险预算真正的含义。
三十二、所以“1%—2%”从来不应该成为信仰
它只是一个起点。
有人可能适合0.25%。
有人可能适合0.5%。
有人可能适合1%。
有人可能适合2%。
机构还会根据:
波动率、
相关性、
流动性、
杠杆、
回撤、
策略容量、
投资期限
动态调整。
甚至现代风险管理会进一步使用:
Volatility Targeting、
Value at Risk、
Expected Shortfall、
Stress Testing、
Maximum Drawdown、
Correlation Matrix
等工具。
所以如果有人告诉你:
“科夫纳说1%,所以你必须1%。”
这其实已经违背了科夫纳思维。
因为真正的科夫纳思维应该是:
先理解风险,再决定数字。
而不是:
先背数字,再假装自己理解风险。
三十三、最后重新回答那个看似矛盾的问题
“每笔只风险1%—2%,怎么可能获得87%的年化?”
答案其实非常简单:
因为1%—2%不是收益率,也不是仓位,而是风险预算。
一个交易者可以:
小风险 + 大名义仓位。
也可以:
小亏损 + 大盈利。
更重要的是:
少数真正高赔率、高信念的交易,可能贡献绝大部分长期收益。
所以数学矛盾根本不存在。
真正存在的是:
认知错位。
大众把:
风险预算
理解成了:
仓位限制。
把:
止损
理解成了:
亏损上限。
把:
纪律
理解成了:
盈利来源。
把:
科夫纳的历史业绩
理解成了:
风险管理规则的必然结果。
把:
一个成功者的自述
理解成了:
成功的完整因果链。
这才是真正需要拆掉的东西。
三十四、科夫纳最值得学习的,也许不是“1%”
如果一定要从科夫纳身上抽出一个最具迁移性的原则,我反而不会选:
1%。
也不会选:
2%。
更不会选:
止损。
我会选择一句更简单的话:
承认自己可能错,然后提前决定错误的代价。
这句话可以应用在交易。
也可以应用在创业。
可以应用在投资。
甚至可以应用在职业选择。
你准备做一个重大下注之前,问自己四个问题:
第一,我为什么下注?
第二,什么证据能证明我错了?
第三,如果错了,我最多损失什么?
第四,即使输了,我还有没有下一次机会?
如果这四个问题回答不出来:
你可能不是在下注。
你是在赌命。
三十五、真正危险的不是亏损,而是不可逆的亏损
市场中最重要的不是:
“我能不能避免亏钱?”
而是:
“我能不能避免一次错误把自己踢出游戏?”
因为只要你还在游戏里:
下一次机会还存在。
但如果一次交易让你:
爆仓;
巨额负债;
失去本金;
被迫退出市场;
那么你连下一次机会都没有了。
所以风险管理的第一原则从来不是:
让我赚钱。
而是:
让我拥有下一次下注的资格。
三十六、这也是科夫纳体系最残酷的地方
它实际上要求一个交易者接受三件非常反直觉的事情:
第一,我可能错。
第二,我可能连续错。
第三,即使我最后成功,我也不能确定成功完全来自我的能力。
第三点尤其重要。
因为它直接攻击了成功者最大的心理幻觉:
“我赚到的钱,都是因为我比别人聪明。”
可能不是。
可能是能力。
可能是运气。
可能是时代。
可能是结构。
可能是资本。
可能是信息。
可能是对手犯错。
也可能是所有因素叠加。
真正成熟的交易者,不需要急着给自己一个漂亮答案。
因为:
无法确定自己为什么成功,本身就是风险。
三十七、所以我更愿意把“科夫纳主义”理解成三个词
生存。
不要因为一次错误离场。
优势。
没有正期望值,风险管理只是减缓死亡。
放大。
当真正高质量的机会出现时,必须有能力把优势转化成足够大的资本回报。
三个东西缺一个都不行。
只有生存:
不死,但可能贫穷。
只有优势:
可能赚很多,也可能一次归零。
只有放大:
可能短期暴富,也可能短期爆仓。
真正完整的交易系统应该是:
用风险管理保护本金,用认知寻找优势,用仓位把优势转化成收益。
三十八、而这恰恰解释了为什么大多数人学不会传奇交易者
因为大家最容易复制的,是:
规则。
最难复制的,是:
能力。
更难复制的,是:
时代。
最无法复制的,是:
运气。
所以你可以复制科夫纳的止损。
可以复制他的风险预算。
可以学习他的宏观框架。
可以研究他的交易记录。
但你无法复制1980年代的市场。
无法复制他的知识积累。
无法复制他的资本条件。
无法复制他的交易网络。
无法复制他面对的政策周期。
更无法复制:
他恰好活到了最后。
这就是传奇交易者故事最容易让普通人产生误解的地方。
三十九、最终真正应该留下的,不是“科夫纳神话”,而是一套更冷酷的自我检查
每一次重大交易之前:
钱和风险分开写。
不要写:
“我要投入10万元。”
而要写:
“如果错了,我最多亏3000元。”
然后再反推:
我应该投入多少钱?
再写:
什么事情发生以后,我必须承认自己错了?
然后:
如果连续错五次,我还能不能继续?
最后:
我到底有什么优势?
如果答案只是:
“感觉。”
那么仓位就应该非常小。
如果答案是:
“我看到了别人没有看到的信息。”
那就进一步问:
别人为什么没有看到?
如果答案是:
“我有一套长期验证过的策略。”
那就把历史交易拿出来。
如果答案是:
“我只是最近赚得比较多。”
那么最诚实的答案可能是:
还不知道。
四十、真正高级的交易,不是越来越相信自己
而是:
越来越知道什么时候不该相信自己。
这是我认为科夫纳体系最值得重新理解的地方。
普通交易者的成长路径通常是:
我要变得更准。
再往后:
我要变得更有纪律。
再往后:
我要学更多指标。
而真正成熟之后,问题会变成:
我怎么知道自己的优势还存在?
如果我的判断错了怎么办?
如果我连续错怎么办?
如果这次成功只是运气怎么办?
如果市场环境已经变了怎么办?
这时候交易才真正从:
预测游戏
变成:
资本生存游戏。
结语:你真正需要的不是科夫纳的刹车,而是找到自己的发动机
所以回到最开始那个问题:
1%—2%的风险,和87%的历史年化,并不矛盾。
真正的误解,是把“风险”当成了“仓位”,把“防守”当成了“进攻”。
科夫纳真正厉害的地方,不是他发明了一个神奇的1%规则。
而是他把一个非常残酷的事实接受到了系统里:
我可能错。
于是他设置止损。
我可能连续错。
于是他控制风险。
我的几个交易可能其实是同一个赌注。
于是他考虑相关性。
市场可能比我知道得更多。
于是他研究宏观、政策和市场结构。
即使我最终成功,也可能包含运气。
于是他没有理由无限提高风险。
但还有最后一个问题:
这些东西只能解决“怎么不死”。
真正决定你能不能获得超额收益的,仍然是:
你到底有没有自己的发动机。
你的信息优势是什么?
你的认知优势是什么?
你的策略优势是什么?
你的执行优势是什么?
你的市场位置是什么?
如果一个都没有,那么再漂亮的风控,也只是让你:
慢一点输。
反过来,如果你真的拥有某种优势,那么风险管理才真正开始发挥价值——它让你能够在错误的时候活下来,在正确的时候把收益留下来。
所以科夫纳真正值得普通人继承的,可能不是:
“每笔只亏1%。”
而是:
永远把“我投了多少钱”和“我最多能亏多少钱”分成两个问题。
再进一步:
永远把“我为什么赚钱”和“我为什么没有亏钱”分成两个问题。
前者寻找发动机。
后者负责刹车。
刹车决定你能不能继续开。
发动机决定你到底能开多远。
而真正残酷的问题是:
如果今天把你的止损、仓位、纪律全部拿走,你还有什么东西能够证明自己拥有优势?
如果答案是没有。
那你真正需要研究的,可能从来不是科夫纳。
而是:
你自己的发动机到底在哪里。
29
·
--
Terverifikasi
Ringkasan Berita Pasar Kripto Tadi Malam / Naik dengan Sunshine
1. The Fed menaikkan suku bunga 25 basis poin, bitcoin melemah bergejolak: The Fed menaikkan kisaran target suku bunga dana federal menjadi 3,75%—4%, untuk pertama kalinya sejak Juli 2023; BTC sempat berfluktuasi tajam di kisaran 75.000—76.500 dolar AS, sementara ETH sempat menyentuh sekitar 2.370 dolar AS.
2. ETF bitcoin mengalami arus keluar bersih 450 juta dolar dalam sehari: ETF bitcoin spot AS mencatat arus keluar dana harian terbesar sejak Juni, ditambah lagi dengan hambatan pada CLARITY Act; aset kripto yang sensitif terhadap regulasi mendapat tekanan, sementara sentimen menghindari risiko di pasar terlihat meningkat jelas.
3. Circle resmi meluncurkan blockchain Arc: Circle merilis jaringan Arc yang ditujukan untuk pembayaran, aset tokenisasi, dan keuangan institusional; lebih dari 100 institusi dan perusahaan di ekosistem ikut berpartisipasi atau sedang mengeksplorasi, termasuk BlackRock, Mastercard, Visa, BNY, dan HSBC.
4. Deutsche Bank masuk ke penitipan kripto untuk institusi: bank terbesar di Jerman berencana meluncurkan layanan penitipan aset digital yang teregulasi pada tahun 2026; gelombang pertama akan mendukung BTC, ETH, serta stablecoin seperti USDC dan EURC, terutama untuk klien institusi dan perusahaan di Eropa.
5. SEC dan CFTC bersiap mendorong aturan kripto tanpa menunggu legislasi: setelah CLARITY Act terhambat di Senat, dua lembaga pengawas tersebut mengeluarkan sinyal bahwa mereka akan memanfaatkan kewenangan hukum yang ada untuk terus mendorong aturan pengawasan aset digital; sementara JPMorgan menilai RUU tersebut belum benar-benar “mati”, tetapi peluang yang dibuka lagi tahun ini sangat sempit.
Ringkasan Berita Pasar Kripto Tadi Malam / Naik dengan Sunshine
1. The Fed menaikkan suku bunga 25 basis poin, bitcoin melemah bergejolak: The Fed menaikkan kisaran target suku bunga dana federal menjadi 3,75%—4%, untuk pertama kalinya sejak Juli 2023; BTC sempat berfluktuasi tajam di kisaran 75.000—76.500 dolar AS, sementara ETH sempat menyentuh sekitar 2.370 dolar AS.
2. ETF bitcoin mengalami arus keluar bersih 450 juta dolar dalam sehari: ETF bitcoin spot AS mencatat arus keluar dana harian terbesar sejak Juni, ditambah lagi dengan hambatan pada CLARITY Act; aset kripto yang sensitif terhadap regulasi mendapat tekanan, sementara sentimen menghindari risiko di pasar terlihat meningkat jelas.
3. Circle resmi meluncurkan blockchain Arc: Circle merilis jaringan Arc yang ditujukan untuk pembayaran, aset tokenisasi, dan keuangan institusional; lebih dari 100 institusi dan perusahaan di ekosistem ikut berpartisipasi atau sedang mengeksplorasi, termasuk BlackRock, Mastercard, Visa, BNY, dan HSBC.
4. Deutsche Bank masuk ke penitipan kripto untuk institusi: bank terbesar di Jerman berencana meluncurkan layanan penitipan aset digital yang teregulasi pada tahun 2026; gelombang pertama akan mendukung BTC, ETH, serta stablecoin seperti USDC dan EURC, terutama untuk klien institusi dan perusahaan di Eropa.
5. SEC dan CFTC bersiap mendorong aturan kripto tanpa menunggu legislasi: setelah CLARITY Act terhambat di Senat, dua lembaga pengawas tersebut mengeluarkan sinyal bahwa mereka akan memanfaatkan kewenangan hukum yang ada untuk terus mendorong aturan pengawasan aset digital; sementara JPMorgan menilai RUU tersebut belum benar-benar “mati”, tetapi peluang yang dibuka lagi tahun ini sangat sempit.
1. The Fed menaikkan suku bunga 25 basis poin, bitcoin melemah bergejolak: The Fed menaikkan kisaran target suku bunga dana federal menjadi 3,75%—4%, untuk pertama kalinya sejak Juli 2023; BTC sempat berfluktuasi tajam di kisaran 75.000—76.500 dolar AS, sementara ETH sempat menyentuh sekitar 2.370 dolar AS.
2. ETF bitcoin mengalami arus keluar bersih 450 juta dolar dalam sehari: ETF bitcoin spot AS mencatat arus keluar dana harian terbesar sejak Juni, ditambah lagi dengan hambatan pada CLARITY Act; aset kripto yang sensitif terhadap regulasi mendapat tekanan, sementara sentimen menghindari risiko di pasar terlihat meningkat jelas.
3. Circle resmi meluncurkan blockchain Arc: Circle merilis jaringan Arc yang ditujukan untuk pembayaran, aset tokenisasi, dan keuangan institusional; lebih dari 100 institusi dan perusahaan di ekosistem ikut berpartisipasi atau sedang mengeksplorasi, termasuk BlackRock, Mastercard, Visa, BNY, dan HSBC.
4. Deutsche Bank masuk ke penitipan kripto untuk institusi: bank terbesar di Jerman berencana meluncurkan layanan penitipan aset digital yang teregulasi pada tahun 2026; gelombang pertama akan mendukung BTC, ETH, serta stablecoin seperti USDC dan EURC, terutama untuk klien institusi dan perusahaan di Eropa.
5. SEC dan CFTC bersiap mendorong aturan kripto tanpa menunggu legislasi: setelah CLARITY Act terhambat di Senat, dua lembaga pengawas tersebut mengeluarkan sinyal bahwa mereka akan memanfaatkan kewenangan hukum yang ada untuk terus mendorong aturan pengawasan aset digital; sementara JPMorgan menilai RUU tersebut belum benar-benar “mati”, tetapi peluang yang dibuka lagi tahun ini sangat sempit.
1
862
·
--
Ringkasan Berita Kemarin/Berlayar dengan Sunshine
1. Senat AS menolak mosi untuk mendorong CLARITY Act: Senat gagal mencapai 60 suara yang diperlukan untuk meloloskan langkah tersebut dengan perolehan 50 berbanding 49, sehingga RUU struktur pasar aset kripto untuk sementara terhambat. Setelah pengumuman, Bitcoin sempat turun lebih dari 5%, sementara saham terkait kripto seperti Coinbase dan Circle ikut melemah.
2. Bitcoin menembus kisaran 77.000 dolar AS: Menjelang pemungutan suara CLARITY Act, Bitcoin turun dari mendekati 79.500 dolar menjadi sekitar 77.000 dolar; setelah RUU tersebut gagal, sentimen menghindari risiko di pasar makin meningkat.
3. CoinEx mengumumkan penghentian layanan bursa: CoinEx yang beroperasi selama hampir 9 tahun mengumumkan penutupan bertahap bursa, dengan alasan antara lain pasar yang lesu dalam jangka panjang, penyusutan volume dan likuiditas, serta meningkatnya biaya regulasi dan kepatuhan global; perdagangan spot diperkirakan berhenti pada 29 September, penarikan dana paling lambat 22 Desember.
4. Departemen Kehakiman AS menuntut dua mantan insinyur Robinhood: Departemen Kehakiman AS menuduh dua orang memanfaatkan informasi internal non-publik Robinhood untuk melakukan perdagangan lebih awal terkait token yang berhubungan dengan kontrak perpetual bursa Hyperliquid; masing-masing diduga meraih keuntungan lebih dari 50.000 dolar AS. Kasus ini mencakup tuduhan penipuan komoditas dan penipuan berbasis telekomunikasi.
5. Infrastruktur pembayaran stablecoin mendapat tambahan pendanaan institusional: Velocity, perusahaan infrastruktur pembayaran stablecoin, memperoleh tambahan pembiayaan putaran Seri A sebesar 10 juta dolar AS, sehingga total dana untuk putaran ini mencapai 48 juta dolar AS. Pihak yang berpartisipasi antara lain Visa Ventures, Circle Ventures, Ripple, dll., menunjukkan bahwa institusi keuangan tradisional masih terus menata pengembangan infrastruktur pembayaran stablecoin.
Ringkasan Berita Kemarin/Berlayar dengan Sunshine
1. Senat AS menolak mosi untuk mendorong CLARITY Act: Senat gagal mencapai 60 suara yang diperlukan untuk meloloskan langkah tersebut dengan perolehan 50 berbanding 49, sehingga RUU struktur pasar aset kripto untuk sementara terhambat. Setelah pengumuman, Bitcoin sempat turun lebih dari 5%, sementara saham terkait kripto seperti Coinbase dan Circle ikut melemah.
2. Bitcoin menembus kisaran 77.000 dolar AS: Menjelang pemungutan suara CLARITY Act, Bitcoin turun dari mendekati 79.500 dolar menjadi sekitar 77.000 dolar; setelah RUU tersebut gagal, sentimen menghindari risiko di pasar makin meningkat.
3. CoinEx mengumumkan penghentian layanan bursa: CoinEx yang beroperasi selama hampir 9 tahun mengumumkan penutupan bertahap bursa, dengan alasan antara lain pasar yang lesu dalam jangka panjang, penyusutan volume dan likuiditas, serta meningkatnya biaya regulasi dan kepatuhan global; perdagangan spot diperkirakan berhenti pada 29 September, penarikan dana paling lambat 22 Desember.
4. Departemen Kehakiman AS menuntut dua mantan insinyur Robinhood: Departemen Kehakiman AS menuduh dua orang memanfaatkan informasi internal non-publik Robinhood untuk melakukan perdagangan lebih awal terkait token yang berhubungan dengan kontrak perpetual bursa Hyperliquid; masing-masing diduga meraih keuntungan lebih dari 50.000 dolar AS. Kasus ini mencakup tuduhan penipuan komoditas dan penipuan berbasis telekomunikasi.
5. Infrastruktur pembayaran stablecoin mendapat tambahan pendanaan institusional: Velocity, perusahaan infrastruktur pembayaran stablecoin, memperoleh tambahan pembiayaan putaran Seri A sebesar 10 juta dolar AS, sehingga total dana untuk putaran ini mencapai 48 juta dolar AS. Pihak yang berpartisipasi antara lain Visa Ventures, Circle Ventures, Ripple, dll., menunjukkan bahwa institusi keuangan tradisional masih terus menata pengembangan infrastruktur pembayaran stablecoin.
1. Senat AS menolak mosi untuk mendorong CLARITY Act: Senat gagal mencapai 60 suara yang diperlukan untuk meloloskan langkah tersebut dengan perolehan 50 berbanding 49, sehingga RUU struktur pasar aset kripto untuk sementara terhambat. Setelah pengumuman, Bitcoin sempat turun lebih dari 5%, sementara saham terkait kripto seperti Coinbase dan Circle ikut melemah.
2. Bitcoin menembus kisaran 77.000 dolar AS: Menjelang pemungutan suara CLARITY Act, Bitcoin turun dari mendekati 79.500 dolar menjadi sekitar 77.000 dolar; setelah RUU tersebut gagal, sentimen menghindari risiko di pasar makin meningkat.
3. CoinEx mengumumkan penghentian layanan bursa: CoinEx yang beroperasi selama hampir 9 tahun mengumumkan penutupan bertahap bursa, dengan alasan antara lain pasar yang lesu dalam jangka panjang, penyusutan volume dan likuiditas, serta meningkatnya biaya regulasi dan kepatuhan global; perdagangan spot diperkirakan berhenti pada 29 September, penarikan dana paling lambat 22 Desember.
4. Departemen Kehakiman AS menuntut dua mantan insinyur Robinhood: Departemen Kehakiman AS menuduh dua orang memanfaatkan informasi internal non-publik Robinhood untuk melakukan perdagangan lebih awal terkait token yang berhubungan dengan kontrak perpetual bursa Hyperliquid; masing-masing diduga meraih keuntungan lebih dari 50.000 dolar AS. Kasus ini mencakup tuduhan penipuan komoditas dan penipuan berbasis telekomunikasi.
5. Infrastruktur pembayaran stablecoin mendapat tambahan pendanaan institusional: Velocity, perusahaan infrastruktur pembayaran stablecoin, memperoleh tambahan pembiayaan putaran Seri A sebesar 10 juta dolar AS, sehingga total dana untuk putaran ini mencapai 48 juta dolar AS. Pihak yang berpartisipasi antara lain Visa Ventures, Circle Ventures, Ripple, dll., menunjukkan bahwa institusi keuangan tradisional masih terus menata pengembangan infrastruktur pembayaran stablecoin.
1
1.1k
·
--
Artikel
RUU kripto AS 15 September tidak lolos: sentimen buruk yang sesungguhnya, bukan hanya karena bitcoin turun 4%Jika harus mencari satu kata kunci untuk pasar kripto pada 15 September 2026, saya akan memilih:
“Ekspektasinya tidak terpenuhi.”
Pada waktu setempat 15 September, Senat AS mengadakan pemungutan suara prosedural penting terkait (CLARITY Act) (rancangan undang-undang tentang struktur pasar aset digital), namun akhirnya tidak mencapai ambang batas 60 suara yang diperlukan untuk mendorongnya maju.
Ini bukanlah sebuah rancangan undang-undang biasa.
Alasan pasar menaruh harapan besar pada hal ini adalah karena upayanya untuk mengatasi salah satu masalah paling inti dalam industri kripto AS: siapa yang akan mengatur aset kripto, serta jenis token apa yang termasuk efek dan jenis aset apa yang termasuk komoditas.
RUU kripto AS 15 September tidak lolos: sentimen buruk yang sesungguhnya, bukan hanya karena bitcoin turun 4%
Jika harus mencari satu kata kunci untuk pasar kripto pada 15 September 2026, saya akan memilih:
“Ekspektasinya tidak terpenuhi.”
Pada waktu setempat 15 September, Senat AS mengadakan pemungutan suara prosedural penting terkait (CLARITY Act) (rancangan undang-undang tentang struktur pasar aset digital), namun akhirnya tidak mencapai ambang batas 60 suara yang diperlukan untuk mendorongnya maju.
Ini bukanlah sebuah rancangan undang-undang biasa.
Alasan pasar menaruh harapan besar pada hal ini adalah karena upayanya untuk mengatasi salah satu masalah paling inti dalam industri kripto AS: siapa yang akan mengatur aset kripto, serta jenis token apa yang termasuk efek dan jenis aset apa yang termasuk komoditas.
“Ekspektasinya tidak terpenuhi.”
Pada waktu setempat 15 September, Senat AS mengadakan pemungutan suara prosedural penting terkait (CLARITY Act) (rancangan undang-undang tentang struktur pasar aset digital), namun akhirnya tidak mencapai ambang batas 60 suara yang diperlukan untuk mendorongnya maju.
Ini bukanlah sebuah rancangan undang-undang biasa.
Alasan pasar menaruh harapan besar pada hal ini adalah karena upayanya untuk mengatasi salah satu masalah paling inti dalam industri kripto AS: siapa yang akan mengatur aset kripto, serta jenis token apa yang termasuk efek dan jenis aset apa yang termasuk komoditas.
1
2
4
1k
·
--
Artikel
Catatan: “konstitusi kripto versi Amerika” gagal total—kenapa RUU CLARITY tidak lolos, dan siapa yang sebenarnya terkena dampak gempa ini?Pada 15 September, di Washington, pemungutan suara yang awalnya disebut “legislasi paling penting bagi industri kripto dalam satu dekade terakhir” berakhir dengan hasil yang mengecewakan: 49 suara mendukung dan 50 menolak (tidak mampu mencapai ambang batas 60 suara). Inilah (Undang-Undang tentang Kejelasan Struktur Pasar Aset Digital) (Digital Asset Market Clarity Act, disingkat CLARITY Act).
RUU itu lenyap, dan bitcoin lebih dulu jatuh. Artikel ini ingin menjelaskan secara tuntas kronologi dari “upaya kudeta yang gagal” tersebut, respons pasar yang sebenarnya, serta sikap para tokoh besar di dalamnya dalam satu kali pembahasan.
I. Apa yang terjadi: kekalahan yang “hanya kurang satu suara”
Undang-undang CLARITY bukanlah usulan baru yang tiba-tiba muncul. RUU ini telah lolos di Dewan Perwakilan pada Juli 2025 dengan keunggulan telak 294 suara berbanding 134—saat itu dianggap sebagai terobosan bersejarah dalam kerangka regulasi industri kripto. RUU ini bertujuan untuk menetapkan pembagian kewenangan pengawasan aset kripto secara jelas antara SEC (Komisi Sekuritas dan Bursa) dan CFTC (Komisi Perdagangan Berjangka Komoditas), serta mewajibkan platform perdagangan untuk memisahkan aset klien dari aset mereka sendiri, langsung menargetkan “cacat fatal” berupa “koin nasabah disalahgunakan” saat kasus FTX meledak.
Catatan: “konstitusi kripto versi Amerika” gagal total—kenapa RUU CLARITY tidak lolos, dan siapa yang sebenarnya terkena dampak gempa ini?
Pada 15 September, di Washington, pemungutan suara yang awalnya disebut “legislasi paling penting bagi industri kripto dalam satu dekade terakhir” berakhir dengan hasil yang mengecewakan: 49 suara mendukung dan 50 menolak (tidak mampu mencapai ambang batas 60 suara). Inilah (Undang-Undang tentang Kejelasan Struktur Pasar Aset Digital) (Digital Asset Market Clarity Act, disingkat CLARITY Act).
RUU itu lenyap, dan bitcoin lebih dulu jatuh. Artikel ini ingin menjelaskan secara tuntas kronologi dari “upaya kudeta yang gagal” tersebut, respons pasar yang sebenarnya, serta sikap para tokoh besar di dalamnya dalam satu kali pembahasan.
I. Apa yang terjadi: kekalahan yang “hanya kurang satu suara”
Undang-undang CLARITY bukanlah usulan baru yang tiba-tiba muncul. RUU ini telah lolos di Dewan Perwakilan pada Juli 2025 dengan keunggulan telak 294 suara berbanding 134—saat itu dianggap sebagai terobosan bersejarah dalam kerangka regulasi industri kripto. RUU ini bertujuan untuk menetapkan pembagian kewenangan pengawasan aset kripto secara jelas antara SEC (Komisi Sekuritas dan Bursa) dan CFTC (Komisi Perdagangan Berjangka Komoditas), serta mewajibkan platform perdagangan untuk memisahkan aset klien dari aset mereka sendiri, langsung menargetkan “cacat fatal” berupa “koin nasabah disalahgunakan” saat kasus FTX meledak.
RUU itu lenyap, dan bitcoin lebih dulu jatuh. Artikel ini ingin menjelaskan secara tuntas kronologi dari “upaya kudeta yang gagal” tersebut, respons pasar yang sebenarnya, serta sikap para tokoh besar di dalamnya dalam satu kali pembahasan.
I. Apa yang terjadi: kekalahan yang “hanya kurang satu suara”
Undang-undang CLARITY bukanlah usulan baru yang tiba-tiba muncul. RUU ini telah lolos di Dewan Perwakilan pada Juli 2025 dengan keunggulan telak 294 suara berbanding 134—saat itu dianggap sebagai terobosan bersejarah dalam kerangka regulasi industri kripto. RUU ini bertujuan untuk menetapkan pembagian kewenangan pengawasan aset kripto secara jelas antara SEC (Komisi Sekuritas dan Bursa) dan CFTC (Komisi Perdagangan Berjangka Komoditas), serta mewajibkan platform perdagangan untuk memisahkan aset klien dari aset mereka sendiri, langsung menargetkan “cacat fatal” berupa “koin nasabah disalahgunakan” saat kasus FTX meledak.
1
807
·
--
Terverifikasi
Ringkasan Berita Pasar Kripto Hari Ini/Naik Bersama Sunshine
1. Pemulihan Bitcoin menghadapi ujian krusial: Bitcoin baru-baru ini kembali ke kisaran sekitar 77.000 dolar AS, dengan perhatian pasar kini beralih ke keputusan suku bunga The Fed pekan ini; Reuters menyebut bahwa ekspektasi penurunan suku bunga dan ketidakpastian kebijakan akan menjadi faktor kunci apakah reli kali ini dapat berlanjut.
2. CLARITY Act AS menghadapi pemungutan suara penting: Senator dari Partai Republik AS merilis teks rancangan undang-undang struktur pasar kripto yang telah direvisi, dengan menambahkan lebih banyak batasan etika dan regulasi; Senat dijadwalkan melakukan pemungutan suara prosedural kunci pada 15 September, apakah bisa meraih 60 suara masih menjadi tanda tanya.
3. S&P Global bertaruh pada infrastruktur data kripto: Perusahaan data kripto Kaiko menyelesaikan pendanaan 110 juta dolar AS, dipimpin oleh S&P Global, menunjukkan bahwa lembaga keuangan tradisional terus menambah investasi pada segmen data dan infrastruktur di pasar kripto.
4. Bursa Singapura mendapat lampu hijau untuk melayani institusi AS dengan kontrak berjangka perpetual BTC dan ETH: SGX memperoleh persetujuan dari CFTC AS, sehingga melalui pengaturan terkait dapat menawarkan kontrak perpetual untuk bitcoin dan ethereum kepada investor institusi di AS, menandakan bursa tradisional semakin masuk ke pasar derivatif kripto.
5. Institusi terus menambah posisi BTC, Strategy melakukan buyback saham sendiri: Strategy mengumumkan pembelian kembali sekitar 139 juta dolar AS saham preferen STRC, sekaligus mempertahankan sekitar 4% dari total pasokan bitcoin sebagai posisi kepemilikan; satu lembaga lainnya, Strive, kemarin kembali membeli sekitar 36,6 juta dolar AS BTC, sehingga kepemilikan menembus lebih dari 25.000 koin.
Ringkasan Berita Pasar Kripto Hari Ini/Naik Bersama Sunshine
1. Pemulihan Bitcoin menghadapi ujian krusial: Bitcoin baru-baru ini kembali ke kisaran sekitar 77.000 dolar AS, dengan perhatian pasar kini beralih ke keputusan suku bunga The Fed pekan ini; Reuters menyebut bahwa ekspektasi penurunan suku bunga dan ketidakpastian kebijakan akan menjadi faktor kunci apakah reli kali ini dapat berlanjut.
2. CLARITY Act AS menghadapi pemungutan suara penting: Senator dari Partai Republik AS merilis teks rancangan undang-undang struktur pasar kripto yang telah direvisi, dengan menambahkan lebih banyak batasan etika dan regulasi; Senat dijadwalkan melakukan pemungutan suara prosedural kunci pada 15 September, apakah bisa meraih 60 suara masih menjadi tanda tanya.
3. S&P Global bertaruh pada infrastruktur data kripto: Perusahaan data kripto Kaiko menyelesaikan pendanaan 110 juta dolar AS, dipimpin oleh S&P Global, menunjukkan bahwa lembaga keuangan tradisional terus menambah investasi pada segmen data dan infrastruktur di pasar kripto.
4. Bursa Singapura mendapat lampu hijau untuk melayani institusi AS dengan kontrak berjangka perpetual BTC dan ETH: SGX memperoleh persetujuan dari CFTC AS, sehingga melalui pengaturan terkait dapat menawarkan kontrak perpetual untuk bitcoin dan ethereum kepada investor institusi di AS, menandakan bursa tradisional semakin masuk ke pasar derivatif kripto.
5. Institusi terus menambah posisi BTC, Strategy melakukan buyback saham sendiri: Strategy mengumumkan pembelian kembali sekitar 139 juta dolar AS saham preferen STRC, sekaligus mempertahankan sekitar 4% dari total pasokan bitcoin sebagai posisi kepemilikan; satu lembaga lainnya, Strive, kemarin kembali membeli sekitar 36,6 juta dolar AS BTC, sehingga kepemilikan menembus lebih dari 25.000 koin.
1. Pemulihan Bitcoin menghadapi ujian krusial: Bitcoin baru-baru ini kembali ke kisaran sekitar 77.000 dolar AS, dengan perhatian pasar kini beralih ke keputusan suku bunga The Fed pekan ini; Reuters menyebut bahwa ekspektasi penurunan suku bunga dan ketidakpastian kebijakan akan menjadi faktor kunci apakah reli kali ini dapat berlanjut.
2. CLARITY Act AS menghadapi pemungutan suara penting: Senator dari Partai Republik AS merilis teks rancangan undang-undang struktur pasar kripto yang telah direvisi, dengan menambahkan lebih banyak batasan etika dan regulasi; Senat dijadwalkan melakukan pemungutan suara prosedural kunci pada 15 September, apakah bisa meraih 60 suara masih menjadi tanda tanya.
3. S&P Global bertaruh pada infrastruktur data kripto: Perusahaan data kripto Kaiko menyelesaikan pendanaan 110 juta dolar AS, dipimpin oleh S&P Global, menunjukkan bahwa lembaga keuangan tradisional terus menambah investasi pada segmen data dan infrastruktur di pasar kripto.
4. Bursa Singapura mendapat lampu hijau untuk melayani institusi AS dengan kontrak berjangka perpetual BTC dan ETH: SGX memperoleh persetujuan dari CFTC AS, sehingga melalui pengaturan terkait dapat menawarkan kontrak perpetual untuk bitcoin dan ethereum kepada investor institusi di AS, menandakan bursa tradisional semakin masuk ke pasar derivatif kripto.
5. Institusi terus menambah posisi BTC, Strategy melakukan buyback saham sendiri: Strategy mengumumkan pembelian kembali sekitar 139 juta dolar AS saham preferen STRC, sekaligus mempertahankan sekitar 4% dari total pasokan bitcoin sebagai posisi kepemilikan; satu lembaga lainnya, Strive, kemarin kembali membeli sekitar 36,6 juta dolar AS BTC, sehingga kepemilikan menembus lebih dari 25.000 koin.
604
·
--
《7 Kebenaran yang Tidak Sesuai Akal dalam Trading》
Trading adalah salah satu dari sedikit profesi di dunia yang langsung memberi harga pada kemampuan kognitif, sifat manusia, dan disiplin.
Pasar tidak peduli seberapa keras kamu berusaha.
Kalau kamu begadang untuk evaluasi ulang, kamu tidak akan mendapatkan uang tambahan satu sen pun.
Kamu meneliti ratusan indikator pun tidak akan membuat pasar merasa iba padamu.
Satu-satunya bahasa yang diakui pasar adalah saldo di akun.
Jadi, ada beberapa kebenaran yang sangat tidak sesuai akal dalam trading:
1. Semakin ingin menghasilkan uang, semakin mudah mengalami kerugian.
Karena keinginan untuk menghasilkan uang akan memaksa kamu untuk trading;
impuls untuk trading akan memaksa kamu mencari peluang;
dan peluang yang benar-benar ada justru tidak muncul setiap hari.
2. Kemampuan paling penting dalam trading bukanlah menilai, melainkan berhenti.
Berhenti dari peluang yang tidak ada kepastiannya,
berhenti dari logika yang sudah tidak berlaku,
berhenti dari fantasi “tunggu saja, nanti pasti kembali”.
3. Para trader hebat bukan karena lebih berani berjudi daripada orang biasa,
melainkan karena lebih berani untuk tidak berjudi.
Saat orang lain full posisi, dia bisa kosong.
Saat orang lain FOMO, dia bisa menunggu.
Saat orang lain menjadi gila, justru dia mulai menghitung risiko.
4. Cut loss bukan menyerah, melainkan menolak agar sebuah kesalahan berubah menjadi bencana.
Yang benar-benar berbahaya bukanlah kerugian.
Namun saat kamu rugi 10%, lalu mulai membayangkan balik modal;
ketika rugi 30%, mulai berdoa agar ada rebound;
ketika rugi 50%, akhirnya hanya bisa bertahan dengan keyakinan.
5. Win rate bukanlah hal yang paling layak kamu kejar.
Karena satu kerugian besar yang mematikan saja sudah cukup untuk menghapus puluhan kali kemenangan kecil.
Yang sebenarnya bersaing dalam trading adalah:
Seberapa besar kamu mendapat untung saat benar,
dan seberapa besar kamu rugi saat salah.
6. Trading paling berbahaya bukanlah trading yang membuatmu rugi,
melainkan trading yang membuatmu menghasilkan “uang di luar kemampuanmu”.
Karena kerugian membuat orang menjadi hati-hati.
Keuntungan besar justru paling mudah menimbulkan ilusi.
Setelah beberapa kali menghasilkan uang dengan cara all-in,
kamu pikir kamu sudah paham.
Pasar biasanya akan memberi tahu lewat volatilitas berikutnya:
Kamu bukan “sudah paham”, kamu hanya belum diserang/diambil lagi untuk sementara waktu.
7. Kebebasan sejati bukanlah bisa beli kapan saja dan jual kapan saja.
Melainkan:
Padahal kamu ingin trading, kamu masih bisa tidak trading.
Orang yang mampu menahan tangan—dialah yang benar-benar memiliki kebebasan dalam trading.
Pada akhirnya, kamu akan menyadari:
Kamu merasa sedang meneliti pasar.
Padahal, pasar justru meneliti dirimu.
Mempelajari keserakahanmu,
memulai mempelajari ketakutanmu,
meneliti sikapmu yang berharap keberuntungan,
dan memantau kapan kamu akan kehilangan kendali.
《7 Kebenaran yang Tidak Sesuai Akal dalam Trading》
Trading adalah salah satu dari sedikit profesi di dunia yang langsung memberi harga pada kemampuan kognitif, sifat manusia, dan disiplin.
Pasar tidak peduli seberapa keras kamu berusaha.
Kalau kamu begadang untuk evaluasi ulang, kamu tidak akan mendapatkan uang tambahan satu sen pun.
Kamu meneliti ratusan indikator pun tidak akan membuat pasar merasa iba padamu.
Satu-satunya bahasa yang diakui pasar adalah saldo di akun.
Jadi, ada beberapa kebenaran yang sangat tidak sesuai akal dalam trading:
1. Semakin ingin menghasilkan uang, semakin mudah mengalami kerugian.
Karena keinginan untuk menghasilkan uang akan memaksa kamu untuk trading;
impuls untuk trading akan memaksa kamu mencari peluang;
dan peluang yang benar-benar ada justru tidak muncul setiap hari.
2. Kemampuan paling penting dalam trading bukanlah menilai, melainkan berhenti.
Berhenti dari peluang yang tidak ada kepastiannya,
berhenti dari logika yang sudah tidak berlaku,
berhenti dari fantasi “tunggu saja, nanti pasti kembali”.
3. Para trader hebat bukan karena lebih berani berjudi daripada orang biasa,
melainkan karena lebih berani untuk tidak berjudi.
Saat orang lain full posisi, dia bisa kosong.
Saat orang lain FOMO, dia bisa menunggu.
Saat orang lain menjadi gila, justru dia mulai menghitung risiko.
4. Cut loss bukan menyerah, melainkan menolak agar sebuah kesalahan berubah menjadi bencana.
Yang benar-benar berbahaya bukanlah kerugian.
Namun saat kamu rugi 10%, lalu mulai membayangkan balik modal;
ketika rugi 30%, mulai berdoa agar ada rebound;
ketika rugi 50%, akhirnya hanya bisa bertahan dengan keyakinan.
5. Win rate bukanlah hal yang paling layak kamu kejar.
Karena satu kerugian besar yang mematikan saja sudah cukup untuk menghapus puluhan kali kemenangan kecil.
Yang sebenarnya bersaing dalam trading adalah:
Seberapa besar kamu mendapat untung saat benar,
dan seberapa besar kamu rugi saat salah.
6. Trading paling berbahaya bukanlah trading yang membuatmu rugi,
melainkan trading yang membuatmu menghasilkan “uang di luar kemampuanmu”.
Karena kerugian membuat orang menjadi hati-hati.
Keuntungan besar justru paling mudah menimbulkan ilusi.
Setelah beberapa kali menghasilkan uang dengan cara all-in,
kamu pikir kamu sudah paham.
Pasar biasanya akan memberi tahu lewat volatilitas berikutnya:
Kamu bukan “sudah paham”, kamu hanya belum diserang/diambil lagi untuk sementara waktu.
7. Kebebasan sejati bukanlah bisa beli kapan saja dan jual kapan saja.
Melainkan:
Padahal kamu ingin trading, kamu masih bisa tidak trading.
Orang yang mampu menahan tangan—dialah yang benar-benar memiliki kebebasan dalam trading.
Pada akhirnya, kamu akan menyadari:
Kamu merasa sedang meneliti pasar.
Padahal, pasar justru meneliti dirimu.
Mempelajari keserakahanmu,
memulai mempelajari ketakutanmu,
meneliti sikapmu yang berharap keberuntungan,
dan memantau kapan kamu akan kehilangan kendali.
Trading adalah salah satu dari sedikit profesi di dunia yang langsung memberi harga pada kemampuan kognitif, sifat manusia, dan disiplin.
Pasar tidak peduli seberapa keras kamu berusaha.
Kalau kamu begadang untuk evaluasi ulang, kamu tidak akan mendapatkan uang tambahan satu sen pun.
Kamu meneliti ratusan indikator pun tidak akan membuat pasar merasa iba padamu.
Satu-satunya bahasa yang diakui pasar adalah saldo di akun.
Jadi, ada beberapa kebenaran yang sangat tidak sesuai akal dalam trading:
1. Semakin ingin menghasilkan uang, semakin mudah mengalami kerugian.
Karena keinginan untuk menghasilkan uang akan memaksa kamu untuk trading;
impuls untuk trading akan memaksa kamu mencari peluang;
dan peluang yang benar-benar ada justru tidak muncul setiap hari.
2. Kemampuan paling penting dalam trading bukanlah menilai, melainkan berhenti.
Berhenti dari peluang yang tidak ada kepastiannya,
berhenti dari logika yang sudah tidak berlaku,
berhenti dari fantasi “tunggu saja, nanti pasti kembali”.
3. Para trader hebat bukan karena lebih berani berjudi daripada orang biasa,
melainkan karena lebih berani untuk tidak berjudi.
Saat orang lain full posisi, dia bisa kosong.
Saat orang lain FOMO, dia bisa menunggu.
Saat orang lain menjadi gila, justru dia mulai menghitung risiko.
4. Cut loss bukan menyerah, melainkan menolak agar sebuah kesalahan berubah menjadi bencana.
Yang benar-benar berbahaya bukanlah kerugian.
Namun saat kamu rugi 10%, lalu mulai membayangkan balik modal;
ketika rugi 30%, mulai berdoa agar ada rebound;
ketika rugi 50%, akhirnya hanya bisa bertahan dengan keyakinan.
5. Win rate bukanlah hal yang paling layak kamu kejar.
Karena satu kerugian besar yang mematikan saja sudah cukup untuk menghapus puluhan kali kemenangan kecil.
Yang sebenarnya bersaing dalam trading adalah:
Seberapa besar kamu mendapat untung saat benar,
dan seberapa besar kamu rugi saat salah.
6. Trading paling berbahaya bukanlah trading yang membuatmu rugi,
melainkan trading yang membuatmu menghasilkan “uang di luar kemampuanmu”.
Karena kerugian membuat orang menjadi hati-hati.
Keuntungan besar justru paling mudah menimbulkan ilusi.
Setelah beberapa kali menghasilkan uang dengan cara all-in,
kamu pikir kamu sudah paham.
Pasar biasanya akan memberi tahu lewat volatilitas berikutnya:
Kamu bukan “sudah paham”, kamu hanya belum diserang/diambil lagi untuk sementara waktu.
7. Kebebasan sejati bukanlah bisa beli kapan saja dan jual kapan saja.
Melainkan:
Padahal kamu ingin trading, kamu masih bisa tidak trading.
Orang yang mampu menahan tangan—dialah yang benar-benar memiliki kebebasan dalam trading.
Pada akhirnya, kamu akan menyadari:
Kamu merasa sedang meneliti pasar.
Padahal, pasar justru meneliti dirimu.
Mempelajari keserakahanmu,
memulai mempelajari ketakutanmu,
meneliti sikapmu yang berharap keberuntungan,
dan memantau kapan kamu akan kehilangan kendali.
2
1.5k
·
--
Jiayi Li
·
--
Aku membagikan metode konkret untuk membantumu menangkap “kepingan modal berdarah” dengan bantuan AI yang kusiapkan untuk diriku sendiri
Dalam investasi, ada satu hal yang sangat sulit: ketika pasar sedang sangat panas, tahan diri untuk tidak ikut-ikutan; ketika pasar sedang buruk, masih punya uang dan penilaian yang tepat untuk menopang keberanian diri agar berani membeli.
Kalimat Buffett, “ketika orang lain serakah, takutlah; ketika orang lain takut, serakahlah”, pada hasilnya berarti menunggu “kepingan modal berdarah” lalu mengambil tindakan. Membuat perbandingan risiko dan imbal hasil menjadi masuk akal pada tingkat tertentu, lalu menambahkan faktor waktu sebagai penguat untuk mencapai hasil super besar.
Begitu masalah itu menimpa diri sendiri, barulah semuanya jadi jelas:
Sekarang, apakah ini sudah termasuk kepanikan? Aset yang turun ini karena salah nilai (terbunuh oleh keputusan yang keliru), atau memang ada masalah pada dirinya sendiri? Jika sudah membeli, seberapa besar penurunan yang masih sanggup ditanggung? Dan perlu menunggu berapa lama?
Kalimat Buffett, “ketika orang lain serakah, takutlah; ketika orang lain takut, serakahlah”, pada hasilnya berarti menunggu “kepingan modal berdarah” lalu mengambil tindakan. Membuat perbandingan risiko dan imbal hasil menjadi masuk akal pada tingkat tertentu, lalu menambahkan faktor waktu sebagai penguat untuk mencapai hasil super besar.
Begitu masalah itu menimpa diri sendiri, barulah semuanya jadi jelas:
Sekarang, apakah ini sudah termasuk kepanikan? Aset yang turun ini karena salah nilai (terbunuh oleh keputusan yang keliru), atau memang ada masalah pada dirinya sendiri? Jika sudah membeli, seberapa besar penurunan yang masih sanggup ditanggung? Dan perlu menunggu berapa lama?
1
244
·
--
Tinjauan Pasar Hari Ini / Naik Bersama Sunshine
1️⃣ Indeks berjangka saham AS melemah dengan jelas, tekanan terbesar pada saham teknologi
Saat ini indeks berjangka saham AS cenderung lemah: NQ (Nasdaq) 100 futures turun sekitar 1,2%, S&P 500 futures sekitar turun 0,5%, sedangkan Dow Jones futures penurunannya relatif kecil. Pasar terutama khawatir akan kenaikan harga minyak, suku bunga yang meningkat, serta
AI (+0,01%)
tekanan valuasi pada sektor tersebut.
2️⃣ Minyak mentah kembali menjadi variabel terbesar bagi pasar global
Saat ini WTI sekitar 102,8 dolar AS/barel, Brent sekitar 107,7 dolar AS/barel. Kenaikan harga minyak kembali memunculkan kekhawatiran akan inflasi. Pasar khawatir bahwa “harga minyak yang tinggi + suku bunga yang tinggi” muncul bersamaan, yang berdampak buruk bagi saham AS dan aset kripto.
3️⃣ Imbal hasil obligasi AS mendekati 5%, aset berisiko tertekan
Imbal hasil obligasi pemerintah AS tenor 10 tahun sekitar 4,97%, mendekati ambang 5%. Kenaikan imbal hasil berarti biaya dana meningkat, sekaligus meningkatkan imbal hasil bebas risiko pada aset dolar, sehingga memberi tekanan pada BTC, emas, dan saham teknologi dengan valuasi tinggi.
4️⃣ Emas dan perak ditekan dalam jangka pendek
Emas saat ini sekitar 4.378 dolar AS/ons, sedangkan perak baru-baru ini juga mengalami penurunan yang cukup jelas. Penyebab utamanya adalah: kenaikan harga minyak → kekhawatiran inflasi → ekspektasi penurunan suku bunga The Fed mendapat tekanan → imbal hasil obligasi AS dan dolar menguat.
5️⃣ BTC saat ini sekitar 76.900 dolar AS, sementara belum menunjukkan keluar dari logika perdagangan makro yang dominan
Dalam beberapa hari terakhir, BTC turun dari sekitar 80.000 dolar AS, dan kini sekitar 76.900 dolar AS. Variabel eksternal terbesar saat ini bukanlah kabar kripto tertentu, melainkan imbal hasil obligasi AS, harga minyak, dan risk appetite di saham AS
Tinjauan Pasar Hari Ini / Naik Bersama Sunshine
1️⃣ Indeks berjangka saham AS melemah dengan jelas, tekanan terbesar pada saham teknologi
Saat ini indeks berjangka saham AS cenderung lemah: NQ (Nasdaq) 100 futures turun sekitar 1,2%, S&P 500 futures sekitar turun 0,5%, sedangkan Dow Jones futures penurunannya relatif kecil. Pasar terutama khawatir akan kenaikan harga minyak, suku bunga yang meningkat, serta
AI (+0,01%)
tekanan valuasi pada sektor tersebut.
2️⃣ Minyak mentah kembali menjadi variabel terbesar bagi pasar global
Saat ini WTI sekitar 102,8 dolar AS/barel, Brent sekitar 107,7 dolar AS/barel. Kenaikan harga minyak kembali memunculkan kekhawatiran akan inflasi. Pasar khawatir bahwa “harga minyak yang tinggi + suku bunga yang tinggi” muncul bersamaan, yang berdampak buruk bagi saham AS dan aset kripto.
3️⃣ Imbal hasil obligasi AS mendekati 5%, aset berisiko tertekan
Imbal hasil obligasi pemerintah AS tenor 10 tahun sekitar 4,97%, mendekati ambang 5%. Kenaikan imbal hasil berarti biaya dana meningkat, sekaligus meningkatkan imbal hasil bebas risiko pada aset dolar, sehingga memberi tekanan pada BTC, emas, dan saham teknologi dengan valuasi tinggi.
4️⃣ Emas dan perak ditekan dalam jangka pendek
Emas saat ini sekitar 4.378 dolar AS/ons, sedangkan perak baru-baru ini juga mengalami penurunan yang cukup jelas. Penyebab utamanya adalah: kenaikan harga minyak → kekhawatiran inflasi → ekspektasi penurunan suku bunga The Fed mendapat tekanan → imbal hasil obligasi AS dan dolar menguat.
5️⃣ BTC saat ini sekitar 76.900 dolar AS, sementara belum menunjukkan keluar dari logika perdagangan makro yang dominan
Dalam beberapa hari terakhir, BTC turun dari sekitar 80.000 dolar AS, dan kini sekitar 76.900 dolar AS. Variabel eksternal terbesar saat ini bukanlah kabar kripto tertentu, melainkan imbal hasil obligasi AS, harga minyak, dan risk appetite di saham AS
1️⃣ Indeks berjangka saham AS melemah dengan jelas, tekanan terbesar pada saham teknologi
Saat ini indeks berjangka saham AS cenderung lemah: NQ (Nasdaq) 100 futures turun sekitar 1,2%, S&P 500 futures sekitar turun 0,5%, sedangkan Dow Jones futures penurunannya relatif kecil. Pasar terutama khawatir akan kenaikan harga minyak, suku bunga yang meningkat, serta
AI (+0,01%)
tekanan valuasi pada sektor tersebut.
2️⃣ Minyak mentah kembali menjadi variabel terbesar bagi pasar global
Saat ini WTI sekitar 102,8 dolar AS/barel, Brent sekitar 107,7 dolar AS/barel. Kenaikan harga minyak kembali memunculkan kekhawatiran akan inflasi. Pasar khawatir bahwa “harga minyak yang tinggi + suku bunga yang tinggi” muncul bersamaan, yang berdampak buruk bagi saham AS dan aset kripto.
3️⃣ Imbal hasil obligasi AS mendekati 5%, aset berisiko tertekan
Imbal hasil obligasi pemerintah AS tenor 10 tahun sekitar 4,97%, mendekati ambang 5%. Kenaikan imbal hasil berarti biaya dana meningkat, sekaligus meningkatkan imbal hasil bebas risiko pada aset dolar, sehingga memberi tekanan pada BTC, emas, dan saham teknologi dengan valuasi tinggi.
4️⃣ Emas dan perak ditekan dalam jangka pendek
Emas saat ini sekitar 4.378 dolar AS/ons, sedangkan perak baru-baru ini juga mengalami penurunan yang cukup jelas. Penyebab utamanya adalah: kenaikan harga minyak → kekhawatiran inflasi → ekspektasi penurunan suku bunga The Fed mendapat tekanan → imbal hasil obligasi AS dan dolar menguat.
5️⃣ BTC saat ini sekitar 76.900 dolar AS, sementara belum menunjukkan keluar dari logika perdagangan makro yang dominan
Dalam beberapa hari terakhir, BTC turun dari sekitar 80.000 dolar AS, dan kini sekitar 76.900 dolar AS. Variabel eksternal terbesar saat ini bukanlah kabar kripto tertentu, melainkan imbal hasil obligasi AS, harga minyak, dan risk appetite di saham AS
1
527
·
--
Poin Sorotan Berita Minggu Lalu|9/7–9/13
1.BTC (-0,01%) melemah dan berfluktuasi: dipengaruhi oleh CPI, harga minyak, dan ekspektasi penurunan suku bunga The Fed, BTC sempat menembus di bawah 77.000 dolar AS.
2.Pertemuan The Fed semakin dekat: FOMC pada 16 September menjadi variabel makro terbesar minggu ini.
3.UU CLARITY memasuki tahap penting: RUU regulasi kripto AS diperkirakan akan menjalani pemungutan suara kunci pada 15 September.
4.ETH cenderung lebih kuat: baru-baru ini secara jelas mengungguli BTC, pasar terus memantau target 3.000 dolar.
5.Stablecoin terus berkembang: USDT, dkk. meluas dari skenario perdagangan ke pembayaran, kredit, RWA, serta infrastruktur keuangan
Poin Sorotan Berita Minggu Lalu|9/7–9/13
1.BTC (-0,01%) melemah dan berfluktuasi: dipengaruhi oleh CPI, harga minyak, dan ekspektasi penurunan suku bunga The Fed, BTC sempat menembus di bawah 77.000 dolar AS.
2.Pertemuan The Fed semakin dekat: FOMC pada 16 September menjadi variabel makro terbesar minggu ini.
3.UU CLARITY memasuki tahap penting: RUU regulasi kripto AS diperkirakan akan menjalani pemungutan suara kunci pada 15 September.
4.ETH cenderung lebih kuat: baru-baru ini secara jelas mengungguli BTC, pasar terus memantau target 3.000 dolar.
5.Stablecoin terus berkembang: USDT, dkk. meluas dari skenario perdagangan ke pembayaran, kredit, RWA, serta infrastruktur keuangan
1.BTC (-0,01%) melemah dan berfluktuasi: dipengaruhi oleh CPI, harga minyak, dan ekspektasi penurunan suku bunga The Fed, BTC sempat menembus di bawah 77.000 dolar AS.
2.Pertemuan The Fed semakin dekat: FOMC pada 16 September menjadi variabel makro terbesar minggu ini.
3.UU CLARITY memasuki tahap penting: RUU regulasi kripto AS diperkirakan akan menjalani pemungutan suara kunci pada 15 September.
4.ETH cenderung lebih kuat: baru-baru ini secara jelas mengungguli BTC, pasar terus memantau target 3.000 dolar.
5.Stablecoin terus berkembang: USDT, dkk. meluas dari skenario perdagangan ke pembayaran, kredit, RWA, serta infrastruktur keuangan
1
1
468
·
--
Ringkasan Berita Tadi Malam丨Mengikuti Sunshine
1. BTC bergejolak melemah, DOGE memimpin penurunan altcoin utama. Bitcoin sempat bertahan di sekitar 78.000 dolar AS, turun sekitar 1% dalam 24 jam; DOGE turun lebih dari 5%, BNB turun sekitar 4%, XRP turun sekitar 3%, karena pasar turut ditekan oleh harga minyak yang menembus 100 dolar dan imbal hasil obligasi pemerintah AS yang terus naik.
2. Nasdaq berinvestasi 100 juta dolar AS pada perusahaan induk Kraken, Payward. Nasdaq Ventures mengumumkan investasi strategis, dan akan semakin mendorong Kraken untuk tokenisasi saham serta infrastruktur perdagangan yang tersedia 24/7, sehingga keuangan tradisional makin cepat mendekat ke aset-aset on-chain.
3. Coinbase bekerja sama dengan Moov untuk mendorong stablecoin masuk ke bank komunitas di AS. Keduanya akan menyediakan pembayaran stablecoin, penyelesaian, dan layanan dana real-time bagi lebih dari 1.000 bank komunitas dan credit union melalui API pembayaran dan wallet kustodian dari Coinbase.
4. Persaingan regulasi pasar prediksi AS semakin memanas. Citadel Securities meminta agar SEC, bukan CFTC, mengawasi kontrak kejadian terkait perusahaan publik; mereka menilai produk semacam ini bisa termasuk sekuritas atau swap berbasis sekuritas, sehingga sengketa kewenangan SEC/CFTC makin meningkat.
5. Aplikasi stablecoin terus merambah pembayaran dunia nyata. MoneyGram meluncurkan kartu Visa pertama yang mendukung stablecoin di Kolombia; pada tahap awal mendukung USDC, dan ke depan berencana menambahkan stablecoin miliknya sendiri, MGUSD. Pada hari yang sama, Uniswap meluncurkan StablePair Hook untuk meningkatkan kemampuan penangkapan nilai (value capture) stablecoin LP melalui fee dinamis.
Ringkasan Berita Tadi Malam丨Mengikuti Sunshine
1. BTC bergejolak melemah, DOGE memimpin penurunan altcoin utama. Bitcoin sempat bertahan di sekitar 78.000 dolar AS, turun sekitar 1% dalam 24 jam; DOGE turun lebih dari 5%, BNB turun sekitar 4%, XRP turun sekitar 3%, karena pasar turut ditekan oleh harga minyak yang menembus 100 dolar dan imbal hasil obligasi pemerintah AS yang terus naik.
2. Nasdaq berinvestasi 100 juta dolar AS pada perusahaan induk Kraken, Payward. Nasdaq Ventures mengumumkan investasi strategis, dan akan semakin mendorong Kraken untuk tokenisasi saham serta infrastruktur perdagangan yang tersedia 24/7, sehingga keuangan tradisional makin cepat mendekat ke aset-aset on-chain.
3. Coinbase bekerja sama dengan Moov untuk mendorong stablecoin masuk ke bank komunitas di AS. Keduanya akan menyediakan pembayaran stablecoin, penyelesaian, dan layanan dana real-time bagi lebih dari 1.000 bank komunitas dan credit union melalui API pembayaran dan wallet kustodian dari Coinbase.
4. Persaingan regulasi pasar prediksi AS semakin memanas. Citadel Securities meminta agar SEC, bukan CFTC, mengawasi kontrak kejadian terkait perusahaan publik; mereka menilai produk semacam ini bisa termasuk sekuritas atau swap berbasis sekuritas, sehingga sengketa kewenangan SEC/CFTC makin meningkat.
5. Aplikasi stablecoin terus merambah pembayaran dunia nyata. MoneyGram meluncurkan kartu Visa pertama yang mendukung stablecoin di Kolombia; pada tahap awal mendukung USDC, dan ke depan berencana menambahkan stablecoin miliknya sendiri, MGUSD. Pada hari yang sama, Uniswap meluncurkan StablePair Hook untuk meningkatkan kemampuan penangkapan nilai (value capture) stablecoin LP melalui fee dinamis.
1. BTC bergejolak melemah, DOGE memimpin penurunan altcoin utama. Bitcoin sempat bertahan di sekitar 78.000 dolar AS, turun sekitar 1% dalam 24 jam; DOGE turun lebih dari 5%, BNB turun sekitar 4%, XRP turun sekitar 3%, karena pasar turut ditekan oleh harga minyak yang menembus 100 dolar dan imbal hasil obligasi pemerintah AS yang terus naik.
2. Nasdaq berinvestasi 100 juta dolar AS pada perusahaan induk Kraken, Payward. Nasdaq Ventures mengumumkan investasi strategis, dan akan semakin mendorong Kraken untuk tokenisasi saham serta infrastruktur perdagangan yang tersedia 24/7, sehingga keuangan tradisional makin cepat mendekat ke aset-aset on-chain.
3. Coinbase bekerja sama dengan Moov untuk mendorong stablecoin masuk ke bank komunitas di AS. Keduanya akan menyediakan pembayaran stablecoin, penyelesaian, dan layanan dana real-time bagi lebih dari 1.000 bank komunitas dan credit union melalui API pembayaran dan wallet kustodian dari Coinbase.
4. Persaingan regulasi pasar prediksi AS semakin memanas. Citadel Securities meminta agar SEC, bukan CFTC, mengawasi kontrak kejadian terkait perusahaan publik; mereka menilai produk semacam ini bisa termasuk sekuritas atau swap berbasis sekuritas, sehingga sengketa kewenangan SEC/CFTC makin meningkat.
5. Aplikasi stablecoin terus merambah pembayaran dunia nyata. MoneyGram meluncurkan kartu Visa pertama yang mendukung stablecoin di Kolombia; pada tahap awal mendukung USDC, dan ke depan berencana menambahkan stablecoin miliknya sendiri, MGUSD. Pada hari yang sama, Uniswap meluncurkan StablePair Hook untuk meningkatkan kemampuan penangkapan nilai (value capture) stablecoin LP melalui fee dinamis.
1
496
·
--
Sudah makan, sudah dapat untung 48 dolar. Sekarang bermain kontrak event makin sulit. Mendapat sedikit daging memang tidak mudah—uang belanja harian sudah masuk juga.
(ps: kondisi sedang pulih, tunggu aku kembali untuk siaran yang stabil. Rencana awal tetap seperti biasa: siaran kontrak event pukul 7 pagi, dan siaran kontrak perpetual pukul 10 malam)
Sudah makan, sudah dapat untung 48 dolar. Sekarang bermain kontrak event makin sulit. Mendapat sedikit daging memang tidak mudah—uang belanja harian sudah masuk juga.
(ps: kondisi sedang pulih, tunggu aku kembali untuk siaran yang stabil. Rencana awal tetap seperti biasa: siaran kontrak event pukul 7 pagi, dan siaran kontrak perpetual pukul 10 malam)
(ps: kondisi sedang pulih, tunggu aku kembali untuk siaran yang stabil. Rencana awal tetap seperti biasa: siaran kontrak event pukul 7 pagi, dan siaran kontrak perpetual pukul 10 malam)


5.6k
82
394
5.6k
·
--

Artikel
Cara menjadi trader yang benar: membongkar permainan likuiditas institusiBanyak orang punya semacam filter terhadap identitas "trader"—seakan-akan di Wall Street memakai setelan jas rapi, mengangkat tangan saja sudah mengurus transaksi bernilai miliaran, terlihat sangat glamor. Tapi orang-orang yang benar-benar memahami industri ini tahu bahwa inti pekerjaan trader institusional bukanlah "menebak naik-turun", melainkan **bagaimana mengirimkan dana dalam jumlah sangat besar ke pasar dengan aman tanpa mengungkap niat** mereka.
I. Pada akhirnya, institusi sedang melakukan apa
Bank investasi besar dan market maker sendiri sangat jarang melakukan perdagangan arah "long telanjang" atau "short telanjang" full time. Peran mereka lebih sering adalah:
- Mengemas portofolio investasi, merancang produk, lalu menjualnya kepada nasabah ritel dan institusi;
Cara menjadi trader yang benar: membongkar permainan likuiditas institusi
Banyak orang punya semacam filter terhadap identitas "trader"—seakan-akan di Wall Street memakai setelan jas rapi, mengangkat tangan saja sudah mengurus transaksi bernilai miliaran, terlihat sangat glamor. Tapi orang-orang yang benar-benar memahami industri ini tahu bahwa inti pekerjaan trader institusional bukanlah "menebak naik-turun", melainkan **bagaimana mengirimkan dana dalam jumlah sangat besar ke pasar dengan aman tanpa mengungkap niat** mereka.
I. Pada akhirnya, institusi sedang melakukan apa
Bank investasi besar dan market maker sendiri sangat jarang melakukan perdagangan arah "long telanjang" atau "short telanjang" full time. Peran mereka lebih sering adalah:
- Mengemas portofolio investasi, merancang produk, lalu menjualnya kepada nasabah ritel dan institusi;
I. Pada akhirnya, institusi sedang melakukan apa
Bank investasi besar dan market maker sendiri sangat jarang melakukan perdagangan arah "long telanjang" atau "short telanjang" full time. Peran mereka lebih sering adalah:
- Mengemas portofolio investasi, merancang produk, lalu menjualnya kepada nasabah ritel dan institusi;
2
1k
·
--

Artikel
Satu artikel untuk memahami apa yang dilakukan “trader Wall Street” setiap hariLalu, trader sejati sebenarnya sedang melihat apa?
Banyak orang memahami trading, namun masih berhenti pada logika yang sangat sederhana:
Jika harga naik, lakukan posisi beli; jika turun, lakukan posisi jual.
Lebih jauh lagi, ada moving average, MACD, RSI, support-resistance, serta take profit dan stop loss yang sudah ditetapkan.
Namun setelah benar-benar masuk ke dunia trading institusi dan trading jangka pendek, Anda akan menemukan perspektif yang sama sekali berbeda:
Harga hanyalah hasil, sedangkan order flow dan likuiditas adalah prosesnya.
Yang benar-benar perlu diteliti trader bukanlah “apakah candle berikutnya akan naik atau turun”, melainkan:
Di sekitar harga ini, apakah ada cukup lawan transaksi?
Satu artikel untuk memahami apa yang dilakukan “trader Wall Street” setiap hari
Lalu, trader sejati sebenarnya sedang melihat apa?
Banyak orang memahami trading, namun masih berhenti pada logika yang sangat sederhana:
Jika harga naik, lakukan posisi beli; jika turun, lakukan posisi jual.
Lebih jauh lagi, ada moving average, MACD, RSI, support-resistance, serta take profit dan stop loss yang sudah ditetapkan.
Namun setelah benar-benar masuk ke dunia trading institusi dan trading jangka pendek, Anda akan menemukan perspektif yang sama sekali berbeda:
Harga hanyalah hasil, sedangkan order flow dan likuiditas adalah prosesnya.
Yang benar-benar perlu diteliti trader bukanlah “apakah candle berikutnya akan naik atau turun”, melainkan:
Di sekitar harga ini, apakah ada cukup lawan transaksi?
Banyak orang memahami trading, namun masih berhenti pada logika yang sangat sederhana:
Jika harga naik, lakukan posisi beli; jika turun, lakukan posisi jual.
Lebih jauh lagi, ada moving average, MACD, RSI, support-resistance, serta take profit dan stop loss yang sudah ditetapkan.
Namun setelah benar-benar masuk ke dunia trading institusi dan trading jangka pendek, Anda akan menemukan perspektif yang sama sekali berbeda:
Harga hanyalah hasil, sedangkan order flow dan likuiditas adalah prosesnya.
Yang benar-benar perlu diteliti trader bukanlah “apakah candle berikutnya akan naik atau turun”, melainkan:
Di sekitar harga ini, apakah ada cukup lawan transaksi?
2
939
·
--
Ringkasan Berita Kemarin/ Naik dengan Sunshine
1️⃣ BTC bertahan di sekitar 79.000 dolar AS, pasar menunggu CPI AS
BTC kemarin sempat turun hingga sekitar 77,7 ribu dolar AS, lalu memantul kembali ke kisaran 79 ribu dolar AS. Saat ini, fokus utama pasar adalah menunggu data inflasi AS minggu ini, serta rapat kebijakan moneter The Fed pada 16 September.
2️⃣ UU “CLARITY Act” AS masuk fase krusial, 15 September mungkin ada pemungutan suara prosedural
Industri kripto dan perbankan AS tengah melancarkan gelombang lobi baru terkait “CLARITY Act”. Jika rancangan undang-undang ini disahkan, maka batas pengawasan aset digital akan semakin dipertegas, dan ini dipandang sebagai tonggak legislasi penting bagi industri kripto AS.
3️⃣ Tether meluncurkan dana kredit swasta senilai 400 juta dolar AS, mengeksplorasi “stablecoin + keuangan riil”
Tether bekerja sama dengan Fasanara Capital meluncurkan StableFund senilai 400 juta dolar AS. Rencananya, dana ini akan memanfaatkan sistem penyelesaian USDT untuk berpartisipasi dalam kredit swasta bagi UKM, serta berharap dapat menarik lebih banyak modal pihak ketiga. Penggunaan stablecoin sedang bergeser dari penyelesaian transaksi menuju aktivitas keuangan dunia nyata.
4️⃣ ETH di jangka pendek membentuk “konsolidasi bendera”, pasar menyoroti area sekitar 3.000 dolar AS
ETH sebelumnya naik sekitar 37% dalam 10 hari terakhir, dengan puncak di 2.564 dolar AS. Saat ini, ETH masuk fase konsolidasi mendatar. Analisis teknikal memperkirakan, jika harga menembus kisaran konsolidasi saat ini, target penting berikutnya kemungkinan berada di sekitar 3.000–3.060 dolar AS.
5️⃣ Kondisi makro melemah: harga minyak menembus 100 dolar AS, imbal hasil obligasi pemerintah AS naik ke level tertinggi beberapa tahun
Dipengaruhi situasi di Timur Tengah, minyak mentah Brent kembali menembus 100 dolar AS per barel. Imbal hasil obligasi pemerintah AS tenor 10 tahun naik hingga sekitar 4,84%. Harga minyak yang tinggi berpotensi kembali mendorong inflasi (0,00%), sehingga menambah tekanan pada ekspektasi penurunan suku bunga The Fed dan aset berisiko, termasuk BTC
Ringkasan Berita Kemarin/ Naik dengan Sunshine
1️⃣ BTC bertahan di sekitar 79.000 dolar AS, pasar menunggu CPI AS
BTC kemarin sempat turun hingga sekitar 77,7 ribu dolar AS, lalu memantul kembali ke kisaran 79 ribu dolar AS. Saat ini, fokus utama pasar adalah menunggu data inflasi AS minggu ini, serta rapat kebijakan moneter The Fed pada 16 September.
2️⃣ UU “CLARITY Act” AS masuk fase krusial, 15 September mungkin ada pemungutan suara prosedural
Industri kripto dan perbankan AS tengah melancarkan gelombang lobi baru terkait “CLARITY Act”. Jika rancangan undang-undang ini disahkan, maka batas pengawasan aset digital akan semakin dipertegas, dan ini dipandang sebagai tonggak legislasi penting bagi industri kripto AS.
3️⃣ Tether meluncurkan dana kredit swasta senilai 400 juta dolar AS, mengeksplorasi “stablecoin + keuangan riil”
Tether bekerja sama dengan Fasanara Capital meluncurkan StableFund senilai 400 juta dolar AS. Rencananya, dana ini akan memanfaatkan sistem penyelesaian USDT untuk berpartisipasi dalam kredit swasta bagi UKM, serta berharap dapat menarik lebih banyak modal pihak ketiga. Penggunaan stablecoin sedang bergeser dari penyelesaian transaksi menuju aktivitas keuangan dunia nyata.
4️⃣ ETH di jangka pendek membentuk “konsolidasi bendera”, pasar menyoroti area sekitar 3.000 dolar AS
ETH sebelumnya naik sekitar 37% dalam 10 hari terakhir, dengan puncak di 2.564 dolar AS. Saat ini, ETH masuk fase konsolidasi mendatar. Analisis teknikal memperkirakan, jika harga menembus kisaran konsolidasi saat ini, target penting berikutnya kemungkinan berada di sekitar 3.000–3.060 dolar AS.
5️⃣ Kondisi makro melemah: harga minyak menembus 100 dolar AS, imbal hasil obligasi pemerintah AS naik ke level tertinggi beberapa tahun
Dipengaruhi situasi di Timur Tengah, minyak mentah Brent kembali menembus 100 dolar AS per barel. Imbal hasil obligasi pemerintah AS tenor 10 tahun naik hingga sekitar 4,84%. Harga minyak yang tinggi berpotensi kembali mendorong inflasi (0,00%), sehingga menambah tekanan pada ekspektasi penurunan suku bunga The Fed dan aset berisiko, termasuk BTC
1️⃣ BTC bertahan di sekitar 79.000 dolar AS, pasar menunggu CPI AS
BTC kemarin sempat turun hingga sekitar 77,7 ribu dolar AS, lalu memantul kembali ke kisaran 79 ribu dolar AS. Saat ini, fokus utama pasar adalah menunggu data inflasi AS minggu ini, serta rapat kebijakan moneter The Fed pada 16 September.
2️⃣ UU “CLARITY Act” AS masuk fase krusial, 15 September mungkin ada pemungutan suara prosedural
Industri kripto dan perbankan AS tengah melancarkan gelombang lobi baru terkait “CLARITY Act”. Jika rancangan undang-undang ini disahkan, maka batas pengawasan aset digital akan semakin dipertegas, dan ini dipandang sebagai tonggak legislasi penting bagi industri kripto AS.
3️⃣ Tether meluncurkan dana kredit swasta senilai 400 juta dolar AS, mengeksplorasi “stablecoin + keuangan riil”
Tether bekerja sama dengan Fasanara Capital meluncurkan StableFund senilai 400 juta dolar AS. Rencananya, dana ini akan memanfaatkan sistem penyelesaian USDT untuk berpartisipasi dalam kredit swasta bagi UKM, serta berharap dapat menarik lebih banyak modal pihak ketiga. Penggunaan stablecoin sedang bergeser dari penyelesaian transaksi menuju aktivitas keuangan dunia nyata.
4️⃣ ETH di jangka pendek membentuk “konsolidasi bendera”, pasar menyoroti area sekitar 3.000 dolar AS
ETH sebelumnya naik sekitar 37% dalam 10 hari terakhir, dengan puncak di 2.564 dolar AS. Saat ini, ETH masuk fase konsolidasi mendatar. Analisis teknikal memperkirakan, jika harga menembus kisaran konsolidasi saat ini, target penting berikutnya kemungkinan berada di sekitar 3.000–3.060 dolar AS.
5️⃣ Kondisi makro melemah: harga minyak menembus 100 dolar AS, imbal hasil obligasi pemerintah AS naik ke level tertinggi beberapa tahun
Dipengaruhi situasi di Timur Tengah, minyak mentah Brent kembali menembus 100 dolar AS per barel. Imbal hasil obligasi pemerintah AS tenor 10 tahun naik hingga sekitar 4,84%. Harga minyak yang tinggi berpotensi kembali mendorong inflasi (0,00%), sehingga menambah tekanan pada ekspektasi penurunan suku bunga The Fed dan aset berisiko, termasuk BTC
1
922
·
--
Pertengahan September, ujian besar sebenarnya bagi dunia kripto segera datang.
Pada 15–16 September, dalam waktu 48 jam ada tiga peristiwa besar yang saling bertabrakan:
1️⃣ CLARITY Act
Senat akan memasuki tahap pemungutan suara prosedural yang krusial. Partai Republik memegang 53 kursi; untuk melewati ambang 60 suara minimal dibutuhkan dukungan dari setidaknya 7 anggota Partai Demokrat. Inti perebutannya bukan sekadar beberapa izin, melainkan: siapa yang mengatur SEC/CFTC, bagaimana RWA akan dijalankan, dan apakah perpetual kontrak di-chain bisa masuk ke Amerika.
2️⃣ Kue 70 miliar dolar AS
Ukuran stablecoin saat ini sudah melewati 300 miliar dolar AS. Sebagian prediksi pasar memperkirakan pada 2028 bisa mencapai 2 triliun dolar AS. Dengan asumsi imbal hasil cadangan 3,5%-3,75%, maka nilai perkiraan kolam bunga tahunan teoritisnya sekitar 70–75 miliar dolar AS.
Yang ditakuti bank bukanlah Crypto, melainkan stablecoin mulai merebut simpanan bank; bursa, penerbit stablecoin, dan bank sedang berebut likuiditas dolar AS yang sama.
3️⃣ The Fed + Circle Arc
Pada 16 September, FOMC akan mengumumkan keputusan suku bunga. Pasar sebelumnya sudah mengalami satu putaran kenaikan cepat: pada Agustus, harga BTC naik sekitar 25%, dan arus masuk bersih spot ETF sekitar 3,5 miliar dolar AS. Jika ekspektasi regulasi tidak terwujud, dan likuiditas makin ketat, aset ber-leverage tinggi berpotensi menjadi yang pertama menerima pukulan.
Pada hari yang sama, Arc milik Circle merencanakan peluncuran mainnet. Peredaran USDC pada kuartal II sekitar 73,3 miliar dolar AS, dan pendapatan cadangan Circle menyumbang sekitar 95% dari total pendapatan. Arc sesungguhnya tidak berniat merebut “satu blockchain lagi”, melainkan menjadi pintu infrastruktur untuk stablecoin, RWA, pembayaran, dan penyelesaian institusional di masa depan.
Jadi, pertunjukan di bulan September ini, secara permukaan tampaknya tentang naik-turunnya BTC.
Namun pada intinya adalah:
siapa yang akan mengatur dolar digital masa depan AS, transaksi di-chain, dan RWA—siapa yang menguasai likuiditas—siapa yang mengambil keuntungan.
70 miliar dolar AS hanyalah kue yang terlihat di luar.
Kue besar sesungguhnya adalah perebutan ulang dalam sistem keuangan setelah semuanya dialihkan ke rantai (on-chain).
Pertengahan September, ujian besar sebenarnya bagi dunia kripto segera datang.
Pada 15–16 September, dalam waktu 48 jam ada tiga peristiwa besar yang saling bertabrakan:
1️⃣ CLARITY Act
Senat akan memasuki tahap pemungutan suara prosedural yang krusial. Partai Republik memegang 53 kursi; untuk melewati ambang 60 suara minimal dibutuhkan dukungan dari setidaknya 7 anggota Partai Demokrat. Inti perebutannya bukan sekadar beberapa izin, melainkan: siapa yang mengatur SEC/CFTC, bagaimana RWA akan dijalankan, dan apakah perpetual kontrak di-chain bisa masuk ke Amerika.
2️⃣ Kue 70 miliar dolar AS
Ukuran stablecoin saat ini sudah melewati 300 miliar dolar AS. Sebagian prediksi pasar memperkirakan pada 2028 bisa mencapai 2 triliun dolar AS. Dengan asumsi imbal hasil cadangan 3,5%-3,75%, maka nilai perkiraan kolam bunga tahunan teoritisnya sekitar 70–75 miliar dolar AS.
Yang ditakuti bank bukanlah Crypto, melainkan stablecoin mulai merebut simpanan bank; bursa, penerbit stablecoin, dan bank sedang berebut likuiditas dolar AS yang sama.
3️⃣ The Fed + Circle Arc
Pada 16 September, FOMC akan mengumumkan keputusan suku bunga. Pasar sebelumnya sudah mengalami satu putaran kenaikan cepat: pada Agustus, harga BTC naik sekitar 25%, dan arus masuk bersih spot ETF sekitar 3,5 miliar dolar AS. Jika ekspektasi regulasi tidak terwujud, dan likuiditas makin ketat, aset ber-leverage tinggi berpotensi menjadi yang pertama menerima pukulan.
Pada hari yang sama, Arc milik Circle merencanakan peluncuran mainnet. Peredaran USDC pada kuartal II sekitar 73,3 miliar dolar AS, dan pendapatan cadangan Circle menyumbang sekitar 95% dari total pendapatan. Arc sesungguhnya tidak berniat merebut “satu blockchain lagi”, melainkan menjadi pintu infrastruktur untuk stablecoin, RWA, pembayaran, dan penyelesaian institusional di masa depan.
Jadi, pertunjukan di bulan September ini, secara permukaan tampaknya tentang naik-turunnya BTC.
Namun pada intinya adalah:
siapa yang akan mengatur dolar digital masa depan AS, transaksi di-chain, dan RWA—siapa yang menguasai likuiditas—siapa yang mengambil keuntungan.
70 miliar dolar AS hanyalah kue yang terlihat di luar.
Kue besar sesungguhnya adalah perebutan ulang dalam sistem keuangan setelah semuanya dialihkan ke rantai (on-chain).
Pada 15–16 September, dalam waktu 48 jam ada tiga peristiwa besar yang saling bertabrakan:
1️⃣ CLARITY Act
Senat akan memasuki tahap pemungutan suara prosedural yang krusial. Partai Republik memegang 53 kursi; untuk melewati ambang 60 suara minimal dibutuhkan dukungan dari setidaknya 7 anggota Partai Demokrat. Inti perebutannya bukan sekadar beberapa izin, melainkan: siapa yang mengatur SEC/CFTC, bagaimana RWA akan dijalankan, dan apakah perpetual kontrak di-chain bisa masuk ke Amerika.
2️⃣ Kue 70 miliar dolar AS
Ukuran stablecoin saat ini sudah melewati 300 miliar dolar AS. Sebagian prediksi pasar memperkirakan pada 2028 bisa mencapai 2 triliun dolar AS. Dengan asumsi imbal hasil cadangan 3,5%-3,75%, maka nilai perkiraan kolam bunga tahunan teoritisnya sekitar 70–75 miliar dolar AS.
Yang ditakuti bank bukanlah Crypto, melainkan stablecoin mulai merebut simpanan bank; bursa, penerbit stablecoin, dan bank sedang berebut likuiditas dolar AS yang sama.
3️⃣ The Fed + Circle Arc
Pada 16 September, FOMC akan mengumumkan keputusan suku bunga. Pasar sebelumnya sudah mengalami satu putaran kenaikan cepat: pada Agustus, harga BTC naik sekitar 25%, dan arus masuk bersih spot ETF sekitar 3,5 miliar dolar AS. Jika ekspektasi regulasi tidak terwujud, dan likuiditas makin ketat, aset ber-leverage tinggi berpotensi menjadi yang pertama menerima pukulan.
Pada hari yang sama, Arc milik Circle merencanakan peluncuran mainnet. Peredaran USDC pada kuartal II sekitar 73,3 miliar dolar AS, dan pendapatan cadangan Circle menyumbang sekitar 95% dari total pendapatan. Arc sesungguhnya tidak berniat merebut “satu blockchain lagi”, melainkan menjadi pintu infrastruktur untuk stablecoin, RWA, pembayaran, dan penyelesaian institusional di masa depan.
Jadi, pertunjukan di bulan September ini, secara permukaan tampaknya tentang naik-turunnya BTC.
Namun pada intinya adalah:
siapa yang akan mengatur dolar digital masa depan AS, transaksi di-chain, dan RWA—siapa yang menguasai likuiditas—siapa yang mengambil keuntungan.
70 miliar dolar AS hanyalah kue yang terlihat di luar.
Kue besar sesungguhnya adalah perebutan ulang dalam sistem keuangan setelah semuanya dialihkan ke rantai (on-chain).
1
1.8k
·
--
Artikel
15 September, ujian besar dunia koin: siapa yang berebut kue keuangan dolar senilai 70 miliar dolar?Jika kita melihat pasar kripto tahun 2026 sebagai sebuah permainan kartu, maka pertengahan September kemungkinan adalah momen paling layak untuk dipantau tahun ini dalam hal pembagian kartu.
15 hingga 16 September, dalam waktu 48 jam, pasar kripto AS akan menghadapi tiga variabel sekaligus:
Pertama, Undang-Undang CLARITY masuk ke tahap pemungutan suara prosedural kunci di Senat;
Kedua, Federal Reserve mengumumkan keputusan suku bunga bulan September;
Ketiga, rencana peluncuran mainnet resmi blockchain Arc milik Circle.
Tiga hal ini terlihat seperti berasal dari tiga bidang yang sama sekali berbeda, tetapi pada dasarnya semuanya mengarah pada satu masalah yang sama:
Dalam beberapa tahun ke depan, Amerika Serikat benar-benar berencana memindahkan berapa banyak layanan keuangan tradisional ke dalam blockchain, dan pada akhirnya keuntungan keuangan baru di sektor ini akan dinikmati oleh siapa?
15 September, ujian besar dunia koin: siapa yang berebut kue keuangan dolar senilai 70 miliar dolar?
Jika kita melihat pasar kripto tahun 2026 sebagai sebuah permainan kartu, maka pertengahan September kemungkinan adalah momen paling layak untuk dipantau tahun ini dalam hal pembagian kartu.
15 hingga 16 September, dalam waktu 48 jam, pasar kripto AS akan menghadapi tiga variabel sekaligus:
Pertama, Undang-Undang CLARITY masuk ke tahap pemungutan suara prosedural kunci di Senat;
Kedua, Federal Reserve mengumumkan keputusan suku bunga bulan September;
Ketiga, rencana peluncuran mainnet resmi blockchain Arc milik Circle.
Tiga hal ini terlihat seperti berasal dari tiga bidang yang sama sekali berbeda, tetapi pada dasarnya semuanya mengarah pada satu masalah yang sama:
Dalam beberapa tahun ke depan, Amerika Serikat benar-benar berencana memindahkan berapa banyak layanan keuangan tradisional ke dalam blockchain, dan pada akhirnya keuntungan keuangan baru di sektor ini akan dinikmati oleh siapa?
15 hingga 16 September, dalam waktu 48 jam, pasar kripto AS akan menghadapi tiga variabel sekaligus:
Pertama, Undang-Undang CLARITY masuk ke tahap pemungutan suara prosedural kunci di Senat;
Kedua, Federal Reserve mengumumkan keputusan suku bunga bulan September;
Ketiga, rencana peluncuran mainnet resmi blockchain Arc milik Circle.
Tiga hal ini terlihat seperti berasal dari tiga bidang yang sama sekali berbeda, tetapi pada dasarnya semuanya mengarah pada satu masalah yang sama:
Dalam beberapa tahun ke depan, Amerika Serikat benar-benar berencana memindahkan berapa banyak layanan keuangan tradisional ke dalam blockchain, dan pada akhirnya keuntungan keuangan baru di sektor ini akan dinikmati oleh siapa?
1
1
1
1.8k
·
--
Terverifikasi
Artikel
Jangkar berikutnya dolar: akankah AI menjadi fondasi baru sistem keuangan Amerika?Dalam 80 tahun terakhir, kehebatan dolar yang sesungguhnya tidak pernah hanya “Amerika bisa mencetak uang”.
Dolar mampu bertahan lama menduduki posisi inti dalam sistem keuangan global karena Amerika berulang kali menemukan sesuatu yang membuat seluruh dunia mau tak mau harus berinteraksi dengan dolar, memegang dolar, dan menggunakan dolar.
Setelah tahun 1944, hal ini adalah emas.
Setelah tahun 1970-an, hal ini perlahan berubah menjadi minyak bumi.
Setelah memasuki era kecerdasan buatan, muncul sebuah pertanyaan yang kian layak untuk dibahas secara serius:
Hal berikutnya yang membuat ekonomi global tidak bisa lepas dari dolar, apakah itu AI?
Jangkar berikutnya dolar: akankah AI menjadi fondasi baru sistem keuangan Amerika?
Dalam 80 tahun terakhir, kehebatan dolar yang sesungguhnya tidak pernah hanya “Amerika bisa mencetak uang”.
Dolar mampu bertahan lama menduduki posisi inti dalam sistem keuangan global karena Amerika berulang kali menemukan sesuatu yang membuat seluruh dunia mau tak mau harus berinteraksi dengan dolar, memegang dolar, dan menggunakan dolar.
Setelah tahun 1944, hal ini adalah emas.
Setelah tahun 1970-an, hal ini perlahan berubah menjadi minyak bumi.
Setelah memasuki era kecerdasan buatan, muncul sebuah pertanyaan yang kian layak untuk dibahas secara serius:
Hal berikutnya yang membuat ekonomi global tidak bisa lepas dari dolar, apakah itu AI?
Dolar mampu bertahan lama menduduki posisi inti dalam sistem keuangan global karena Amerika berulang kali menemukan sesuatu yang membuat seluruh dunia mau tak mau harus berinteraksi dengan dolar, memegang dolar, dan menggunakan dolar.
Setelah tahun 1944, hal ini adalah emas.
Setelah tahun 1970-an, hal ini perlahan berubah menjadi minyak bumi.
Setelah memasuki era kecerdasan buatan, muncul sebuah pertanyaan yang kian layak untuk dibahas secara serius:
Hal berikutnya yang membuat ekonomi global tidak bisa lepas dari dolar, apakah itu AI?
1
977
·
--
Terverifikasi
Artikel
Dari Emas ke Minyak, hingga Daya Komputasi: Dolar Sedang Memasang Taruhan Baru12 Juni 2026, SpaceX resmi tercatat di Nasdaq, dengan kode saham SPCX. Ini bukan sekadar momen lonceng pembukaan biasa. Harga penawaran ditetapkan sebesar 135 dolar per saham, dengan nilai dana yang dihimpun sekitar 75 miliar dolar, sehingga valuasinya mendekati 1,75 triliun dolar. Langkah ini langsung menjadi IPO terbesar dalam sejarah umat manusia, melampaui rekor yang dicatat Saudi Aramco pada 2019. Pada hari pertama pencatatan, harga saham sempat melonjak hingga lebih dari 225 dolar, lalu berbalik turun. Hingga akhir Agustus, harga saham masih bertahan di kisaran valuasi sekitar 1,8 triliun dolar.
Hampir pada jendela waktu yang sama, ada satu peristiwa lain yang tampak tidak terkait namun juga diam-diam berkembang di Washington: sejak Juni 2026, pemerintahan Trump diberitakan tengah berunding dengan perusahaan-perusahaan AI papan atas seperti OpenAI. Rencananya, pemerintah akan mengambil sekitar 5% kepemilikan di perusahaan-perusahaan tersebut untuk membentuk semacam "public wealth fund" seperti Alaska Permanent Fund, agar keuntungan yang dihasilkan oleh AI dapat langsung dibagikan kepada masyarakat Amerika. Inisiatif ini sebelumnya sudah pernah dilakukan—pada 2025, pemerintah AS mengubah subsidi dari UU CHIPS menjadi saham, sehingga memperoleh sekitar 9,9% saham Intel; Pentagon juga pernah mengambil posisi serupa dengan ikut berinvestasi di perusahaan pengelola tambang mineral tanah jarang MP Materials.
Dari Emas ke Minyak, hingga Daya Komputasi: Dolar Sedang Memasang Taruhan Baru
12 Juni 2026, SpaceX resmi tercatat di Nasdaq, dengan kode saham SPCX. Ini bukan sekadar momen lonceng pembukaan biasa. Harga penawaran ditetapkan sebesar 135 dolar per saham, dengan nilai dana yang dihimpun sekitar 75 miliar dolar, sehingga valuasinya mendekati 1,75 triliun dolar. Langkah ini langsung menjadi IPO terbesar dalam sejarah umat manusia, melampaui rekor yang dicatat Saudi Aramco pada 2019. Pada hari pertama pencatatan, harga saham sempat melonjak hingga lebih dari 225 dolar, lalu berbalik turun. Hingga akhir Agustus, harga saham masih bertahan di kisaran valuasi sekitar 1,8 triliun dolar.
Hampir pada jendela waktu yang sama, ada satu peristiwa lain yang tampak tidak terkait namun juga diam-diam berkembang di Washington: sejak Juni 2026, pemerintahan Trump diberitakan tengah berunding dengan perusahaan-perusahaan AI papan atas seperti OpenAI. Rencananya, pemerintah akan mengambil sekitar 5% kepemilikan di perusahaan-perusahaan tersebut untuk membentuk semacam "public wealth fund" seperti Alaska Permanent Fund, agar keuntungan yang dihasilkan oleh AI dapat langsung dibagikan kepada masyarakat Amerika. Inisiatif ini sebelumnya sudah pernah dilakukan—pada 2025, pemerintah AS mengubah subsidi dari UU CHIPS menjadi saham, sehingga memperoleh sekitar 9,9% saham Intel; Pentagon juga pernah mengambil posisi serupa dengan ikut berinvestasi di perusahaan pengelola tambang mineral tanah jarang MP Materials.
Hampir pada jendela waktu yang sama, ada satu peristiwa lain yang tampak tidak terkait namun juga diam-diam berkembang di Washington: sejak Juni 2026, pemerintahan Trump diberitakan tengah berunding dengan perusahaan-perusahaan AI papan atas seperti OpenAI. Rencananya, pemerintah akan mengambil sekitar 5% kepemilikan di perusahaan-perusahaan tersebut untuk membentuk semacam "public wealth fund" seperti Alaska Permanent Fund, agar keuntungan yang dihasilkan oleh AI dapat langsung dibagikan kepada masyarakat Amerika. Inisiatif ini sebelumnya sudah pernah dilakukan—pada 2025, pemerintah AS mengubah subsidi dari UU CHIPS menjadi saham, sehingga memperoleh sekitar 9,9% saham Intel; Pentagon juga pernah mengambil posisi serupa dengan ikut berinvestasi di perusahaan pengelola tambang mineral tanah jarang MP Materials.
1
1.5k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BitcoinSurpasses$77000
6,621 penayangan
117 Berdiskusi
$BTC sedang melonjak lebih tinggi meski semuanya. 🚀
Hari ini menandai kenaikan suku bunga pertama dalam lebih dari 3 tahun, sementara Undang-Undang CLARITY kembali macet lagi kemarin.
Siapkan posisi yang panjang lagi — nanti kamu akan berterima kasih padaku
Entri : $75500 - $76500
Stoploss : $74900
Take profit : $77000 - $78000
Bersiaplah untuk siklus pertumbuhan yang gila. 🔥
TF_bnb
·Disukai 16 Kali
·6.5k penayangan
ParadigmDisclosesZECHolding
17,866 penayangan
513 Berdiskusi
BitcoinETFsShed$450M
17,356 penayangan
166 Berdiskusi