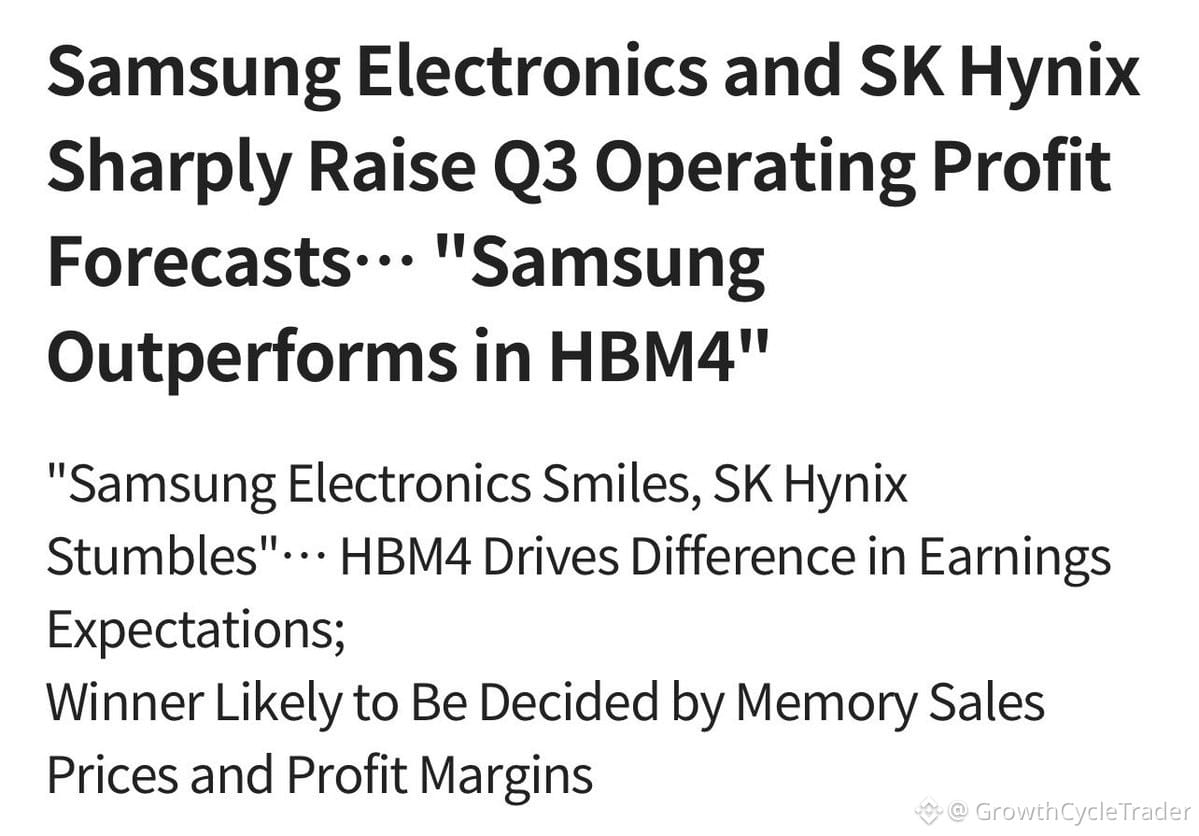
Analis jalanan baru saja menaikkan estimasi laba kuartal ke-3 untuk Samsung dan SK Hynix. Persaingan HBM4 makin ketat—dan Samsung sedang mengejar dengan cepat.
Konsensus laba operasi Q3 Samsung kini berada di 114,2 triliun won (~$82 miliar), naik 12% QoQ. SK Hynix berada di 78,8 triliun won (~$56 miliar), naik 4%.
Kesenjangan menyempit karena pergeseran pangsa pasar. Counterpoint menunjukkan pangsa pendapatan global HBM Samsung melonjak menjadi 33% pada Q2 dari 21% pada Q1. SK Hynix turun dari 58% menjadi 50% pada periode yang sama. Setahun lalu, SK Hynix memimpin 64% berbanding 15%. Keunggulan 37 poin itu kini tinggal 17 poin.
HBM4 menjadi katalisnya. Samsung berencana untuk lebih dari tiga kali lipat penjualan HBM4 pada Q3 dibanding Q2, dengan HBM4 menyumbang lebih dari 60% dari bauran HBM-nya pada H2. Samsung mengirimkan HBM4 lebih dulu, dibangun di atas 1c DRAM. SK Hynix bertahan di 1b untuk alasan hasil (yield) yang terkait dengan rantai pasokan $NVDA.
UBS sudah memodelkan Samsung memiliki 41% dari bit HBM4 pada 2027, dibanding 39% untuk SK Hynix. KB Securities memproyeksikan Samsung mendekati 40% dari total pangsa HBM pada akhir kuartal ke-4 tahun ini.
SK Hynix masih memegang basis terpasang yang lebih besar dan hubungan dengan $NVDA. Samsung memiliki keunggulan node proses dan percepatan ramp HBM4 yang lebih cepat.
Karena itulah revisi laba bergerak lebih cepat untuk Samsung saat ini.
Pertanyaannya: jika HBM4 lebih dari 60% dari bauran H2 Samsung, apakah itu tetap bertahan hingga 2027—atau apakah roadmap base-die 3nm SK Hynix akan menutup kesenjangan lagi?
Ini adalah kisah siklus rantai pasokan yang sedang terjadi secara nyata. Pantau pergeseran bauran dan ekspansi margin dengan saksama.
Konsensus laba operasi Q3 Samsung kini berada di 114,2 triliun won (~$82 miliar), naik 12% QoQ. SK Hynix berada di 78,8 triliun won (~$56 miliar), naik 4%.
Kesenjangan menyempit karena pergeseran pangsa pasar. Counterpoint menunjukkan pangsa pendapatan global HBM Samsung melonjak menjadi 33% pada Q2 dari 21% pada Q1. SK Hynix turun dari 58% menjadi 50% pada periode yang sama. Setahun lalu, SK Hynix memimpin 64% berbanding 15%. Keunggulan 37 poin itu kini tinggal 17 poin.
HBM4 menjadi katalisnya. Samsung berencana untuk lebih dari tiga kali lipat penjualan HBM4 pada Q3 dibanding Q2, dengan HBM4 menyumbang lebih dari 60% dari bauran HBM-nya pada H2. Samsung mengirimkan HBM4 lebih dulu, dibangun di atas 1c DRAM. SK Hynix bertahan di 1b untuk alasan hasil (yield) yang terkait dengan rantai pasokan $NVDA.
UBS sudah memodelkan Samsung memiliki 41% dari bit HBM4 pada 2027, dibanding 39% untuk SK Hynix. KB Securities memproyeksikan Samsung mendekati 40% dari total pangsa HBM pada akhir kuartal ke-4 tahun ini.
SK Hynix masih memegang basis terpasang yang lebih besar dan hubungan dengan $NVDA. Samsung memiliki keunggulan node proses dan percepatan ramp HBM4 yang lebih cepat.
Karena itulah revisi laba bergerak lebih cepat untuk Samsung saat ini.
Pertanyaannya: jika HBM4 lebih dari 60% dari bauran H2 Samsung, apakah itu tetap bertahan hingga 2027—atau apakah roadmap base-die 3nm SK Hynix akan menutup kesenjangan lagi?
Ini adalah kisah siklus rantai pasokan yang sedang terjadi secara nyata. Pantau pergeseran bauran dan ekspansi margin dengan saksama.