
Hornbeck Offshore Services (HOS) telah mengajukan dua pendaftaran shelf yang terkait penawaran rencana kepemilikan saham karyawan, dengan total sekitar $23,2 juta ekuitas biasa, tak lama setelah menutup kombinasi seluruh sahamnya dengan Helix Energy Solutions Group.
Hornbeck Offshore Services diperdagangkan di US$9,00, dan harga saham telah turun 1,3% sepanjang hari terakhir serta 4,2% dalam minggu terakhir, memperpanjang kinerja year-to-date dengan penurunan 12,9% karena investor menimbang laba terbaru yang lebih lemah, fasilitas kredit yang diperbarui, perubahan tata kelola, serta kapasitas ekuitas terkait ESOP yang baru setelah kombinasi Helix.
Telusuri kelompok pilihan saham offshore dan layanan energi yang memiliki arus modal dan laba yang serupa dengan Hornbeck Offshore Services menggunakan daftar neraca dan fundamental yang solid (23 hasil).
Hornbeck Offshore Services kini menjadi operator lepas pantai yang baru digabung, dengan pendapatan terbaru yang lebih “lembut” dan adanya penanggungan ekuitas baru, sehingga memenuhi harga saham yang lebih murah. Apakah ini menyiapkan peluang masuk yang masuk akal hari ini, atau menjadi alasan untuk menunggu kejelasan nilai lebih lanjut?
Price-to-Earnings 22,4x: Apakah itu wajar?
Pada ukuran headline, Hornbeck Offshore Services diperdagangkan dengan P/E 22,4x, yang berada di bawah industri US Energy Services yang lebih luas (27,3x) namun di atas rata-rata kelompok rekan yang lebih ketat (12,2x). Harga saham di $9,00 karenanya mencerminkan kelipatan yang lebih kaya daripada rekan dekat, meski masih tampak lebih murah dibanding sektor yang lebih luas.
Rasio P/E membandingkan berapa yang dibayar investor saat ini per saham dengan laba yang dihasilkan per saham. Untuk operator layanan transportasi laut dan lepas pantai seperti Hornbeck Offshore Services, metrik itu sering bertindak sebagai semacam kode ringkas tentang bagaimana pasar menilai kualitas laba, tingkat siklus dalam aktivitas lepas pantai, serta ketahanan level profit saat ini. Kelipatan yang lebih tinggi bisa menandakan investor nyaman membayar lebih untuk setiap dolar laba, atau mereka mengharapkan laba dapat bertahan lebih baik sepanjang siklus.
Hornbeck Offshore Services menghadirkan beragam sinyal dalam perdebatan itu. Laba tumbuh 4,5% selama setahun terakhir, lebih baik daripada industri Energy Services yang mengalami penurunan laba sebesar 13,2% pada periode yang sama, dan bisnis ini beralih dari rugi menjadi menguntungkan dalam 5 tahun terakhir, dengan rata-rata pertumbuhan laba 31,9% per tahun selama rentang tersebut. Return on equity berada di 21,3%, yang diklasifikasikan sebagai tinggi dalam kerangka ini, dan margin laba 17,7% disebut sebagai laba berkualitas tinggi meskipun sedikit lebih rendah dibanding laba tahun lalu sebesar 18,1%. Kombinasi ini dapat membantu menjelaskan mengapa pasar siap membayar lebih untuk setiap dolar laba dibanding rata-rata rekan 12,2x, bahkan jika saham tidak mematok premi terhadap kelipatan sektor yang lebih luas.
Dibandingkan industri US Energy Services, P/E sebesar 22,4x menunjukkan bahwa Hornbeck Offshore Services diperdagangkan dengan diskon terhadap rata-rata sektor 27,3x, yang memposisikannya sebagai lebih murah daripada banyak saham layanan energi yang terdaftar berdasarkan metrik ini. Sementara itu, dibandingkan subset rekan pada P/E 12,2x, saham terlihat lebih mahal, yang menyiratkan investor memberi nilai lebih tinggi pada arus laba ini dibanding operator lain dengan ukuran yang mirip. Tidak ada estimasi rasio wajar yang tersedia dari analisis regresi di sini, sehingga kelipatan tidak bisa dibandingkan dengan level “seharusnya” yang dimodelkan yang mungkin pada akhirnya akan dituju pasar.
Lihat apa kata angka-angka mengenai harga ini — temukan penjelasan valuasi kami.
Hasil: Price-to-Earnings 22,4x (SUDAH TEPAT)
Namun, penurunan harga saham yang baru-baru ini terjadi dan kapasitas ekuitas terkait ESOP yang baru dapat menekan sentimen jika Hornbeck Offshore Services melaporkan laba yang lebih lemah atau aktivitas kontrak yang lebih lambat.
Cari tahu risiko utama dalam narasi Hornbeck Offshore Services ini.
Pandangan Lain tentang Hornbeck Offshore Services: Arus Kas Mengarah ke Arah Lain
Dalam hal pendapatan, Hornbeck Offshore Services tampak kira-kira selaras dengan sektor, namun model SWS DCF menunjukkan gambaran yang sangat berbeda. Dengan harga saham $9,00 dan estimasi nilai arus kas masa depan sebesar $3,07, pendekatan ini memposisikan HOS sebagai saham yang mahal. Lensa mana yang seharusnya diandalkan investor ketika sinyalnya bertentangan?
Telusuri bagaimana model SWS DCF sampai pada nilai wajarnya.
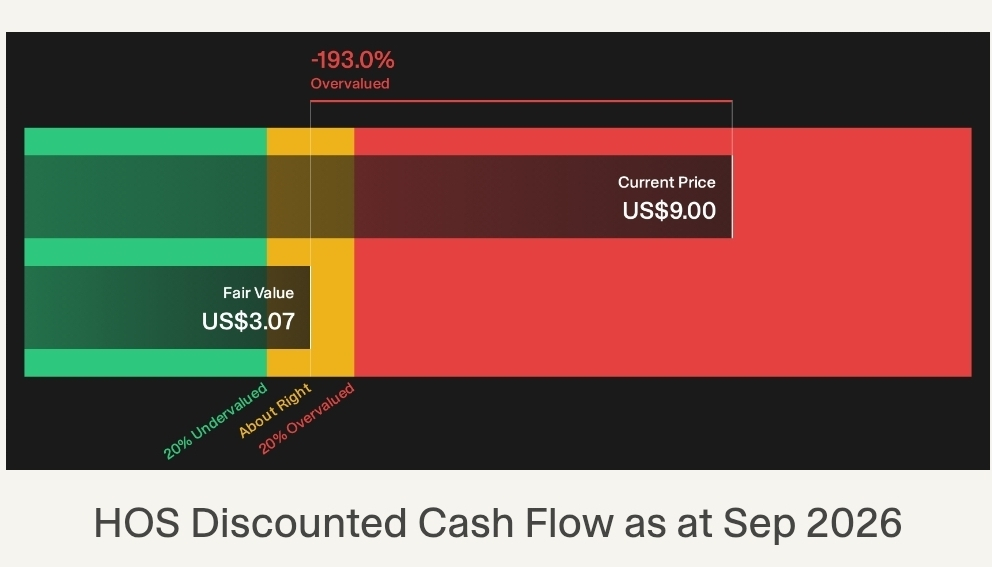
Simply Wall St melakukan discounted cash flow (DCF) untuk setiap saham di seluruh dunia setiap hari (coba lihat Hornbeck Offshore Services sebagai contoh). Kami menampilkan seluruh perhitungan secara lengkap. Anda bisa melacak hasilnya di watchlist atau portofolio dan mendapatkan peringatan saat hasilnya berubah, atau gunakan stock screener kami untuk menemukan 33 saham berkualitas tinggi yang undervalued. Jika Anda menyimpan screener, kami bahkan akan memberi tahu saat perusahaan baru yang cocok muncul—jadi Anda tidak akan melewatkan peluang potensial.
Langkah Berikutnya
Pikirannya masih campur tentang Hornbeck Offshore Services setelah semua itu, atau sudah condong ke salah satu sisi? Apa pun itu, bergerak cepat, cek angkanya, dan pertimbangkan 2 imbalan utama serta 2 tanda peringatan penting.
Mencari lebih banyak alternatif Hornbeck Offshore Services?
Jika Hornbeck Offshore Services membuat Anda ragu, jangan menunda. Ide-ide segar itu penting. Daftar pendek kandidat yang tepat dapat mengubah langkah Anda berikutnya.
Sasar neraca yang tangguh dan fundamental yang stabil dengan menelusuri daftar neraca dan fundamental yang solid (23 hasil).
Cari kualitas pada titik harga yang lebih rendah dengan meninjau 33 saham berkualitas tinggi yang dinilai undervalued.
Utamakan perjalanan yang lebih mulus dan lebih sedikit guncangan dengan mengecek 11 saham yang tangguh dengan skor risiko rendah.