


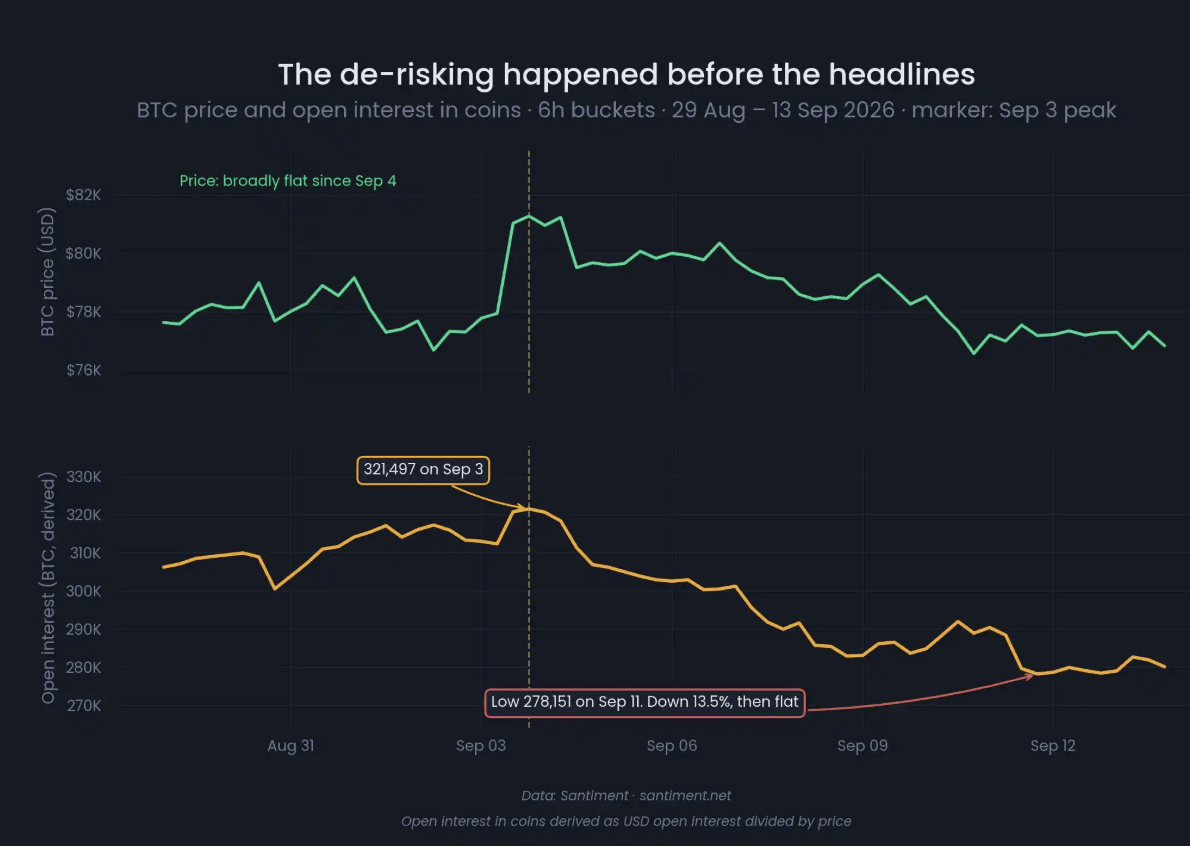
Kontrak open yang didenominasikan dalam Bitcoin turun dari 321.497 pada 3 September menjadi 278.151 pada 11 September — pengurangan sebesar 43.346 kontrak, atau 13,5%, menurut Santiment.
Harga Bitcoin turun sekitar 5% selama periode yang sama. Perbedaan itulah yang penting: penurunan open interest tidak disebabkan oleh jatuhnya harga.
Denominasi Membuat Pembacaan Menjadi Jernih
Mengukur open interest dalam BTC, bukan dolar, menghilangkan efek mekanis yang dimiliki harga terhadap angka tersebut.
Open interest dalam denominasi dolar otomatis turun ketika harga turun, bahkan jika setiap posisi tetap persis di tempatnya. Penurunan harga 5% menghasilkan penurunan nilai nosional sebesar 5% tanpa ada trader yang melakukan apa pun.
Jumlah kontrak yang didenominasi dalam BTC tidak berperilaku seperti itu. Pengurangan sebesar 13,5% terhadap penurunan harga 5% berarti kira-kira 43.000 kontrak benar-benar ditutup, bukan hanya dinilai ulang.
Perbedaan itu memisahkan deleveraging dari aritmetika, dan sebagian besar cakupan open interest tidak melakukannya.
Posisi Berada 20% Di Bawah Level Sebelum Reli
Santiment menempatkan posisi saat ini sekitar 20% di bawah posisi sebelum reli pertengahan Agustus.
Reli itu membawa Bitcoin dari sekitar $62.000 ke $82.284, dan leverage yang terkumpul selama periode tersebut kini telah secara substansial dihapus, sementara harga hanya mengembalikan sebagian dari kenaikan.
Pembacaan ini konsisten dengan ukuran lain untuk kondisi yang sama. Rasio agregat akun long/short berada di 1,114, dengan long 52,67% dibanding short 47,29%. Pendanaan (funding) tetap positif tetapi terkendali di 0,0036%.
Yusuf Fakhro dari ARP Digital membuat pengamatan terkait pada awal September, mencatat perpetual open interest berada pada level terendah sejak Mei dan berargumen bahwa tidak ada long leveraged yang penuh untuk dilepas. Angka-angka Santiment mengukur seberapa jauh hal itu sudah terjadi.
Deleveraging Berhenti pada Hari CPI
Detail waktu adalah bagian paling bisa ditindaklanjuti dari rilis tersebut.
Posisi berhenti menurun pada 11 September dan memantul sedikit selama dua hari perdagangan berikutnya.
11 September adalah rilis CPI. Inti (core) datang di 0,3% dibanding 0,2% yang diperkirakan, membuat imbal hasil Treasury tenor dua tahun naik ke 4,61% karena trader memberi hampir 100% peluang untuk kenaikan suku bunga.
Deleveraging yang berhenti tepat pada titik data menunjukkan bahwa pengurangan tersebut bersifat persiapan, bukan respons. Trader mengurangi eksposur menjelang peristiwa lalu berhenti, yang merupakan urutan kebalikan dari pasar yang dipaksa keluar oleh kerugian.
Pengambilan Risiko Terjadi Sebelum Peristiwa, Bukan Saat Peristiwa Itu Terjadi
Kesimpulan Santiment mengikuti langsung: pengambilan risiko pasar terjadi terutama menjelang peristiwa penting pekan ini, bukan selama peristiwa tersebut.
Itu menggambarkan pasar yang melakukan penempatan dengan sengaja, bukan pasar yang terjebak. Perbedaan ini penting untuk apa yang terjadi pada Rabu.
Sebuah pasar yang membawa leverage berat menjelang keputusan FOMC menghadapi risiko likuidasi ke dua arah, karena arus paksa memperkuat apa pun langkah awalnya. Pasar yang posisinya 20% di bawah sebelum reli memiliki mekanisme yang jauh lebih sedikit seperti itu yang tersedia.
Joel Kruger dari LMAX Group menandai di mana ketimpangan yang muncul berada: "Sebagian besar risiko hawkish kemungkinan sudah diperhitungkan. Kami melihat potensi pergerakan yang jauh lebih besar pada aset berisiko ke sisi atas jika The Fed pada akhirnya gagal memenuhi ekspektasi hawkish tersebut."
Pemotongan posisi yang ringan ke dua arah di situ. Itu membatasi penurunan berantai, dan sekaligus berarti lebih sedikit bahan bakar untuk penutupan posisi short jika kejutan datang.
Gambaran Spot Tidak Membaik Bersamaan dengan Itu
Leverage yang berkurang tidak sama dengan kembalinya permintaan, dan keduanya bergerak ke arah yang berlawanan.
Metrik permintaan spot CryptoQuant berada di −145.000 BTC setelah hampir berbalik positif dari −5.000 pada akhir Agustus. Indeks premium Coinbase turun menjadi −0,036. ETF Kripto mengalami arus keluar bersih sebesar $308 juta pada 10 September, yang terburuk dalam dua bulan.
Pasar dengan leverage netral dan permintaan spot yang memburuk tidak menghadapi likuidasi berantai. Pasar juga tidak memiliki penawaran beli (bid) yang dibutuhkan untuk menyerap pasokan—yakni konfigurasi yang menghasilkan penurunan yang menekan pelan (grinding declines), bukan yang brutal.
Bitcoin diperdagangkan sekitar $77.300 setelah rilis hari Jumat, setelah sempat turun ke $76.046 sebelum rilis dan kemudian memantul kembali di atas $79.000 tepat setelahnya.
Dua Peristiwa Terjadi dalam Dua Hari
Data Glassnode menunjukkan hampir 8% dari pasokan Bitcoin diperoleh antara $80.000 dan $82.000—konsentrasi terbesar pada kisaran mana pun yang sebanding—dengan rata-rata biaya dasar (average cost basis) kohort US spot ETF pada kisaran yang sama serta rata-rata bergerak 50 minggu di $81.081.
Memastikan itu membutuhkan permintaan spot yang berkelanjutan, bukan leverage, dan data deleveraging mengonfirmasi bahwa leverage tidak ada untuk menyuplai permintaan tersebut.
Pemungutan suara penutupan (cloture) The Clarity Act jatuh pada hari Selasa, membutuhkan 60 suara sementara Demokrat terus menandai kesepakatan etika bipartisan yang absen. The Fed memutuskan pada Rabu pukul 2:00 siang ET, dengan proyeksi yang diperbarui dan konferensi pers Warsh setelahnya.