
Sepuluh tahun, 151 kali—di mana NVIDIA menang?
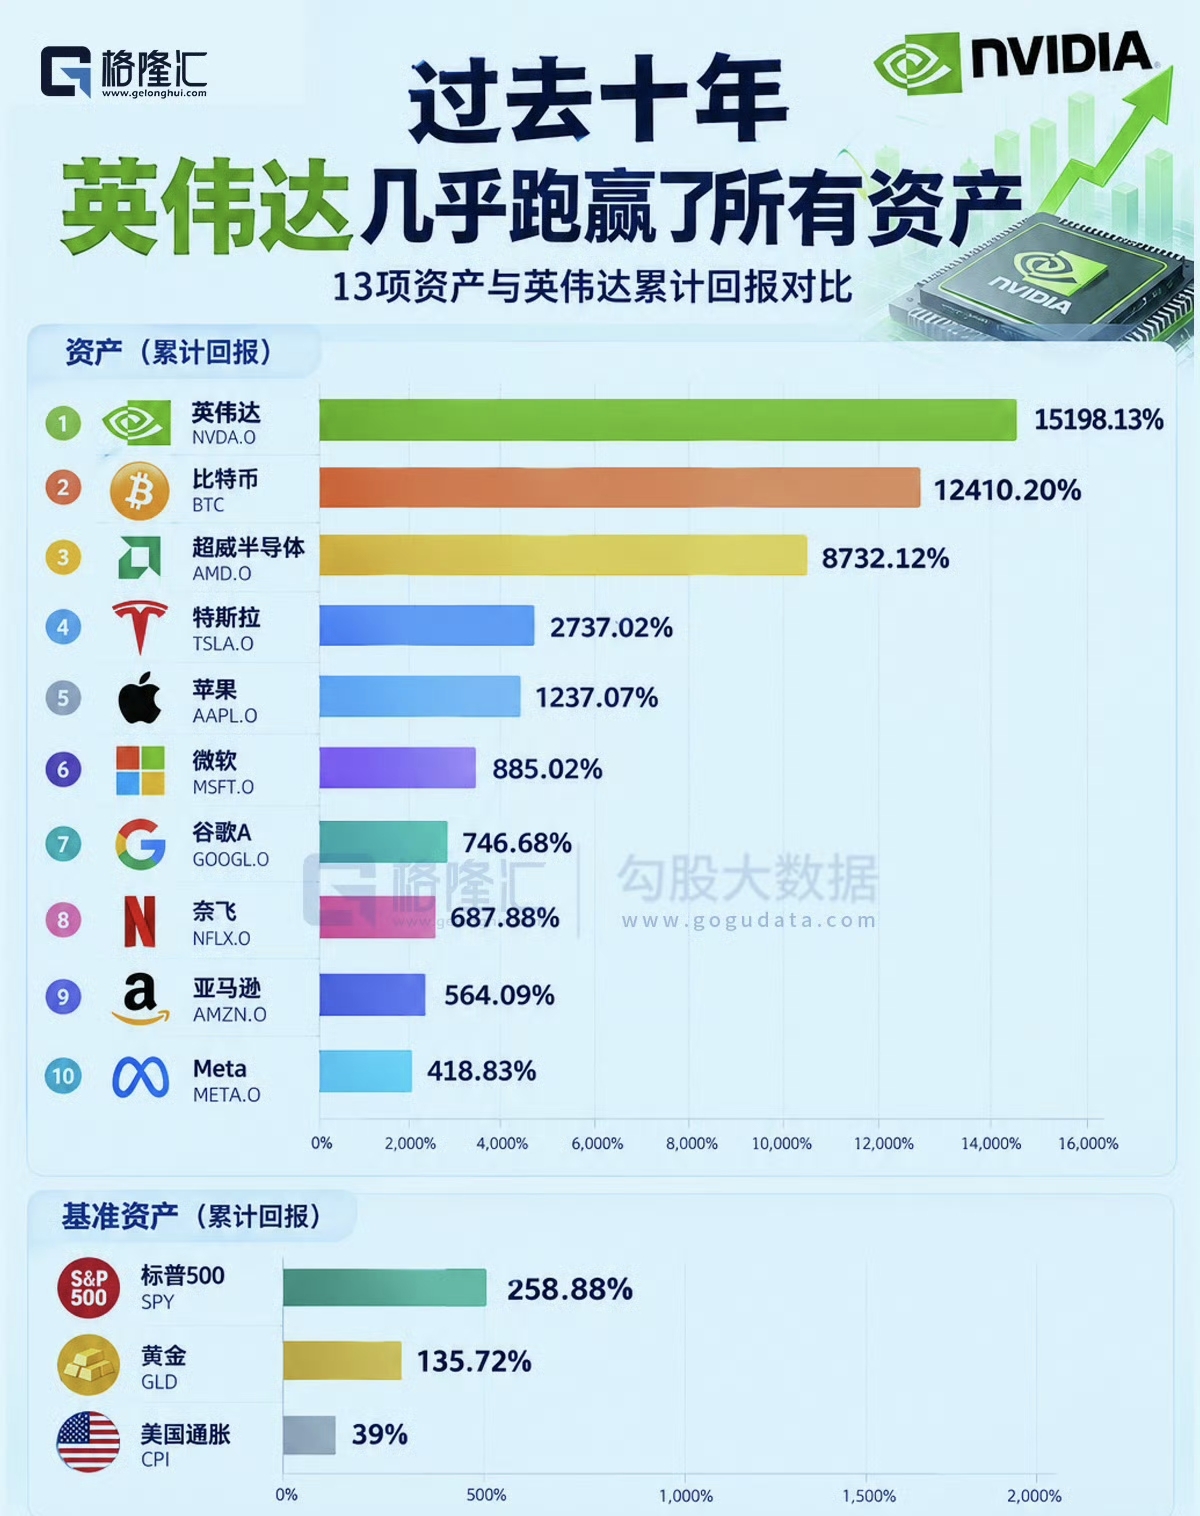 Pada gambar, periode 2016/9/10—2026/9/10: NVIDIA memberikan imbal hasil kumulatif sebesar 15198,13%, Bitcoin 12410,20%, AMD 8732,12%, Tesla 2737,02%; Apple 1237,07%, Microsoft 885,02%, Google A 746,68%, Netflix 687,88%, Amazon 564,09%, Meta 418,83%. Untuk pembanding yang lebih jelas: S&P 500 hanya 258,88%, emas 135,72%, inflasi AS 39%. Ini bukan sekadar berlari lebih kencang dari yang lain, melainkan mengungguli secara signifikan “rata-rata pasar”, “aset safe haven”, dan “erosi daya beli mata uang” sekaligus.
Keunggulan inti NVIDIA, yang di permukaan adalah GPU, namun pada dasarnya adalah “platform komputasi paralel + ekosistem pengembang + ritme pasokan”. Ketika pelatihan AI mengubah operasi matriks dalam skala besar menjadi kebutuhan infrastruktur, chip hanya menjadi pintu masuk; CUDA, library, framework, jaringan cluster, serta sinkronisasi perangkat keras dan perangkat lunak—semuanya yang membentuk biaya perpindahan. Pesaing bisa membuat kartu tunggal yang lebih cepat, tetapi sulit meniru kebiasaan perangkat lunak yang terakumulasi selama satu dekade, alur kerja pelanggan, dan kepastian dalam penyerahan/implementasi.
Kelebihan imbal hasil kali ini juga mendapat “bonus” dari posisi dalam industri: dari kartu grafis untuk gim hingga pusat data, dari gelombang penambangan hingga AI generatif, Nvidia berkali-kali berada di hulu paling atas saat kelangkaan komputasi terjadi. Kelangkaan menghadirkan power penetapan harga; power penetapan harga memperbesar elastisitas laba; elastisitas laba kemudian mengalir kembali untuk riset dan pengeluaran modal, membentuk umpan balik positif. Karena itu, meski sama-sama saham teknologi, perusahaan ini dari semula “perangkat keras berbasis siklus” dinilai ulang menjadi “pedagang peralatan (penjual sekop) di era AI”.
Namun, legenda juga perlu direduksi menjadi aset berisiko. Imbal hasil tinggi selalu disertai volatilitas tinggi: pada 2018 saat kelesuan kripto terjadi, dan pada 2022 ketika saham pertumbuhan dibabat karena valuasi, harga saham pernah mengalami kemunduran besar; semakin tinggi valuasi, semakin bergantung pada realisasi pesanan, mempertahankan margin laba kotor, stabilitas rantai pasok, dan batas regulasi. Titik akhir sepuluh tahun yang spektakuler tidak berarti jalurnya mulus; membeli pemimpin (leader) juga tidak berarti kebal terhadap volatilitas.
Hal yang benar-benar layak diingat dari gambar ini bukanlah “mengejar Nvidia”, melainkan tiga kesimpulan alokasi aset. Pertama, kelebihan imbal hasil jangka panjang sering berasal dari perusahaan bertipe platform ketika terjadi peralihan paradigma teknologi, bukan sekadar dari aset yang murah. Kedua, indeks luas (broad market) adalah fondasi, emas adalah penyangga (buffer), dan aset berbasis kas membantu melawan inflasi—tetapi semuanya tidak harus menciptakan imbal hasil level zaman (era-level). Ketiga, kisah “seratus kali lipat” dari satu aset apa pun harus diprioritaskan kembali oleh ukuran posisi, horizon waktu, dan disiplin rebalancing.
Bagi investor biasa, posisi yang lebih realistis adalah: gunakan indeks untuk menanggung beta pasar, gunakan porsi inti yang kecil untuk mengikuti lini utama komputasi AI, dan tangani perdagangan yang ramai dengan disiplin; jangan tergoda melakukan all-in karena takut ketinggalan peluang seratus kali lipat, dan jangan menolak tren hanya karena adanya penarikan (drawdown). Sepuluh tahun terakhir Nvidia membuktikan bahwa komputasi akan dinilai kembali oleh dunia; dekade berikutnya harus membuktikan apakah valuasi, tata kelola, dan persaingan masih sanggup “sepadan” dengan penilaian ulang tersebut.