
Ketua Federal Reserve Kevin Warsh masuk ke rapat pekan ini menghadapi masalah yang berusaha selama musim panas untuk tidak terlalu jelas sinyalkannya. Rapat Komite Pasar Terbuka Federal (FOMC) dua hari berakhir pada Rabu, dengan keputusan suku bunga dijadwalkan pukul 14.00, dan Warsh dijadwalkan menghadapi awak media setengah jam kemudian. Laporan inflasi Agustus pada Jumat melakukan sebagian besar pekerjaan yang dibutuhkan kubu hawkish dalam komite ini.
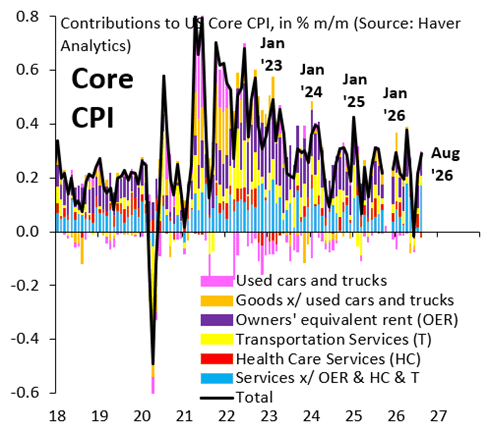
Core CPI, yang menghapus pengaruh makanan dan energi, naik 0,3% pada bulan Agustus, sepersepuluh poin lebih panas dibandingkan estimasi 0,2% yang diperkirakan para ekonom, demikian dilaporkan oleh Biro Statistik Tenaga Kerja. CPI utama naik 0,4% untuk bulan tersebut dan bertahan di level 3,4% secara tahunan, keduanya sesuai prakiraan. Inflasi inti melandai sedikit dari tahun ke tahun menjadi 2,4% dari 2,5%.
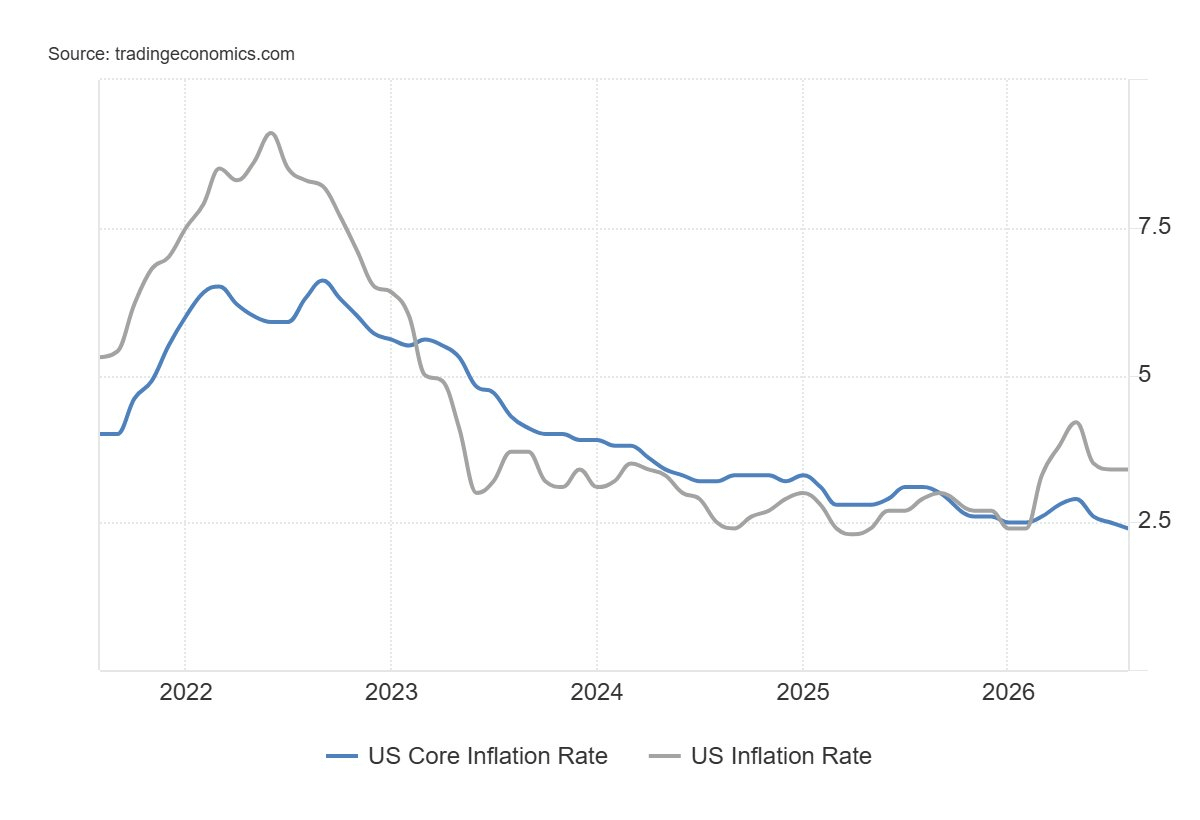
Angka tahunan yang lebih lemah itu sedikit saja meredam kejutan bulanan. Ini adalah pembacaan inflasi besar terakhir yang akan dilihat The Fed sebelum mereka melakukan pemungutan suara, dan laporan pekerjaan Agustus Jumat yang juga datang lebih kuat dari perkiraan, hanya menambah keyakinan pembuat kebijakan untuk bertindak sekarang daripada menunggu.
Wall Street Menyerah
Peluang kenaikan suku bunga berada di sekitar 87% pada Senin, menurut alat FedWatch milik CME Group, setelah sempat melonjak setinggi 90% pada jam-jam tepat setelah rilis Jumat. Sebelum laporan itu, perkiraan masih mendekati seimbang seperti lempar koin. Setelahnya, kepasrahan terjadi dengan cepat.
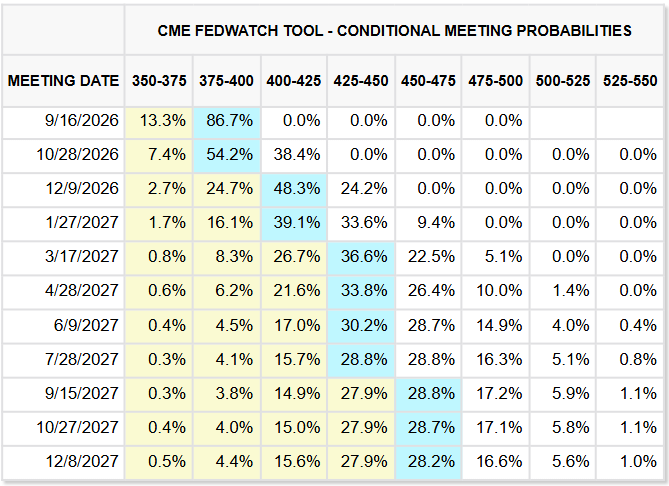
Goldman Sachs meninggalkan perkiraan yang dipertahankannya sejak pertengahan musim panas bahwa The Fed akan mempertahankan suku bunga hingga akhir tahun. JPMorgan menaikkan jadwal kenaikan suku bunga yang sebelumnya mereka coretkan untuk Desember. TD Securities dan Mitsubishi UFJ membatalkan penuh seruan mereka untuk "tidak berubah". Bahkan Citigroup, yang memperkirakan tiga kali pemotongan suku bunga mulai Oktober, mengakui bahwa kenaikan pada September kini terlihat mungkin terjadi.
Perubahan ini jejaknya lebih jauh daripada angka Jumat. Gubernur The Fed Christopher Waller—pemilih tetap di komite dan salah satu anggotanya yang lebih dovish—mengatakan dalam wawancara Reuters NEXT pada 3 September bahwa ia siap mendukung mempertahankan suku bunga tetap, asalkan data Agustus mengonfirmasi disinflasi terus berlanjut. Ia menambahkan klausul jalan keluar:
"Mungkin tepat untuk menaikkan suku bunga kebijakan" minggu ini, kata Waller, jika data yang masuk menunjukkan perbaikan terbukti sementara.
Warsh sebelumnya sudah membentuk nada beberapa minggu lebih awal. Dalam pidato 28 Agustus di simposium Jackson Hole milik The Fed Kansas City—yang menjadi pidatonya yang pertama sebagai ketua—Warsh mengatakan bacaan inflasi musim panas ini, meski lebih baik daripada yang dikhawatirkan, tidak meyakinkannya bahwa tekanan harga yang mendasari telah membaik secara berarti. Ia mengatakan The Fed masih punya pekerjaan.
Perangkap Kredibilitas
Kombinasi itu—penahanan bersyarat dari Waller dan seorang ketua yang tidak yakin—menyisakan ruang yang sangat sempit begitu rilis CPI ternyata "panas". Pasar obligasi yang sudah dalam suasana buruk membuat perhitungan makin memburuk. Tidak menaikkan suku bunga sekarang, setelah berbulan-bulan sinyal hawkish, akan membuat Warsh terlihat seperti ia bicara keras lalu melipat ketika itu benar-benar penting.
Kepercayaan mudah hilang dan sulit dibangun kembali, terutama ketika imbal hasil Treasury jangka panjang sudah menguji rekor tertinggi dalam beberapa tahun terakhir. Investor kian memandang keputusan September sebagai ujian kredibilitas The Fed di bawah ketua barunya—dinamika yang kemungkinan akan mengganggu Presiden Trump, yang berulang kali dan tanpa banyak dukungan dari kalangan ekonom, berpendapat bahwa Amerika Serikat seharusnya memiliki suku bunga terendah di dunia.
Cetak Inflasi yang Berisik
Tidak semua orang membeli bingkai yang menyebutnya "panas". Robin Brooks dari Brookings Institution berargumen dalam catatan baru-baru ini bahwa pembacaan utama Jumat telah melebih-lebihkan masalahnya. Lonjakan pada CPI inti, tulisnya, berasal dari segelintir kategori yang berisik yang mengalami lonjakan harga satu bulan yang jauh lebih besar.
Lebih menentukan, menurut pandangannya: bobot gabungan komponen CPI yang berjalan pada inflasi di atas 3%—metrik persis yang Warsh jadikan tolok ukur di Jackson Hole untuk kemajuan disinflasi—anjlok tajam pada Agustus. Ini bukan gambaran inflasi yang meluas.
Pendapat Bloomberg dari John Authors mengajukan argumen yang serupa. Inflasi inti naik sedikit, ya, tetapi inflasi barang inti—kategori yang seharusnya paling langsung memperlihatkan efek tarif—tetap sangat kecil. Gambaran keseluruhan, menurut ceritanya, hampir tidak berubah dibanding sebulan lalu. Tidak memburuk. Hanya tidak terlihat membaik juga.
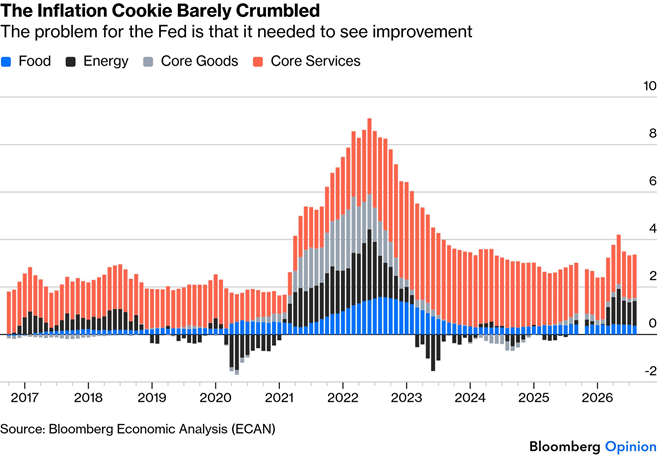
Duality Research mencapai kesimpulan serupa dari sudut pandang berbeda. Perusahaan itu menyoroti bahwa porsi komponen CPI yang berjalan pada inflasi di atas 4% terus menurun pada Agustus, bahkan ketika angka utama terbaca panas. Sementara itu, porsi komponen yang berada di atas 2% tetap stabil—artinya jumlah kategori yang melampaui target The Fed tidak benar-benar melebar. Porsi di atas-4%, catat Duality, kini kembali bergeser menuju level yang terakhir kali umum sebelum pandemi.
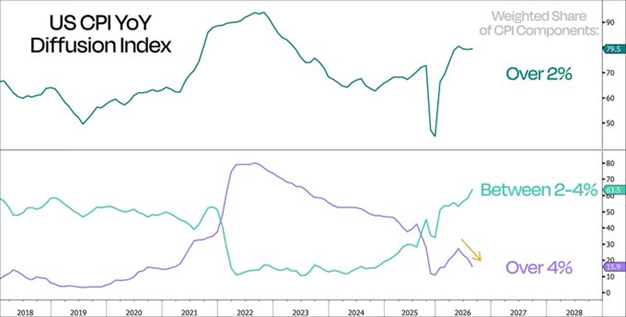
Harver Analytics sampai pada kesimpulan yang sama dengan menggunakan metrik persis yang disorot Warsh di Jackson Hole. Berat gabungan komponen-komponen CPI yang berjalan di atas inflasi 3% anjlok tajam pada Agustus, ditunjukkan oleh garis biru pada bagan di atas—tanda bahwa tekanan harga menjadi kurang menyebar di seluruh keranjang, bukan makin luas. Sederhananya: angka utama Agustus mungkin menyesatkan, didorong oleh segelintir kenaikan yang bersifat khas, bukan oleh perluasan yang benar-benar meluas.
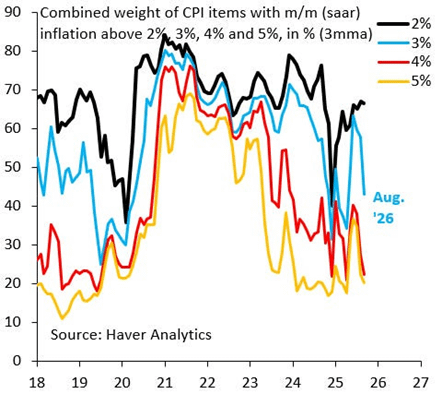
Pendapat Bloomberg dari John Authors menyoroti guncangan energi sebagai bagian besar dari kebingungan. Diesel mencapai rekor 6 dolar per galon pada Jumat, bahkan ketika beberapa ukuran yang lebih luas dari inflasi yang mendasari terus membaik. CPI trimmed-mean milik The Fed Cleveland—yang mengecualikan outlier di kedua arah—berada di level terendah sejak awal 2021. Harga yang lengket, ukuran biaya yang jarang bergerak menurut The Fed Atlanta, juga melambat. CPI median menceritakan kisah yang sama.
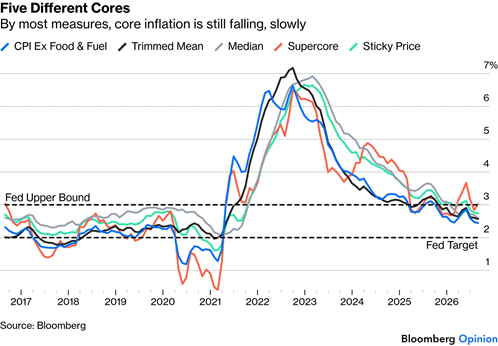
Dari Mana Panas Itu Sebenarnya Datang
Tidak ada keraguan bahwa inflasi AS kini telah melampaui target 2% The Fed selama lebih dari 65 bulan. Inilah yang mendorong pasar untuk secara esensial mematok sepenuhnya kenaikan suku bunga pada tahap ini. Namun, dasar untuk kenaikan itu bisa dibilang lebih rapuh daripada yang disiratkan oleh angka utama, karena sebagian besar kenaikan Agustus berasal dari faktor siklik seperti minyak dan makanan, bukan sesuatu yang struktural.
Indikator internal yang paling dekat dipantau dalam laporan itu menceritakan kisah yang lebih rumit. Dalam kuliah penting di Brookings Institution pada 30 November 2022, mantan Ketua Federal Reserve Jerome Powell pertama kali menyoroti pentingnya inflasi "supercore", yakni layanan inti selain perumahan. Powell menyatakan bahwa kategori tersebut "mungkin merupakan kategori yang paling penting untuk memahami evolusi inflasi inti di masa depan" dalam pidato itu. Ia menekankan statistik ini sebagai prediktor penting tekanan upah yang mendasari dan arah ekonomi AS yang lebih luas, karena statistik ini hanya berfokus pada layanan yang sangat bergantung pada biaya tenaga kerja (seperti potong rambut, layanan pipa, dan layanan hukum).
Supercore CPI, layanan inti yang tidak termasuk tempat tinggal, naik 0,51% secara bulanan pada Agustus, jauh lebih tinggi dibanding 0,19% pada Juli. Secara tahunan, percepatannya menjadi 3,02% dari 2,84% bulan sebelumnya. Ini jenis angka yang dicoret dengan tinta merah pada buku catatan seorang ekonom The Fed.
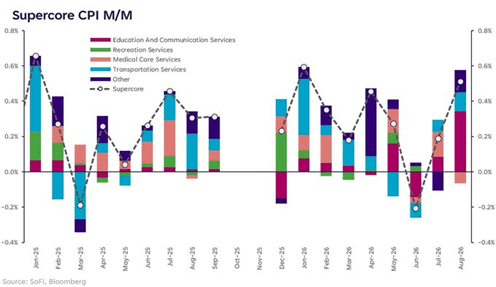
Brooks meragukan mengambil ukuran supercore apa adanya. Pada bagan di bawah, ia melacak inflasi inti CPI bulanan dan menyoroti ukuran yang ia sebut "super core": layanan inti yang tidak termasuk sewa setara pemilik, layanan kesehatan, dan layanan transportasi, yang bersama-sama menyisakan sekitar 35% dari layanan inti—yang menurutnya merupakan indikator terdepan terbaik untuk melihat ke mana inflasi yang mendasari sebenarnya akan bergerak. Ukuran itu juga melonjak pada Agustus, yang terlihat mengecewakan di permukaan. Brooks berpendapat sebagian besar itu hanyalah kebisingan.
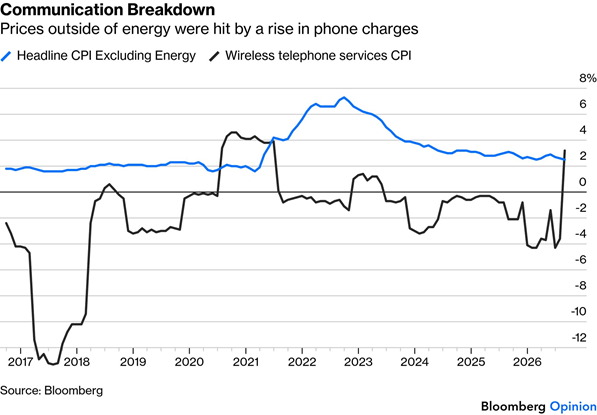
Brooks mendukung argumennya dengan bagan berbeda, yang ditampilkan di bawah. Bagan itu menunjukkan bahwa sekitar setengah dari lonjakan pada ukuran super core-nya berasal dari kenaikan satu kali biaya layanan nirkabel, sebuah kategori yang sebelumnya mengalami penurunan dalam jangka panjang sebelum pada bulan lalu membengkak paling besar sejak 2021. Biaya layanan nirkabel dan penyesuaian biaya tunjangan anak juga menambah kebisingan—dua kategori yang berpotensi sementara, bukan berkelanjutan.
Pasar Tidak Mengindahkan Nuansa
Tidak ada nuansa itu yang tampaknya banyak berarti saat ini. Pasar, pada saat-saat tepat setelah angka utama Jumat keluar, mendorong peluang kenaikan suku bunga melewati 90% sebelum akhirnya merosot kembali ke kisaran 80-an pertengahan hingga tinggi pada Senin. Trader peduli pada angka utama. Angkanya terbaca panas. Semua yang ada di bawahnya hanyalah kesalahan pembulatan bagi pasar futures.
Dukungan untuk sebuah pendakian sudah mengendap di dalam gedung sejak jauh sebelum data Jumat. Tiga pejabat berbeda pendapat pada rapat bulan Juli yang mendukung kenaikan seperempat poin, dan dua presiden regional non-pemilih mengatakan setelahnya bahwa mereka juga akan mendukung hal itu. Di kubu penantang di dalam The Fed, ada yang berargumentasi bahwa inflasi yang mendasari akan mereda tanpa intervensi, meski bahkan beberapa orang di kubu itu mengakui mereka butuh bukti lebih sebelum mendukung penundaan lain.
Putusan Pasar Obligasi
Pada titik ini, tidak menaikkan suku bunga terasa hampir tidak terbayangkan. Penahanan hampir pasti akan menghidupkan kembali jenis penjualan obligasi Treasury yang terjadi setelah rapat 29 Juli, ketika imbal hasil untuk jangka panjang melonjak, dan Menteri Keuangan Scott Bessent harus turun tangan dengan rencana buyback kejutan untuk menenangkan keadaan.
Intervensi itu sendiri sudah mengalami beberapa hari yang bergejolak. Treasury meluncurkan program buyback yang diperluas pada Rabu, 9 September, dengan melipatgandakan ukuran pembelian normalnya menjadi batas 6 miliar dolar—lebih kecil daripada posisi beberapa trader yang berkisar 7 miliar hingga 10 miliar. Namun, imbal hasil 10 tahun tetap naik. Lalu datang operasi buyback aktual hari Kamis: Treasury hanya membeli sekitar 5,2 miliar dolar dari sekitar 10,5 miliar dolar obligasi yang ditawarkan, kekurangan yang baru terlihat setelah hasilnya dilaporkan di akhir pekan. Imbal hasil 10 tahun naik ke level tertinggi sejak November 2023, mendekati garis 5% yang secara psikologis sarat muatan. Imbal hasil 30 tahun—lebih langsung menjadi sasaran silang Bessent—berkeliaran di level yang terakhir terlihat sebelum krisis keuangan 2008.
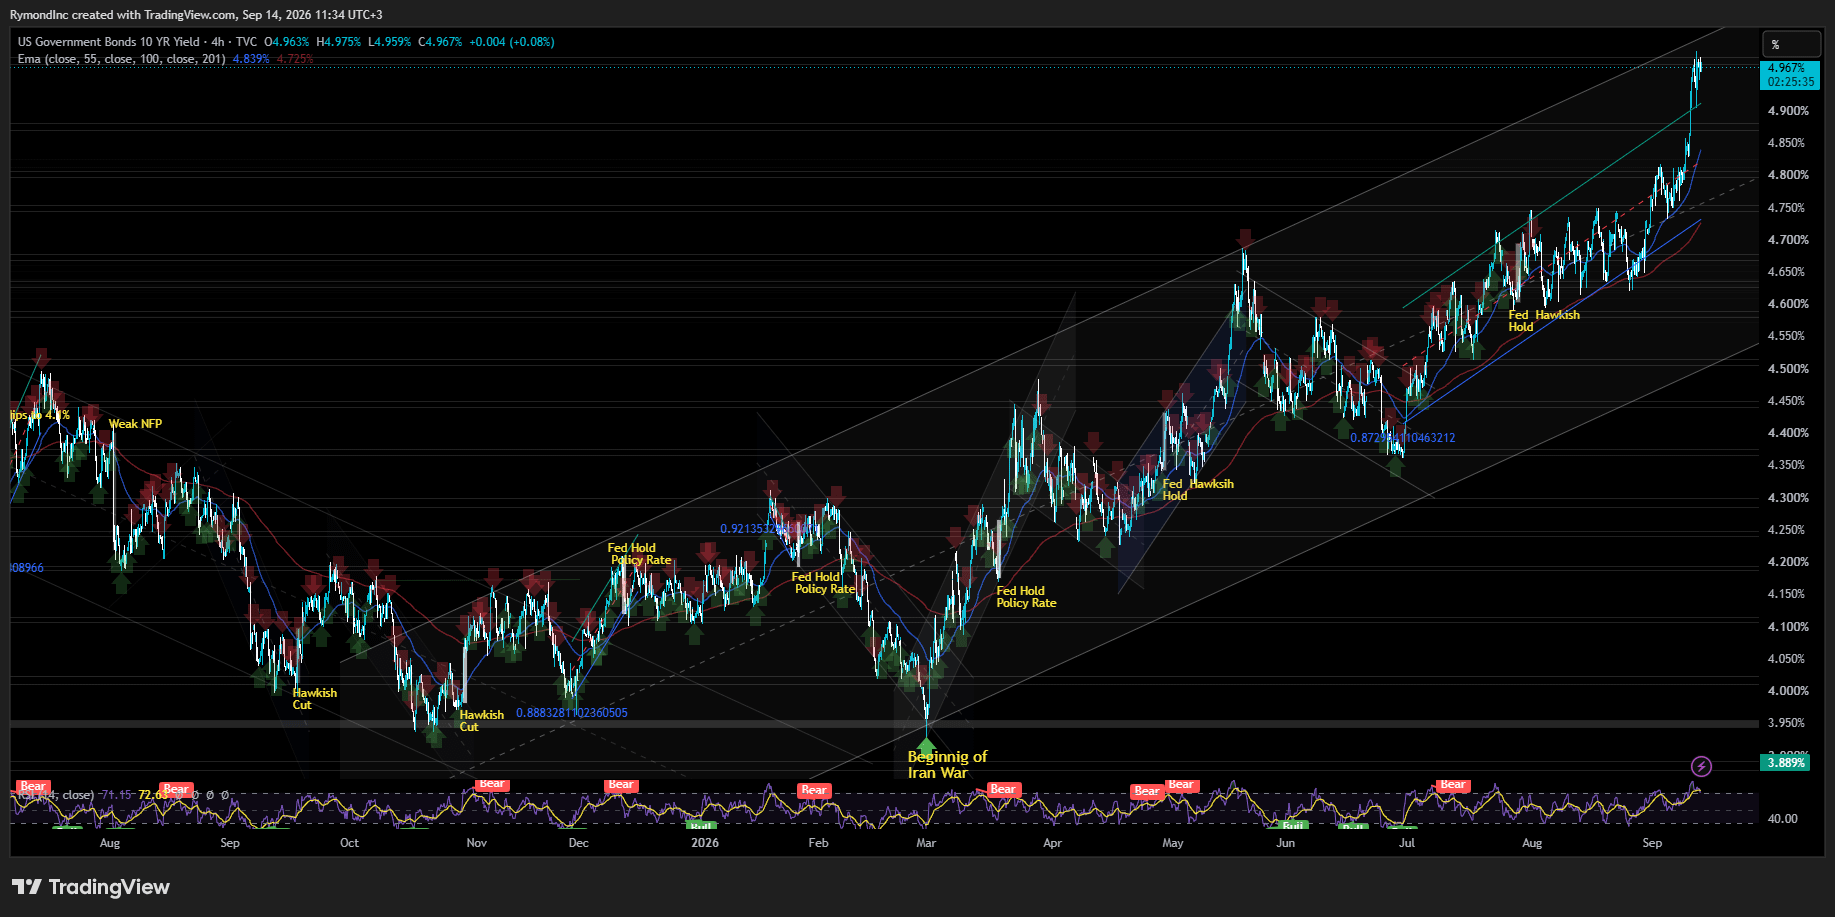
Imbal hasil jangka panjang penting di sini, dan mencegahnya naik lebih jauh pada dasarnya menjadi mandat kedua yang tidak diucapkan bagi The Fed pada siklus ini. Ada kesepakatan baru yang bersifat informal antara Treasury dan The Fed—di mana menjaga biaya pinjaman pemerintah sendiri agar tidak meroket menjadi prioritas utama, selain mandat tradisional terkait inflasi dan lapangan kerja. Meski kekhawatiran inflasi tidak sedalam itu, mempertahankan suku bunga kemungkinan akan tetap mendorong imbal hasil yang lebih panjang naik lagi, dengan imbal hasil 10 tahun yang sudah berada sangat dekat dengan garis 5% yang secara psikologis sarat muatan dan dianggap sebagian trader sebagai penanda stres keuangan. Tidak ada orang di bank sentral yang ingin disalahkan karena mendorong biaya pinjaman melewati ambang psikologis.
Imbal hasil obligasi pemerintah jangka panjang telah naik secara bersamaan di sebagian besar ekonomi maju, tanda pasar kehabisan kesabaran dengan kebijakan fiskal yang longgar dan meningkatnya beban utang pemerintah di mana-mana, tidak hanya di Washington. Kenaikan 25 basis poin—meski tidak nyaman bagi institusi yang menghabiskan tahun lalu dengan memangkas—terlihat sebagai harga kecil untuk menghindari hasil itu.
Rapat minggu ini berlangsung dengan latar belakang tersebut. Menjaga imbal hasil tetap tertambat saat ini lebih penting daripada biasanya. Satu-satunya hal yang benar-benar mendorong The Fed untuk menaikkan suku bunga adalah masalah kredibilitasnya sendiri, dan jika masalah itu memaksa tangan komite, dolar yang lebih lemah serta langkah baru dalam perdagangan penggembosan nilai bisa ikut menyusul.
Kenaikan suku bunga minggu ini bisa memberi fungsi ganda untuk Warsh. Ini akan memberikan bobot pada retorika anti-inflasi yang ia sandarkan sejak Jackson Hole, dan juga membantu memperbaiki kerusakan dari konferensi persnya pada 29 Juli—ketika ia kesulitan menjelaskan, setidaknya sesuai kepuasan pasar, mengapa komite menahan suku bunga pada hari itu.
Aktor Liar Energi
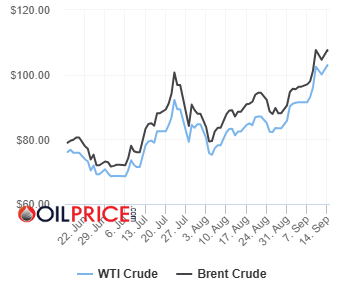
Perang antara Amerika Serikat dan Iran tidak membantu. Brent mentah sempat menyentuh hampir 109 dolar per barel intraday pekan lalu sebelum mereda kembali ke kisaran 107 dolar pada Senin—langkah yang tajam mengingat konflik itu tidak menunjukkan tanda akan segera diselesaikan. Lonjakan diesel yang disebut di atas menarik perhatian lebih besar dari para ekonom dibanding kenaikan yang lebih modest di pompa bensin, karena diesel secara langsung masuk ke biaya untuk memindahkan makanan dan barang melalui ekonomi, sementara bensin sendiri masih jauh di bawah rekor yang dicapai pada Hari Buruh.
Para Pejabat Mengungkap Tangan
Sebagian pejabat The Fed berargumen bahwa pengaturan suku bunga saat ini tidak mengekang permintaan sedalam yang sebelumnya diasumsikan. Presiden The Fed Kansas City Jeff Schmid—yang tidak memberikan suara di FOMC pada 2026—menyampaikan pesan hawkish dari Jackson Hole, mengatakan kepada Bloomberg Television bahwa kebijakan saat ini mungkin sama sekali tidak bersifat membatasi.
"Mungkin kondusif di sisi jangka pendek," kata Schmid. Ia menambahkan bahwa The Fed masih perlu bekerja, mencatat ia kemungkinan akan bergabung dengan kubu pembangkang pada Juli jika ia sempat memberikan suara tahun ini, dan mengatakan masih belum jelas kebijakan saat ini sedang berusaha menahan apa secara tepat.
Presiden The Fed St. Louis Alberto Musalem membuat argumen terkait dari sudut pandang berbeda. Pengetatan bertahap yang dimulai lebih awal, katanya, lebih tidak mengganggu daripada menunggu lalu dipaksa melakukan langkah yang lebih besar dan lebih mendadak di kemudian hari. Musalem sebelumnya mendukung kenaikan suku bunga ketika komite memilih untuk menahan.
Gubernur The Fed Lisa Cook memusatkan perhatian pada angka-angka utama itu sendiri: inflasi PCE 3,7%, dan PCE inti 3,3%, keduanya terus bertahan di atas target selama lebih dari lima tahun berturut-turut. Pasar tenaga kerja menurut bacaan dia stabil tetapi lesu, dengan tingkat pengangguran mendekati 4,2% di samping kenaikan pekerjaan yang moderat dalam ekonomi yang mempekerjakan sedikit dan berhenti juga rendah. Ia mengatakan ia siap bertindak jika disinflasi tidak muncul sesuai jadwal.
Presiden The Fed Philadelphia Anna Paulson telah menandakan keterbukaan serupa, dengan berargumen bahwa kurangnya kemajuan yang terlihat menuju 2% akan menunjukkan perlunya pengetatan lebih lanjut.
Presiden The Fed Cleveland Beth Hammack adalah yang paling blak-blakan dari kelompok tersebut. "Sudah saatnya bertindak," tulis Hammack baru-baru ini, berargumen bahwa data dan apa yang ia dengar dari bisnis di distriknya menunjukkan kebijakan tidak memberi tekanan yang cukup pada ekonomi.
Satu Mandat, Bukan Dua
Upah, khususnya, tampaknya tidak menambah bahan bakar pada kebakaran inflasi. Tingkat pengangguran tetap rendah dan secara luas dianggap stabil. Itu membuat mandat ganda The Fed tampak tidak seimbang saat ini: risiko inflasi condong ke sisi kenaikan, sementara sisi tenaga kerja berada dengan nyaman dekat apa yang menurut sebagian besar pejabat dapat disebut maksimum lapangan kerja. Ketika hanya satu sisi mandat yang menyalakan lampu masalah, biasanya sisi itulah yang menentukan suara.
Ketidakseimbangan itu membangun dukungan untuk membalik setidaknya sebagian dari 75 basis poin pemotongan suku bunga yang The Fed berikan tahun lalu, saat pasar tenaga kerja terlihat jauh lebih rapuh dibanding sekarang. Survei Bloomberg terhadap pelanggan yang dilakukan 8 hingga 10 September menemukan sebagian besar responden berharap satu atau dua kenaikan jika The Fed bergerak minggu ini, meski minoritas yang terus bertambah mengatakan pada Jumat mereka kini mengharapkan lebih. Argumen dari kubu itu: The Fed perlu menarik kembali pemotongan tahun lalu dan mendinginkan ekonomi yang tampaknya akan tumbuh jauh di atas tren pada kuartal ini.
Di Luar September
Konsensus yang lebih luas bergeser menuju siklus kenaikan suku bunga yang nyata, bukan penyesuaian sekali lalu selesai. Dengan asumsi Rabu membawa kenaikan, perhatian segera beralih ke dot plot untuk tanda seberapa jauh komite merasa perlu melangkah, serta ke konferensi pers Warsh untuk petunjuk apa pun yang mendekati arahan.
Summary of Economic Projections bulan Juni menempatkan median suku bunga dana federal pada 3,8% pada akhir tahun. Kenaikan suku bunga bulan September mendorong proyeksi itu lebih tinggi lagi, dan proyeksi inflasi inti yang menyertainya kemungkinan ikut naik juga, mengingat harga minyak yang lebih tinggi untuk jangka lebih panjang cenderung pada akhirnya merembes ke harga-harga inti.
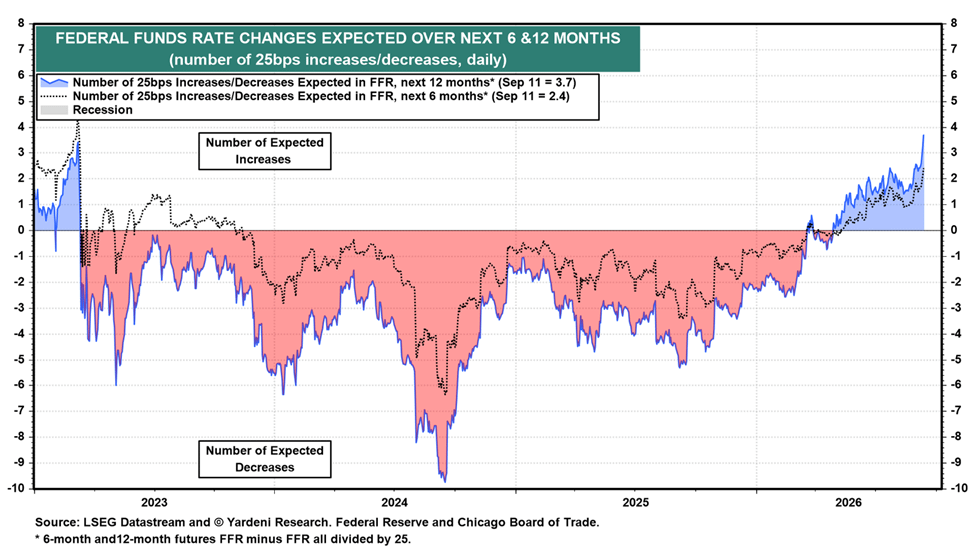
Para investor tahu The Fed jarang berhenti pada satu langkah begitu mulai. Menurut Yardeni Research, pasar futures mematok sekitar 90 basis poin pengetatan tambahan pada paruh kedua tahun depan—setara dengan 3,7 kali kenaikan seperempat poin selama dua belas bulan ke depan dan 2,4 dalam enam bulan berikutnya.
Apakah penetapan harga itu bertahan saat berhadapan dengan pernyataan resmi The Fed, atau dengan apa pun yang Warsh sampaikan tiga puluh menit kemudian, adalah pertanyaan yang akan dicari pasar obligasi jauh sebelum jam 2 siang Rabu tiba.