
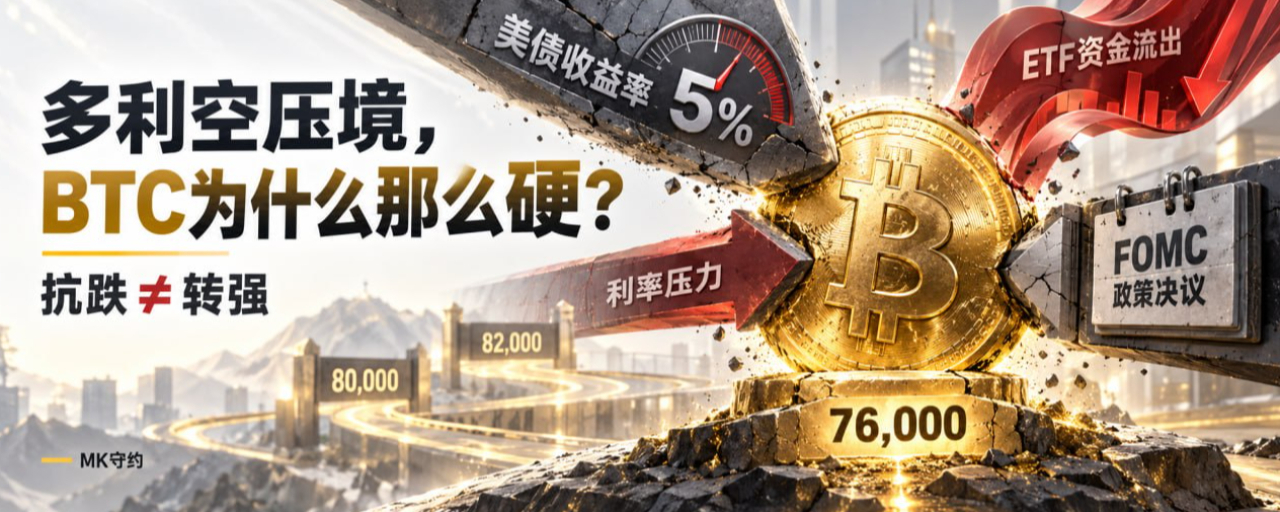


Bull dan bear saling menekan; kenapa BTC begitu keras?
Apa kamu sadar satu hal yang sangat tidak lazim?
Kabar baik yang menekan kepala BTC belakangan ini hampir tidak ada satu pun.
CPI Agustus naik 0,4% secara bulanan dan 3,4% secara tahunan; CPI inti naik 0,3% secara bulanan, lebih tinggi dari ekspektasi pasar sebesar 0,2%. Begitu data keluar, penetapan harga pasar untuk kenaikan suku bunga 25 basis poin pada September melonjak cepat ke sekitar 85%.
Imbal hasil obligasi pemerintah AS tenor 10 tahun sempat menembus 4,98%; pada penutupan resmi 11 September masih 4,96%. Imbal hasil riil tenor 10 tahun bahkan mencapai 2,60%.
ETF juga mengalami arus keluar. Dari 8 hingga 11 September, total arus keluar bersih spot BTC ETF AS mencapai 443,5 juta dolar.
Ekspektasi kenaikan suku bunga, imbal hasil obligasi AS mendekati 5%, imbal hasil riil tetap tinggi, ETF mengalami kekurangan darah kumulatif selama empat hari, ditambah lagi menjelang FOMC.
Menurut skenario banyak orang, BTC seharusnya langsung breakdown.
Namun hingga 13 September pukul 20:14 WIB, BTC perpetual masih berada di sekitar 76.800 dolar; titik terendah 24 jam terakhir sekitar 76.489 dolar. Ia tidak kuat, bahkan belum bisa dibilang “indah”; tapi ia memang tidak mengikuti skenario berita buruk untuk terus ambruk.
Inilah masalah yang benar-benar layak diteliti hari ini: bull dan bear saling menekan; kenapa BTC begitu keras?
Jawaban saya adalah:
Bukan karena berita buruk sudah tidak berlaku, melainkan berita buruk sudah diperdagangkan lebih dulu; bukan karena bull sudah menang, melainkan short belum menemukan amunisi baru untuk sementara.
Dua penilaian ini bedanya sangat besar.
Pertama, pasar tidak sedang memperdagangkan berita buruk; melainkan seberapa buruk berita buruk itu masih bisa menjadi.
Banyak orang melihat “probabilitas kenaikan 85%”, respons pertama: BTC pasti akan turun.
Padahal pasar tidak pernah memberi hadiah kepada orang yang hanya membaca judul.
Probabilitas kenaikan suku bunga naik dari sekitar 70% menjadi 85%; penetapan ulang dari sini sudah terjadi di harga. Begitu kamu melihat berita lalu mengejar short, yang diperdagangkan tidak lagi “apakah akan naik suku bunga”, melainkan apakah The Fed bisa lebih hawkish daripada ekspektasi pasar 85%.
Yang benar-benar menentukan arah BTC minggu depan bukan cuma apakah naik 25 basis poin atau tidak. The Fed akan mengadakan rapat FOMC pada 15—16 September, dan sekaligus merilis proyeksi ekonomi terbaru.
Lalu apakah Wash (pelaku pasar) akan memberi isyarat: ini bukan koreksi sekali, melainkan awal dari rangkaian kenaikan suku bunga secara berkelanjutan.
Kalau hanya kenaikan 25 basis poin, sambil menekankan bahwa ke depan masih melihat data, pasar mungkin mengartikannya sebagai berita buruk yang sudah “mendarat”. Tapi jika dot plot dan konferensi pers memberi sinyal bahwa Desember juga harus makin dikencangkan, barulah itu menjadi guncangan lapis kedua yang belum sepenuhnya dicerna oleh BTC.
Jadi fakta bahwa BTC belum ambruk sekarang tidak berarti ia tidak takut kenaikan suku bunga.
Hanya mencerminkan lapis pertama dari ekspektasi kenaikan suku bunga; dan itu sudah bukan rahasia lagi.
Kedua, ETF mengalami arus keluar, tapi dana yang masuk sebelumnya belum semuanya ditarik keluar.
Dari 8 hingga 11 September, arus keluar bersih spot BTC ETF mencapai 443,5 juta dolar. Ini tentu bukan kabar baik.
Tapi kalau cuma melihat empat hari ini, kamu akan melewatkan separuh fakta lainnya.
Pada 3 dan 4 September, ETF mencatat arus masuk bersih total 905,4 juta dolar selama dua hari; bila dihitung bersama 1 hingga 11 September, totalnya tetap arus masuk bersih sekitar 326,5 juta dolar.
Artinya apa?
Dana jangka pendek memang mundur sebelum FOMC, tapi modal spot yang masuk pada putaran sebelumnya belum sepenuhnya dimuntahkan kembali.
Arus keluar ETF bisa menekan reli, namun sementara ini belum membentuk penarikan (redeem) yang tak terkendali. Karena bagian atas kekurangan dana pengejar harga, sementara di bawah ada pihak yang menampung, maka harga paling mudah bergerak seperti sekarang:
Tidak bisa naik, tidak bisa juga ditembus jatuh.
Banyak orang memahami kondisi seperti ini sebagai “bandar mengendalikan pasar”.
Sebenarnya tidak seseram itu.
Kalau pembeli baru tidak cukup kuat, sementara chip lama tidak mau diserahkan dengan harga rendah, maka pasar secara alami akan menjadi lebih keras.
Ketiga, obligasi AS memang ganas, tetapi sekitar 5% juga mulai masuk ke zona pertarungan (perang skenario).
Semakin imbal hasil obligasi AS 10 tahun mendekati 5%, biaya peluang BTC makin tinggi.
Kamu bisa mengambil risiko apa pun tidak perlu tanggung, cukup ambil imbal hasil dengan nama mendekati 5%. Dan imbal hasil riil 10 tahun masih 2,60%. Bagi dana besar, ini langsung menekan valuasi yang bisa ditanggung oleh BTC, emas, dan saham teknologi dengan valuasi tinggi.
Tapi perhatikan satu detail:
Setelah CPI dirilis, imbal hasil 10 tahun sempat menyentuh 4,98%, lalu kembali turun ke sekitar 4,91%. Pada hari itu, tidak terjadi penanjakan tak terkendali mengikuti tema “inflasi panas”.
Ini menunjukkan pasar obligasi juga sedang menunggu konfirmasi FOMC.
5% sekarang sekaligus garis risiko dan garis pertarungan.
Selama imbal hasil 10 tahun belum berada secara efektif di atas 5%, kubu bearish makro masih kekurangan satu pukulan terakhir. Jika setelah FOMC imbal hasil justru turun lagi ke bawah 4,90%, BTC akan langsung mendapatkan ruang perbaikan valuasi.
Sebaliknya, jika imbal hasil 10 tahun bertahan di atas 5% dan imbal hasil riil terus naik, “kekerasan” BTC saat ini bisa cepat berubah menjadi rapuh.
Jangan cuma lihat harga koin.
Salah satu K-line terpenting minggu depan ada di pasar obligasi AS.
Keempat, funding rate tidak padat; tekanan jual belum menyebar menjadi aksi panik (footing/bearish cascade).
Hal yang paling patut diperhatikan pada BTC saat ini bukan seberapa jauh ia naik, melainkan bahwa setelah berita buruk mendarat, tidak terbentuk aksi injak berkelanjutan.
Harga berkali-kali menguji area 76.000—77.000, namun tidak muncul kegagalan beruntun yang membuatnya kehilangan kendali. Pada 13 September pukul 20:14 WIB, tingkat biaya pendanaan (funding rate) BTC perpetual Deribit 8 jam sekitar 0,001607%; tidak menunjukkan kepadatan bull yang ekstrem.
Setidaknya ini menunjukkan satu hal:
Pasar saat ini bukan situasi “sekumpulan bull leverage tinggi” yang keras kepala menahan.
Namun, tingkat biaya pendanaan pada satu titik saja tidak bisa membuktikan bahwa OI benar-benar turun terus; dan tidak bisa membuktikan bahwa leverage sudah benar-benar dibersihkan. Tanpa jalur OI lintas bursa dan aliran order proaktif, tidak bisa mengubah inferensi menjadi fakta.
Leverage dibersihkan, hanya bisa menurunkan peluang untuk penurunan beruntun (aksi saling menginjak), tidak bisa otomatis menciptakan kenaikan.
Short tidak bisa menekan terus, bukan berarti bull sudah memegang kendali.
Kendali yang benar-benar nyata harus dibuktikan lewat arus masuk spot, order beli yang proaktif, dan pemulihan level harga kunci.
Jadi sekarang yang bisa dikatakan adalah BTC tahan banting; belum bisa dibilang BTC sudah berbalik menjadi lebih kuat (bullish kuat).
Kelompok posisi opsi di sekitar 82.000 membuat kedua sisi—atas maupun bawah—tidak merasa nyaman
Di opsi Deribit BTC yang jatuh tempo 18 September, posisi call untuk strike 82.000 dolar sekitar 1.814,8 BTC, yang merupakan level terbesar di antara semua eksekusi Call; berdasarkan open interest publik, titik maksimum pain sekitar 78.000 dolar.
Artinya sebelum jatuh tempo hari Jumat, 78.000 dan 82.000 kemungkinan besar menjadi zona tarik-menarik yang berulang-ulang.
Jangan pahami posisi Call terbesar secara sederhana sebagai “pasti naik”, dan jangan juga memahaminya sebagai “pasti bandar menekan”.
Itu hanya berarti: semakin harga mendekati 82.000, aktivitas hedging market maker, ambil untung, dan pengejaran rally jangka pendek akan makin mudah bersama-sama membesarkan volatilitas.
Jadi BTC sekarang keras tidak berarti ia bisa dengan mudah menembus 82.000.
Tahan jatuh itu karena penjualan di bawah tidak bisa (atau tidak mau) bergerak.
Tembus berarti posisi atas bisa dibeli.
Itu dua hal berbeda.
Kapan “kekerasan” akan berubah menjadi “kekuatan”?
Saya perlu melihat tiga kondisi.
Pertama, harga kembali berdiri di atas 80.000.
Bukan cuma penyisipan jarum intraday, melainkan penutupan 4 jam berada di atas, dan saat pullback 79.500—80.000 masih bisa bertahan.
Kedua, ETF berakhir dengan arus keluar bersih.
Kalau hanya mengangkat dengan futures, dana spot tidak masuk, di atas 82,000 sangat mudah digambar lagi satu pintu (batas) yang sama.
Ketiga, setelah FOMC, imbal hasil obligasi AS 10 tahun turun.
BTC naik, dan imbal hasil obligasi AS juga naik; pantulan seperti itu tidak akan saya kejar. BTC menembus dan bertahan di atas 80.000, sementara imbal hasil obligasi 10 tahun turun kembali ke bawah 4,90%; barulah kondisi makro benar-benar membaik.
Tiga kondisi muncul sekaligus, barulah “kekerasan” BTC bisa naik level menjadi “kekuatan”; dan 82.000 baru punya kesempatan berubah dari resistance menjadi pijakan (batu loncatan).
Kapan “kekerasan” akan tiba-tiba berubah menjadi rapuh?
Juga lihat tiga sinyal:
Penurunan efektif tembus 76,000, namun pantulan tidak bisa kembali;
ETF terus memperluas arus keluar bersih;
Imbal hasil obligasi AS tenor 10 tahun bertahan di atas 5%.
Jika harga turun sekaligus OI kembali naik dan penjualan proaktif meluas, maka itu tidak lagi sekadar membersihkan leverage, melainkan short baru mulai membangun posisi tren.
Nanti, lihat dulu 74.000—75.000; jika tembus lagi, 72.000 akan masuk dalam pandangan.
Jangan karena BTC beberapa hari ini tidak turun, lalu hapus dari otak risiko yang ada.
Tendangan paling kejam di pasar biasanya bukan karena berita buruk muncul untuk pertama kalinya, melainkan setelah semua orang mulai percaya bahwa “berita buruk sudah tidak ada gunanya”.
Apa yang harus kamu lakukan sekarang
Kalau kamu sudah punya long posisi di harga rendah, menjaga BTC di 76.000 tentu kabar baik. Tapi 78.000—80.000 tetap zona validasi, bukan area untuk menambah leverage tanpa pikir panjang.
Kalau kamu berencana mengejar breakout, tunggu pemulihan 80.000 dulu, baru lihat pullback. Jangan hanya karena satu rally cepat, lalu membayangkan “tahan banting” sebagai “gelombang kenaikan utama”.
Kalau kamu bersiap untuk melakukan short, jangan hanya karena probabilitas kenaikan 85% dan obligasi AS mendekati 5% lalu mengejar tanpa membuka mata.
Berita buruk yang sudah diketahui pasar adalah yang paling mudah membalik keadaan saat mendarat, untuk menghabisi batch terakhir orang yang mengejar short.
Sebelum FOMC, yang paling penting bukan menebak benar satu candle K-line.
Itu adalah mengendalikan posisi, memberi diri kamu hak untuk bertindak setelah keputusan dibuat, lalu benar-benar keluar ke arah yang sesuai.
Penilaian akhir saya: kekerasan BTC sekarang berasal dari penetapan harga lebih awal terhadap berita buruk, dana persediaan ETF yang belum sepenuhnya ditarik, serta funding rate dari derivatif yang tidak mengalami kepadatan ekstrem. Tapi saat ini ia baru “tahan banting”, bukan konfirmasi perubahan menjadi kuat. 80.000, arah dana ETF, dan imbal hasil obligasi AS 5% adalah tiga penggaris untuk menilai kebenaran ke depan.
Kamu boleh menghormati kekerasannya.
Tapi sebelum pasar membuktikan ia kuat, jangan menambah dramanya untuk dia.
—MK memenuhi janji

