#us10yeartreasuryyieldnears5% 🔴
Scott Bessent gagal menenangkan pasar obligasi AS:
Imbal hasil
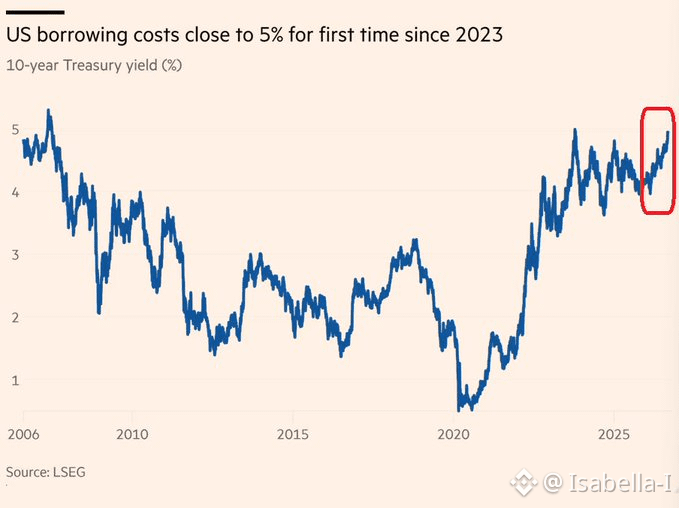
Treasury 10 tahun telah melonjak ~17 bps minggu ini menjadi 4,98%, level tertingginya dalam hampir 3 tahun dan tepat di bawah ambang 5%
yang secara luas dipandang sebagai risiko besar bagi pasar saham.
Kenaikan ini terjadi meski
Treasury
memperluas pembelian kembali jangka panjang pertamanya hingga batas maksimum $6 miliar, namun hanya $5,2 miliar dari penawaran yang akhirnya diterima.
Meski pembelian kembali terutama dirancang untuk meningkatkan likuiditas pasar, bukan menekan imbal hasil, operasi yang mengecewakan ini menyoroti betapa terbatasnya kemampuan Treasury untuk mengimbangi kekuatan yang jauh lebih besar yang mendorong biaya pinjaman jangka panjang naik.
Sementara itu, pinjaman yang berat dan penerbitan utang korporasi besar-besaran terkait AI juga mendorong imbal hasil global lebih tinggi, sehingga menciptakan tekanan yang tidak mudah diimbangi oleh pembelian kembali Treasury yang kecil.
Alih-alih menenangkan pasar, intervensi ini berisiko menggerus kepercayaan pada kemampuan Treasury dalam memengaruhi biaya pinjaman, terutama jika investor menilai operasi tersebut terlalu kecil untuk secara berarti memengaruhi harga.
Treasury berusaha menekan imbal hasil lebih rendah, tetapi pasar obligasi justru mendorong balik lebih keras.$MARSCOIN $MINA $USELESS
Scott Bessent gagal menenangkan pasar obligasi AS:
Imbal hasil
Treasury 10 tahun telah melonjak ~17 bps minggu ini menjadi 4,98%, level tertingginya dalam hampir 3 tahun dan tepat di bawah ambang 5%
yang secara luas dipandang sebagai risiko besar bagi pasar saham.
Kenaikan ini terjadi meski
Treasury
memperluas pembelian kembali jangka panjang pertamanya hingga batas maksimum $6 miliar, namun hanya $5,2 miliar dari penawaran yang akhirnya diterima.
Meski pembelian kembali terutama dirancang untuk meningkatkan likuiditas pasar, bukan menekan imbal hasil, operasi yang mengecewakan ini menyoroti betapa terbatasnya kemampuan Treasury untuk mengimbangi kekuatan yang jauh lebih besar yang mendorong biaya pinjaman jangka panjang naik.
Sementara itu, pinjaman yang berat dan penerbitan utang korporasi besar-besaran terkait AI juga mendorong imbal hasil global lebih tinggi, sehingga menciptakan tekanan yang tidak mudah diimbangi oleh pembelian kembali Treasury yang kecil.
Alih-alih menenangkan pasar, intervensi ini berisiko menggerus kepercayaan pada kemampuan Treasury dalam memengaruhi biaya pinjaman, terutama jika investor menilai operasi tersebut terlalu kecil untuk secara berarti memengaruhi harga.
Treasury berusaha menekan imbal hasil lebih rendah, tetapi pasar obligasi justru mendorong balik lebih keras.$MARSCOIN $MINA $USELESS