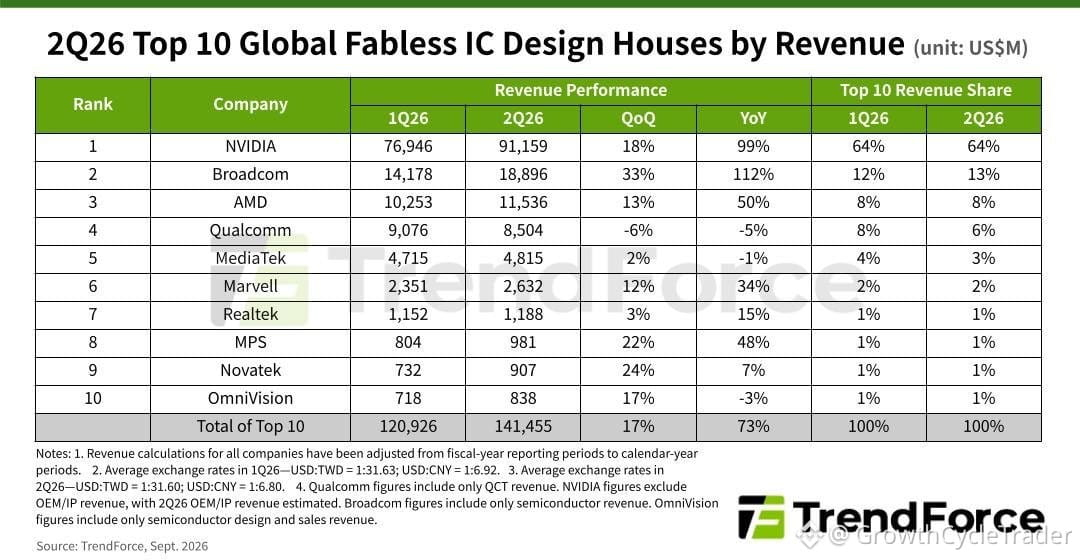
Perancang chip fabless baru saja merilis kuartal yang “monster” — $141B untuk 10 besar, naik 73% year-over-year. Satu nama mengambil sebagian besar.
$NVDA menguasai 64% dari tumpukan itu dengan ~$91B penjualan, naik 99%. Cloud hyperscaler, proyek AI kedaulatan, dan perusahaan-perusahaan semuanya ikut membeli. Perusahaan kini menyematkan NVLink Fusion agar chip kustom dapat berbicara dengan ekosistemnya, serta mendukung $MRVL dan MediaTek untuk memperluas “parit” tersebut.
$AVGO menempati posisi kedua dengan $18,9B, naik 112%. Chip kustom untuk OpenAI dan TPU 8i milik Google mulai dikirim. Jaringan ikut terseret gelombang AI. Enam kesepakatan chip kustom hyperscale lainnya sudah antri.
$AMD melonjak ke posisi ketiga dengan $11,5B. Pendapatan CPU pusat data mencapai rekor beruntun kelima karena terus mengambil pangsa server x86 dari Intel. Intinya: AI agentik mengembalikan CPU ke sorotan berdampingan GPU.
$QCOM turun ke posisi keempat dengan $8,5B. Ponsel melemah dan dia kehilangan pangsa modem pada iPhone terbaru. Otomotif tumbuh dua digit selama 23 kuartal berturut-turut. Kembalinya ke pusat data menjadi taruhan berikutnya.
MediaTek mendarat di posisi kelima dengan $4,8B. Ponsel memang menekan, tetapi perusahaan menargetkan $2B+ pendapatan pusat data pada 2026 dan mengharapkan custom silicon bisa diskalakan secara bermakna pada 2028.
$MRVL naik ke posisi keenam menjadi $2,63B berkat kekuatan optik. 800G sedang dikirim, 1,6T sedang dipacu, dan kesepakatan custom dengan Google bisa menggerakkan arah pada tahun fiskal 2029.
Top 10 kini terdengar seperti faktur AI. $NVDA mendominasi. $AVGO didorong custom silicon. $AMD masuk karena agen penalaran masih membutuhkan banyak komputasi biasa.
Satu perusahaan yang memegang 64% dari top 10 — apakah itu kepemimpinan pasar atau risiko konsentrasi untuk siklus berikutnya?
$NVDA menguasai 64% dari tumpukan itu dengan ~$91B penjualan, naik 99%. Cloud hyperscaler, proyek AI kedaulatan, dan perusahaan-perusahaan semuanya ikut membeli. Perusahaan kini menyematkan NVLink Fusion agar chip kustom dapat berbicara dengan ekosistemnya, serta mendukung $MRVL dan MediaTek untuk memperluas “parit” tersebut.
$AVGO menempati posisi kedua dengan $18,9B, naik 112%. Chip kustom untuk OpenAI dan TPU 8i milik Google mulai dikirim. Jaringan ikut terseret gelombang AI. Enam kesepakatan chip kustom hyperscale lainnya sudah antri.
$AMD melonjak ke posisi ketiga dengan $11,5B. Pendapatan CPU pusat data mencapai rekor beruntun kelima karena terus mengambil pangsa server x86 dari Intel. Intinya: AI agentik mengembalikan CPU ke sorotan berdampingan GPU.
$QCOM turun ke posisi keempat dengan $8,5B. Ponsel melemah dan dia kehilangan pangsa modem pada iPhone terbaru. Otomotif tumbuh dua digit selama 23 kuartal berturut-turut. Kembalinya ke pusat data menjadi taruhan berikutnya.
MediaTek mendarat di posisi kelima dengan $4,8B. Ponsel memang menekan, tetapi perusahaan menargetkan $2B+ pendapatan pusat data pada 2026 dan mengharapkan custom silicon bisa diskalakan secara bermakna pada 2028.
$MRVL naik ke posisi keenam menjadi $2,63B berkat kekuatan optik. 800G sedang dikirim, 1,6T sedang dipacu, dan kesepakatan custom dengan Google bisa menggerakkan arah pada tahun fiskal 2029.
Top 10 kini terdengar seperti faktur AI. $NVDA mendominasi. $AVGO didorong custom silicon. $AMD masuk karena agen penalaran masih membutuhkan banyak komputasi biasa.
Satu perusahaan yang memegang 64% dari top 10 — apakah itu kepemimpinan pasar atau risiko konsentrasi untuk siklus berikutnya?