

# Saya menggunakan 17 akun paralel untuk membantah (membuktikan keliru) strategi trading saya sendiri
--- Satu catatan eksperimen yang serius tentang pasar prediksi (Polymarket): dari "mencari celah di tepi" hingga "secara langsung menjungkirbalikkan batas itu yang selama ini saya pegang"
---
## Pendahuluan
Dalam beberapa waktu terakhir, saya terus melakukan satu hal: **mencari cara yang bisa menghasilkan profit secara stabil di pasar prediksi**.
Tapi saya tidak ingin menulis artikel seperti "saya menemukan strategi yang pasti untung"—karena di bidang ini, **semakin Anda terdengar yakin, semakin besar kemungkinan Anda salah**.
Yang ingin saya tulis adalah hal lain: **seperangkat sistem eksperimen yang bisa membuktikan sendiri kesalahan saya**.
Artikel ini akan menjelaskan tiga hal:
1. **Prinsip menghasilkan uang**—dari mana sebenarnya uang berasal (bukan mistik, melainkan matematika)
2. **Implementasi rekayasa**—cara mengubah riset menjadi platform eksperimen yang dapat diverifikasi, dibandingkan, dan membantah dirinya sendiri
3. **Catatan kegagalan**—saya sendiri membantah 4 kesimpulan yang "tampak menjanjikan"
Menurut saya, bagian ketiga adalah yang paling bernilai.
---
## Satu. Prinsip: dari mana uang berasal?
Inti pasar prediksi adalah **permainan zero-sum**: setiap sen yang Anda hasilkan berasal dari sesuatu yang "secara sukarela bersedia diberikan kepada Anda" oleh pihak lawan.
Setelah ditelusuri, hanya ada 5 sumber keuntungan:
| Sumber | Inti | Stabilitas |
|---|---|---|
| Premi likuiditas | Menyediakan layanan eksekusi instan | Tinggi (tetapi perlu pemrograman) |
| **Nilai waktu** | Dana terkunci di platform tanpa bunga | **Struktural** |
| **Bias perilaku** | Investor ritel suka membeli "tiket lotre" | **Efektif dalam jangka panjang** |
| Keunggulan informasi | Pemahaman lebih cepat/akurat | Tidak stabil |
| Arbitrase struktural | Eksekusi teknis murni | Peluang sangat sedikit |
### Verifikasi dengan data, bukan intuisi
Saya menguji kalibrasi menggunakan data aktual dari **3,018 pasar yang telah diselesaikan** (termasuk 5,366 observasi sebelum penyelesaian). Hasilnya sangat berlawanan dengan intuisi:
**Temuan 1: Harga di ekor distribusi hampir sempurna.**
- Untuk saham dengan harga ≥97¢ yang dibeli 1 hari sebelum penyelesaian, tingkat kemenangan aktual **99.7%** (n=955)
- Untuk saham dengan harga <2¢, dari 691 observasi, **tidak pernah berhasil satu kali pun**—"bias hasil mengejutkan" dalam buku teks hampir tidak ada di sini
**Temuan 2: Bias sistematis yang sebenarnya ada di rentang tengah.**
- Untuk pasar dengan **harga 50–70¢**, beli 7 hari sebelum penyelesaian: tingkat kemenangan aktual **64.5%**, imbal hasil yang diharapkan **+13%**
- Beli 30 hari sebelum penyelesaian: tingkat kemenangan aktual **70.4%**, imbal hasil yang diharapkan **+20.3%**
**Mekanisme**: pasar akan **"membulatkan dan memampatkan peristiwa di rentang tengah jangka panjang ke arah 50/50"**—peristiwa dengan harga 58¢ dan satu bulan tersisa sebelum kedaluwarsa sering kali sudah berada di jalur untuk terjadi; tingkat kejadian aktualnya sekitar 70%.
**Temuan 3: Ada sebuah "zona mati".**
- Rentang harga **70–97¢** memiliki imbal hasil yang diharapkan negatif pada semua jangka waktu
- Padahal, inilah rentang yang paling disukai intuisi investor ritel ("peluang menang sembilan dari sepuluh, dan masih cukup murah")
**Temuan 4: Tidak ada arbitrase struktural.**
Saya memindai 360 peristiwa multiopsi dan pada awalnya menemukan 35 "peluang arbitrase". Namun, setelah memverifikasi **kelengkapan leg** melalui antarmuka resmi, semuanya menghilang—Σ harga jual − Σ harga beli = 0.9%~1.7%, **tepat sebesar spread market maker**. Pasar efisien pada lapisan teratas order book.
### Strategi yang dihasilkan
Membandingkan temuan berdasarkan "imbal hasil harian atas modal" menghasilkan kesimpulan yang mengejutkan:
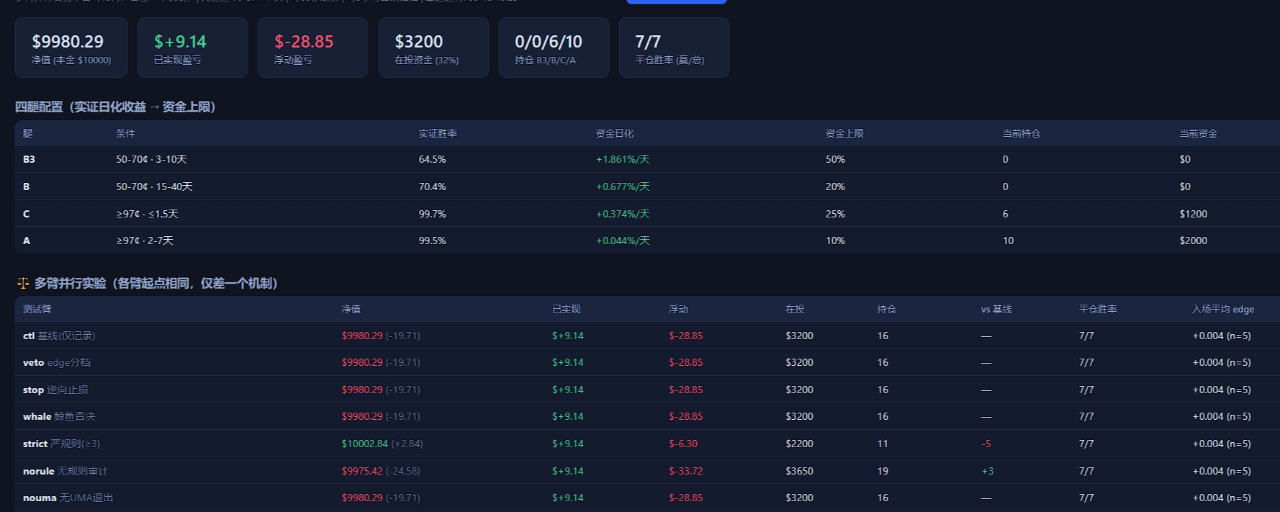
| Leg strategi | Syarat | Tingkat kemenangan | **Imbal hasil harian atas modal** |
|---|---|---|---|
| **B3 (inti)** | 50–70¢ · 3–21 hari sebelum penyelesaian | 64.5% | **+1.86%/hari** |
| B (ekspansi) | 50–70¢ · 21–60 hari | 70.4% | +0.68%/hari |
| **C (penstabil)** | ≥97¢ · ≤1.5 hari sebelum penyelesaian | 99.7% | **+0.37%/hari** |
| A (pelengkap) | ≥97¢ · 2–7 hari | 99.5% | +0.04%/hari |
Imbal hasil harian B3 adalah 42 kali lipat leg A versi pertama. Ini secara langsung membantah alokasi modal awal saya—saya semula mengalokasikan 80% modal ke leg dengan imbal hasil terendah.
---
## Dua. Rekayasa: cara mengubahnya menjadi eksperimen yang dapat diverifikasi
Prinsip hanyalah titik awal. Tantangan sebenarnya adalah: **bagaimana Anda tahu bahwa kesimpulan Anda bukan sekadar noise?**
Saya membangun sistem tiga lapis.
### Lapisan 1: Lapisan data
- **Data platform**: Gamma API (metadata pasar), CLOB API (order book dan harga historis), Data API (transaksi dan posisi)
- **Informasi eksternal** (semuanya terbukti dapat digunakan dalam pengujian):
- **Rantai opsi Deribit** → menghitung langsung **probabilitas netral risiko** bahwa harga saat jatuh tempo "berada di atas harga tertentu" berdasarkan harga opsi
- **Odds olahraga dari sportsbook tajam** (The Odds API) → probabilitas wajar dari 9 bandar taruhan setelah margin dihilangkan
- **Kalshi** (bursa teregulasi) → konsensus lintas pasar
- **ESPN** → skor akhir gratis tanpa batas
- **Google News** → peringatan katalis
### Lapisan 2: Lapisan strategi
Filter ini bukan ditentukan sembarangan; setiap aturan didukung bukti empiris:
| Filter | Bukti empiris |
|---|---|
| Audit ambiguitas aturan (skor 0–10) | Ambiguitas aturan adalah sumber utama kerugian ekstrem |
| Lewati rentang harga 0.60–0.65 | Imbal hasil yang diharapkan pada rentang ini adalah **−3.3%** |
| Cegah mengejar harga (blokir jika naik >10 poin dalam 3 minggu) | Tingkat kemenangan kelompok ini hanya **50%** |
| Ambang volume diturunkan | Tingkat kemenangan pada rentang volume rendah 69.7% > rentang volume tinggi 60.2% |
| Utamakan pasar biner | Biner +15.7% vs leg multiopsi +7.4% |
| A mengecualikan kripto | Kripto adalah satu-satunya kategori A yang merugi (EV −0.97%) |
### Lapisan 3: Platform eksperimen paralel 17 lengan
Inilah inti dari seluruh sistem.
**Prinsip desain: setiap lengan hanya mengubah satu mekanisme; semua hal lainnya tetap sama.**
- Dibagikan: kumpulan kandidat, ambang momentum/edge/arus dana, snapshot kondisi pasar, aturan semua leg
- Berbeda: hanya satu variabel (apakah edge dibagi ke dalam rentang? apakah stop-loss kontrarian diaktifkan? apakah aturan diaudit secara ketat?)
Saat ini, 17 lengan eksperimen sedang diuji secara bersamaan:
| Lengan | Apa yang diuji |
|---|---|
| Garis dasar `ctl` | Pembanding |
| `veto` | Apakah harga eksternal dapat menyaring posisi buruk |
| `stop` | Apakah penurunan tajam setelah masuk merupakan sinyal yang diketahui |
| `whale` | Apakah arus dana memiliki daya prediksi |
| `strict` / `norule` | **Nilai audit aturan itu sendiri** |
| `nouma` | Kontribusi bersih jaring pengaman UMA |
| `kalshi` | Nilai oracle lintas platform |
| `lam50` / `lam25` | Apakah sinyal eksternal terlalu percaya diri |
| `deadzone` | **Uji balik kesimpulan tentang "zona mati"** |
| `weather` / `esports` / `longmid` / `lowvol` | Apakah kategori yang dikecualikan layak diperdagangkan |
| `verify` / `verify2` | Apakah "verifikasi sebelum bertaruh" berhasil |
**Mengapa dirancang seperti ini?**
Karena semua lengan menghadapi **kondisi pasar yang persis sama** (kandidat, harga, dan ambang yang sama)—dalam statistik ini disebut "bilangan acak bersama", yang dapat mengurangi varians secara signifikan. **Eksperimen multi-lengan paralel bukan hanya lebih cepat, tetapi juga lebih akurat daripada eksperimen berurutan.**
---
## Tiga. Catatan kegagalan: saya membantah 4 kesimpulan saya sendiri
Inilah bagian yang paling ingin saya tulis. **Tanpa sistem ini, kesalahan-kesalahan ini akan memakan uang sungguhan untuk membuktikannya.**
### Kegagalan 1: Kesalahan satu tanda menciptakan ilusi "tingkat kemenangan 100%"
Modul penetapan harga eksternal saya menunjukkan peluang yang luar biasa:
\u003e Di pasar ETH tertentu, estimasi eksternal menyatakan "probabilitas tersentuh = **100%**", sementara pasar hanya memberi harga 36%
Sekilas tampak sangat menguntungkan. Setelah ditelusuri, ternyata ada **tiga bug**:
1. Fungsi probabilitas tersentuh hanya menerapkan sentuhan **ke atas**, padahal "turun ke harga tertentu" adalah **sentuhan ke bawah**—ketika harga penghalang berada di bawah harga saat ini, fungsi langsung mengembalikan 1.0
2. Memilih tanggal kedaluwarsa "harian terdekat" (0.3 hari), bukan akhir bulan yang sesuai dengan tanggal berakhirnya pasar
3. Menggunakan volatilitas at-the-money untuk menghitung penghalang **penurunan**, tetapi mengabaikan skew put
Setelah diperbaiki, estimasi eksternal berubah dari "100%" menjadi **28.7%**, sementara harga pasar 36%—**selisihnya berubah dari −64 poin menjadi +7.3 poin** (inilah sinyal yang nyata dan bermakna).
**Pelajaran: rumus dengan arah yang keliru dapat menciptakan ilusi "pasti menang" begitu saja. Semakin menggoda hasilnya, semakin besar alasan untuk meragukannya.**
### Kegagalan 2: Satu kolom tanggal yang hilang menciptakan edge palsu +36 poin
Masalah serupa: ketika data pasar tidak mencantumkan tanggal berakhir, modul memilih tanggal kedaluwarsa terdekat dan menghasilkan probabilitas yang tidak bermakna.
Perbaikan: jika tanggal tidak tersedia, gunakan **tanggal kedaluwarsa terakhir pada bulan itu** secara default, dan tambahkan perlindungan ketat—jika **|edge| > 25 poin**, anggap model bermasalah dan jangan gunakan untuk mengambil keputusan.
### Kegagalan 3: Sumber cuaca—gratis, akurat, tetapi sama sekali tidak dapat digunakan
Saya menggunakan **31 anggota ensemble** dari Open-Meteo untuk menentukan harga pasar cuaca (proporsi anggota yang berada di bawah ambang = probabilitas). Datanya sempurna, gratis, dan tidak memerlukan kunci API.
**Hasil pengujian**:
- **Semua pasar cuaca yang likuid diselesaikan pada hari yang sama**—dan pada hari itu, **peserta pasar dapat melihat suhu aktual secara langsung**. "Prakiraan sepanjang hari" kami adalah informasi kedaluwarsa, dan kedalaman semua edge bernilai negatif (−70% ~ −96%)
- Perbedaan prakiraan untuk pasar besok hanya ±1.8°C, sementara **lebar rentang pasar cuaca hanya 1°C**—kesalahan model cukup besar untuk membuat probabilitas rentang sama sekali tidak akurat
**Kesimpulan: tidak diintegrasikan.**
**Pelajaran: ketersediaan sumber informasi ≠ adanya edge. Data gratis dan akurat pun bisa tidak relevan dengan pasar karena batas waktu penyelesaian atau skala kesalahan.**
### Kegagalan 4: Strategi dengan tingkat kemenangan tertinggi justru mengalami kerugian terbesar
Inilah pengujian yang paling bernilai.
**Hipotesis**: Di pasar, ada posisi yang "peristiwanya sudah berakhir, tetapi belum diselesaikan". Jawabannya sudah ada di dunia nyata, tinggal "memeriksanya"—seharusnya ini hampir bebas risiko.
Simulasi Monte Carlo menunjukkan: tingkat kemenangan 99.9%, +472% dalam 90 hari.
**Hasil pengujian (38 penyelesaian)**:
```
Tingkat kemenangan 92.1% (35 menang, 3 kalah)
Total laba +$39.95 (rata-rata per transaksi +$1.14 = +2.3%)
Total kerugian −$150.00 (rata-rata per transaksi −$50.00 = −100%)
Hasil bersih −$110.05
```
**Asimetri matematika yang fatal**:
\u003e Tingkat kemenangan impas = 50 ÷ (50 + 1.14) = **97.8%**
\u003e Tingkat kemenangan aktual = **92.1%**
\u003e → pasti rugi
**Fakta di balik 3 transaksi yang merugi (semuanya bukan karena nasib buruk)**:
- `Exact Score: Liverpool 0-0 Fulham` → kami membeli "No", dan **skornya memang benar-benar 0-0**
- `Oregon vs. Oklahoma State` → **kejutan besar dalam olahraga**
- `Tokyo suhu minimum 21°C` → **tidak masuk ke rentang suhu**
**Fakta yang sama: diskon pasar pada 0.95–0.99 adalah premi risiko yang nyata, bukan uang gratis.**
"Sudah kedaluwarsa tetapi belum diselesaikan" ≠ "hasilnya sudah diketahui"—UMA belum menyelesaikannya justru karena hasilnya mungkin masih diperdebatkan.
### Versi revisi yang dihasilkan: "verifikasi" yang sebenarnya
Saya menerapkan ulang `verify2`: **beli hanya setelah fakta dikonfirmasi melalui sumber data eksternal**.
- Olahraga → konfirmasi menggunakan **skor akhir ESPN**
- Kripto → konfirmasi menggunakan **harga Deribit pada saat penyelesaian**
- Cuaca / skor tepat / politik / esports → **tidak diperdagangkan** (lebih baik melewatkan peluang daripada mengambil risiko yang keliru)
**Selama implementasi, satu kesalahan pencocokan berbahaya lainnya juga berhasil dicegah**: versi awal mencocokkan "Pittsburgh" di football perguruan tinggi dengan tim bisbol **Pittsburgh Pirates**, dan "Cincinnati" dengan **Cincinnati Reds**—ini bisa membuat kami memasang taruhan berdasarkan **fakta yang keliru**.
Setelah diperbaiki (mewajibkan **nama kedua tim cocok**): sistem mengidentifikasi dengan benar kerugian nyata Oregon, sekaligus mengizinkan pemenang nyata seperti Indiana dan James Madison. Pertandingan yang tidak dapat dipastikan semuanya ditandai "tidak dapat diverifikasi"—**aman untuk dilewatkan**.
---
## Empat. Perkembangan saat ini (versi jujur)
17 lengan, masing-masing memulai dengan modal virtual $10,000 dan membangun posisinya sendiri.
**Data penyelesaian aktual pertama**:
| Lengan | Nilai bersih | Realisasi | Tingkat kemenangan |
|---|---|---|---|
| Audit aturan ketat `strict` | **$10,005.07** | +$9.14 | 7/7 |
| Garis dasar dan 10 lengan lainnya | $9,992.85 | +$9.14 | 7/7 |
| Zona mati `deadzone` | $9,988.81 | +$9.14 | 7/7 |
| `longmid` rentang tengah superpanjang | $9,940.65 | +$9.14 | 7/7 |
| **`verify` hanya melihat waktu** | **$9,359.60** | **−$99.74** | **39/42 = 92.9%** |
| **`verify2` sudah diverifikasi** | $9,939.97 | +$9.14 | 7/7 (baru diluncurkan) |
**Sinyal awal yang dapat dibaca** (sampelnya masih kecil):
- **Leg C (obligasi) menang 7 dari 7**, selaras dengan 99.7% dari backtest 3,018 pasar
- **`verify` telah terbukti keliru** dan masih terus merugi
- **`strict` (audit aturan yang lebih ketat) memiliki kerugian mengambang terkecil**—sesuai dengan dugaan bahwa "ambiguitas aturan adalah pembunuh terbesar"
- `deadzone` / `longmid` mengalami kerugian mengambang besar—sejalan dengan dugaan tentang zona mati
**Belum dapat disimpulkan**: apakah tingkat kemenangan `verify2` dapat kembali ke 99%+. Ini hipotesis kami yang paling menjanjikan saat ini; perlu 20–30 penyelesaian transaksi untuk memastikan kesimpulannya.
---
## Lima. Beberapa metodologi yang dapat diterapkan di tempat lain
Jika Anda juga melakukan hal serupa, 10 poin ini mungkin berguna:
1. **Bantah dulu, baru optimalkan**—merancang eksperimen yang dapat membantah diri sendiri lebih penting daripada menemukan "strategi bagus"
2. **Ketersediaan sumber informasi ≠ adanya edge**—data gratis dan akurat pun bisa sama sekali tidak berguna
3. **Perhatikan ketidaksimetrian payoff**—tingkat kemenangan 92% tetap bisa merugi karena kemenangan menghasilkan 2%, sedangkan kekalahan merugi 100%
4. **Eksperimen paralel multi-lengan lebih baik daripada eksperimen berurutan**—menggunakan kandidat dan ambang yang sama (bilangan acak bersama) menghasilkan varians lebih kecil dan proses lebih cepat
5. **Ubah hanya satu variabel di setiap lengan**—jika tidak, kita tidak dapat menentukan penyebabnya
6. **Gunakan aliran kandidat dan ambang yang sama, tetapi jangan pernah berbagi posisi**—saya pernah membuat 17 lengan mewarisi portofolio yang sama. Akibat deduplikasi peristiwa, 39% kandidat tersingkir dan keputusan semua lengan menjadi **persis sama**, sehingga eksperimen berjalan di tempat
7. **Hilangkan semua bias waktu**—menghitung ambang secara terpisah bisa memberi hasil berbeda; memeriksa penyelesaian secara terpisah juga bisa berbeda. Snapshot harus digunakan bersama
8. **Perbedaan ekstrem dari model eksternal hampir selalu berarti model kita sendiri yang salah**—curigai diri sendiri terlebih dahulu
9. **Lebih baik melewatkan peluang daripada mengambil risiko kepastian yang keliru**—modul verifikasi yang mengembalikan "tidak dapat dipastikan" adalah pilihan yang aman
10. **Waspadai sumber data yang "tampak sempurna"**—semakin sempurna, semakin patut dicurigai
---
## Enam. Dua batasan nyata yang harus disampaikan
### Batasan 1: Kapasitas strategi semacam ini sangat kecil
Jumlah minimum order platform adalah **5 saham**. Pada harga 97¢, biaya minimum untuk satu posisi adalah **$4.97**.
Artinya:
- **Modal $20** → maksimal 4 posisi → satu kerugian berarti kehilangan 25% modal → simulasi Monte Carlo menunjukkan **probabilitas bulan merugi 54%, penurunan terburuk 78%**
- **Modal $200** → 40 posisi → probabilitas mengalami bulan merugi 9%, penurunan maksimum <16% → inilah titik awal yang "stabil"
Yang lebih penting: **di seluruh platform hanya ada sekitar 115 sisi kandidat yang memenuhi kriteria strategi**, dan hanya 7–18 di antaranya merupakan leg inti rentang tengah. Dengan posisi tunggal sebesar $125–200, **batas kapasitas leg rentang tengah sekitar $875–3,600**.
**Ini seperti "memungut kerang", bukan "menambang"—hasilnya tidak meningkat secara linear mengikuti modal.**
---
## Penutup
Sampai hari ini, sistem ini **belum menghasilkan uang untuk saya**—nilainya terletak pada **mencegah saya menggunakan uang sungguhan untuk menguji 4 kesimpulan yang salah**.
Di pasar zero-sum seperti pasar prediksi, menurut saya kemampuan terpenting bukanlah "membuat prediksi akurat", melainkan **membedakan "saya menemukan edge" dari "model saya punya bug"**.
Dan metode paling andal yang saya temukan adalah 17 akun paralel itu.
\u003cc-553/\u003e
\u003cc-337/\u003e
