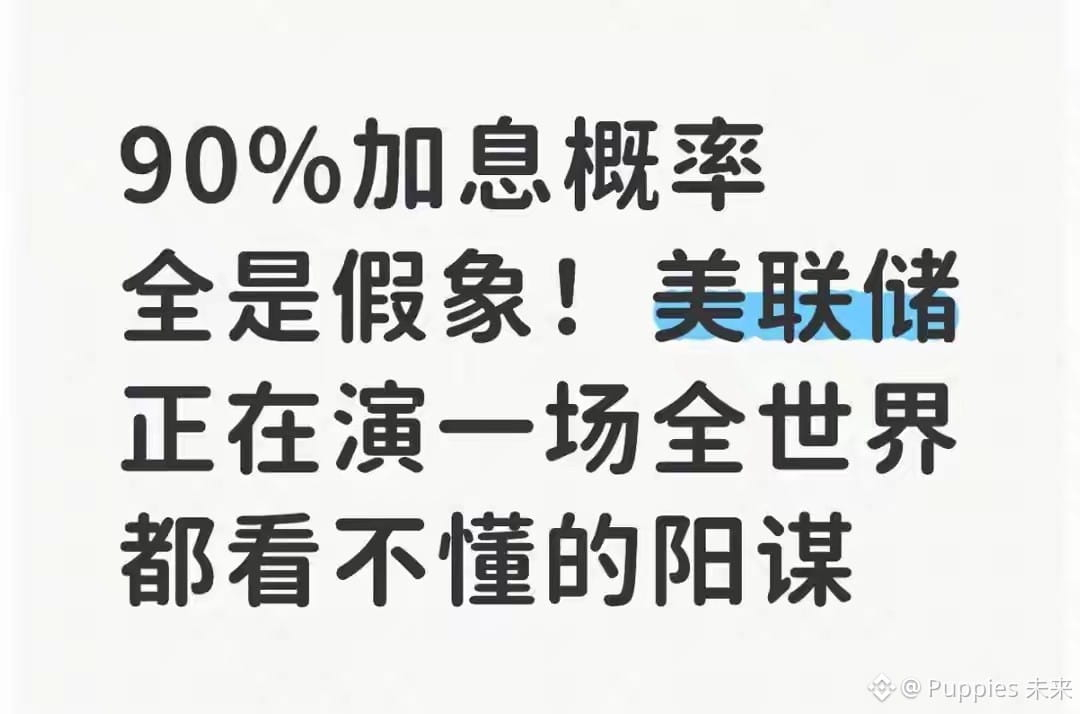
$R2 $TA $龙虾 Semua orang di seluruh internet berteriak: Kenaikan suku bunga The Fed pada bulan September sudah seperti “kuku besi yang tertancap”, probabilitasnya sudah tembus 90%. Jujur saja, ini bukan sekadar prediksi—saya makin melihat, ini seolah ada pihak yang sengaja membuat Anda berpikir begitu.
Kenapa probabilitasnya melonjak? Bukan karena CPI meledak, juga bukan karena ekonomi terlalu kuat. Tapi karena beberapa pejabat The Fed bergiliran melempar “sinyal ganas”—kata-katanya keras, namun tidak ada yang terang-terangan berkata, “pasti naik.” Begitu model kuantitatif menangkap, lalu institusi ikut-ikutan, probabilitasnya langsung loncat dari 35% ke 90%. Ini namanya permainan ekspektasi, bukan fakta.
Kalau benar dinaikkan, AS justru yang akan lebih dulu merasakan sakit: obligasi korporasi, kredit rumah (KPR), pembayaran bunga pemerintah—mana yang tahan? Inflasi inti masih pelan-pelan menurun, dan pasar kerja pun mulai melandai. Jadi yang paling ingin dilakukan The Fed bukanlah sekadar menaikkan, melainkan menggunakan kartu “mungkin menaikkan” untuk “mengambil” satu putaran pengetatan likuiditas tanpa mengeluarkan biaya besar; sekaligus menopang dolar, menekan gelembung (bubble), dan membuang floating profit yang “menggantung”.
Yang paling sial siapa? Mereka yang saat ini sudah terlanjur panik di posisi bawah lalu memotong kerugian. Begitu September benar-benar terealisasi, selama tidak jadi naik, maka ini akan jadi “bearish sudah habis”—sentimen negatifnya sudah selesai. Aset yang sebelumnya terpangkas secara keliru, kemungkinan besar akan mulai pulih. Indeks A-share belakangan bergejolak lebih karena penekanan emosi, bukan karena fundamentalnya benar-benar busuk.
Cara saya: tidak panik menjual, tidak mengejar dengan porsi besar di harga tinggi. Saya bertahap melihat peluang di teknologi level bawah, manufaktur berteknologi tinggi, dan saham dengan dividen tinggi. Di September, saya bertaruh pada skenario tidak naik. Menurut Anda bagaimana? Mari diskusi di kolom komentar. Ini opini pribadi, bukan nasihat investasi.
#美国2年期国债收益率升至4.61% #美国10年期国债收益率逼近5% #美国合众银行完成Stellar跨境支付试点
Kenapa probabilitasnya melonjak? Bukan karena CPI meledak, juga bukan karena ekonomi terlalu kuat. Tapi karena beberapa pejabat The Fed bergiliran melempar “sinyal ganas”—kata-katanya keras, namun tidak ada yang terang-terangan berkata, “pasti naik.” Begitu model kuantitatif menangkap, lalu institusi ikut-ikutan, probabilitasnya langsung loncat dari 35% ke 90%. Ini namanya permainan ekspektasi, bukan fakta.
Kalau benar dinaikkan, AS justru yang akan lebih dulu merasakan sakit: obligasi korporasi, kredit rumah (KPR), pembayaran bunga pemerintah—mana yang tahan? Inflasi inti masih pelan-pelan menurun, dan pasar kerja pun mulai melandai. Jadi yang paling ingin dilakukan The Fed bukanlah sekadar menaikkan, melainkan menggunakan kartu “mungkin menaikkan” untuk “mengambil” satu putaran pengetatan likuiditas tanpa mengeluarkan biaya besar; sekaligus menopang dolar, menekan gelembung (bubble), dan membuang floating profit yang “menggantung”.
Yang paling sial siapa? Mereka yang saat ini sudah terlanjur panik di posisi bawah lalu memotong kerugian. Begitu September benar-benar terealisasi, selama tidak jadi naik, maka ini akan jadi “bearish sudah habis”—sentimen negatifnya sudah selesai. Aset yang sebelumnya terpangkas secara keliru, kemungkinan besar akan mulai pulih. Indeks A-share belakangan bergejolak lebih karena penekanan emosi, bukan karena fundamentalnya benar-benar busuk.
Cara saya: tidak panik menjual, tidak mengejar dengan porsi besar di harga tinggi. Saya bertahap melihat peluang di teknologi level bawah, manufaktur berteknologi tinggi, dan saham dengan dividen tinggi. Di September, saya bertaruh pada skenario tidak naik. Menurut Anda bagaimana? Mari diskusi di kolom komentar. Ini opini pribadi, bukan nasihat investasi.
#美国2年期国债收益率升至4.61% #美国10年期国债收益率逼近5% #美国合众银行完成Stellar跨境支付试点