Ada pertanyaan RWA yang terus berulang dalam pikiran saya:
Jika semuanya ditokenisasi, siapa sebenarnya yang memberi harga?
Saham yang ditokenisasi tetap membutuhkan harga saham.
Treasury yang ditokenisasi mungkin membutuhkan NAV.
Komoditas yang ditokenisasi membutuhkan data pasar yang andal.
Aset yang didukung cadangan membutuhkan bukti bahwa dukungannya benar-benar ada.
Token hanya satu bagian dari infrastruktur.
Lapisan penetapan harga di bawahnya mungkin sama pentingnya.
Karena itulah saya semakin memperhatikan strategi RWA DIA.
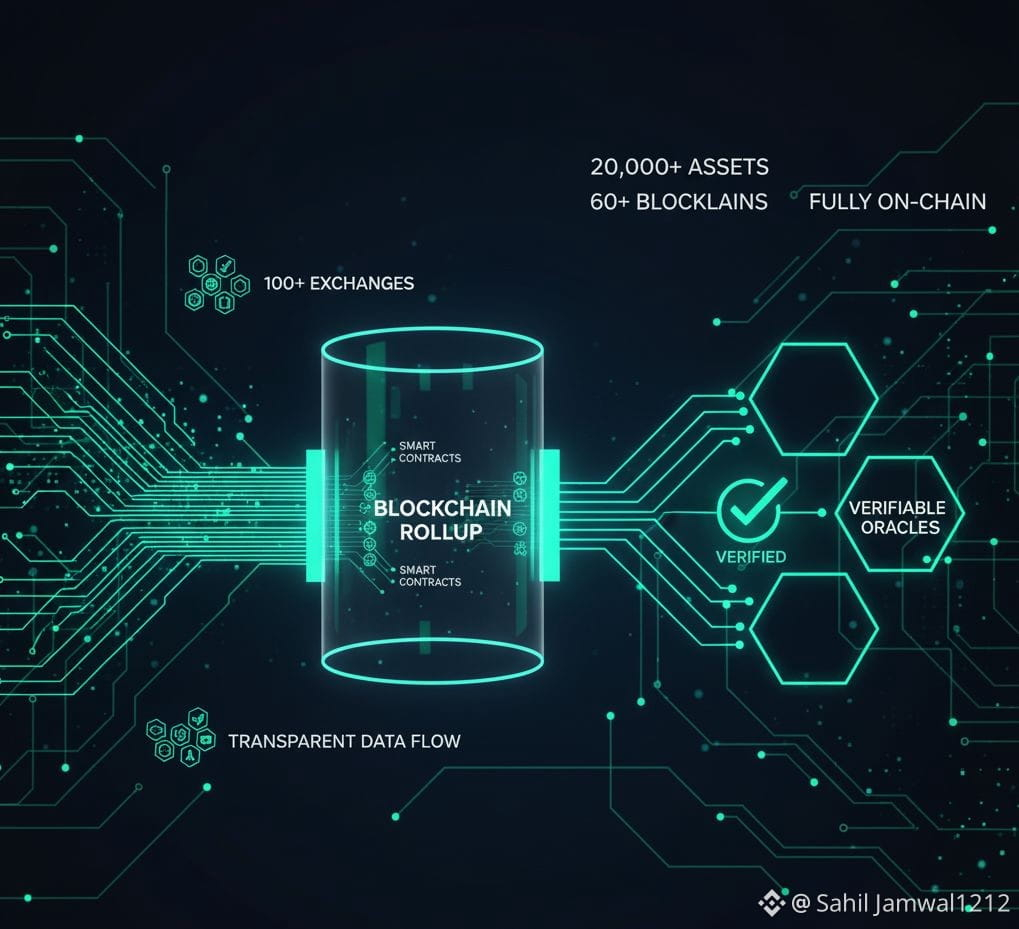
DIA xReal dibangun dengan membawa data aset tradisional ke onchain, termasuk ekuitas, ETF, komoditas, dan FX.
Namun DIA tidak berhenti di harga pasar.
Infrastruktur RWA-nya juga mendukung perhitungan NAV untuk aset tanpa pasar sekunder yang aktif serta verifikasi berbasis cadangan untuk aset yang didukung.
Dan waktunya cukup menarik.
Saat ini BCG memperkirakan pasar tokenized RWA non-stablecoin berada di bawah $25B, dengan skenario dasar menuju sekitar $14T pada tahun 2030.
Meskipun proyeksi itu ternyata terlalu optimistis, arah pergerakannya sulit diabaikan.
Semakin banyak tokenisasi berarti semakin banyak aset yang butuh:
→ Penetapan harga
→ Valuasi
→ Verifikasi cadangan
→ Data yang andal
→ Pengiriman ke onchain
Itulah lapisan infrastruktur yang menjadi target DIA.
Saya tidak mengatakan bahwa itu otomatis berarti $DIA
sedang undervalued.
Pasar tetap harus membuktikan bahwa adopsi infrastruktur benar-benar beralih menjadi nilai yang berarti.
Tapi ketika saya melihat potensi ukuran pasar yang ditokenisasi dibandingkan infrastruktur yang diperlukan untuk mendukungnya, saya mengerti mengapa strategi RWA DIA menarik perhatian saya.
Peluang yang menarik mungkin bukan sekadar mentokenisasi aset.
Mungkin justru menetapkan harga aset saat aset itu sudah masuk ke onchain.
Jika semuanya ditokenisasi, siapa sebenarnya yang memberi harga?
Saham yang ditokenisasi tetap membutuhkan harga saham.
Treasury yang ditokenisasi mungkin membutuhkan NAV.
Komoditas yang ditokenisasi membutuhkan data pasar yang andal.
Aset yang didukung cadangan membutuhkan bukti bahwa dukungannya benar-benar ada.
Token hanya satu bagian dari infrastruktur.
Lapisan penetapan harga di bawahnya mungkin sama pentingnya.
Karena itulah saya semakin memperhatikan strategi RWA DIA.
DIA xReal dibangun dengan membawa data aset tradisional ke onchain, termasuk ekuitas, ETF, komoditas, dan FX.
Namun DIA tidak berhenti di harga pasar.
Infrastruktur RWA-nya juga mendukung perhitungan NAV untuk aset tanpa pasar sekunder yang aktif serta verifikasi berbasis cadangan untuk aset yang didukung.
Dan waktunya cukup menarik.
Saat ini BCG memperkirakan pasar tokenized RWA non-stablecoin berada di bawah $25B, dengan skenario dasar menuju sekitar $14T pada tahun 2030.
Meskipun proyeksi itu ternyata terlalu optimistis, arah pergerakannya sulit diabaikan.
Semakin banyak tokenisasi berarti semakin banyak aset yang butuh:
→ Penetapan harga
→ Valuasi
→ Verifikasi cadangan
→ Data yang andal
→ Pengiriman ke onchain
Itulah lapisan infrastruktur yang menjadi target DIA.
Saya tidak mengatakan bahwa itu otomatis berarti $DIA
sedang undervalued.
Pasar tetap harus membuktikan bahwa adopsi infrastruktur benar-benar beralih menjadi nilai yang berarti.
Tapi ketika saya melihat potensi ukuran pasar yang ditokenisasi dibandingkan infrastruktur yang diperlukan untuk mendukungnya, saya mengerti mengapa strategi RWA DIA menarik perhatian saya.
Peluang yang menarik mungkin bukan sekadar mentokenisasi aset.
Mungkin justru menetapkan harga aset saat aset itu sudah masuk ke onchain.