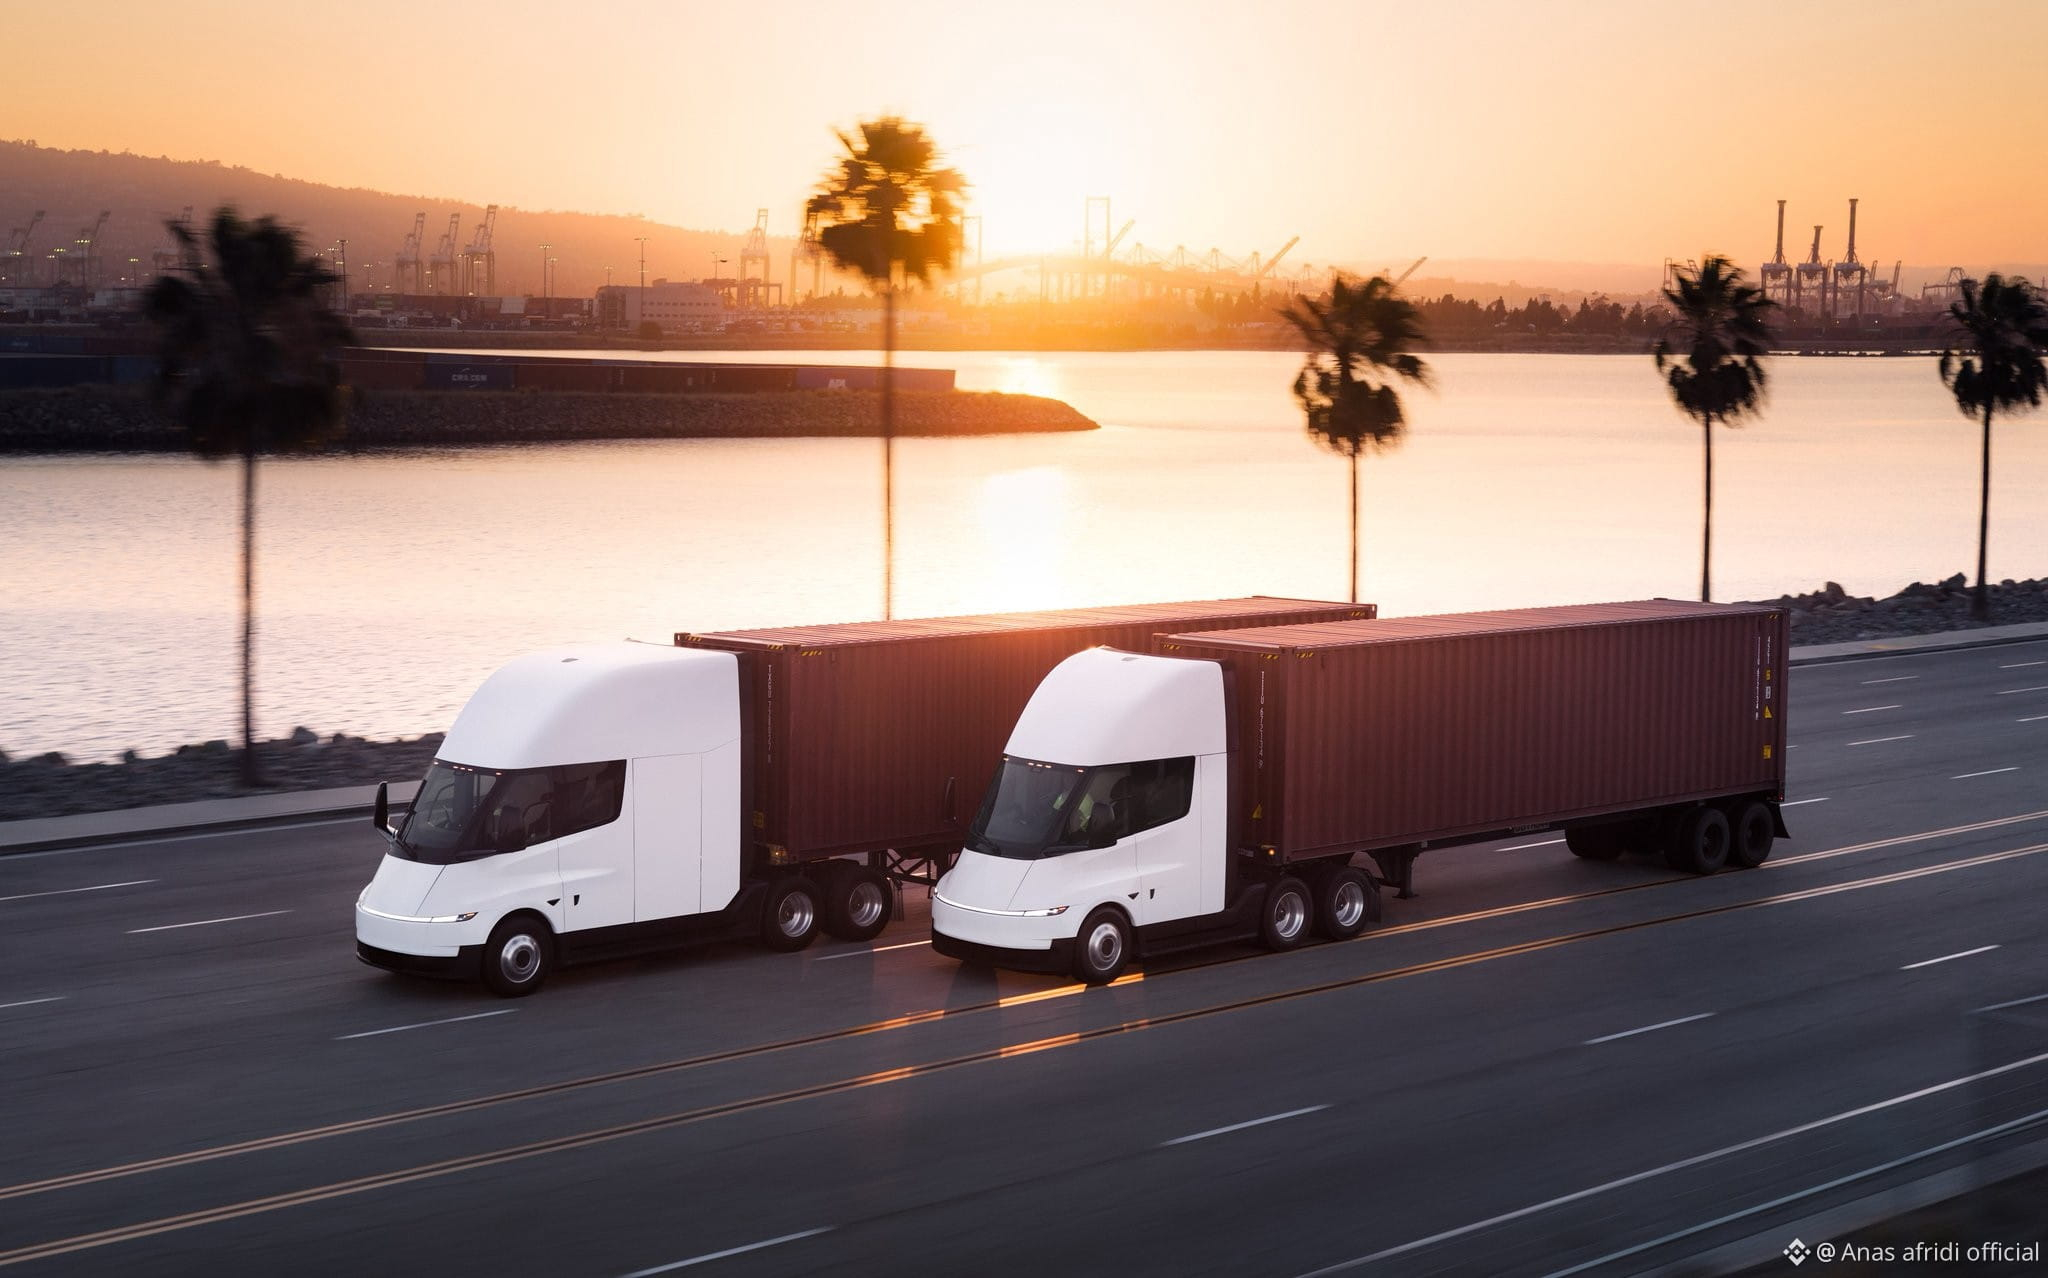
Morgan Stanley dalam catatan baru $TSLA tentang Tesla Semi:
"Tesla dapat menghasilkan ~ $12-18k/bulan dari perangkat lunak truk otonomnya ($0,85-$1/biaya langganan per mil x 18k mil yang ditempuh per bulan). Ini dibandingkan dengan ~ $100/bulan untuk FSD di kendaraan konsumen saat ini.
Jika Tesla mencapai 82k Semi di jalan pada tahun 2040 (13,5% pangsa dari pasar alamat otonom), hal itu akan mewakili $17B pendapatan perangkat lunak dan ~ $7,5B EBIT inkremental (kenaikan 10% terhadap skenario dasar kami) – perlu dicatat bahwa ini tidak termasuk penjualan awal kendaraan atau pendapatan tambahan untuk pengisian daya Tesla. Ingat, Tesla sebelumnya menetapkan target manufaktur 50.000 truk Semi per tahun, sehingga dengan asumsi 80k akan dikerahkan secara total selama ~15 tahun ke depan adalah titik awal yang konservatif, menurut kami.
Sama seperti kendaraan penumpang, kami memperkirakan akan ada dorongan balik terhadap pendekatan otonomi optik pasif Tesla (tanpa radar/LiDAR), terutama mengingat kecepatan lebih tinggi/bobot lebih berat dari Semi dibandingkan aplikasi kendaraan ringan untuk FSD. Selain itu, mungkin ada pengawasan regulasi yang lebih ketat terhadap FSD hanya-kamera pada Semi yang dapat memengaruhi kemampuan Tesla untuk meluncurkan Semi otonom tanpa pengawasan. Namun, kami mencatat bahwa skeptisisme ini sudah ada selama bertahun-tahun dan belum mencegah Tesla meluncurkan operasi Robotaxi yang mulai berkembang lebih cepat. Bahkan, para skeptis pendekatan hanya-kamera pun mengakui bahwa kamera resolusi tinggi dan algoritma berbasis AI terus membaik dengan cepat. Dengan demikian, jika Tesla menempatkan Semi di jalan yang berfungsi dengan baik, kami meragukan pasar akan terlalu menganalisis tumpukan teknologi yang memungkinkannya."$TSLA
"Tesla dapat menghasilkan ~ $12-18k/bulan dari perangkat lunak truk otonomnya ($0,85-$1/biaya langganan per mil x 18k mil yang ditempuh per bulan). Ini dibandingkan dengan ~ $100/bulan untuk FSD di kendaraan konsumen saat ini.
Jika Tesla mencapai 82k Semi di jalan pada tahun 2040 (13,5% pangsa dari pasar alamat otonom), hal itu akan mewakili $17B pendapatan perangkat lunak dan ~ $7,5B EBIT inkremental (kenaikan 10% terhadap skenario dasar kami) – perlu dicatat bahwa ini tidak termasuk penjualan awal kendaraan atau pendapatan tambahan untuk pengisian daya Tesla. Ingat, Tesla sebelumnya menetapkan target manufaktur 50.000 truk Semi per tahun, sehingga dengan asumsi 80k akan dikerahkan secara total selama ~15 tahun ke depan adalah titik awal yang konservatif, menurut kami.
Sama seperti kendaraan penumpang, kami memperkirakan akan ada dorongan balik terhadap pendekatan otonomi optik pasif Tesla (tanpa radar/LiDAR), terutama mengingat kecepatan lebih tinggi/bobot lebih berat dari Semi dibandingkan aplikasi kendaraan ringan untuk FSD. Selain itu, mungkin ada pengawasan regulasi yang lebih ketat terhadap FSD hanya-kamera pada Semi yang dapat memengaruhi kemampuan Tesla untuk meluncurkan Semi otonom tanpa pengawasan. Namun, kami mencatat bahwa skeptisisme ini sudah ada selama bertahun-tahun dan belum mencegah Tesla meluncurkan operasi Robotaxi yang mulai berkembang lebih cepat. Bahkan, para skeptis pendekatan hanya-kamera pun mengakui bahwa kamera resolusi tinggi dan algoritma berbasis AI terus membaik dengan cepat. Dengan demikian, jika Tesla menempatkan Semi di jalan yang berfungsi dengan baik, kami meragukan pasar akan terlalu menganalisis tumpukan teknologi yang memungkinkannya."$TSLA