Masalah terbesar DeFi, mungkin bukan sekali-kali karena hasilnya kurang tinggi.
Namun karena banyak hasil yang pada dasarnya tidak benar-benar ada “uang” di baliknya.
Pinjam-meminjam, LP, leverage, staking—berbagai skema ini terlihat makin rumit, tetapi jika dananya tetap hanya berputar di dalam Crypto, maka pada akhirnya imbalannya tetap sulit lepas dari volume transaksi, fluktuasi pasar, dan likuiditas baru.
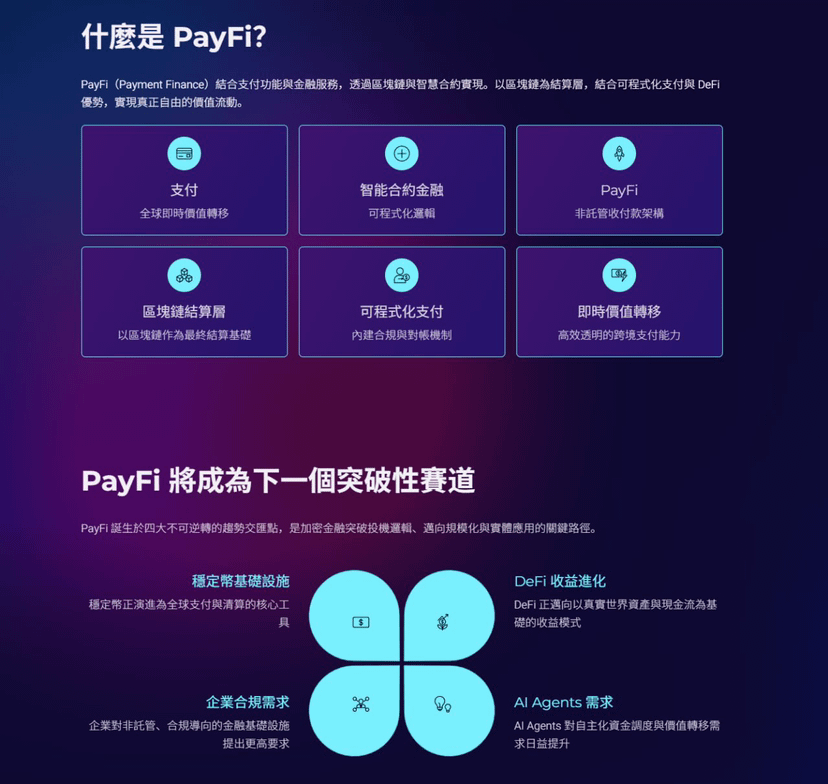
Jadi saya justenggih lebih memperhatikan PayFi.
Karena urusan pembayaran memang memiliki kebutuhan nyata.
Transfer lintas negara, penyelesaian pembayaran merchant, pembayaran rantai pasok, gateway pembayaran—semuanya terjadi setiap hari, dan di balik itu ada arus dana yang benar, bukan kebutuhan dana yang diciptakan untuk aktivitas mining.
Masalahnya, dalam sistem pembayaran tradisional, dana sering dititipkan oleh institusi yang tersentralisasi, sehingga transparansi dan sifatnya yang dapat dipadukan masih terbatas.
Menurut saya, yang ingin dilakukan @Polyflow_PayFi adalah melengkapi lapisan yang hilang di antara itu.
PID bertanggung jawab atas identitas dan kredensial yang dapat diverifikasi, PLP menangani dana pembayaran serta likuiditas untuk settlement, lalu selanjutnya membuat arus dana nyata yang dihasilkan dari pembayaran tersebut dapat terhubung dengan keuangan di rantai.
Ini berarti perubahan yang sangat penting:
Ke depan, sumber imbalan DeFi mungkin tidak hanya “orang lain bersedia menerima likuiditasmu”, tetapi karena ada orang di dunia nyata yang memang membutuhkan uang itu untuk berputar.
Jika jalur ini bisa dijalankan, PayFi yang benar-benar mengubah bukanlah sebuah produk DeFi tertentu, melainkan sumber dana di rantai.
Dari perputaran di dalam Crypto, ke arus kas bisnis yang nyata masuk ke rantai.
Saya pikir inilah bagian yang paling layak diperhatikan dari PayFi.
@Polyflow_PayFi
#polyflow
Namun karena banyak hasil yang pada dasarnya tidak benar-benar ada “uang” di baliknya.
Pinjam-meminjam, LP, leverage, staking—berbagai skema ini terlihat makin rumit, tetapi jika dananya tetap hanya berputar di dalam Crypto, maka pada akhirnya imbalannya tetap sulit lepas dari volume transaksi, fluktuasi pasar, dan likuiditas baru.
Jadi saya justenggih lebih memperhatikan PayFi.
Karena urusan pembayaran memang memiliki kebutuhan nyata.
Transfer lintas negara, penyelesaian pembayaran merchant, pembayaran rantai pasok, gateway pembayaran—semuanya terjadi setiap hari, dan di balik itu ada arus dana yang benar, bukan kebutuhan dana yang diciptakan untuk aktivitas mining.
Masalahnya, dalam sistem pembayaran tradisional, dana sering dititipkan oleh institusi yang tersentralisasi, sehingga transparansi dan sifatnya yang dapat dipadukan masih terbatas.
Menurut saya, yang ingin dilakukan @Polyflow_PayFi adalah melengkapi lapisan yang hilang di antara itu.
PID bertanggung jawab atas identitas dan kredensial yang dapat diverifikasi, PLP menangani dana pembayaran serta likuiditas untuk settlement, lalu selanjutnya membuat arus dana nyata yang dihasilkan dari pembayaran tersebut dapat terhubung dengan keuangan di rantai.
Ini berarti perubahan yang sangat penting:
Ke depan, sumber imbalan DeFi mungkin tidak hanya “orang lain bersedia menerima likuiditasmu”, tetapi karena ada orang di dunia nyata yang memang membutuhkan uang itu untuk berputar.
Jika jalur ini bisa dijalankan, PayFi yang benar-benar mengubah bukanlah sebuah produk DeFi tertentu, melainkan sumber dana di rantai.
Dari perputaran di dalam Crypto, ke arus kas bisnis yang nyata masuk ke rantai.
Saya pikir inilah bagian yang paling layak diperhatikan dari PayFi.
@Polyflow_PayFi
#polyflow