🔥 Kementerian Keuangan AS “kartu penyelamat pasar” akhirnya dibuka—hasilnya, pasar obligasi malah membalas dengan pukulan telak
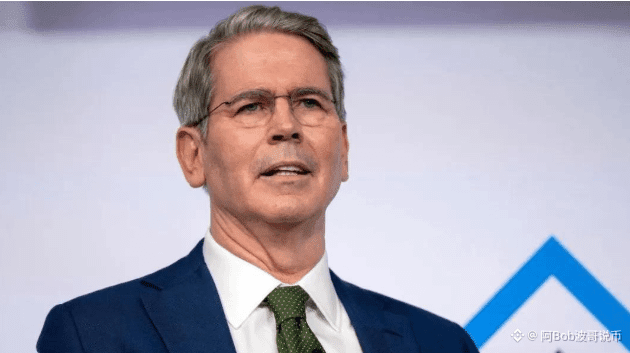
Rabu, Bessent membentangkan kartu tersebut: Kamis, pembelian kembali (repo) untuk obligasi pemerintah bertenor panjang maksimum 6 miliar dolar, tiga kali lipat dari yang semula 2 miliar. Setelah pelaku pasar melihatnya, imbal hasil (yield) tenor 10 tahun justru tidak turun, malah langsung menembus ke 4,85%, level tertinggi sejak November 2023. Tenor 30 tahun juga menembus 5,3%.
“Penyelamatan pasar” dua kata itu, malah dicabik di depan mata oleh pasar obligasi.
📊 Kenapa 6 miliar tidak cukup dilihat?
Total ukuran pasar obligasi pemerintah AS lebih dari 32 triliun dolar. Nilai surat utang yang beredar untuk tenor 20 dan 30 tahun sekitar 5,5 triliun dolar. Dana 6 miliar yang dilemparkan, bahkan tidak menimbulkan percikan apa pun.
Kepala strategi di FBA mengatakan dengan sangat gamblang: pasar awalnya mengira minimal 7 miliar agar bisa “terkejut” sampai luar dugaan, sementara 6 miliar di bawah ambang itu—justru memicu gelombang penjualan berikutnya.
Penilaian Deutsche Bank bahkan lebih pedas: “Kementerian Keuangan sendiri menciptakan monster, sekarang hanya bisa terus memberinya makan.”
🔴 Masalah yang lebih dalam: ini bukan QE
Tujuan pembelian kembali adalah memperbaiki likuiditas surat-surat utang lama, agar bank melonggarkan neraca (balance sheet) untuk membeli obligasi baru; pada intinya, ini adalah “pelumas pasar”, bukan “instrumen penurunan suku bunga”. Ia tidak bisa mengubah kekuatan fundamental yang mendorong imbal hasil—seperti pelebaran defisit, lemahnya lengketnya inflasi, dan kelebihan pasokan obligasi global.
Bessent sendiri juga mengakui: ia tidak dapat mengubah harga ekuilibrium (equilibrium) obligasi AS, hanya bisa memperlambat ritme volatilitas.
₿ Artinya apa bagi kripto?
Untuk jangka pendek, ini bukan kabar baik.
Imbal hasil yang makin tinggi membuat aset tanpa risiko makin menarik, sehingga dana lebih mudah keluar dari BTC dan altcoin.
Penerbit stablecoin seperti Tether dan Circle menggenggam banyak obligasi pemerintah AS; volatilitas pasar obligasi yang tajam akan secara tidak langsung memengaruhi kepercayaan pada cadangan (reserve).
BTC saat ini masih “menggeram” di sekitar 79.000, sejajar dengan guncangan dari pasar obligasi ini. Selama imbal hasil tidak menunduk, BTC sulit punya pergerakan yang benar-benar independen.
📌 Ke depan, pantau apa?
Kamis PPI, Jumat CPI: penentu apakah kenaikan suku bunga September dikunci atau dilonggarkan
Apakah tenor 10 tahun bisa bertahan di bawah/di sekitar ambang 5%
Apakah The Fed akan melepas sinyal “pembeli terakhir” (接盘) — inilah titik balik sesungguhnya untuk aset berisiko
Satu kalimat dari “Boge”: 6 miliar ingin menahan pasar obligasi senilai 32 triliun, seperti mencoba memadamkan kebakaran hutan dengan cangkir teh. Tangan Bessent sudah terjulur, tapi pasar tidak membeli. Sebelum CPI keluar, jangan berseberangan dengan pasar obligasi. Jika imbal hasil tidak turun, BTC pun tidak bisa mengangkat kepala.
#美财政部拟回购最多60亿美元国债
Rabu, Bessent membentangkan kartu tersebut: Kamis, pembelian kembali (repo) untuk obligasi pemerintah bertenor panjang maksimum 6 miliar dolar, tiga kali lipat dari yang semula 2 miliar. Setelah pelaku pasar melihatnya, imbal hasil (yield) tenor 10 tahun justru tidak turun, malah langsung menembus ke 4,85%, level tertinggi sejak November 2023. Tenor 30 tahun juga menembus 5,3%.
“Penyelamatan pasar” dua kata itu, malah dicabik di depan mata oleh pasar obligasi.
📊 Kenapa 6 miliar tidak cukup dilihat?
Total ukuran pasar obligasi pemerintah AS lebih dari 32 triliun dolar. Nilai surat utang yang beredar untuk tenor 20 dan 30 tahun sekitar 5,5 triliun dolar. Dana 6 miliar yang dilemparkan, bahkan tidak menimbulkan percikan apa pun.
Kepala strategi di FBA mengatakan dengan sangat gamblang: pasar awalnya mengira minimal 7 miliar agar bisa “terkejut” sampai luar dugaan, sementara 6 miliar di bawah ambang itu—justru memicu gelombang penjualan berikutnya.
Penilaian Deutsche Bank bahkan lebih pedas: “Kementerian Keuangan sendiri menciptakan monster, sekarang hanya bisa terus memberinya makan.”
🔴 Masalah yang lebih dalam: ini bukan QE
Tujuan pembelian kembali adalah memperbaiki likuiditas surat-surat utang lama, agar bank melonggarkan neraca (balance sheet) untuk membeli obligasi baru; pada intinya, ini adalah “pelumas pasar”, bukan “instrumen penurunan suku bunga”. Ia tidak bisa mengubah kekuatan fundamental yang mendorong imbal hasil—seperti pelebaran defisit, lemahnya lengketnya inflasi, dan kelebihan pasokan obligasi global.
Bessent sendiri juga mengakui: ia tidak dapat mengubah harga ekuilibrium (equilibrium) obligasi AS, hanya bisa memperlambat ritme volatilitas.
₿ Artinya apa bagi kripto?
Untuk jangka pendek, ini bukan kabar baik.
Imbal hasil yang makin tinggi membuat aset tanpa risiko makin menarik, sehingga dana lebih mudah keluar dari BTC dan altcoin.
Penerbit stablecoin seperti Tether dan Circle menggenggam banyak obligasi pemerintah AS; volatilitas pasar obligasi yang tajam akan secara tidak langsung memengaruhi kepercayaan pada cadangan (reserve).
BTC saat ini masih “menggeram” di sekitar 79.000, sejajar dengan guncangan dari pasar obligasi ini. Selama imbal hasil tidak menunduk, BTC sulit punya pergerakan yang benar-benar independen.
📌 Ke depan, pantau apa?
Kamis PPI, Jumat CPI: penentu apakah kenaikan suku bunga September dikunci atau dilonggarkan
Apakah tenor 10 tahun bisa bertahan di bawah/di sekitar ambang 5%
Apakah The Fed akan melepas sinyal “pembeli terakhir” (接盘) — inilah titik balik sesungguhnya untuk aset berisiko
Satu kalimat dari “Boge”: 6 miliar ingin menahan pasar obligasi senilai 32 triliun, seperti mencoba memadamkan kebakaran hutan dengan cangkir teh. Tangan Bessent sudah terjulur, tapi pasar tidak membeli. Sebelum CPI keluar, jangan berseberangan dengan pasar obligasi. Jika imbal hasil tidak turun, BTC pun tidak bisa mengangkat kepala.
#美财政部拟回购最多60亿美元国债