


Pasar keuangan menyukai narasi yang bagus tentang bank sentral yang mundur. Selama bertahun-tahun, Bank of Japan mencetak uang dalam jumlah besar untuk membeli utang domestik dan menahan suku bunga agar tetap rendah. Kini, para pembuat kebijakan membiarkan neraca mereka menyusut. Tajuk utama arus utama menganggap ini sebagai kemunduran total. Lihat melampaui data permukaan, dan Anda akan melihat bahwa bank sentral masih menjadi penguasa mutlak pasar obligasi Jepang.
❍ Jejak Kaki yang Sangat Luas Meski Ada Pengurangan
Skala portofolio obligasi Bank of Japan menyusut, tetapi tetap jauh lebih besar daripada setiap institusi keuangan lain di negara itu.
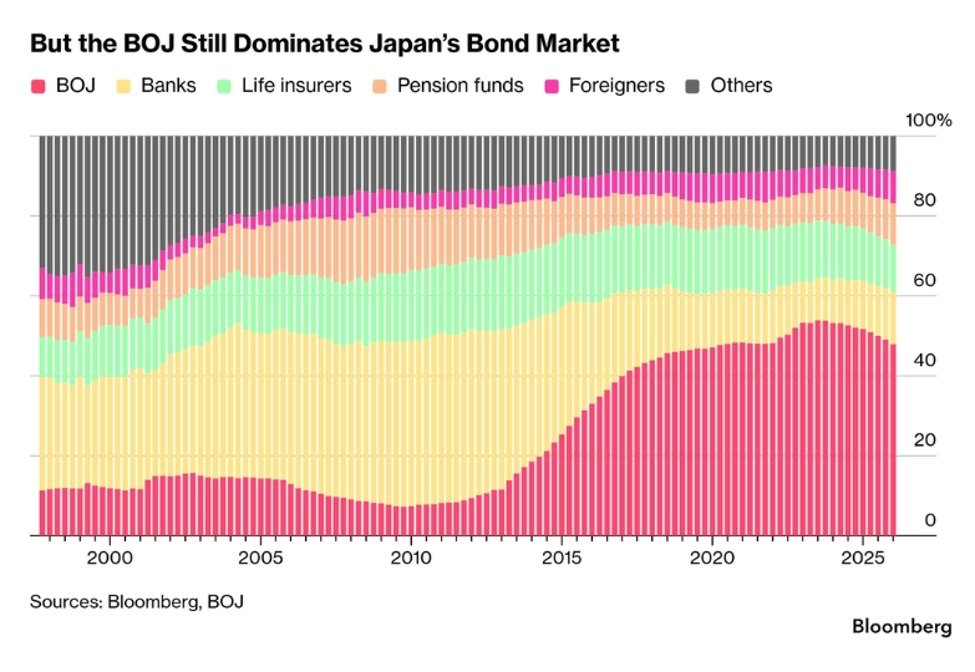
Bank of Japan kini memiliki sekitar 46 persen dari seluruh obligasi pemerintah Jepang. Ini turun delapan poin persentase dari puncaknya pada 2023, menandai proporsi terendah yang pernah kami lihat sejak 2021.
Bahkan dengan pengurangan ini, bank sentral masih memegang utang pemerintah lebih banyak daripada gabungan bank komersial, perusahaan asuransi jiwa, dana pensiun, dan investor asing.
Untuk memahami sejauh mana pasar telah berkembang, bank sentral hanya memiliki 10 persen dari seluruh obligasi pemerintah pada 2013 sebelum kemudian kebijakan pelonggaran moneter yang agresif mengambil alih.
❍ Penurunan Rekor dan Konteks Historis
Kontraksi saat ini pada neraca bank sentral terjadi lebih cepat daripada apa pun yang pernah kami saksikan dalam sejarah keuangan modern.
Kepemilikan obligasi pemerintah Jepang turun sebesar 310 miliar dolar selama dua belas bulan hingga Juli. Ini menjadi penurunan dua belas bulan terbesar yang pernah tercatat.
Penurunan tajam ini membuat total kepemilikan bank sentral turun menjadi sekitar 3,3 triliun dolar, mencapai titik terendah sejak 2020.
Meskipun penarikan historis ini, kepemilikan saat ini masih sekitar 400 persen lebih tinggi dibandingkan pada 2012.
Beberapa Pemikiran Acak 💬
Bank sentral tidak pernah benar-benar melepaskan kendali roda begitu mereka mengambil alih total pasar utang berdaulat. Pengurangan beberapa ratus miliar dolar memang menghasilkan judul besar, tetapi ketika satu institusi masih memiliki hampir setengah dari seluruh utang suatu negara, penetapan harga pasar yang normal sebenarnya tidak benar-benar ada. Bagi investor global yang memantau likuiditas makro, Bank of Japan tetap menjadi jangkar utama bagi arus modal internasional. Ketika pemegang utang terbesar memutuskan untuk mundur sedikit saja, imbal hasil obligasi domestik naik dan memicu gelombang kejut di seluruh pasar mata uang global. Kebebasan pasar yang benar di Jepang masih sangat jauh.