Hari ini kita bahas sebuah topik:
“Apakah repo obligasi AS sudah tidak berfungsi + inflasi yang semakin kencang”
Pada 19 Agustus, Kementerian Keuangan akan meningkatkan skala repo obligasi jangka panjang “setidaknya dua kali lipat” menjadi 4 miliar dolar AS, BTC langsung melonjak
Pada 10 September, hari ini, naik lagi menjadi 6 miliar dolar AS
#美财政部拟回购最多60亿美元国债
Namun yang aneh adalah, setiap kali ditambah, imbal hasil obligasi tenor 10 tahun justru tidak turun melainkan naik; saat ini sudah menembus 4,85%
#美国10年期美债收益率创2023年11月新高
Ini adalah pasar obligasi yang mempertanyakan keberlanjutan surat utang AS dengan bukti “uang sungguhan” — ditambah dengan defisit AS yang sudah lebih dari 2 triliun dolar, belanja bunga tahunan lebih dari 1,2 triliun dolar, serta dasar inflasi yang selama 60 bulan berturut-turut melebihi 2%, membuat ruang fiskal terus tertekan
Secara bersamaan, perang Iran sudah berlangsung 193 hari, harga minyak menembus 100 dolar, dan biaya energi sedang cepat merembes ke CPI
#布伦特原油突破100美元
Jika data CPI akhir pekan ini Jumat cenderung tinggi, The Fed akan sulit menemukan alasan lagi untuk menunda kenaikan suku bunga
Tekanan ini sudah tercermin dalam arus dana
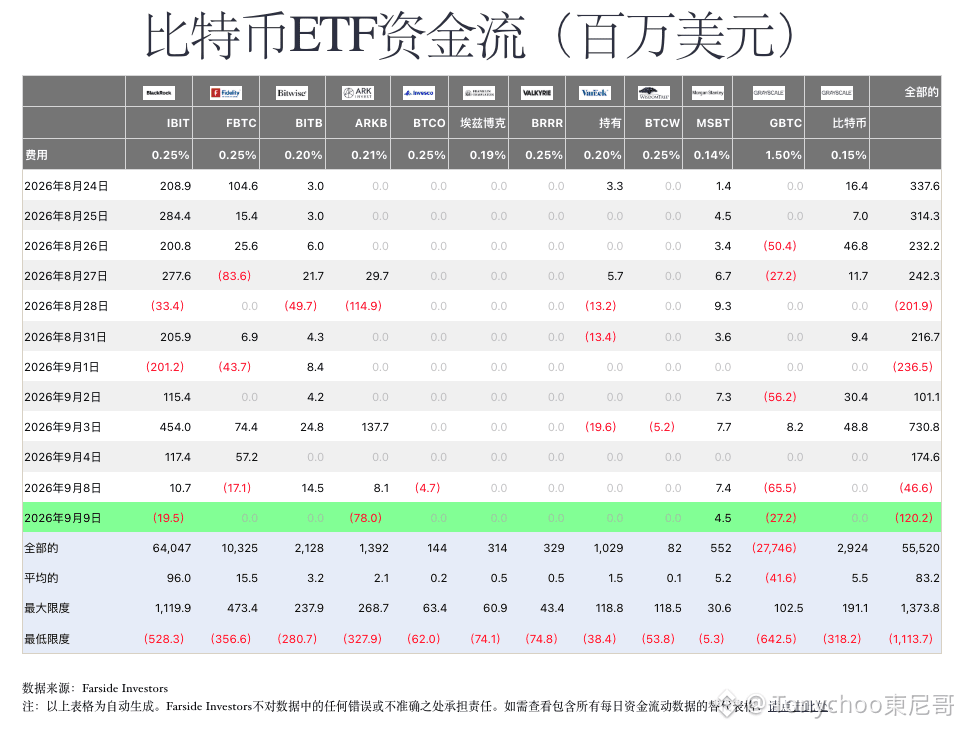
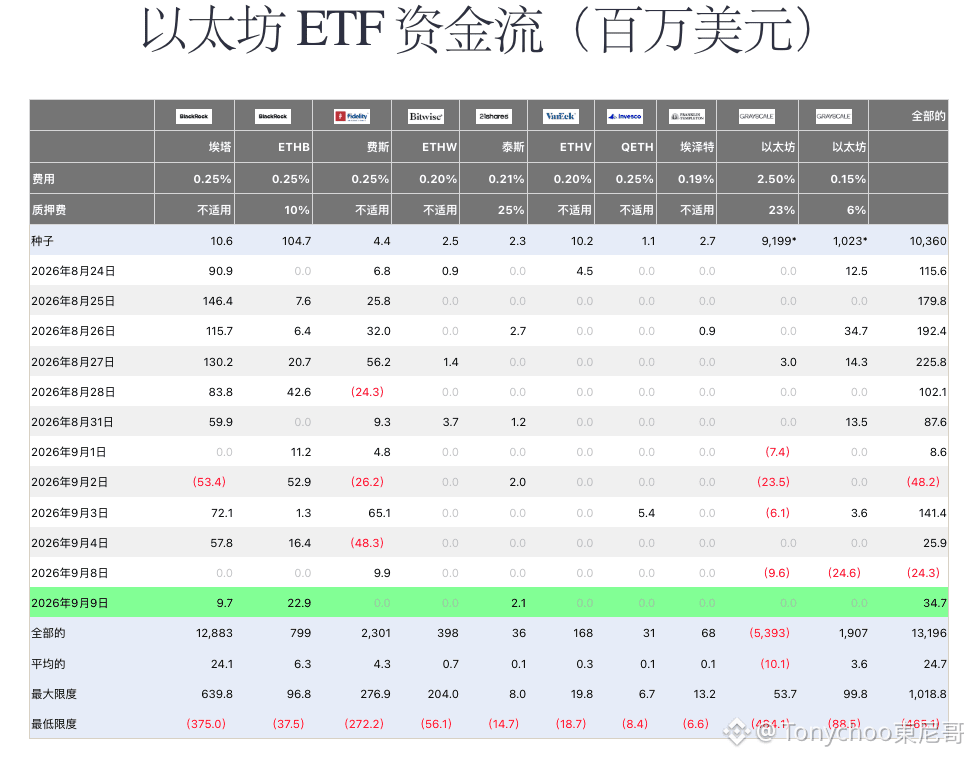
BTC ETF mengakhiri arus masuk bersih yang berlangsung lama, lalu berbalik menjadi arus keluar bersih selama 2 hari berturut-turut pada 8–9 September; ETF ETH juga berbalik dari positif menjadi negatif lalu cenderung stagnan (Gambar 1, 2)
Pandangan Dongyige:
Ini adalah gambaran langsung dari imbal hasil obligasi AS yang melonjak sebagai tekanan negatif bagi aset non-penghasil bunga, sehingga lembaga dalam jangka pendek sedang mengurangi eksposur risiko
Tapi jangan buru-buru bearish
Semakin sering repo obligasi AS dipakai, semakin tidak efektif; pada intinya, ini mengungkap tekanan struktural di bawah dominasi fiskal
Dalam sejarah, ujung dari situasi seperti ini biasanya berakhir pada kelonggaran paksa atau monetisasi utang
Dan justru ini menjadi argumen inti narasi jangka menengah-panjang untuk BTC
Tekanan jangka pendek, sementara argumen jangka panjang terus terkumpul—bukan untuk dibantahkan