
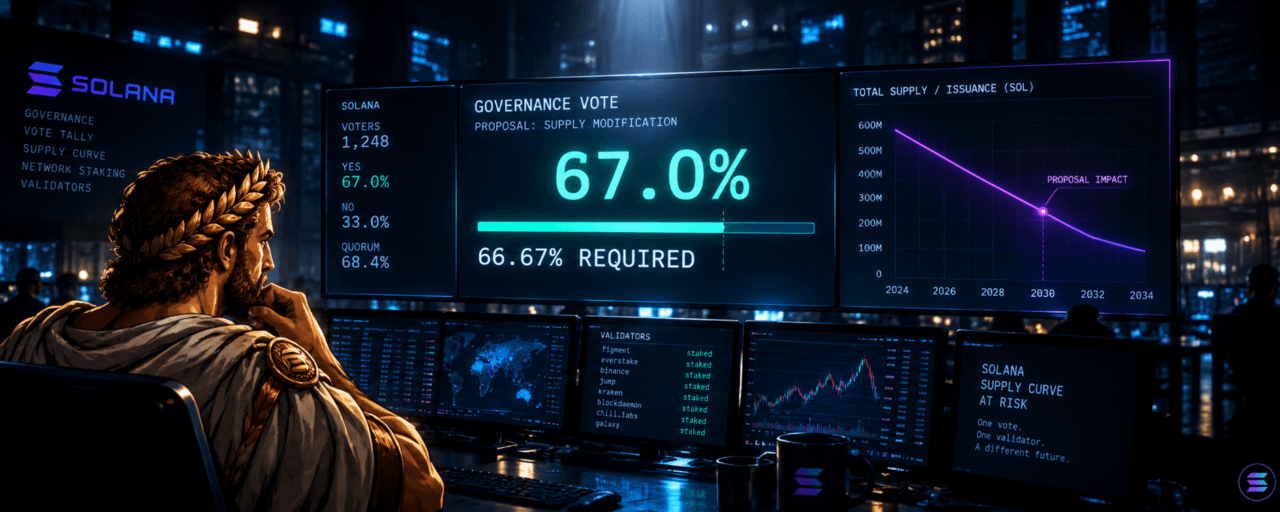
Selama delapan jam pada 27–28 Agustus 2026, proposal tata kelola paling menentukan dalam sejarah Solana hadir dalam dua keadaan yang saling bertentangan sekaligus. Satu media melaporkan proposal itu sudah mati. Media lain melaporkan bahwa proposal tersebut masih hidup. Keduanya benar—hanya di momen yang berbeda, dipisahkan oleh satu validator yang mengubah pikirannya.
Bukan kesalahan data. Itu ceritanya.
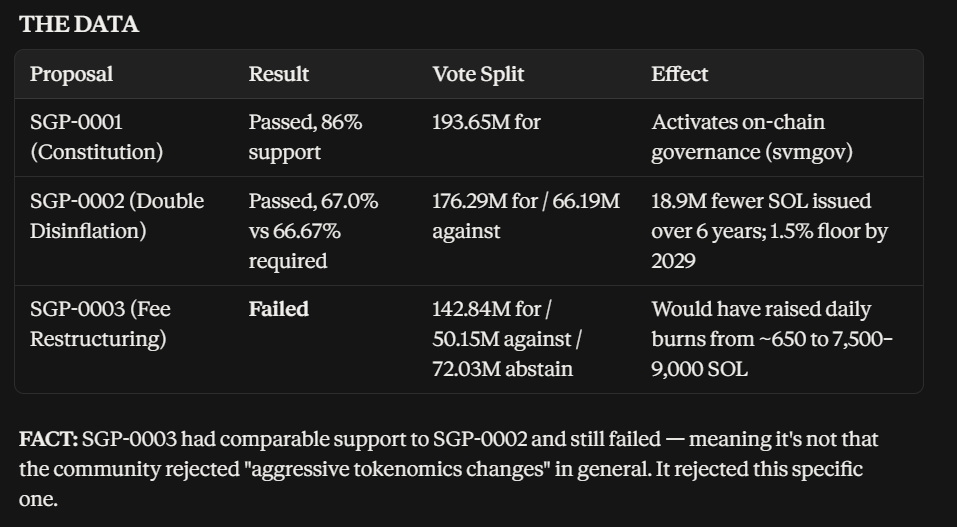
Solana baru saja menggandakan laju disinflasinya melalui SGP-0002 (dibangun di atas usulan teknis SIMD-0550), memangkas penerbitan SOL di masa depan sebesar perkiraan 18,9 juta token selama enam tahun. Pertanyaan yang jelas — "apakah ini bullish untuk SOL?" — adalah pertanyaan yang keliru untuk memulainya. Pertanyaan yang sebenarnya adalah: **mengapa para pemangku kepentingan jaringan setuju untuk memperlambat penerbitan, tetapi pada hari yang sama menolak untuk meningkatkan pembakaran token?** Dua proposal, tingkat dukungan yang mirip, hasil yang berlawanan. Memahami celah itu memberi tahu Anda lebih banyak tentang struktur kekuatan Solana yang sebenarnya daripada angka headline.
KONSENSUS
FAKT: Media kripto dan sentimen sosial memperlakukan kelolosan SGP-0002 sebagai bullish yang tidak ambigu — lebih sedikit pasokan baru, jalur lebih cepat menuju tingkat inflasi terminal Solana 1.5% (2029 alih-alih 2032). Cara penyajiannya di berbagai timeline sederhana: lebih sedikit dilusi → skenario harga jangka panjang yang lebih kuat.
APA YANG BERUBAH
GAMBARAN WAKTU (FAKT):
1. 21 Agu — Solana mengaktifkan fase pertama pengurangan waktu slot (400ms → 350ms) di bawah SIMD-0525, tidak terkait namun berjalan bersamaan dengan perubahan jaringan.
2. 23–24 Agu — Pembukaan voting untuk tiga proposal yang digabung: SGP-0001 (Konstitusi), SGP-0002 (Double Disinflation), SGP-0003 (Fee Restructuring).
3. 27 Agu, akhir epoch 1023 — Satu akun yang dipublikasikan (CryptoBriefing) melaporkan SGP-0002 dan SGP-0003 keduanya gagal lolos mencapai supermajority 66.67%.
4. 28 Agu — Beberapa laporan berikutnya (Decrypt, Forklog, Cointelegraph) mengonfirmasi SGP-0002 lolos pada tepat 67.0%, dengan Kraken mengubah suara dari "menentang" menjadi "mendukung" pada akhir penghitungan.
SINYAL: Perbedaan antara laporan 27 Agu dan 28 Agu bukanlah jurnalisme yang ceroboh — itu adalah catatan langsung tentang sebuah voting yang, pada satu titik, benar-benar gagal.
CERITA YANG TERSEMBUNYI
INTERPRETASI: Dua proposal berdampak berbeda pada pemangku kepentingan yang berbeda. Disinflasi menurunkan pertumbuhan penerbitan — semacam penurunan bertahap yang bergerak pelan dan berlangsung bertahun-tahun yang bisa direncanakan oleh validator. Proposal fee-burn akan mengalihkan sebagian *langsung dan segera* pendapatan validator menjadi burn, bukan masuk ke kantong validator. Yang satu adalah pemotongan bertahap. Yang lain adalah pemotongan gaji yang berlaku mulai epoch berikutnya.
TESIS: Validator — yang memiliki bobot voting berlebihan karena tata kelola Solana berbasis bobot stake, bukan one-token-one-vote dalam pengertian ritel — akan mendukung perubahan tokenomik yang memperbaiki citra aset dalam jangka panjang *selama perubahan itu tidak secara langsung mengurangi pendapatan jangka pendek mereka sendiri.* SGP-0002 lolos karena biayanya ada bertahun-tahun dari sekarang. SGP-0003 gagal karena biayanya akan langsung menimpa mereka.
Ini poin berbasis prinsip pertama: **Tata kelola Solana bukan sedang melakukan voting untuk "apa yang baik bagi pemegang SOL". Yang dipilih adalah apa yang dapat ditoleransi oleh entitas-entitas yang memegang stake cukup besar untuk bisa ikut voting sama sekali.** Kelompok itu tidak otomatis sama.
KONTRADIKSI
Jika disinflasi benar-benar bullish dan validator adalah pemegang jangka panjang yang rasional, mereka seharusnya mendukung *dua* proposal — burn yang lebih dalam ditambah issuance yang lebih lambat adalah kombinasi deflasi yang lebih kuat daripada masing-masing sendirian. Mereka tidak melakukannya. Narasi pasar ("Solana baru saja menjadi lebih bullish dari tokenomik") benar hanya untuk sepertiga dari apa yang sebenarnya diusulkan.
TESIS KEBALIKAN
Ada kemungkinan penolakan SGP-0003 tidak ada hubungannya dengan kepentingan diri validator, melainkan sepenuhnya karena kekhawatiran teknis yang sah — rentang fee-burn yang tidak dapat diprediksi (7.500–9.000 SOL/hari adalah rentang lebar) bisa memunculkan volatilitas biaya jaringan yang merusak pengalaman pengguna, bukan sekadar pendapatan validator. Solana Labs sendiri, menurut laporan, mula-mula menentang kedua proposal, yang bertentangan dengan pembacaan murni "validator melindungi pendapatan mereka sendiri". Penjelasan yang lebih sederhana mungkin: SGP-0003 adalah proposal yang kurang matang, bukan veto yang didorong kepentingan diri.
Saya tidak bisa sepenuhnya memisahkan dua penjelasan ini dengan bukti yang tersedia. Keduanya masuk akal. Ini kasus ketika saya belum punya cukup untuk menyebutkannya.
APA YANG AKAN MEMASTIKANNYA
- Data penerbitan on-chain selama beberapa epoch ke depan yang menunjukkan jadwal disinflasi benar-benar sedang diterapkan (SINYAL, belum teramati).
- Proposal terkait fee di masa depan, didesain ulang dengan rentang burn yang lebih sempit atau tertunda, mendapatkan dukungan validator — yang akan menunjukkan bahwa *desain*, bukan insentif, adalah hambatan sebenarnya.
- Hasil staking validator menurun kira-kira sejalan dengan proyeksi model, tanpa terjadi eksodus validator.
APA YANG AKAN MEMATIKANNYA
- Jika jumlah validator atau partisipasi total stake turun secara material setelah implementasi, itu akan menunjukkan bahwa disinflasi ditoleransi di atas kertas tetapi justru mengganggu keamanan jaringan dalam praktik — mengubah kisah "lebih sedikit dilusi" menjadi kisah "anggaran keamanan yang lebih lemah".
- Jika proposal pembakaran biaya yang nyaris identik muncul kembali dengan ketentuan yang *ramah validator* dan tetap gagal, itu akan memperkuat tesis kepentingan diri. Jika lolos, itu melemahkannya.
INSENTIF
FAKT: SIMD-0550 ditulis oleh Helius, sebuah perusahaan infrastruktur — bukan Solana Labs, yang menurut laporan menentang perubahan disinflasi.
INTERPRETASI: Model bisnis Helius diuntungkan oleh narasi valuasi SOL jangka panjang yang lebih sehat lebih daripada dari pendapatan fee validator, yang mungkin menjelaskan mengapa sebuah perusahaan infrastruktur mendorong lebih keras soal ini dibanding validator yang pada akhirnya harus menyetujuinya.
KESEMPATAN
Ini adalah tesis dengan tingkat keyakinan sedang, bukan yang kuat. Bukti margin voting (67.0 vs. 66.67, perubahan satu-validator secara literal) dan hasil belah antara dua proposal yang didukung secara serupa adalah fakta yang kuat dan dapat diverifikasi. *Interpretasi* — bahwa kepentingan diri validator menjelaskan belahannya — masuk akal dan konsisten dengan data, tetapi belum terbukti. Anggap itu sebagai hipotesis kerja, bukan kesimpulan.
APA YANG SAYA AWASI SELANJUTNYA
Bukan harga SOL. Tiga hal spesifik:
1. Apakah penerbitan on-chain benar-benar turun sesuai jadwal pada beberapa epoch mendatang.
2. Apakah jumlah validator/partisipasi stake tetap stabil selama masa transisi.
3. Apakah proposal fee-burn yang didesain ulang kembali muncul — dan apakah hasilnya mendukung atau justru menyangkal penjelasan berbasis insentif di atas.
NFA. #ZeroResearch #Solana #SolanaGovernance #Tokenomics
