Selat Hormuz kembali mengenakan pungutan tol, menyebabkan harga minyak melonjak
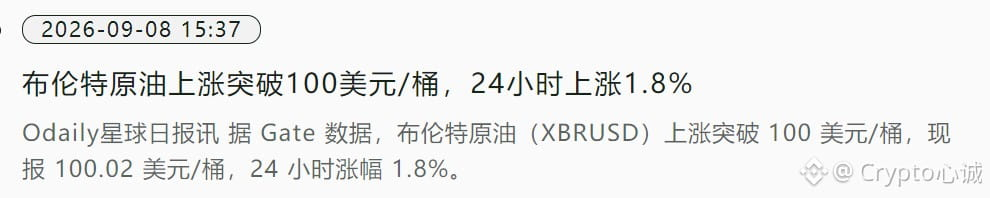
Brent kembali ke 97–99, WTI naik ke 94, pemulihan dalam dua minggu sekitar 18%. Pada akhir pekan, pasukan AS menyerang kapal tanker Iran, pihak Iran membalas serangan terhadap kapal milik AS, dan fasilitas Arab Saudi kembali diserang. Arus lintas harian di selat turun menjadi sekitar 10 kapal, terendah sejak Mei. Sekitar seperlima minyak mentah angkutan laut global melewati sini; kapal lebih sedikit, premi asuransi mahal, dan jalur pelayaran gelap berkurang—akibatnya minyak yang bisa dikirim juga ikut berkurang.
Yang lebih penting, persediaan sudah menipis. Cadangan darurat minyak AS sekitar 287 juta barel, berada di level terendah sejak 1982; persediaan produk minyak berada di bawah rata-rata periode yang sama dalam lima tahun terakhir. Suara tembakan yang sama, tetapi elastisitasnya tidak seperti musim semi tahun ini. Permintaan sebenarnya biasa saja—impor Tiongkok masih jauh lebih rendah dibanding sebelum perang—namun guncangan dari sisi pasokan menutupi lemahnya permintaan, sehingga pola yang muncul adalah “permintaan buruk, harga minyak tetap naik”.
Makro tidak banyak membantu. Data nonfarm payrolls di atas perkiraan, peluang kenaikan suku bunga kembali menguat; seharusnya itu menekan harga minyak, tetapi ternyata tidak mampu menekan premi risiko perang. Skenario dasar Goldman pada akhir tahun baru 85, sementara kondisi di pasar sudah lebih dulu mengantisipasi, seolah skenario itu akan terjadi lebih cepat.
Kenaikan harga minyak yang terjadi adalah risiko jalur pengiriman, bukan prospek ekonomi. Jika selat tak menentu dan fasilitas kembali jadi sasaran serangan, maka ambang psikologis 100 dolar tidak lagi menjadi batas. Dampaknya bahkan lebih langsung bagi aset kripto: harga minyak mendorong inflasi, kenaikan suku bunga jadi lebih keras, sehingga aset berisiko semakin sulit memperoleh likuiditas
$BTC
$ETH
#美伊互袭油轮冲突升级
Brent kembali ke 97–99, WTI naik ke 94, pemulihan dalam dua minggu sekitar 18%. Pada akhir pekan, pasukan AS menyerang kapal tanker Iran, pihak Iran membalas serangan terhadap kapal milik AS, dan fasilitas Arab Saudi kembali diserang. Arus lintas harian di selat turun menjadi sekitar 10 kapal, terendah sejak Mei. Sekitar seperlima minyak mentah angkutan laut global melewati sini; kapal lebih sedikit, premi asuransi mahal, dan jalur pelayaran gelap berkurang—akibatnya minyak yang bisa dikirim juga ikut berkurang.
Yang lebih penting, persediaan sudah menipis. Cadangan darurat minyak AS sekitar 287 juta barel, berada di level terendah sejak 1982; persediaan produk minyak berada di bawah rata-rata periode yang sama dalam lima tahun terakhir. Suara tembakan yang sama, tetapi elastisitasnya tidak seperti musim semi tahun ini. Permintaan sebenarnya biasa saja—impor Tiongkok masih jauh lebih rendah dibanding sebelum perang—namun guncangan dari sisi pasokan menutupi lemahnya permintaan, sehingga pola yang muncul adalah “permintaan buruk, harga minyak tetap naik”.
Makro tidak banyak membantu. Data nonfarm payrolls di atas perkiraan, peluang kenaikan suku bunga kembali menguat; seharusnya itu menekan harga minyak, tetapi ternyata tidak mampu menekan premi risiko perang. Skenario dasar Goldman pada akhir tahun baru 85, sementara kondisi di pasar sudah lebih dulu mengantisipasi, seolah skenario itu akan terjadi lebih cepat.
Kenaikan harga minyak yang terjadi adalah risiko jalur pengiriman, bukan prospek ekonomi. Jika selat tak menentu dan fasilitas kembali jadi sasaran serangan, maka ambang psikologis 100 dolar tidak lagi menjadi batas. Dampaknya bahkan lebih langsung bagi aset kripto: harga minyak mendorong inflasi, kenaikan suku bunga jadi lebih keras, sehingga aset berisiko semakin sulit memperoleh likuiditas
$BTC
$ETH
#美伊互袭油轮冲突升级