Jika Partai Demokrat menang telak pada pemilihan paruh waktu, selama Trump tidak bermain curang di luar aturan, pasti menang!
Tepat saat itulah Bank of America maju dan memperjelas semuanya:
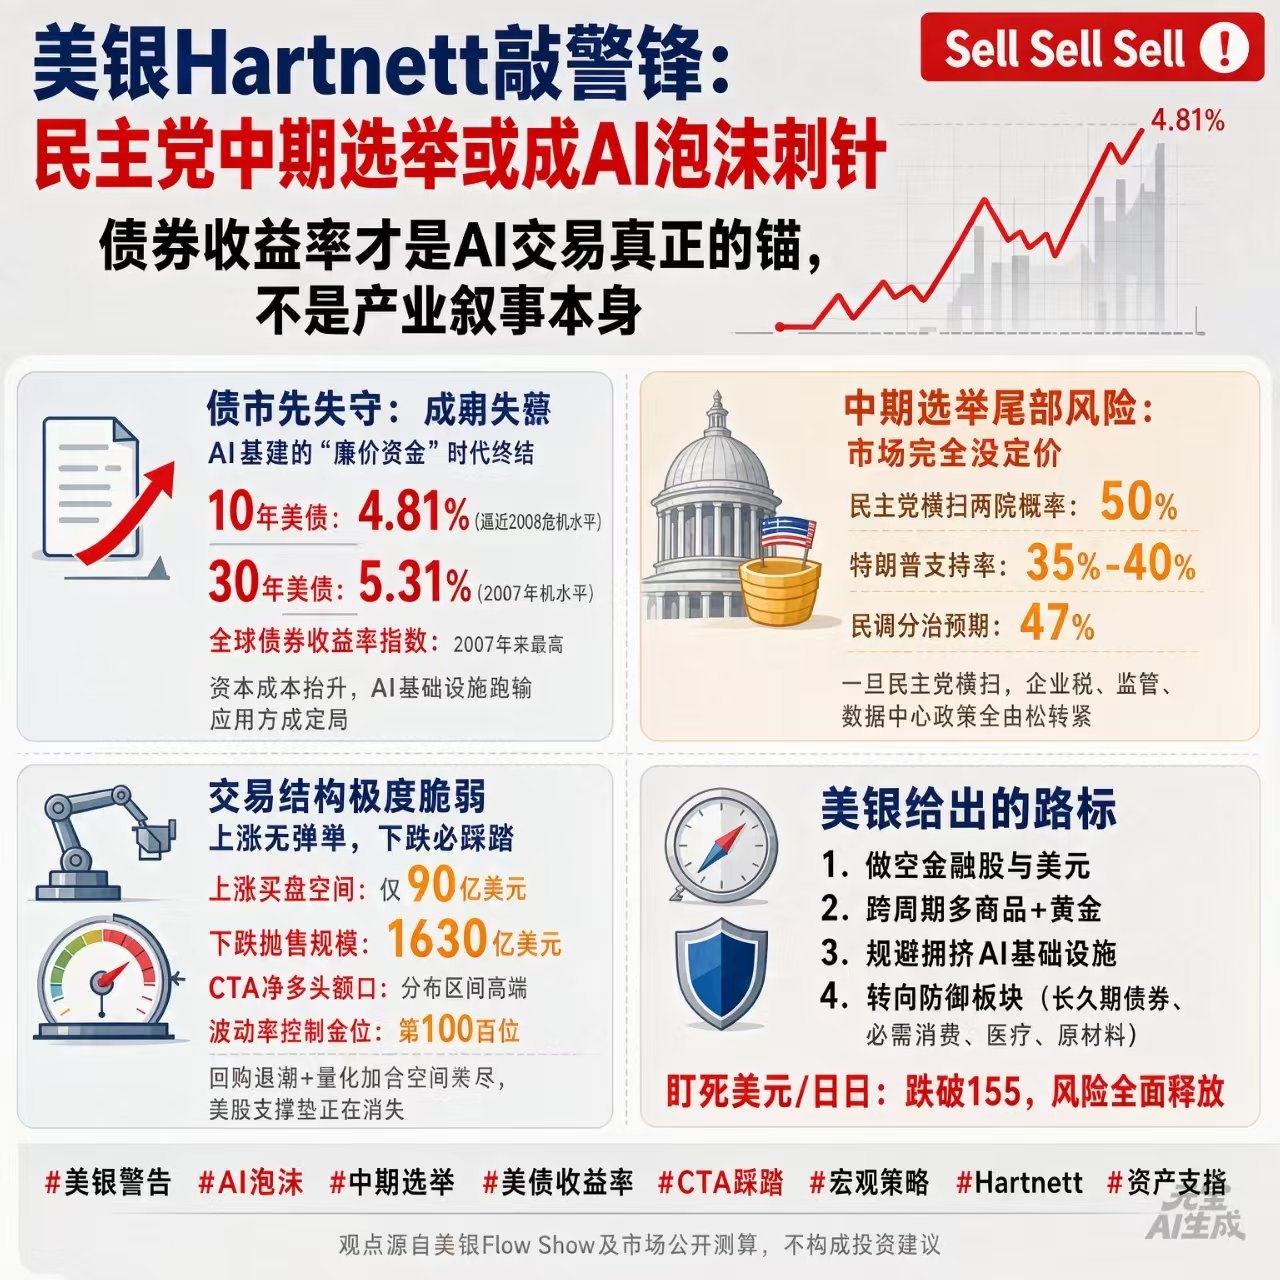
Kalau Partai Demokrat menyapu kedua kamar pada pemilihan paruh waktu, itu bisa menjadi pemantik—menusuk gelembung AI—dan memicu koreksi minimal 10% pada saham AS.
Pertama, mari kita bicara pasar obligasi.
Saat ini, imbal hasil obligasi pemerintah AS tenor 10 tahun sudah menyentuh 4,81%, mendekati level krisis keuangan 2008; tenor 30 tahun 5,31%, yang tertinggi sejak 2007.
Jepang dan Jerman juga sedang melesat. Inti penilaian dari Bank of America, Hartnett adalah—“gelembung yang dipimpin obligasi”. Imbal hasil obligasi bertenor panjang adalah jangkar sebenarnya untuk perdagangan AI, bukan narasi industri itu sendiri.
Untuk arah seperti infrastruktur AI yang sangat bergantung pada pembiayaan berbiaya rendah, tenor panjang yang tetap tinggi justru menaikkan biaya modal secara langsung, menekan imbal hasil investasi. Intinya: “pembangun infrastruktur AI akan terus tertinggal daripada pihak aplikasi”.
Lihat lagi struktur perdagangannya—sekarang sudah rapuh.
Bank of America memperkirakan, strategi sistemik seperti CTA dan kontrol volatilitas saat ini, dalam skenario pasar naik, ruang untuk pembelian bersih tinggal sekitar 9,8 miliar dolar AS.
Jika pasar terus turun, skala potensi penjualan akan bisa mencapai 16,3 miliar dolar AS.
Goldman Sachs juga mengonfirmasi. Di indeks saham global, porsi net long CTA sudah berada di ujung atas rentang distribusinya. Saat pasar naik, pembelian tambahan sangat terbatas; namun pada skenario penurunan tajam, akan muncul penutupan posisi (close) yang agresif.
Lebih blak-blakan dari Deutsche Bank: alokasi posisi saham untuk strategi pengendalian volatilitas sudah mencapai persentil ke-100, jadi pada dasarnya tidak ada ruang penambahan posisi secara terprogram lagi.
Kekuatan yang sebelumnya menopang saham AS—program buyback perusahaan—juga mulai mereda. Menjelang musim laporan keuangan kuartal III, periode sunyi bulan September cepat meluas; aksi beli buyback yang digerakkan mesin menyusut tajam, dan para raksasa hampir saja menjadi net borrower begitu menyentuh AI.
Dari sisi politik, pasar praktis belum memberi harga.
Survei masih bertahan pada ekspektasi “republik mengendalikan senat, demokrasi mengendalikan dewan perwakilan”, pembagian kekuasaan. Namun di Polymarket, probabilitas Partai Demokrat menyapu kedua kamar sudah naik ke 50%.
Kalau benar-benar hendak menyapu bersih, pajak perusahaan dan regulasi industri beralih dari longgar ke ketat. Biaya pendanaan untuk sektor AI memang sudah tinggi, dan ketika lingkungan kebijakan ikut berbalik, tekanan gelembung akan langsung naik.
Pemilihan gubernur Texas juga layak dipantau. Ini sudah menjadi penanda arah kebijakan untuk pusat data AI. Gubernur petahana dari Partai Republik—karena penurunan dalam jajak pendapat—terpaksa mengumumkan perintah penghentian pembangunan pusat data, sehingga keterbatasan politik terhadap infrastruktur AI mulai terlihat nyata.
Jadi gagasan Bank of America adalah:
Short saham keuangan dan dolar AS, lalu lintas-siklus tetap long komoditas dan emas untuk mengimbangi risiko inflasi serta geopolitik;
Di sisi perdagangan AI, hindari aset infrastruktur AI yang terlalu ramai (overcrowded), lalu beralih ke obligasi berdurasi panjang serta sektor defensif seperti barang konsumsi kebutuhan pokok, kesehatan, dan bahan baku.
Selain itu, dari perspektif siklus jangka panjang, imbal hasil bergulir obligasi pemerintah AS selama sepuluh tahun terakhir pernah mencatat nilai ekstrem yang negatif; biasanya itu bertepatan dengan titik beli jangka menengah-panjang untuk saham dan komoditas, sekaligus menjadi acuan historis untuk penempatan obligasi di kuartal IV.
Tapi yang paling penting tetap mengawasi USD/JPY; jika tembus dan jatuh di bawah level 155, dampak apa pun terhadap saham AS, emas, dan imbal hasil obligasi pemerintah AS adalah hal yang menjadi inti untuk memverifikasi preferensi risiko.$QQQ