

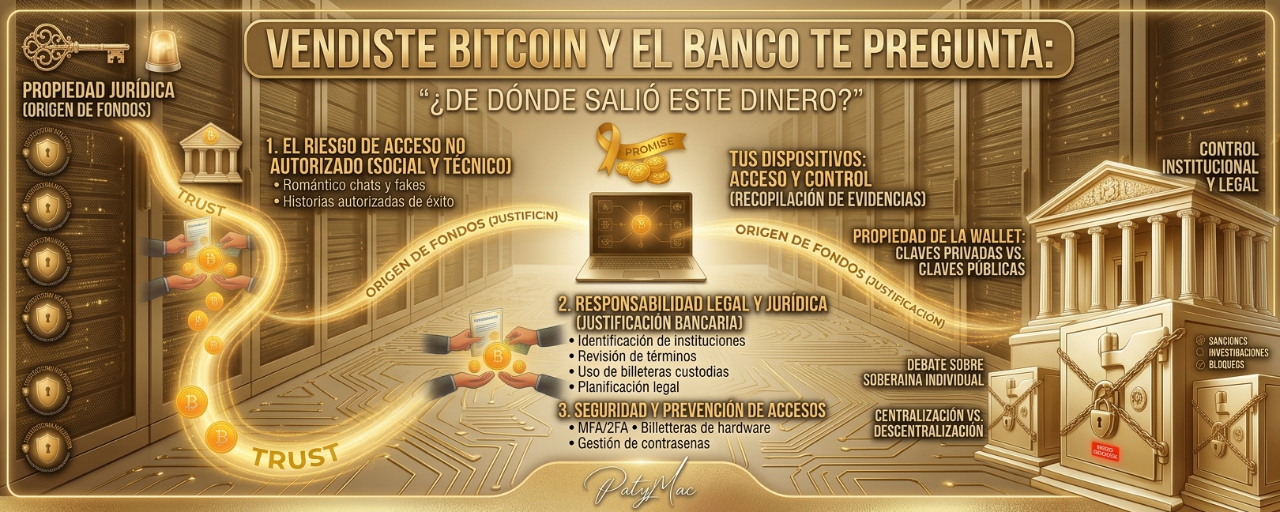
Sebuah transfer uang yang berasal dari penjualan kripto dapat menimbulkan pertanyaan. Kuncinya adalah bisa membuktikan asal-usul dana.
Mari bayangkan situasi ini.
Selama beberapa tahun Anda membeli Bitcoin.
Anda tidak membeli semuanya sekaligus.
Anda berinvestasi sedikit demi sedikit.
Beberapa bulan Anda membeli USD 500.
Setelah USD 1.000.
Pada kesempatan lain USD 300.
Harga Bitcoin naik.
Anda memutuskan untuk menjual.
Anda mengonversi kripto Anda menjadi dolar dan akhirnya menarik uangnya ke rekening bank Anda.
Dan suatu hari Anda menerima pesan dari bank:
“Kami membutuhkan informasi dan dokumen yang mendukung asal-usul dana ini.”
Dan di sinilah muncul pertanyaan yang banyak orang pikirkan:
“Tapi kenapa mereka menanyakan dari mana uang saya sendiri berasal?”
Jawabannya sangat berkaitan dengan sesuatu yang sudah ada jauh sebelum Bitcoin:
keterlacakannya uang dan pencegahan pencucian uang.
🏦 BANK TIDAK SELALU MENYATAKAN BAHWA ANDA MELAKUKAN SUATU KEJAHATAN
Klarifikasi ini sangat fundamental.
Bahwa sebuah bank meminta dokumentasi mengenai asal-usul dana tidak otomatis berarti Anda dituduh melakukan pencucian uang, penggelapan, atau tindak pidana lainnya.
Hal itu dapat menjadi bagian dari prosedur know your customer (pengenalan nasabah) dan pemantauan transaksi yang dilakukan oleh entitas yang tunduk pada ketentuan pencegahan pencucian uang dan pendanaan terorisme.
Di Paraguay, bank berada dalam kelompok pihak yang wajib (obligated entities) terkait pencegahan pencucian uang dan pendanaan terorisme.
Dan dalam sistem itu, logikanya cukup sederhana:
Bank perlu memahami apakah sebuah transaksi sesuai dengan profil ekonomi nasabah.
Misalnya:
Seseorang yang biasanya menerima gaji sebesar G. 5.000.000 dan menggunakan rekeningnya untuk kebutuhan sehari-hari, tiba-tiba menerima transfer yang setara dengan USD 200.000.
Bank mungkin perlu mengetahui:
Apa asal dari uang itu?
Bukan karena transfernya pasti ilegal.
Bukan karena—operasi sebesar itu bisa memerlukan penjelasan dan dokumentasi yang memungkinkan memahaminya.
🪙 LALU APA YANG TERJADI JIKA UANG ITU BERASAL DARI BITCOIN?
Di sinilah masalah sesungguhnya muncul.
Bilang saja:
“Saya menjual Bitcoin.”
mungkin tidak cukup untuk membuktikan asal ekonomi dana.
Pertanyaan berikutnya bisa jadi:
“Lalu Bitcoin itu berasal dari mana?”
Dan setelah itu:
“Bagaimana dia mendapatkannya?”
Dan pada akhirnya:
“Apakah transaksi itu bisa dibuktikan?”
Karena itu, ketika kita membahas kripto, keterlacakannya tidak mulai ketika uang masuk ke bank.
Mulai jauh sebelum itu.
🔎 MARI KITA LIHAT CONTOH YANG REALISTIS
Misalkan Juan membeli Bitcoin selama empat tahun.
Transaksi Anda:
2022: USD 1.000
2023: USD 2.500
2024: USD 5.000
2025: USD 3.500
Secara total ia menginvestasikan USD 12.000.
Pada tahun 2026, ia menjual sebagian Bitcoin-nya sebesar USD 50.000.
Tarik uang itu ke rekening banknya.
Bank mengamati:
Masuk: USD 50.000
Tapi Juan bisa menjelaskan:
“Uang itu berasal dari hasil penjualan aset digital yang saya akumulasikan secara bertahap selama beberapa tahun.”
Sekarang yang penting datang:
Bisakah bank membuktikannya?
Di sinilah situasinya berubah sepenuhnya.
📂 DOKUMEN APA YANG SEBAIKNYA DISIMPAN?
Jika seseorang berinvestasi dalam kripto dan ingin bisa menjelaskan asal dana di masa depan, ia seharusnya menyimpan riwayatnya dengan saksama.
Misalnya:
1. Bukti pembelian
Catatan pembelian yang dilakukan di exchange atau platform.
2. Riwayat setoran
Transfer bank yang digunakan untuk membeli kriptoaset.
3. Riwayat transaksi
Pembelian, penjualan, konversi, dan pertukaran.
4. Catatan penarikan
Terutama ketika dana tersebut kembali dari sebuah exchange ke rekening bank.
5. Alamat wallet
Jika Anda menggunakan self-custody, menyimpan informasi yang memungkinkan mengaitkan transaksi dengan alamat yang bersesuaian dapat menjadi hal yang penting.
6. Hash transaksi
Blockchain memungkinkan mengidentifikasi transaksi melalui identifikatornya.
Regulasi Paraguay sendiri untuk tahun 2026 menganggap sebagai informasi yang relevan hash transaksi, alamat asal dan tujuan, serta jenis wallet yang digunakan—jika berlaku dalam rezim pelaporan.
7. Laporan rekening (rekening koran)
Rekening koran bank dapat menunjukkan bagaimana uang yang awalnya digunakan untuk membeli kriptoaset itu berasal dan bagaimana kemudian kembali ke sistem keuangan.
8. Dokumentasi fiskal dan akuntansi
Tergantung pada situasi spesifik, menyimpan dokumentasi yang terkait dengan kewajiban perpajakan juga bisa menjadi hal yang penting.
🧩 CERITA LENGKAP LEBIH PENTING DARIPADA SATU TRANSAKSI
Dan ini salah satu ide yang ingin saya tekankan dalam artikel ini:
Misalkan bank melihat:
Exchange → USD 80.000 → rekening bank
Itu hanya bab terakhir.
Kisah sebenarnya bisa jadi:
Rekening bank
↓
Pembelian BTC
↓
Wallet / exchange
↓
Memegang selama bertahun-tahun
↓
Penjualan BTC
↓
Konversi ke USD
↓
Penarikan ke bank
Ketika ada dokumentasi yang memungkinkan rekonstruksi perjalanan tersebut, penjelasan mengenai asal-usul dana menjadi jauh lebih kuat.
🔗 LALU APA BLOCHCHAIN MEMBANTU?
Ya.
Dan masih banyak lagi.
Namun perlu dipahami dengan benar apa yang bisa dibuktikan.
Blockchain dapat memungkinkan rekonstruksi pergerakan antar alamat:
Wallet A → Wallet B → Wallet C
dan memverifikasi:
tanggal;
jumlah;
alamat asal;
alamat tujuan;
hash;
jaringan yang digunakan;
dan data publik lain yang tersedia sesuai blockchain.
Namun ada perbedaan mendasar:
Blockchain menampilkan pergerakan.
Tidak harus menampilkan nama dan nama belakang orangnya.
Karena itu, dalam penyelidikan keuangan, informasi blockchain dapat digabungkan dengan unsur lain:
catatan exchange + rekening bank + KYC + dokumentasi + alamat blockchain + komunikasi + bukti lain yang tersedia.
SEPRELAD telah menjelaskan, dalam kerangka pendekatan GAFI terhadap aset virtual, pentingnya mengenal nasabah, mengidentifikasi penerima manfaat yang sebenarnya, memahami tujuan transaksi, serta memperoleh informasi mengenai asal-usul dana.
🇵🇾 APA YANG BERUBAH DI PARAGUAY PADA 2026?
Poin ini membuat artikel menjadi sangat relevan pada waktu ini.
Pada 10 Maret 2026, DNIT mengeluarkan Resolusi Umum No. 47/26, yang menetapkan kewajiban penyediaan informasi mengenai transaksi yang dilakukan dengan kriptoaset.
Dan aturannya cukup luas.
Definisikan kriptoaset sebagai representasi digital nilai atau hak yang didasarkan pada blockchain atau teknologi serupa lainnya, termasuk, antara lain:
token;
stablecoin;
NFT;
serta bentuk lain dari aset digital.
Namun yang paling menarik untuk topik ini adalah cakupan transaksi.
Resolusi tersebut mencakup:
pembelian dan penjualan;
kepemilikan;
pertukaran;
hibah;
warisan;
transfer;
pergerakan ke atau dari exchange dan wallet;
pinjaman;
pembayaran;
penambangan (mining);
staking;
hasil (yield);
dan bentuk lain untuk pengalihan atau modifikasi kekayaan.
📌 DAN ADA DETAIL YANG SANGAT PENTING
Keputusan 47/26 menetapkan bahwa orang perseorangan, badan hukum, dan entitas yang berdomisili atau didirikan di Paraguay tertentu akan tercakup apabila transaksi tahunan mereka dengan kriptoaset melebihi USD 5.000, dengan syarat-syarat yang diatur oleh norma itu sendiri, termasuk transaksi melalui platform yang tidak berdomisili di negara tersebut atau tanpa perantara.
Ini tidak berarti bahwa setiap orang yang menjual USD 5.001 dalam Bitcoin harus otomatis menyerahkan informasi apa pun ke DNIT dalam kondisi apa pun.
Bacalah artikel 3 secara lengkap dan verifikasi apakah orang tersebut memenuhi syarat sebagai pihak yang wajib.
Ini penting karena saya tidak ingin artikel Anda jatuh pada hal yang umum seperti:
“Mulai dari USD 5.000, Anda harus mendeklarasikan kripto Anda.”
Ini hanyalah penyederhanaan.
Aturan ini menetapkan siapa saja yang wajib dan dengan kondisi apa.
📊 INFORMASI APA SAJA YANG MUNGKIN RELEVAN?
Resolusi Paraguay menetapkan bahwa untuk setiap transaksi yang dilaporkan, data seperti berikut dapat diminta:
tanggal dan jam;
identifikasi para pihak yang terlibat, bila memungkinkan;
alamat publik atau wallet, jika identitas tidak dapat ditentukan;
jenis kriptoaset;
jumlah;
nilai dalam dolar;
biaya (komisi);
hash;
alamat asal dan tujuan;
dan jenis wallet yang digunakan.
Ini menunjukkan sesuatu yang sangat menarik:
Ekosistem kripto semakin meninggalkan jejak-jejak dokumenter.
Dan karena itu, menyimpan catatan transaksi Anda bukanlah hal kecil.
🚨 “TAPI SAYA BELINYA LIMA TAHUN LALU”
Tepat sekali.
Dan itulah salah satu masalah yang bisa muncul.
Mari bayangkan bahwa Anda membeli Bitcoin pada tahun 2021.
Pada saat itu mungkin Anda menginvestasikan USD 3.000.
Lima tahun kemudian, Bitcoin itu bernilai USD 40.000.
Anda menjualnya.
Bank menerima USD 40.000.
Jika bank menanyakan:
“Apa asal dari dana ini?”
Anda seharusnya tidak mulai menyusun ulang ceritanya pada hari saat pertanyaan itu diajukan.
Idealnya, Anda sudah menyimpan:
bagaimana Anda membelinya,
kapan Anda membelinya,
berapa yang Anda bayarkan,
dari rekening mana uang itu berasal,
di platform mana Anda membelinya,
aset itu ke wallet mana,
kapan Anda menjualnya
dan
bagaimana akhirnya kembali ke sistem keuangan.
💡 PEMBELAAHAN TERBAIK ADALAH KETERLACAKAN (TRAZABILIDAD)
Dan di sini muncul kalimat yang menurut saya sempurna untuk artikel ini:
Dalam kripto, tidak cukup hanya tahu berapa yang Anda punya. Anda juga harus bisa menjelaskan dari mana asalnya.
Ini sangat penting ketika aset berpindah dari ekosistem blockchain ke sistem keuangan tradisional.
Karena selama Bitcoin Anda masih ada di sebuah wallet, Anda bisa berpikir:
“Itu aset saya dan tidak ada yang menanyakan apa pun.”
Namun ketika Anda mengonversi aset tersebut menjadi uang fidusia dan mengirimkannya ke rekening bank, Anda kembali masuk ke sistem keuangan yang sangat teregulasi.
Di sinilah kontrol kepatuhan muncul.
🏦 APAKAH BANK BISA MENOLAK ATAU MEMBLOKIR UANGNYA?
Di sini kita harus sangat berhati-hati.
Tidaklah benar untuk mengatakan:
❌ “Bank bisa membekukan uang Anda karena Anda menjual Bitcoin.”
Begitu juga tidak;
❌ “Jika Anda menjelaskan bahwa itu berasal dari Bitcoin, bank pasti akan melepasnya.”
Kondisinya bergantung pada:
kebijakan entitas;
dokumentasi yang tersedia;
profil transaksional;
jenis dan karakteristik transaksi;
kewajiban pencegahan pencucian uang;
dan keadaan spesifik.
Permintaan dokumentasi mengenai asal-usul dana tidak sama dengan tuduhan pidana dengan sendirinya.
Namun jika ada ketidaksesuaian yang signifikan atau indikator risiko, prosedur internal dapat diaktifkan dan, bila diperlukan, mekanisme pelaporan yang disediakan oleh peraturan.
SEPRELAD menjelaskan bahwa pihak yang wajib harus menerapkan langkah-langkah uji tuntas (due diligence), menyimpan catatan, dan melaporkan transaksi yang mencurigakan ke UIF bila diperlukan.
⚠️ DAN DI SINI ADA PERBEDAAN PENTING LAINNYA
Tidak sama dengan mengatakan:
“Saya menjual Bitcoin.”
sehingga bisa mengatakan:
“Saya membeli Bitcoin sebesar USD 10.000 dari rekening bank saya pada tahun 2022; saya transferkan ke wallet ini; saya menyimpan asetnya; kemudian saya menjualnya sebesar USD 35.000; transaksi tersebut tercatat di platform ini; dan penarikan USD 35.000 sesuai dengan penjualan ini.”
Penjelasan kedua memiliki sesuatu yang tidak dimiliki penjelasan pertama:
keterlacakan berbasis dokumen.
🧾 LALU JIKA SAYA MEMBELI BITCOIN SECARA P2P?
Ini adalah situasi yang sangat menarik untuk Paraguay.
Misalkan Anda membeli Bitcoin langsung dari orang lain.
Anda tidak menggunakan exchange tradisional.
Anda membayar melalui transfer bank.
Anda menerima BTC.
Beberapa tahun setelahnya Anda menjual BTC itu.
Sekarang bank bertanya kepada Anda:
“Apa asalnya?”
Jawabannya seharusnya bukan:
“Saya tidak tahu, itu ada di wallet saya.”
Jika Anda punya:
bukti transfer;
identifikasi pihak lawan;
bukti transaksi;
alamat blockchain;
hash;
komunikasi;
kesepakatan atau bukti adanya jual-beli;
semua itu bisa membantu merekonstruksi transaksi tersebut.
Itu tidak berarti setiap dokumen otomatis cukup, atau bank berkewajiban menerima penjelasan apa pun.
Artinya kualitas bukti itu penting.
🌎 LALU APA YANG TERJADI DI NEGARA LAIN DI AMERIKA LATIN?
Fenomenanya regional.
Meski setiap negara memiliki aturan perpajakan, perbankan, dan pencegahan pencucian uangnya sendiri, logikanya umumnya mirip:
sistem keuangan ingin bisa memahami asal ekonomi dana yang masuk.
Dan aset virtual menambahkan lapisan baru:
Bagaimana kita menghubungkan uang tradisional dengan pergerakan yang terjadi di blockchain?
Karena itu, di negara-negara yang masih belum memiliki legislasi komprehensif tentang kriptoaset, kerangka tradisional dari:
pencegahan pencucian uang;
kewajiban perbankan;
perpajakan;
kontrak;
bukti;
dan kekayaan
tetap penting.
Selain itu, GAFI juga telah mendorong standar khusus untuk aset virtual dan penyedia layanan aset virtual—tepatnya karena risiko yang terkait dengan pergerakan lintas negara dan kesulitan mengidentifikasi orang-orang di balik transaksi tertentu.
🔥 KESALAHAN YANG TIDAK BOLEH ANDA LAKUKAN
Jika Anda berinvestasi dalam kripto, ada satu hal yang sebaiknya tidak Anda lakukan:
Tunggu sampai Anda menjual untuk mulai menata dokumen Anda.
Mulai sekarang simpanlah:
📌 bukti pembelian
📌 transfer bank
📌 catatan exchange
📌 riwayat setoran dan penarikan
📌 alamat wallet
📌 hash transaksi
📌 catatan penjualan
📌 dokumen perpajakan bila diperlukan
📌 kontrak atau bukti transaksi P2P
Karena dalam beberapa tahun ke depan mungkin akan sangat sulit untuk merekonstruksi transaksi yang saat ini Anda anggap sangat jelas.
🧠 DAN ADA PELAJARAN YANG LEBIH MENDALAM
Bitcoin dirancang untuk memungkinkan pemindahan nilai tanpa bergantung pada satu entitas sentral yang mencatat setiap transaksi.
Namun itu tidak berarti bahwa ketika nilai tersebut kembali masuk ke sistem keuangan tradisional, kewajiban hukum akan hilang.
Justru sebaliknya.
Anda bisa memiliki:
Bitcoin → blockchain → exchange → konversi ke dolar → bank
Dan di setiap tahap bisa ada pencatatan serta kewajiban yang berbeda.
Desentralisasi teknologi tidak berarti tidak adanya konsekuensi hukum.
🇵🇾 PARAGUAY: IDE UTAMA
Saat ini, di Paraguay, kita harus memisahkan tiga hal:
1. Bitcoin bukan mata uang dengan kurs yang sah.
BCP menyatakan bahwa kripto bukan alat pembayaran yang sah dan tidak memiliki daya pembatalan (cancelatoria) serta memperingatkan tentang risikonya.
2. Itu tidak berarti transaksi dengan kriptoaset secara hukum tidak relevan.
DNIT sudah menetapkan pada 2026 rezim informasi khusus terkait transaksi tertentu dengan kriptoaset.
3. Sistem keuangan punya kewajiban pencegahan pencucian uang.
Karena itu, transfer penting yang berasal dari penjualan aset digital dapat menimbulkan pertanyaan tentang asal-usul dan justifikasi ekonominya.
⚖️ JADI, JIKA BANK MENANYA:
“UANG INI BERASAL DARI MANA?”
Jangan panik.
Namun jangan juga menjawab begitu saja:
“Dari Bitcoin.”
Jawaban sebenarnya seharusnya mampu merekonstruksi sebuah cerita:
Bagaimana Anda memperoleh Bitcoin itu?
Dengan uang apa?
Di mana Anda menyimpannya?
Kapan Anda menjualnya?
Kepada siapa atau melalui platform apa?
Bagaimana konversinya terjadi?
Bagaimana akhirnya sampai ke bank?
Karena ketika kita membahas pergerakan uang dalam jumlah besar, pertanyaannya bukan hanya berapa banyak yang Anda miliki.
Yang juga penting:
APAKAH ANDA BISA MENJELASKAN DARI MANA ITU BERASAL?
🔥 PENUTUP UNTUK ARTIKEL ANDA
Dan saya akan menutup dengan kalimat ini:
“Bitcoin bisa saja terdesentralisasi. Uang Anda, ketika masuk ke sistem perbankan, kembali bertemu dengan sebuah sistem aturan.”
Jadi, jika Anda menjual kripto dan suatu hari bank menanyakan:
“Uang ini berasal dari mana?”
jawaban terbaik seharusnya tidak dibuat-buat.
Harus didukung oleh sebuah cerita yang bisa dibuktikan:
pembelian → kustodi (custody) → pergerakan blockchain → penjualan → konversi → penarikan → rekening bank.
Karena di dunia kripto, keterlacakannya juga merupakan salah satu bentuk perlindungan.



#DerechoYCripto #CryptoLaw #Paraguay #RegulacionCrypto #LavadoDeActivos
