Jika akun saham AS Anda hampir seluruhnya terdiri dari saham teknologi, baru-baru ini Anda bisa menambah lapisan bantalan pada porsi (alokasi) portofolio.
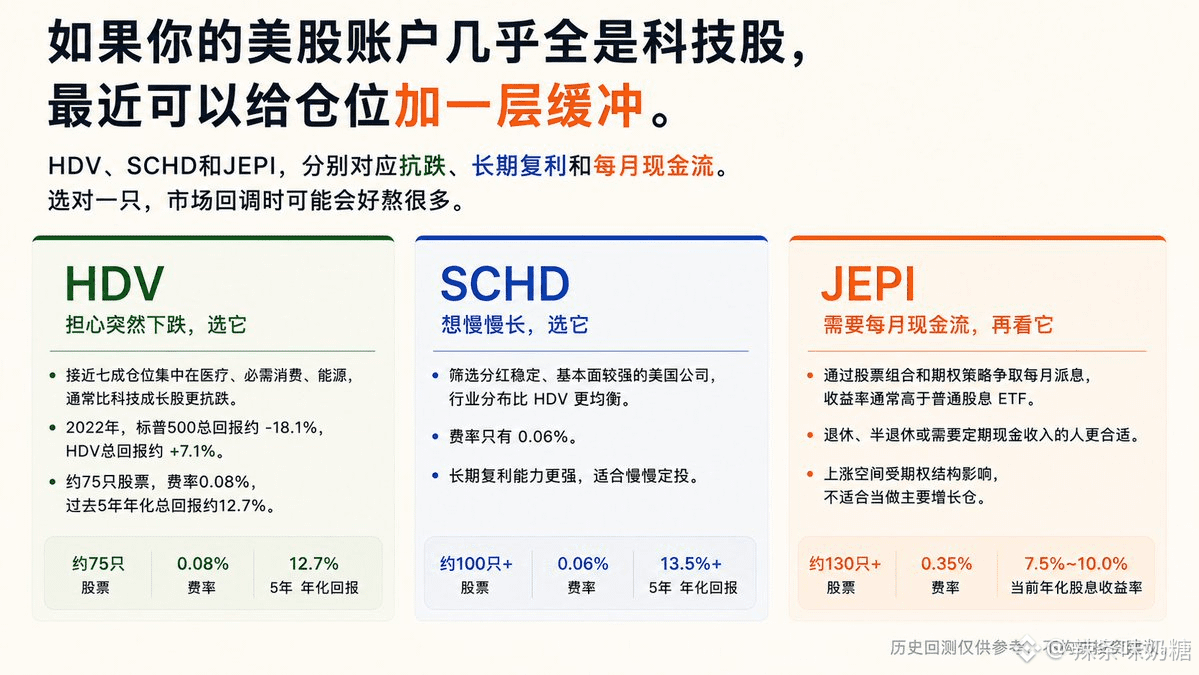
HDV, SCHD, JEPI masing-masing mewakili: tahan banting saat jatuh, bunga majemuk jangka panjang, dan arus kas bulanan.
Pilih satu yang tepat—ketika pasar mengalami koreksi, Anda mungkin akan jauh lebih mudah bertahan.
HDV: jika Anda khawatir ada penurunan mendadak, pilih ini
Pada 2022, total return S&P 500 sekitar -18,1%, sedangkan total return HDV sekitar +7,1%.
Hampir 70% alokasi terkonsentrasi pada sektor kesehatan, kebutuhan pokok, dan energi. Saat ekonomi melambat, inflasi meningkat, atau risiko geopolitik memanas, biasanya sektor-sektor ini lebih tahan dibanding pertumbuhan saham teknologi.
Hingga akhir Agustus 2026: sekitar 75 saham, biaya (fee) 0,08%, total return tahunan gabungan (annualized) 5 tahun terakhir sekitar 12,7%.
Jika hanya memilih satu untuk menjalankan tugas defensif dalam portofolio, secara pribadi saya akan memilih HDV.
SCHD: ingin tumbuh pelan-pelan, pilih ini
Saring perusahaan AS dengan stabilitas dividen yang baik dan fundamental yang relatif kuat; distribusi sektor lebih seimbang dibanding HDV, dengan biaya hanya 0,06%.
Saat turun, belum tentu setiap kali lebih stabil daripada HDV, tetapi kemampuan bunga majemuk jangka panjangnya lebih kuat.
Jika Anda tidak bergantung pada dividen untuk hidup, dan juga tidak ingin menanggung volatilitas besar yang khas saham teknologi murni, SCHD lebih cocok untuk dicicil (定投) secara bertahap.
JEPI: butuh arus kas bulanan, lihat ini
Melalui kombinasi saham dan strategi terkait opsi (opsi/derivatif) untuk mengejar pembayaran bulanan, imbal hasil biasanya lebih tinggi daripada ETF dividen saham biasa.
Pensiunan, semi-pensiunan, atau mereka yang membutuhkan pendapatan kas rutin, akan lebih peduli dengan berapa banyak uang yang bisa dibagikan setiap bulan.
Potensi kenaikan juga akan dipengaruhi oleh struktur opsi, sehingga tidak cocok dijadikan sebagai posisi pertumbuhan utama.
Jika Anda tidak memiliki kebutuhan arus kas saat ini, tidak perlu membeli hanya karena imbal hasilnya tinggi.
Investor biasa tidak perlu membeli ketiganya.
Pahami dulu Anda kekurangan yang mana—apakah anti-jatuh (defensif), bunga majemuk, atau arus kas—lalu pilih satu yang paling sesuai.
ETF defensif juga bisa turun, dan gaya/komposisi sektornya juga bisa berubah (switch).
Nilainya terletak pada: membuat portofolio lebih mudah dipegang, serta mengurangi beberapa kali keputusan emosional ketika volatilitas sangat tinggi.
Hasil uji balik historis hanya untuk referensi, bukan merupakan saran investasi.
HDV, SCHD, JEPI masing-masing mewakili: tahan banting saat jatuh, bunga majemuk jangka panjang, dan arus kas bulanan.
Pilih satu yang tepat—ketika pasar mengalami koreksi, Anda mungkin akan jauh lebih mudah bertahan.
HDV: jika Anda khawatir ada penurunan mendadak, pilih ini
Pada 2022, total return S&P 500 sekitar -18,1%, sedangkan total return HDV sekitar +7,1%.
Hampir 70% alokasi terkonsentrasi pada sektor kesehatan, kebutuhan pokok, dan energi. Saat ekonomi melambat, inflasi meningkat, atau risiko geopolitik memanas, biasanya sektor-sektor ini lebih tahan dibanding pertumbuhan saham teknologi.
Hingga akhir Agustus 2026: sekitar 75 saham, biaya (fee) 0,08%, total return tahunan gabungan (annualized) 5 tahun terakhir sekitar 12,7%.
Jika hanya memilih satu untuk menjalankan tugas defensif dalam portofolio, secara pribadi saya akan memilih HDV.
SCHD: ingin tumbuh pelan-pelan, pilih ini
Saring perusahaan AS dengan stabilitas dividen yang baik dan fundamental yang relatif kuat; distribusi sektor lebih seimbang dibanding HDV, dengan biaya hanya 0,06%.
Saat turun, belum tentu setiap kali lebih stabil daripada HDV, tetapi kemampuan bunga majemuk jangka panjangnya lebih kuat.
Jika Anda tidak bergantung pada dividen untuk hidup, dan juga tidak ingin menanggung volatilitas besar yang khas saham teknologi murni, SCHD lebih cocok untuk dicicil (定投) secara bertahap.
JEPI: butuh arus kas bulanan, lihat ini
Melalui kombinasi saham dan strategi terkait opsi (opsi/derivatif) untuk mengejar pembayaran bulanan, imbal hasil biasanya lebih tinggi daripada ETF dividen saham biasa.
Pensiunan, semi-pensiunan, atau mereka yang membutuhkan pendapatan kas rutin, akan lebih peduli dengan berapa banyak uang yang bisa dibagikan setiap bulan.
Potensi kenaikan juga akan dipengaruhi oleh struktur opsi, sehingga tidak cocok dijadikan sebagai posisi pertumbuhan utama.
Jika Anda tidak memiliki kebutuhan arus kas saat ini, tidak perlu membeli hanya karena imbal hasilnya tinggi.
Investor biasa tidak perlu membeli ketiganya.
Pahami dulu Anda kekurangan yang mana—apakah anti-jatuh (defensif), bunga majemuk, atau arus kas—lalu pilih satu yang paling sesuai.
ETF defensif juga bisa turun, dan gaya/komposisi sektornya juga bisa berubah (switch).
Nilainya terletak pada: membuat portofolio lebih mudah dipegang, serta mengurangi beberapa kali keputusan emosional ketika volatilitas sangat tinggi.
Hasil uji balik historis hanya untuk referensi, bukan merupakan saran investasi.