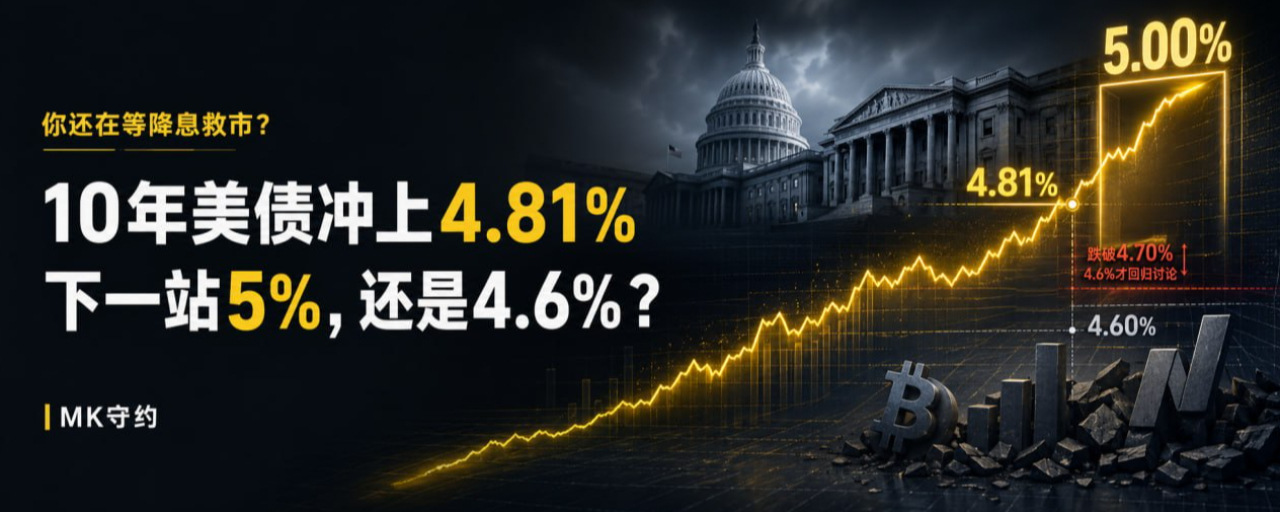


Imbal hasil obligasi AS tenor 10 tahun naik hingga 4,81%, Anda masih menunggu penurunan suku bunga untuk menyelamatkan pasar? Langkah berikutnya 5%, atau 4,6%?
Jika di tangan Anda masih memegang BTC dengan leverage tinggi, atau saham teknologi dengan valuasi tinggi, yang paling perlu diperhatikan belakangan ini kemungkinan besar bukan lagi grafik K-line.
Itu adalah imbal hasil obligasi pemerintah AS tenor 10 tahun.
Pada 2 September, imbal hasilnya sempat menembus 4,814% pada perdagangan intraday, mencatat level tertinggi dalam hampir tiga tahun. Tenor 30 tahun berada di sekitar 5,26%, sementara tenor 2 tahun di sekitar 4,38%. [5]
Banyak orang masih menunggu skenario yang sama:
Tenaga kerja melemah.
The Fed menjadi lebih dovish.
Imbal hasil obligasi AS turun.
Aset berisiko terus naik.
Masalahnya, pasar kini tidak lagi menjalankan otomatis berdasarkan keempat kalimat itu.
ADP swasta yang dirilis hari itu hanya 38.000, di bawah ekspektasi, tetapi yield 10 tahun tidak turun jelas; masih bertahan di sekitar 4,79%.
Lemahnya pekerjaan tidak menyelamatkan obligasi berisiko.
Inilah sinyal yang paling perlu Anda waspadai hari ini.
Penilaian saya sangat jelas:
Untuk jangka pendek, jangan buru-buru memasang taruhan bahwa yield sudah mencapai puncak.
4,81% adalah pagar, 5% adalah tes tekanan berikutnya. Hanya jika turun menembus 4,70%, pasar berhak membahas lagi 4,6%.
Pertama, ini bukan masalah satu candle Kline yield saja
Pertama, lihat kurva imbal hasil Departemen Keuangan AS.
Pada 1 September, yield obligasi pemerintah tenor 2 tahun, 10 tahun, dan 30 tahun masing-masing 4,39%, 4,79%, dan 5,27%.
Dari 25 Agustus sampai 1 September:
Tenor 2 tahun naik 22 basis poin.
Tenor 10 tahun naik 15 basis poin.
Imbal hasil tenor 30 tahun naik 10 basis poin.
Ujung jangka pendek naik paling cepat, yang berarti gelombang aksi jual belakangan ini pertama-tama sedang memperdagangkan satu hal: The Fed mungkin tidak akan menurunkan suku bunga, bahkan bisa menaikkan lagi.
Namun jika Anda hanya menatap tenor 2 tahun, Anda akan melewatkan setengah risiko yang lain.
Tenor 30 tahun sudah berada di 5,27%.
Selisih yield antara tenor 10 tahun dan 30 tahun masih sekitar 48 basis poin.
Artinya pasar tidak hanya khawatir pada pertemuan The Fed berikutnya.
Ia juga menuntut kompensasi jangka panjang yang lebih tinggi, untuk menanggung inflasi, defisit fiskal, pasokan obligasi pemerintah, dan ketidakpastian puluhan tahun.
Ujung jangka pendek sedang memperdagangkan The Fed.
Bagian ujung panjang mencerminkan biaya pinjaman pemerintah AS.
Keduanya sama-sama naik, itulah alasan tersulit bagi yield untuk ditekan dalam putaran ini.
Kedua, Anda mengira lapangan kerja sedang melambat, tetapi pasar obligasi justru melihat inflasi yang belum mati.
Pasar tenaga kerja memang sedang melambat.
ADP tambahan pekerjaan cenderung lemah. JOLTS terbaru menunjukkan lowongan sekitar 7,27 juta, namun jumlah rekrut turun menjadi sekitar 5,05 juta.[8]
Bagi The Fed sekarang, ini bukan soal pilihan tunggal.
PMI Manufaktur ISM bulan Agustus masih 54,6, manufaktur mengembang untuk bulan kedelapan berturut-turut. Yang lebih merepotkan, indeks pembayaran harga masih setinggi 71,1.
Ekonomi sedang melambat.
Namun tekanan harga tidak hilang secara bersamaan.
Itu kombinasi yang paling tidak disukai pasar obligasi.
Karena pekerjaan lemah, hanya bisa mengurangi kebutuhan untuk menaikkan suku bunga.
Namun, energi, tarif, dan biaya produksi terus naik, sehingga peluang kenaikan suku bunga tetap ada.
Yield riil tenor 10 tahun saat ini sekitar 2,44%.
Ini bukan posisi yang membuat aset ber-valuation tinggi bisa bernapas dengan mudah.
Biaya pendanaan perusahaan, suku bunga KPR, dan tingkat diskonto untuk valuasi saham semuanya sedang didorong naik kembali.
Jadi jangan lagi langsung menerjemahkan “pekerjaan melemah” menjadi “suku bunga pasti turun segera”.
Di tengah masih ada penghalang berupa gaji, inflasi jasa, harga minyak, dan kredibilitas The Fed.
Ketiga, kalau Kementerian Keuangan sudah turun tangan, mengapa ujung panjang tetap tidak bisa ditekan
Departemen Keuangan AS sudah mengumumkan, mulai 9 September, batas atas tunggal untuk dukungan likuiditas terkait buyback sebagian dari obligasi pemerintah jangka panjang dinaikkan dari 2 miliar dolar menjadi setidaknya 4 miliar dolar.
Kementerian Keuangan menambah ukuran program buyback, tetapi pada 2 September yield tenor 30 tahun masih di sekitar 5,26%.
Jawaban yang diberikan pasar sangat langsung:
Buyback bisa memperbaiki likuiditas.
Ia tidak bisa menghapus risiko inflasi dari pihak pembeli, dan tidak bisa membuat pasokan obligasi pemerintah baru lenyap begitu saja.
Kementerian Keuangan bisa membeli kembali sebagian obligasi lama untuk meredakan kemacetan perdagangan.
Selama pasar masih khawatir pada pasokan di masa depan, inflasi, dan kemampuan penyerapan pembeli marjinal, obligasi jangka panjang harus menawarkan yield yang lebih tinggi agar dana bersedia mengambilnya.
Inilah sebabnya data pekerjaan yang lemah mungkin menekan tenor 2 tahun, tetapi belum tentu membuat tenor 30 tahun ikut jatuh secara besar-besaran.
Yang Anda lihat adalah “yield obligasi AS” yang sama.
Yang diperdagangkan pasar adalah dua set logika.
Keempat, halte berikutnya 5% atau 4,6%?
Lihat dulu jalur ke atas.
Jika yield 10 tahun menembus secara efektif 4,81% dan terus ditutup di atasnya, 5% tidak lagi menjadi angka menakutkan di judul, melainkan titik yang benar-benar akan diuji pasar.
Jalur ini butuh beberapa kondisi yang saling melengkapi:
Tenor 2 tahun menembus 4,50%.
Nonfarm payrolls atau kenaikan gaji lebih tinggi dari perkiraan.
Harga sektor jasa terus cenderung tinggi.
Harga minyak tetap kuat.
Ekspektasi The Fed akan menaikkan suku bunga tidak mereda.
Begitu kondisi-kondisi ini muncul bersamaan, yang pertama terluka bukanlah kas.
Inilah aset dengan durasi terpanjang, valuasi tertinggi, dan leverage terbesar.
Nasdaq perlu menghitung ulang valuasinya.
Aset kripto dengan beta tinggi menghadapi pengetatan likuiditas.
Emas juga akan tertekan oleh kenaikan yield riil, tetapi inflasi dan lindung nilai risiko geopolitik memberinya lapisan penopang lain.
Lihat lagi jalur ke bawah.
Tenor 10 tahun baru dianggap gagal menembus jika jatuh dulu di bawah 4,75%.
Kalau tembus turun 4,70%, barulah struktur kenaikan yield mulai melonggar.
Soal 4,6%, jangan hanya mengandalkan satu nonfarm yang cenderung lemah.
Ia perlu nonfarm, tingkat pengangguran, gaji, dan koreksi nilai sebelumnya membuktikan bersama bahwa pasar tenaga kerja benar-benar melambat, serta butuh penurunan bersama dari harga minyak dan tekanan harga sektor jasa.
Pada Jumat pukul 20:30 CST, AS akan merilis laporan pekerjaan Agustus. Saat ini pasar memperkirakan nonfarm bertambah sekitar 55.000, tingkat pengangguran sekitar 4,1%, dan pertumbuhan upah tahunan sekitar 3,0%.
Jika nonfarm lemah tetapi gaji relatif kuat, yield mungkin lebih dulu turun lalu naik.
Jika nonfarm rebound dan gaji melampaui ekspektasi, begitu di atas 4,81% kemungkinan besar akan segera diuji lagi.
Jika tenaga kerja, gaji, dan koreksi nilai sebelumnya semuanya melemah secara bersamaan, tenor 2 tahun dulu akan turun; barulah tenor 10 tahun punya kesempatan mendekati 4,70%.
Yang perlu Anda tunggu adalah rangkaian bukti.
Bukan angka judul.
Kelima, posisi Anda seharusnya melihat garis-garis mana
Pertama, ketika yield 10 tahun berada di atas 4,81%, jangan satu sisi berteriak bahwa suku bunga sudah mendekati puncak, sementara di sisi lain menambah posisi untuk aset ber-valuation tinggi dan ber-leverage tinggi.
Kedua, amati 4,50% dan 4,25% pada tenor 2 tahun.
Tembus 4,50% berarti penetapan ulang akibat kenaikan suku bunga masih dipercepat.
Jika tembus turun 4,25%, barulah sisi jangka pendek benar-benar mulai mundur.
Ketiga, perhatikan 5,30% pada tenor 30 tahun.
Jika ia menembus tetapi tenor 2 tahun tidak ikut melonjak secara sinkron, maka masalahnya bukan hanya The Fed, melainkan premi tenor dan tekanan pasokan jangka panjang.
Keempat, jangan anggap emas, BTC, dan Nasdaq sebagai jenis perdagangan berbasis suku bunga yang sama.
Kenaikan yield riil akan menekan ketiganya.
Tapi emas masih punya penopang dari inflasi dan safe haven; BTC juga punya penopang dari likuiditas dan risk appetite; sedangkan Nasdaq langsung menghadapi tekanan kompresi valuasi.
Sinyal suku bunga yang sama, respons posisi tidak bisa disalin begitu saja.
Ke mana sebenarnya yield obligasi AS akan pergi?
Untuk jangka pendek, arah masih cenderung naik.
Tembus 4,81%, baru lihat 5%.
Setelah tembus turun 4,70%, baru bicarakan 4,6%.
Di antara dua garis ini, yang paling mungkin bukanlah tren satu arah yang nyaman, melainkan pasar volatilitas tinggi yang berbalik begitu data dipublikasikan.
Anda bisa menilai titik akhirnya sedikit lebih lambat.
Namun Anda tidak bisa terus menggunakan posisi era suku bunga rendah untuk berjudi bahwa suku bunga tinggi akan otomatis menghilang.
Suku bunga tidak akan berbalik hanya karena posisi Anda terasa tidak nyaman.
Tunggu bukti, bukan tunggu harapan.
—MK守约

Cut-off data: 2 September 2026 pukul 23:13 CST. Yield obligasi AS menggunakan kurva harian Departemen Keuangan AS dan data pasar intraday pada 2 September. Isi artikel hanya untuk riset pasar, bukan nasihat investasi.