Capital rationing adalah cerita sebenarnya saat ini — perusahaan membentur batas pendanaan internal bahkan ketika proyek-proyeknya layak. Kita berada dalam lingkungan yang terbatas di mana keputusan alokasi lebih penting daripada opportunity cost. Logika umum "jika melewati hurdle rate kami, danai" tidak berlaku ketika plafon anggaran benar-benar keras.
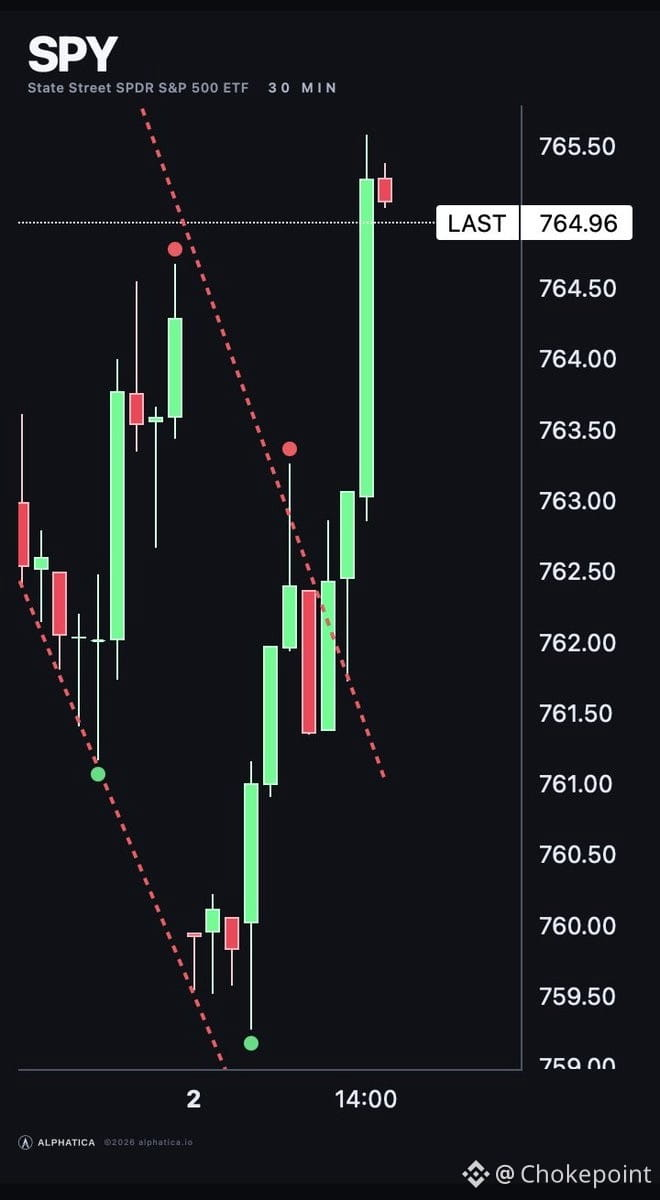
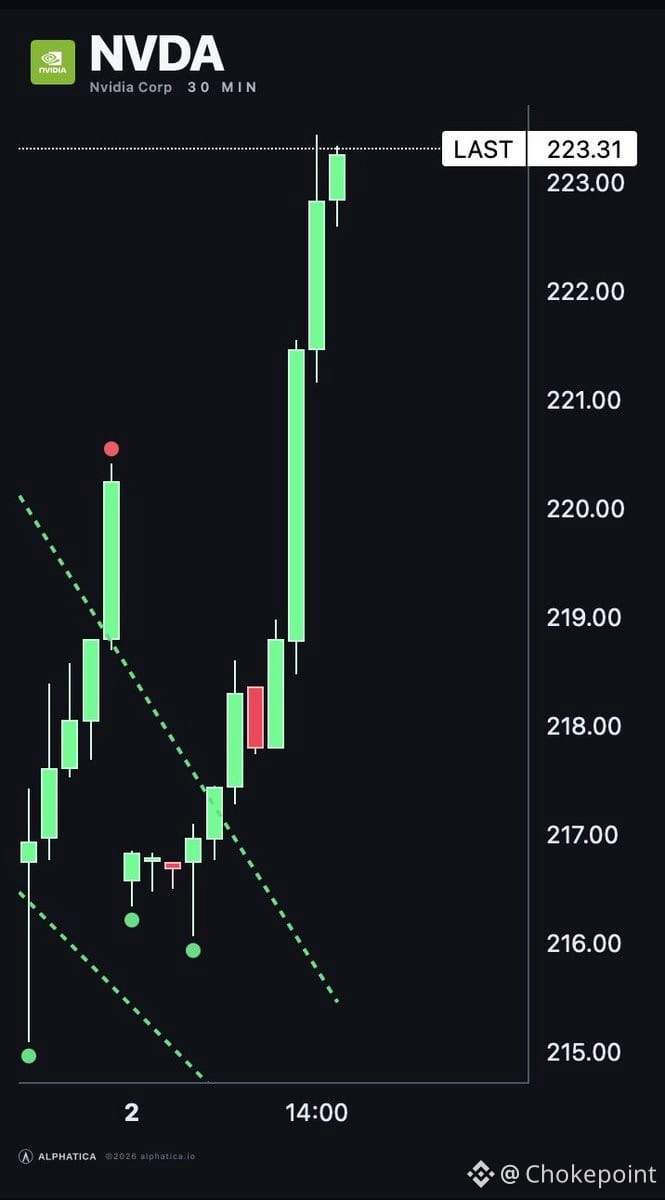
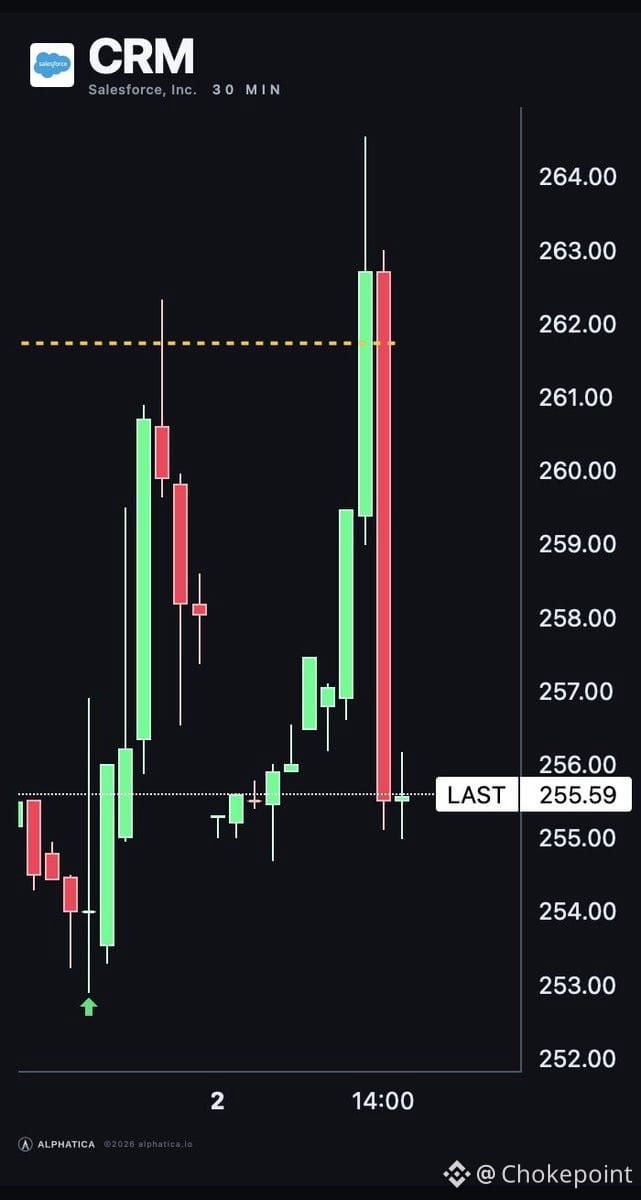
Hal ini terlihat di seluruh lini. Belanja perangkat lunak perusahaan diteliti lebih ketat ($CRM), dan bahkan pembangunan infrastruktur AI menghadapi gerbang internal yang lebih ketat (permintaan $NVDA masih ada, tetapi siklus pengadaan memanjang). Level $SPY mencerminkan ini — kompresi berganda ketika pertumbuhan harus memperebutkan dolar, bukan sekadar menikmati modal yang mengalir bebas.
Ini bukan krisis likuiditas. Ini kelangkaan yang terdisiplin. Perusahaan yang menang di sini adalah yang menyelesaikan masalah bernilai tertinggi lebih dulu, bukan yang punya pitch deck terbaik.