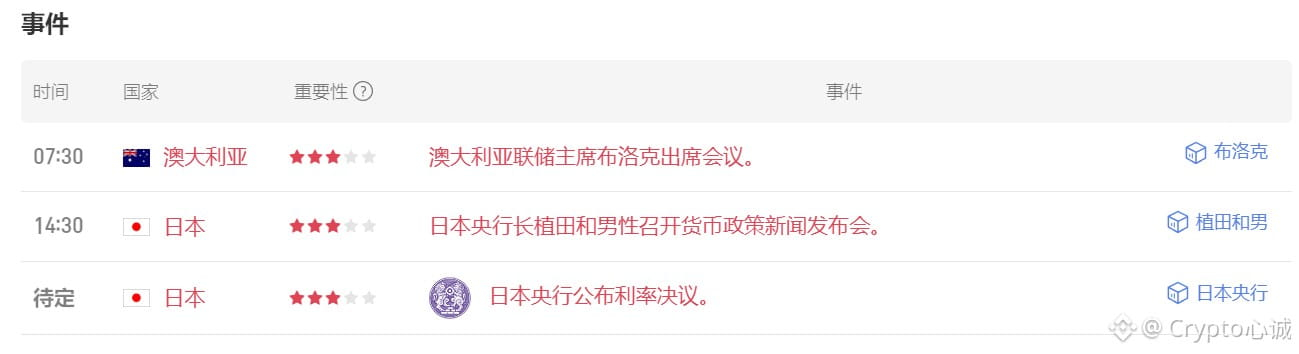
Pasar saat ini hampir memastikan bahwa Bank Sentral Jepang (BoJ) akan menaikkan suku bunga pada 18 September. Penetapan harga overnight index swap menunjukkan probabilitas kenaikan suku bunga pada pertemuan 18 September sekitar 97%–98%, dengan kemungkinan besar suku bunga kebijakan akan naik dari 1,0% saat ini menjadi 1,25%. Ini merupakan pengetatan ke-berikutnya setelah kenaikan pada bulan Juni ke level tertinggi dalam 31 tahun.
Sementara itu, imbal hasil obligasi pemerintah Jepang tenor 10 tahun baru-baru ini sempat menembus 3%, mencatat rekor tertinggi sejak 1996. Ini mengindikasikan pasar obligasi telah mengantisipasi percepatan normalisasi secara bertahap.
Hasil rapat Federal Reserve berikutnya diperkirakan akan diumumkan pada dini hari 17 September waktu Beijing. Saat ini, probabilitas kenaikan suku bunga 25 basis poin yang tercermin dari futures dana federal sekitar 68%, dan kisaran target dapat naik dari 3,50%–3,75% menjadi 3,75%–4,00%. Jarak antara kedua pertemuan hanya satu hari, sehingga pasar sedang memperdagangkan skenario “BoJ dan The Fed hampir bersamaan menaikkan suku bunga”.
Jika kombinasi ini benar-benar terjadi, tekanan utamanya bukan pada kenaikan 25 basis poin itu sendiri, melainkan pada struktur pendanaan global. Dalam beberapa tahun terakhir, banyak dana meminjam yen dengan biaya rendah, lalu membeli saham AS, obligasi pemerintah AS, aset pasar berkembang, bahkan kripto. Skala transaksi carry trade yen lepas pantai umumnya diperkirakan sekitar 250 miliar hingga 500 miliar dolar AS. Kenaikan suku bunga oleh BoJ akan menaikkan biaya pendanaan, sementara kenaikan oleh The Fed akan menaikkan tingkat diskonto untuk aset berbasis dolar. Jika keduanya sama-sama melakukan pengetatan, akan menekan spread bunga AS–Jepang dan meningkatkan risiko penutupan (unwind) carry trade. Pada Agustus 2024 sudah ada semacam latihan: ketika carry trade yen berbalik, Nikkei sempat turun sekitar 12% dalam satu hari, bitcoin sempat jatuh lebih dari 20%, dan saham AS juga terkena tekanan secara bersamaan.
Saat ini, kondisi di papan masih relatif tenang, bukan karena risiko hilang, melainkan karena kenaikan suku bunga sudah sebagian diperhitungkan, dan dana masih menunggu redaksi pernyataan akhir. Variabel sesungguhnya terletak pada dua hal: apakah BoJ akan melepas sinyal bahwa “kenaikan masih akan terus menuju sekitar 2%”, dan apakah The Fed akan menuliskan bahwa inflasi yang masih di kisaran 3,7% harus segera ditindak. Jika keduanya cenderung hawkish, likuiditas global akan makin ketat, dan aset berisiko sulit untuk selamat secara bersamaan.
Ini bukan seruan untuk “jatuhnya pasar” secara mendadak, melainkan pengingat: jendela kebijakan berkonfirmasi tinggi sudah kian dekat. Sekarang lebih mirip suasana tenang sebelum badai. Posisi (position), leverage, dan likuiditas dolar AS—lebih penting daripada slogan.
#美联储加息概率升至68%
Sementara itu, imbal hasil obligasi pemerintah Jepang tenor 10 tahun baru-baru ini sempat menembus 3%, mencatat rekor tertinggi sejak 1996. Ini mengindikasikan pasar obligasi telah mengantisipasi percepatan normalisasi secara bertahap.
Hasil rapat Federal Reserve berikutnya diperkirakan akan diumumkan pada dini hari 17 September waktu Beijing. Saat ini, probabilitas kenaikan suku bunga 25 basis poin yang tercermin dari futures dana federal sekitar 68%, dan kisaran target dapat naik dari 3,50%–3,75% menjadi 3,75%–4,00%. Jarak antara kedua pertemuan hanya satu hari, sehingga pasar sedang memperdagangkan skenario “BoJ dan The Fed hampir bersamaan menaikkan suku bunga”.
Jika kombinasi ini benar-benar terjadi, tekanan utamanya bukan pada kenaikan 25 basis poin itu sendiri, melainkan pada struktur pendanaan global. Dalam beberapa tahun terakhir, banyak dana meminjam yen dengan biaya rendah, lalu membeli saham AS, obligasi pemerintah AS, aset pasar berkembang, bahkan kripto. Skala transaksi carry trade yen lepas pantai umumnya diperkirakan sekitar 250 miliar hingga 500 miliar dolar AS. Kenaikan suku bunga oleh BoJ akan menaikkan biaya pendanaan, sementara kenaikan oleh The Fed akan menaikkan tingkat diskonto untuk aset berbasis dolar. Jika keduanya sama-sama melakukan pengetatan, akan menekan spread bunga AS–Jepang dan meningkatkan risiko penutupan (unwind) carry trade. Pada Agustus 2024 sudah ada semacam latihan: ketika carry trade yen berbalik, Nikkei sempat turun sekitar 12% dalam satu hari, bitcoin sempat jatuh lebih dari 20%, dan saham AS juga terkena tekanan secara bersamaan.
Saat ini, kondisi di papan masih relatif tenang, bukan karena risiko hilang, melainkan karena kenaikan suku bunga sudah sebagian diperhitungkan, dan dana masih menunggu redaksi pernyataan akhir. Variabel sesungguhnya terletak pada dua hal: apakah BoJ akan melepas sinyal bahwa “kenaikan masih akan terus menuju sekitar 2%”, dan apakah The Fed akan menuliskan bahwa inflasi yang masih di kisaran 3,7% harus segera ditindak. Jika keduanya cenderung hawkish, likuiditas global akan makin ketat, dan aset berisiko sulit untuk selamat secara bersamaan.
Ini bukan seruan untuk “jatuhnya pasar” secara mendadak, melainkan pengingat: jendela kebijakan berkonfirmasi tinggi sudah kian dekat. Sekarang lebih mirip suasana tenang sebelum badai. Posisi (position), leverage, dan likuiditas dolar AS—lebih penting daripada slogan.
#美联储加息概率升至68%