
Goldman Sachs, BofA, Citigroup, Deutsche Bank, UBS—21 bank investasi internasional, semuanya serempak menetapkan waktu penerbitan koin pada paruh pertama tahun 2027. Begitu kabar itu keluar, respons pertama pasar hampir refleks: “Keuangan tradisional akhirnya masuk, ini kabar baik besar untuk dunia kripto.”
Tapi saya menatap berita ini cukup lama; semakin saya lihat, semakin saya merasa ada yang janggal. Bukan karena “mereka datang,” melainkan karena mereka memilih waktu yang tepat—sedemikian presisi sampai istilah “persaingan” jadi agak canggung.
Perusahaan baru didirikan pada paruh kedua tahun 2026, dan penerbitan koin (token) pada paruh pertama tahun 2027. Sedangkan undang-undang GENIUS mulai berlaku pada pertengahan Januari 2027.
Ini bukan sekadar bergerak setelah regulasi jadi jelas. Ini jelas menyelaraskan (mengelas) pistol perintah dan garis start pada posisi yang sama.
Sebenarnya, kalau subjeknya “21 bank”, kasus ini mudah diceritakan jadi cerita klise “raksasa tradisional merangkul kripto”. Tapi kalau subjeknya diganti menjadi perusahaan yang direncanakan berdiri pada paruh kedua 2026 dan sampai sekarang belum punya nama, rasanya benar-benar berubah total.
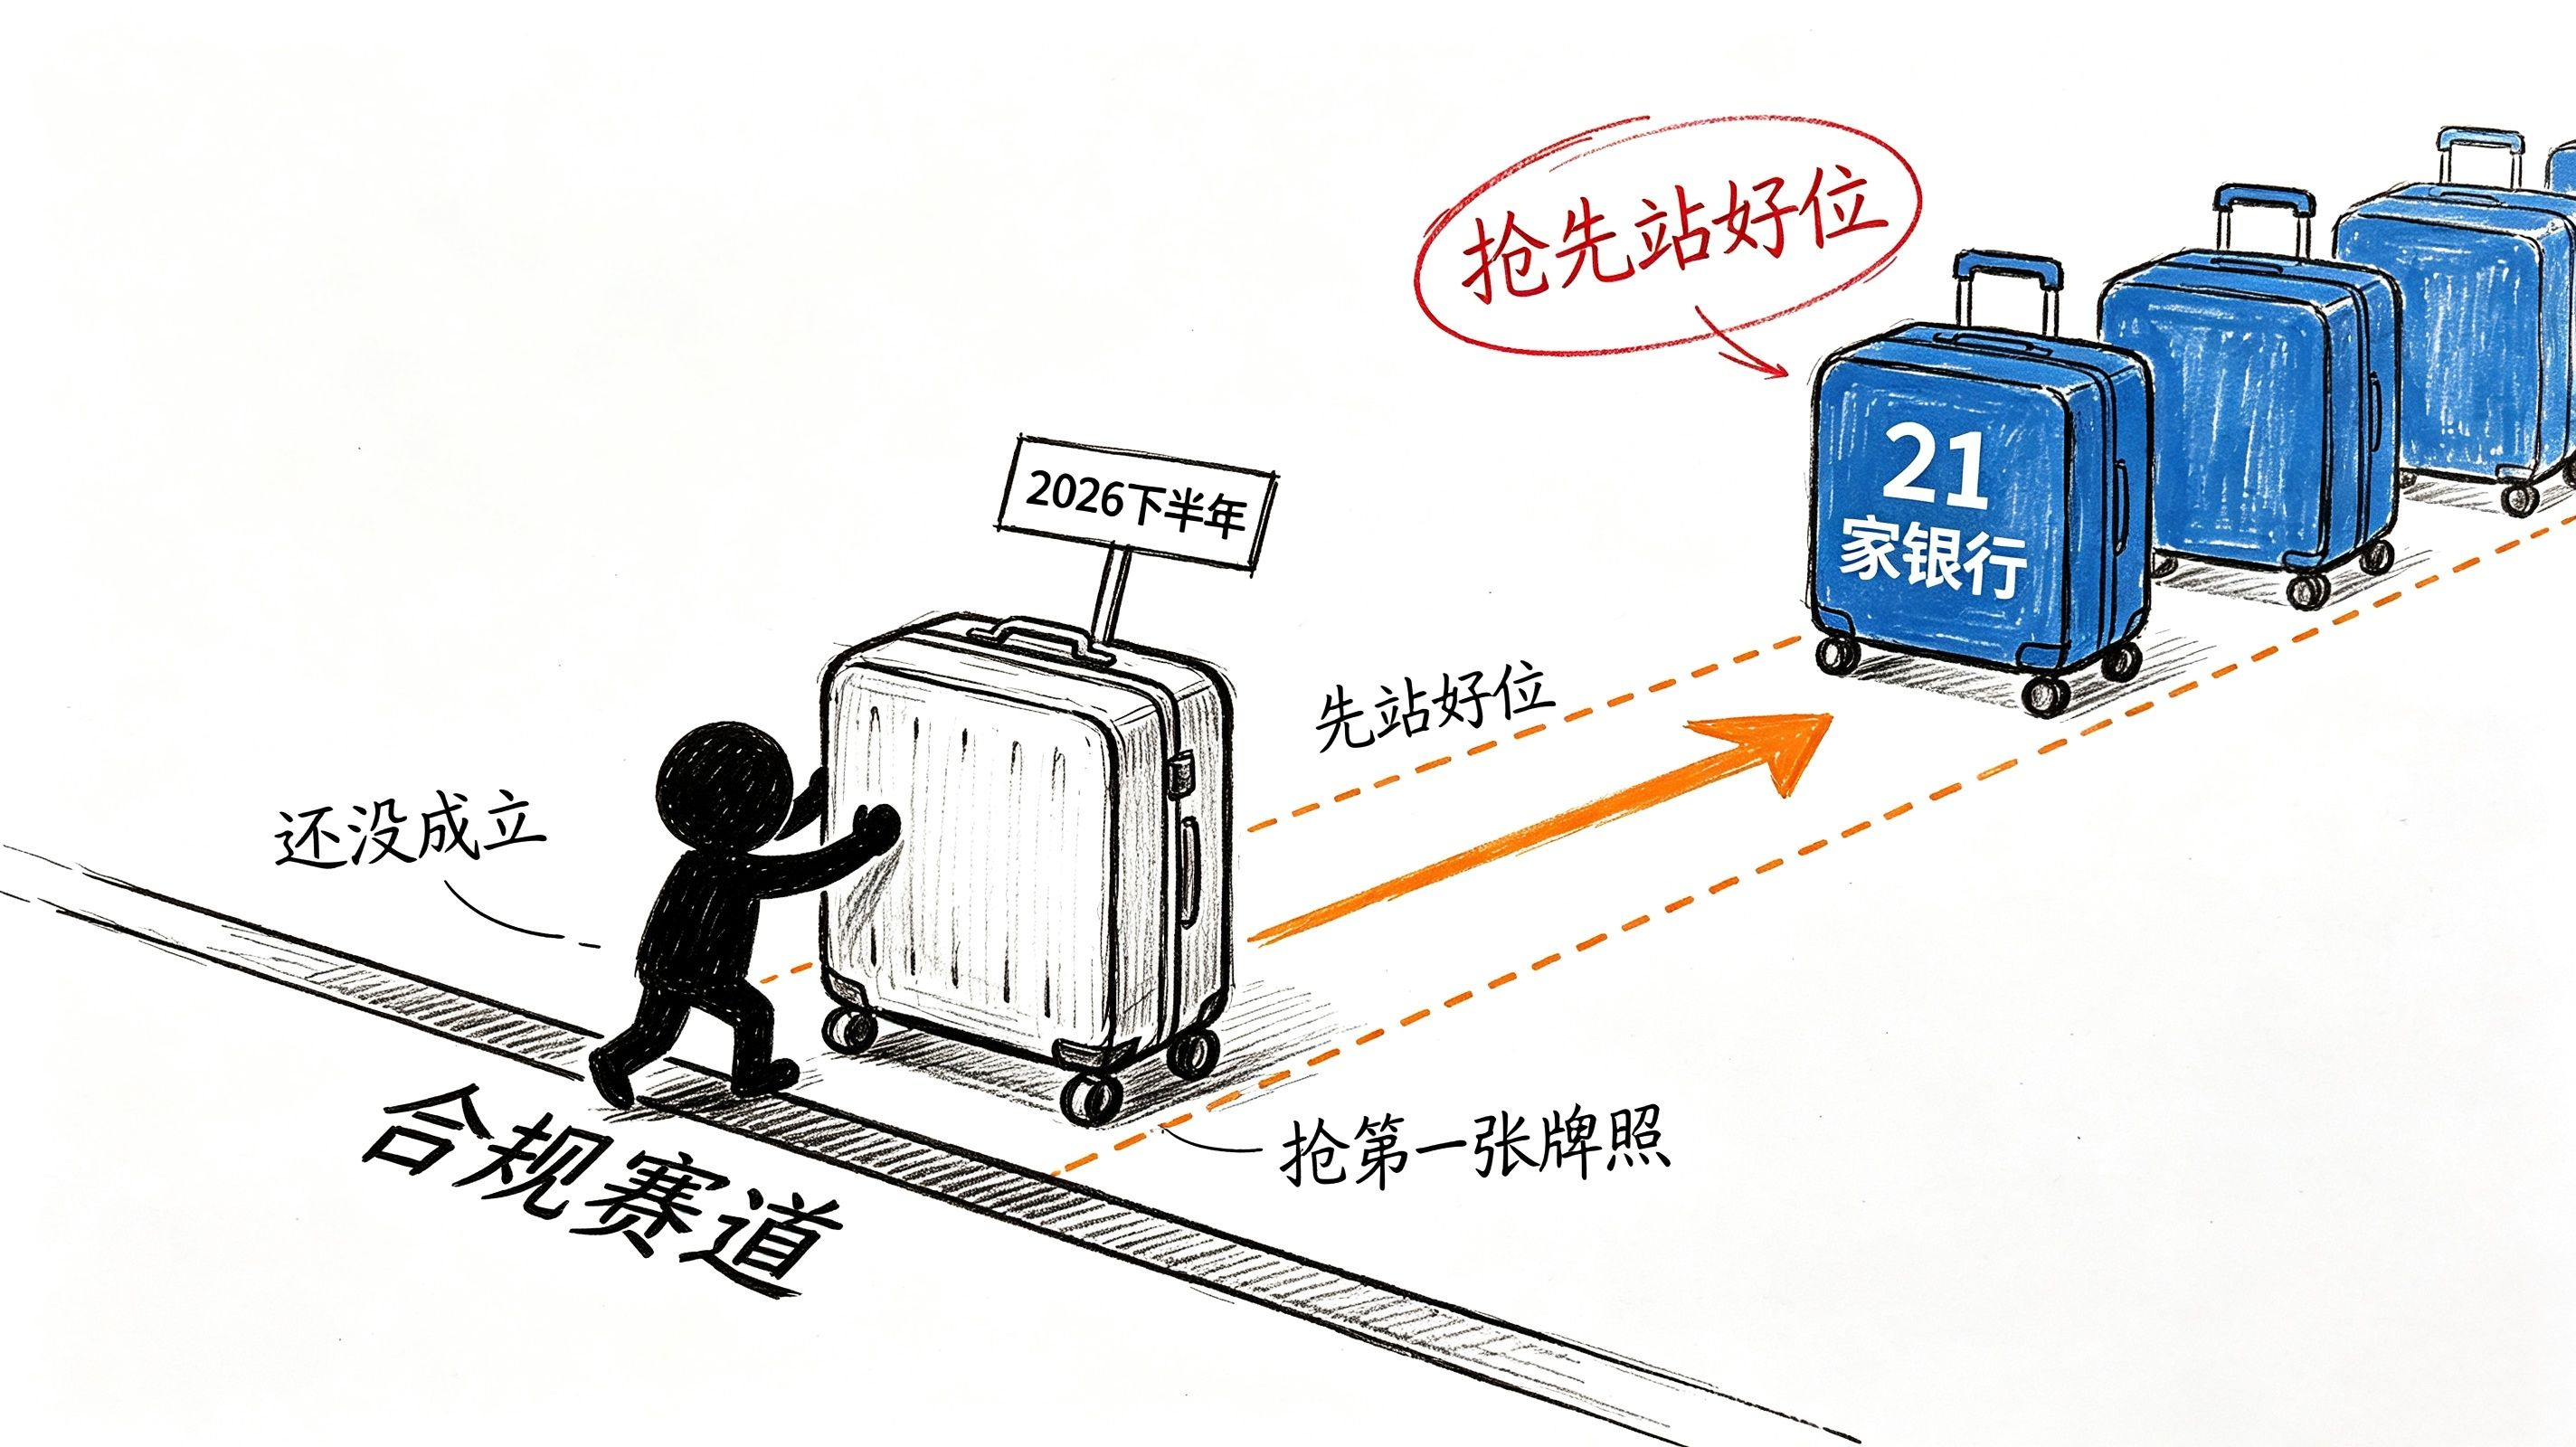
Yang hendak dilakukan perusahaan ini bukan merebut pengguna dari Tether. Lebih mirip: pada saat aturan mulai berlaku, mereka dengan mantap berdiri di posisi paling depan pada jalur kepatuhan.
Ada satu detail yang cukup menarik: undang-undang GENIUS melarang stablecoin dibayar bunga saat digunakan. Kebanyakan proyek asli kripto menganggap ini sebagai pembatasan, tapi justru kelompok bank memandangnya sebagai tiket masuk. Kenapa?
Intinya, “larangan membayar bunga” adalah semacam saringan. Ia menahan stablecoin asli kripto yang mengandalkan bunga tinggi untuk menarik dana pengguna, lalu menyaring pula pemain yang tidak mau menerima posisi sebagai “alat yang bersih”. Pada akhirnya, yang tersisa hanya institusi yang memang sudah punya basis pelanggan besar dan skenario pembayaran, tanpa perlu menarik pengguna lewat bunga.
Bank tidak perlu membayar bunga kepada stablecoin yang kamu pegang. Cukup membuatmu memakai stablecoin mereka untuk penyelesaian lintas negara, pembayaran perdagangan, dan clearing aset digital. Di skenario-skenario itu, bunga tidak pernah jadi nilai jual; yang menjadi intinya adalah kepercayaan dan jalur clearing.
Jadi perusahaan yang belum berdiri itu, produk sesungguhnya bukan “sebuah stablecoin dolar baru”, melainkan “izin stablecoin level bank yang pertama dan bisa digunakan di bawah kerangka GENIUS”.
Ada satu angka di sini. Banyak orang hanya menyebutnya sekilas, tapi menurut saya itu justru kunci untuk memahami seluruh perkara.
Prancis menjalankan bank sentral? Bank industri Prancis? Bank Usaha? Itu tidak benar.
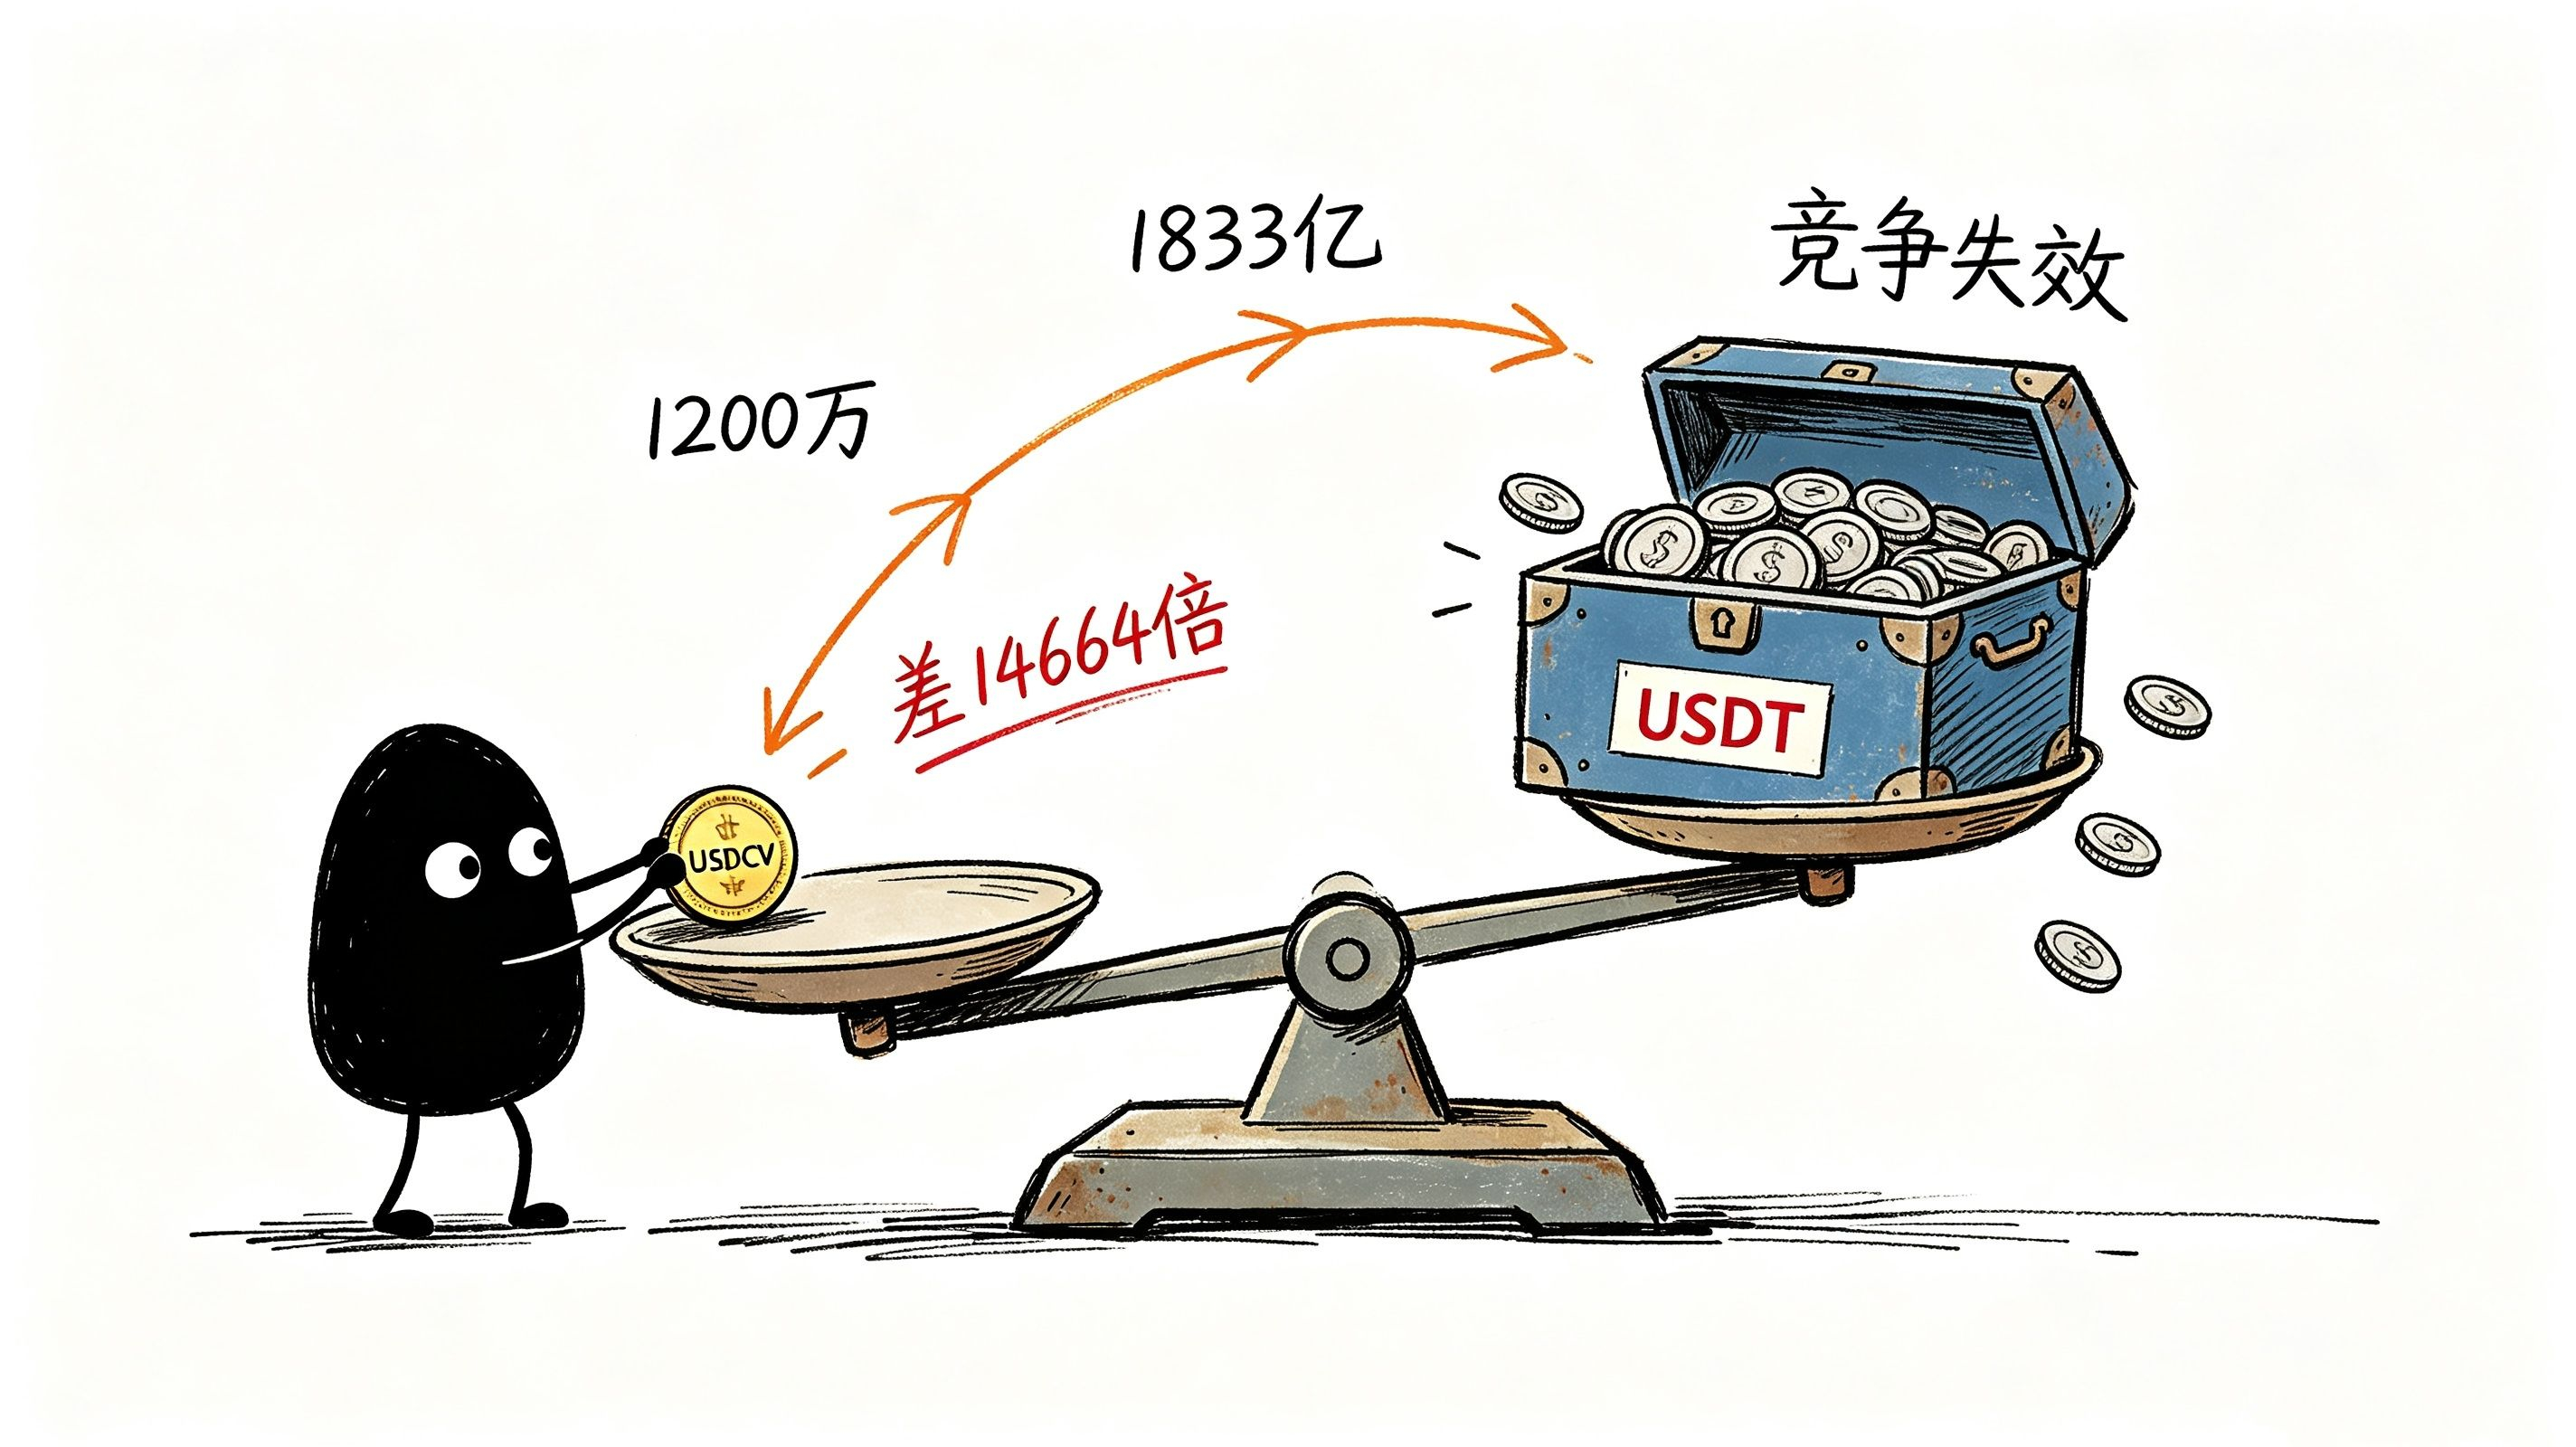
Jujur saja, saat pertama kali melihat selisih ini, saya berkali-kali memastikan lagi dan lagi angka di belakang koma.
Apa artinya? Artinya penetrasi stablecoin dari kelompok bank di pasar kripto bukan “rendah”, melainkan mendekati nol. Pasar memilih dengan kaki: stablecoin model bank dilempar menjadi bilangan kecil yang bisa diabaikan hingga empat angka di belakang koma.
Kalau tujuan 21 bank itu adalah merebut pangsa pasar kripto dari Tether dan Circle, maka langkah mereka sekarang benar-benar jadi lelucon. Dewan direksi Citi dan Goldman tidak mungkin tidak bisa membaca angka sekecil itu.
Jadi logika mereka pasti bukan “merebut pengguna kripto”. Logikanya adalah: pasar kripto bukan medan perang utama; medan perang utamanya ada di pembayaran lintas negara global dan settlement antarbank.
Di arena itu, lawan mereka tidak pernah Tether. Tether bahkan tidak bisa masuk ke arena itu. Musuh sebenarnya adalah SWIFT, jaringan bank koresponden (perantara), dan aliansi stablecoin euro Qivalis yang terdiri dari 37 institusi.
Dengan begitu, konteks berita ini jadi jelas: ini bukan perang internal di dunia kripto, melainkan perlombaan di dalam keuangan tradisional. Dua aliansi—21 bank dan 37 institusi—berebut bukan “pangsa pasar kripto”, melainkan kewenangan untuk menetapkan standar pembayaran lintas negara pada ronde berikutnya.
Mungkin ada yang bertanya, kenapa baru diumumkan sekarang?
Jawabannya sebenarnya ada di Eropa. Aliansi Qivalis, berisi 37 institusi keuangan, menargetkan stablecoin euro. Sementara 21 bank di sisi lain, tujuan jangka panjangnya juga sudah jelas: mengarah ke multi-mata uang versi G7, dengan euro sebagai prioritas.
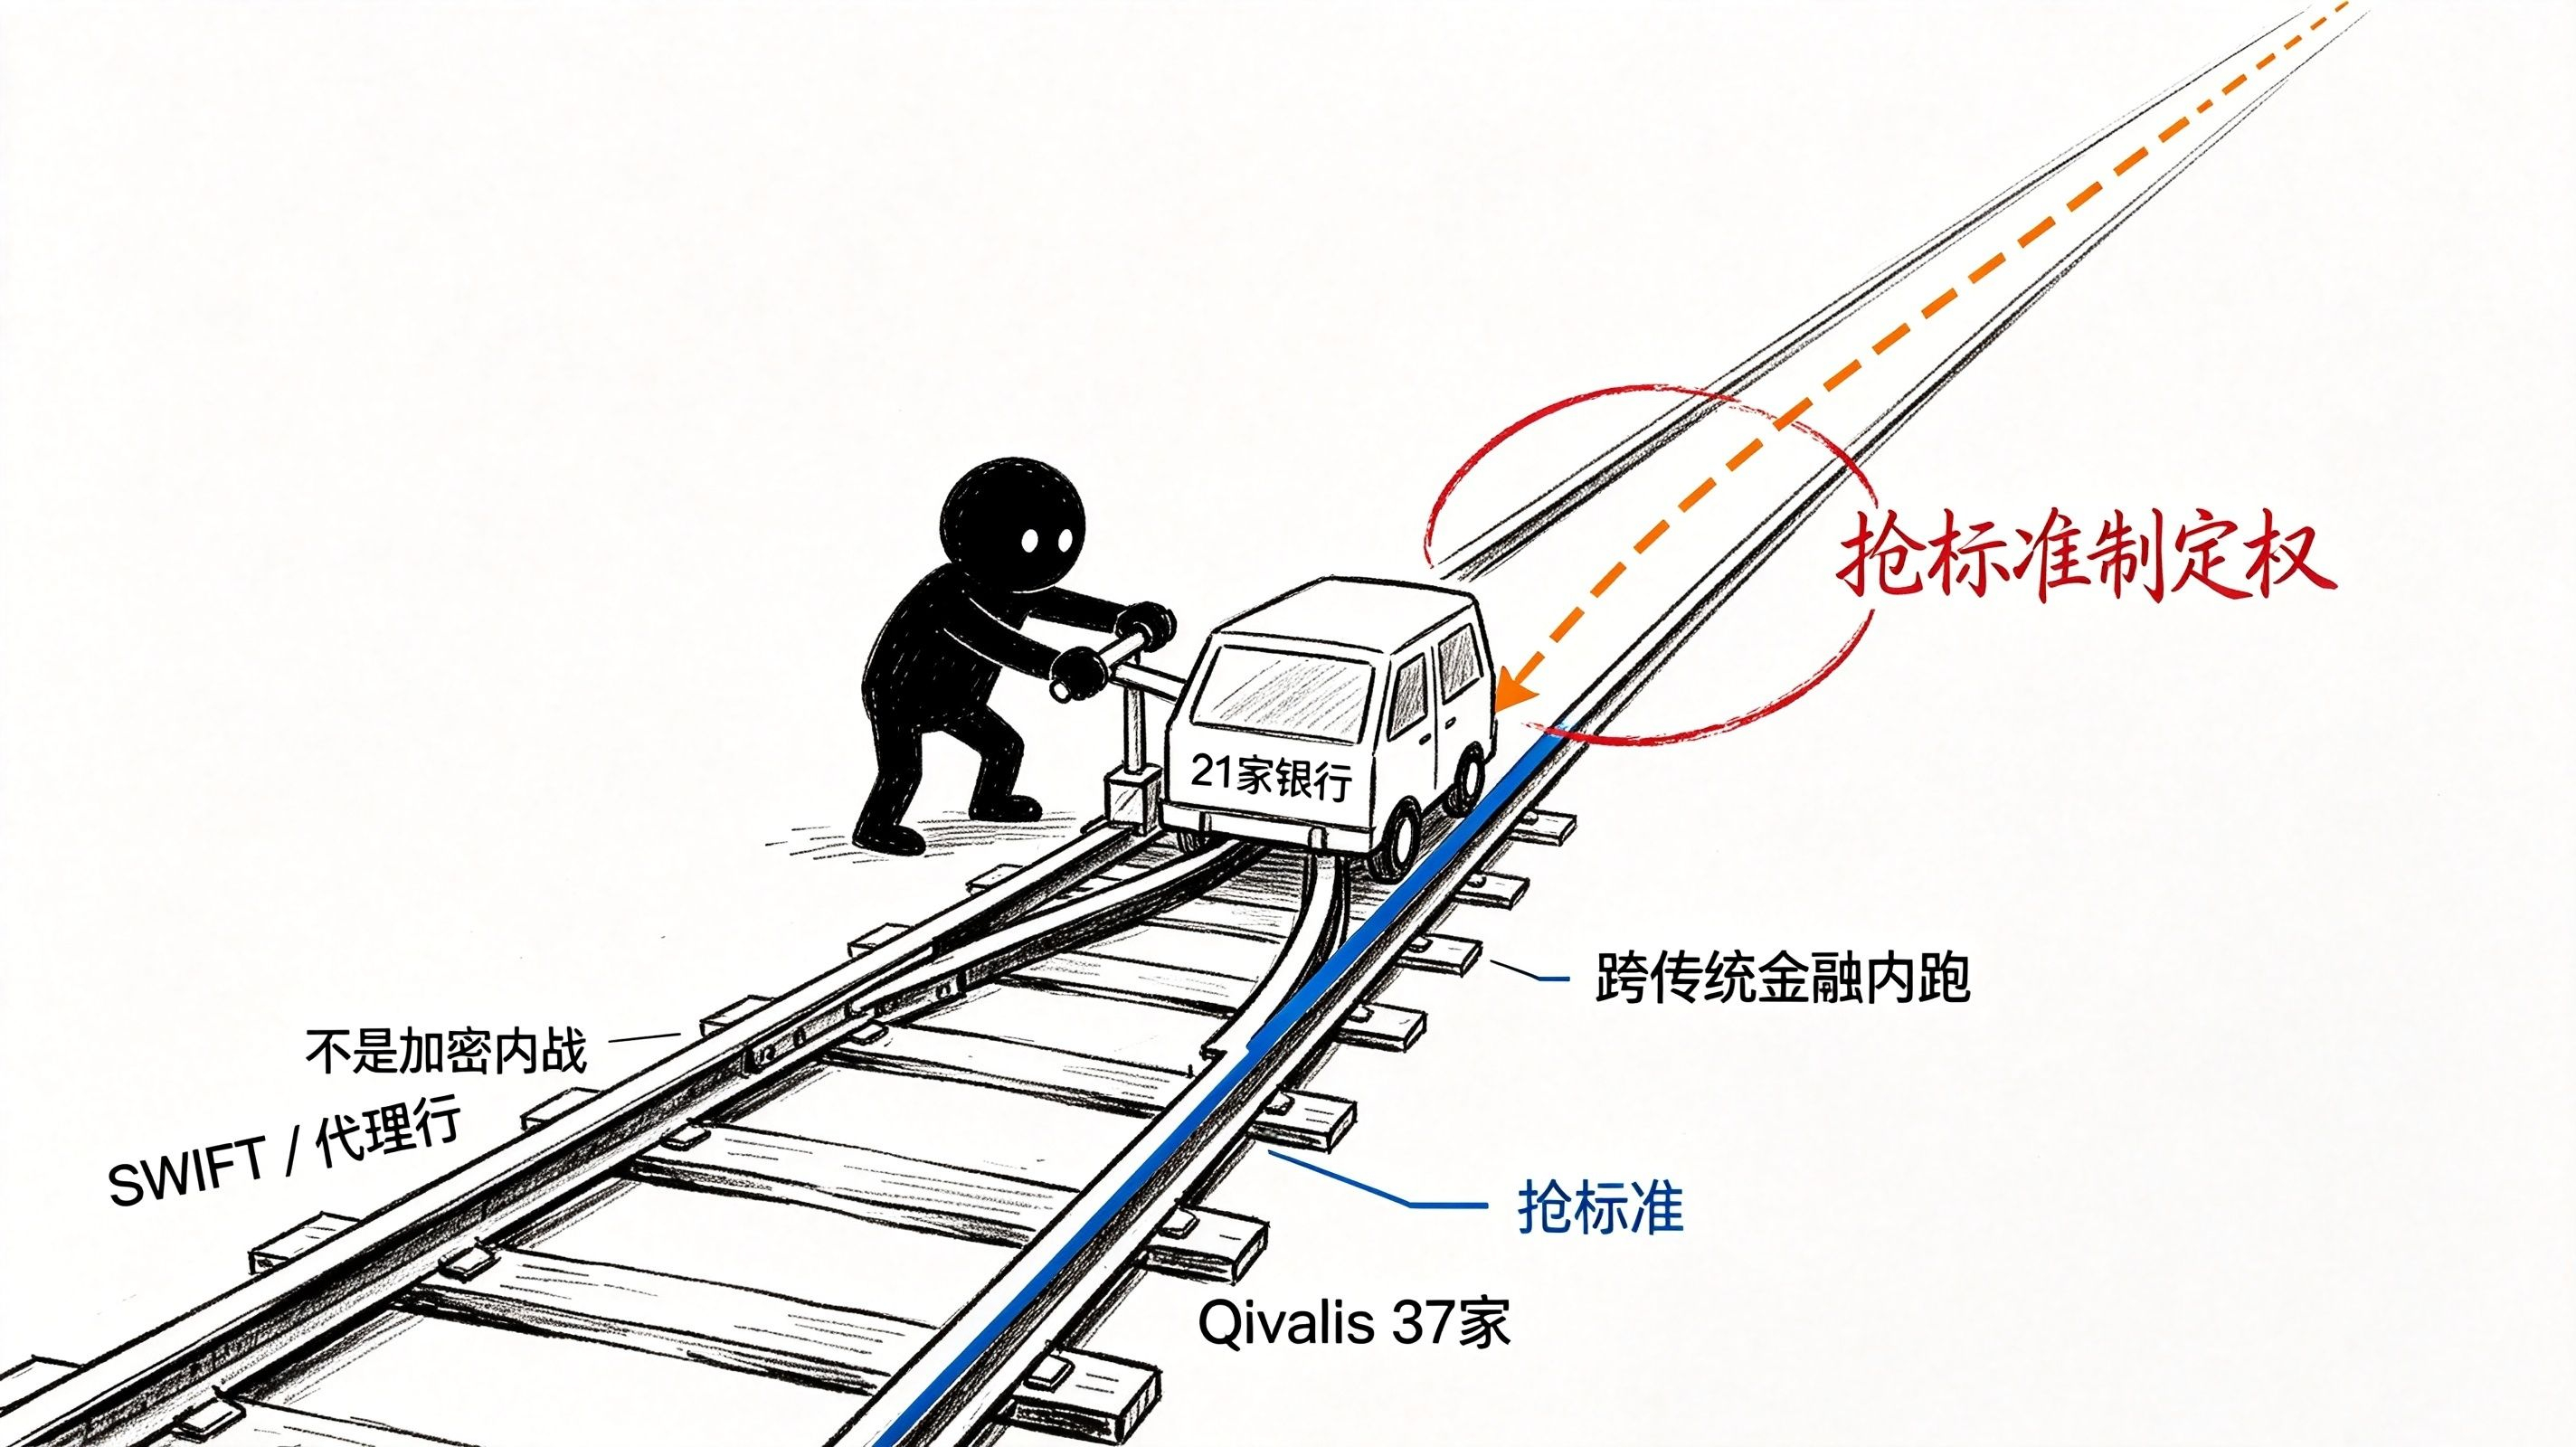
Yang dituju kedua pihak adalah hal yang sama: setelah MiCA dan undang-undang GENIUS, siapa yang lebih dulu membuat stablecoin mereka menjadi “opsi default” di bawah kerangka regulasi.
Standar tidak pernah menang karena “lebih baik”. Standar menang karena diakui regulasi lebih dulu, lebih dulu tertanam dalam proses clearing lembaga keuangan, dan lebih dulu sudah berjalan mulus di skenario penyelesaian (settlement) kunci. Pemenang menguasai semuanya; pendatang belakangan hanya bisa mencari cara untuk kompatibel.
Jadi logika waktu dari berita ini sebenarnya sangat lugas: pada September 2026 diumumkan, pada paruh kedua 2026 mendirikan perusahaan, Januari 2027 undang-undang berlaku, dan paruh pertama 2027 menerbitkan koin. Setiap langkah “mengunci” tepat sesaat sebelum perubahan aturan, tapi tidak pernah kebut start duluan.
Ini bukan terlambat? Ini adalah bertarung memperebutkan posisi dengan sikap paling konservatif, tapi juga dengan perlawanan paling sengit. Sepuluh tahun ketika mereka “terlambat” di pasar kripto, di jalur regulasi justru tidak ada satu langkah pun yang tertinggal.
Untuk pengguna kripto biasa, ada mungkin tiga hal yang patut diperhatikan dari berita ini.
Jangan buru-buru menganggap ini kabar baik. Dilihat lebih dekat, stablecoin yang patuh regulasi dan stablecoin kripto akan semakin mirip—seperti mobil di dua jalur berbeda. Stablecoin dari kelompok bank akan berubah menjadi “deposito berjangka bank di atas blockchain”: aman, patuh, membosankan, dan tidak ikut menghasilkan imbal hasil lewat DeFi. Stablecoin asli kripto tetap menjadi penguasa di DeFi, bursa, dan skenario on-chain. Batas di antara keduanya akan jauh lebih jelas dibanding sekarang. USDT yang ada di tanganmu tidak akan hilang hanya karena Goldman menerbitkan koin, tapi juga tidak akan berubah menjadi alat likuidasi (clearing) bank.
Berpikir satu tingkat lebih dalam: kabar baik bagi “bank yang masuk” adalah narasi infrastruktur, bukan harga token. Penerbitan stablecoin oleh 21 bank tidak berarti mereka akan membeli BTC atau ETH. Yang mereka cari adalah jaringan clearing, bukan eksposur aset kripto. Kalau kamu memperlakukannya sebagai “kabar baik besar untuk koin” lalu diperdagangkan, kemungkinan kamu akan kecewa.
Dan yang benar-benar mudah diabaikan sebagai pihak yang kalah adalah stablecoin di posisi tengah. Di bawah efek jaringan USDT dan USDC, plus kredit kepatuhan model bank, stablecoin di zona tengah akan diperas dari dua arah sekaligus. Entah cukup asli kripto, atau cukup patuh versi bank—posisi tengah adalah yang paling berbahaya.
Sungguh-sungguh, hal lain yang membuat saya agak tidak bisa tidur setelah membaca berita ini adalah pertanyaan yang berbeda.
Dari 21 bank itu, kebanyakan secara terbuka mengejek mata uang kripto dalam sepuluh tahun terakhir. Sekarang mereka berkelompok menerbitkan stablecoin, hanya menunjukkan satu hal: ketika pemain paling konservatif mulai masuk, berarti mereka melihat “biaya” jika tidak ikut masuk.
Lalu apa biayanya? Kehilangan lapisan penyelesaian (settlement) generasi berikutnya dari jaringan pembayaran global, membiarkan Tether dan Circle terus menggerogoti skenario pembayaran lintas negara dari tepi wilayah mereka, dan membuat aliansi Qivalis mendefinisikan standar stablecoin euro lebih dulu.
Jadi mereka datang. Tidak terlalu cepat, tidak terlalu lambat—pas di momen tepat sebelum pistol perintah regulasi berbunyi.
Tapi misteri yang paling layak dipikirkan adalah ini: “stablecoin bank” yang bahkan tidak bisa merebut 1% pangsa pasar kripto, dengan dasar apa bisa menang di arena pembayaran lintas negara yang jauh lebih besar?
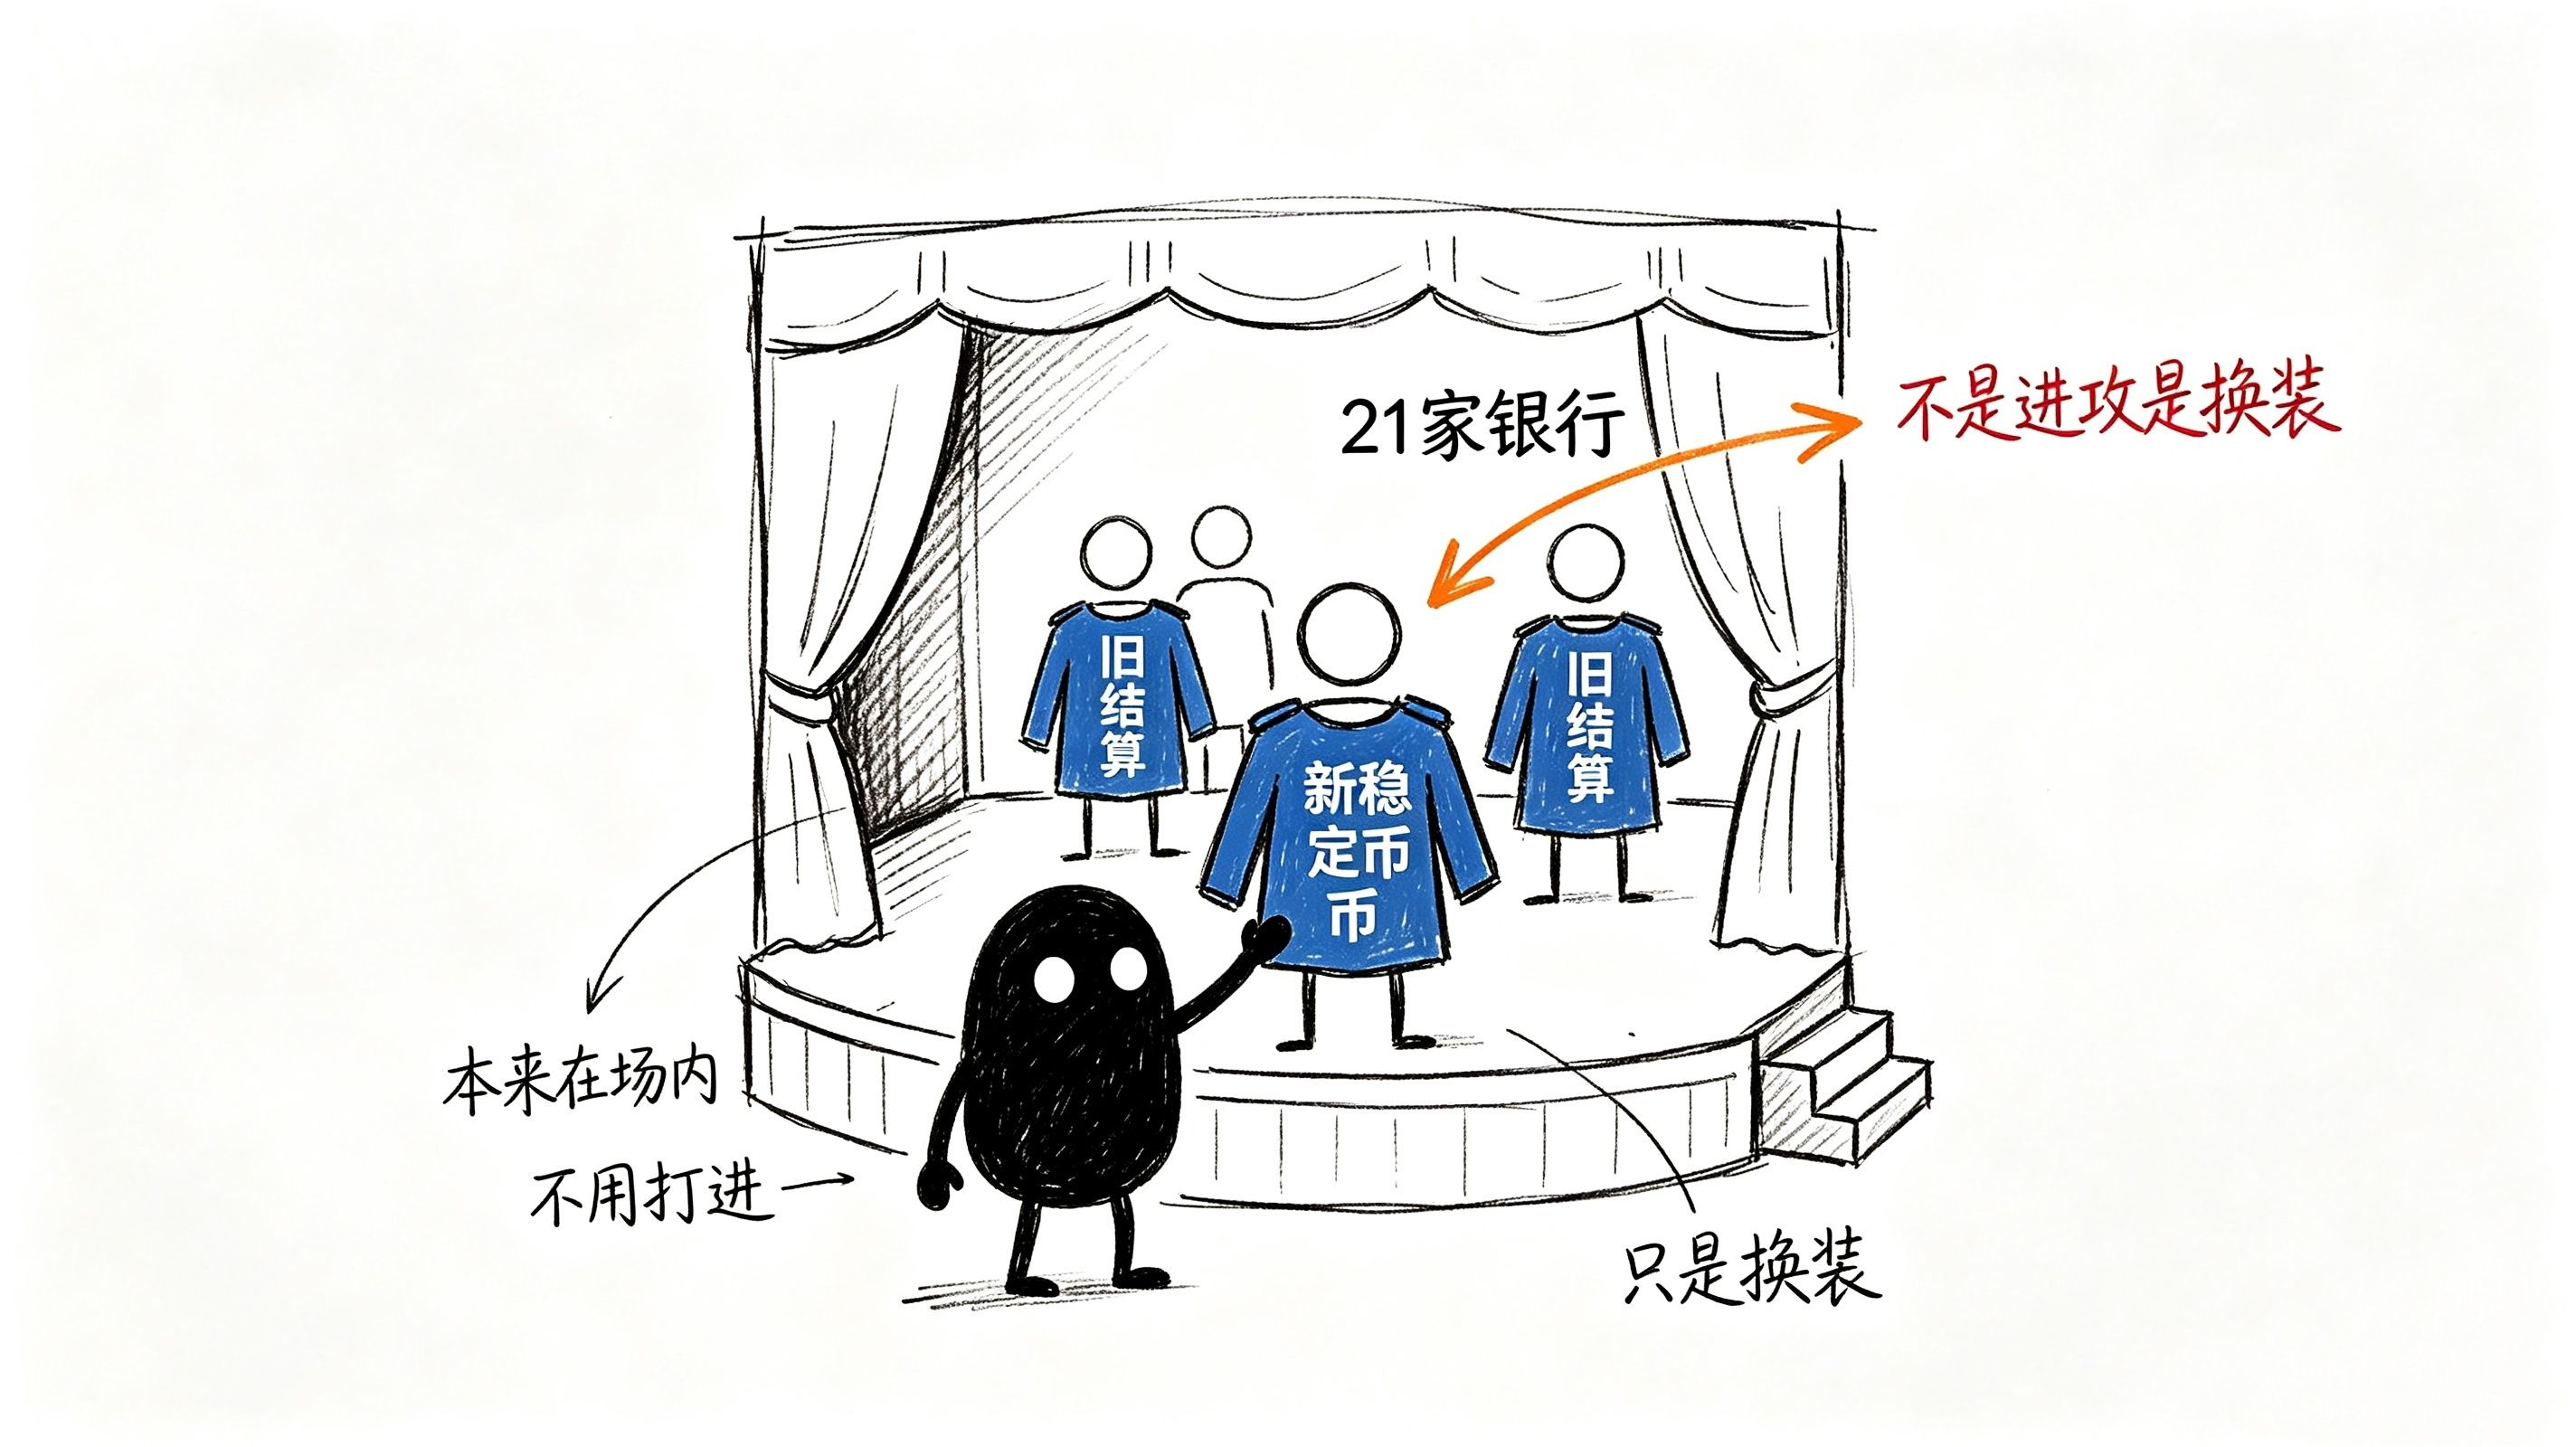
Jawabannya mungkin tersembunyi dalam detail yang diabaikan kebanyakan orang: 21 bank ini sebenarnya sudah ada di sistem pembayaran lintas negara global. Mereka tidak perlu “masuk” ke arena itu—mereka adalah arena itu sendiri.
Kalau orang-orang di dalam arena memutuskan mengganti alat settlement, itu bukan serangan—itu namanya ganti baju (berpindah format).
Dan Tether serta Circle—sebesar apa pun mereka di dunia kripto—tidak pernah benar-benar bisa menjejakkan kaki masuk ke arena itu selangkah pun.
Mungkin bagian yang paling membuat kepala tetap jernih dari berita ini justru ini.