Strategi akumulasi pembelian kembali saham preferen STRC senilai 6,35 miliar dolar AS
Perusahaan kas kripto Strategy baru-baru ini terus memicu perhatian pasar seiring serangkaian aktivitas terkait saham preferen tanpa jatuh tempo STRC. STRC diposisikan sebagai instrumen pendanaan dengan tingkat suku bunga mengambang yang sedekat mungkin dengan nilai nominal 100 dolar. Begitu terjadi perdagangan dengan diskon jangka panjang, hal itu akan langsung memengaruhi kemampuan perusahaan untuk menambah modal melalui jalur tersebut, mempertahankan pembayaran dividen, menanggung biaya bunga utang, serta mendukung kemampuan ekspansi kas kripto Bitcoin.
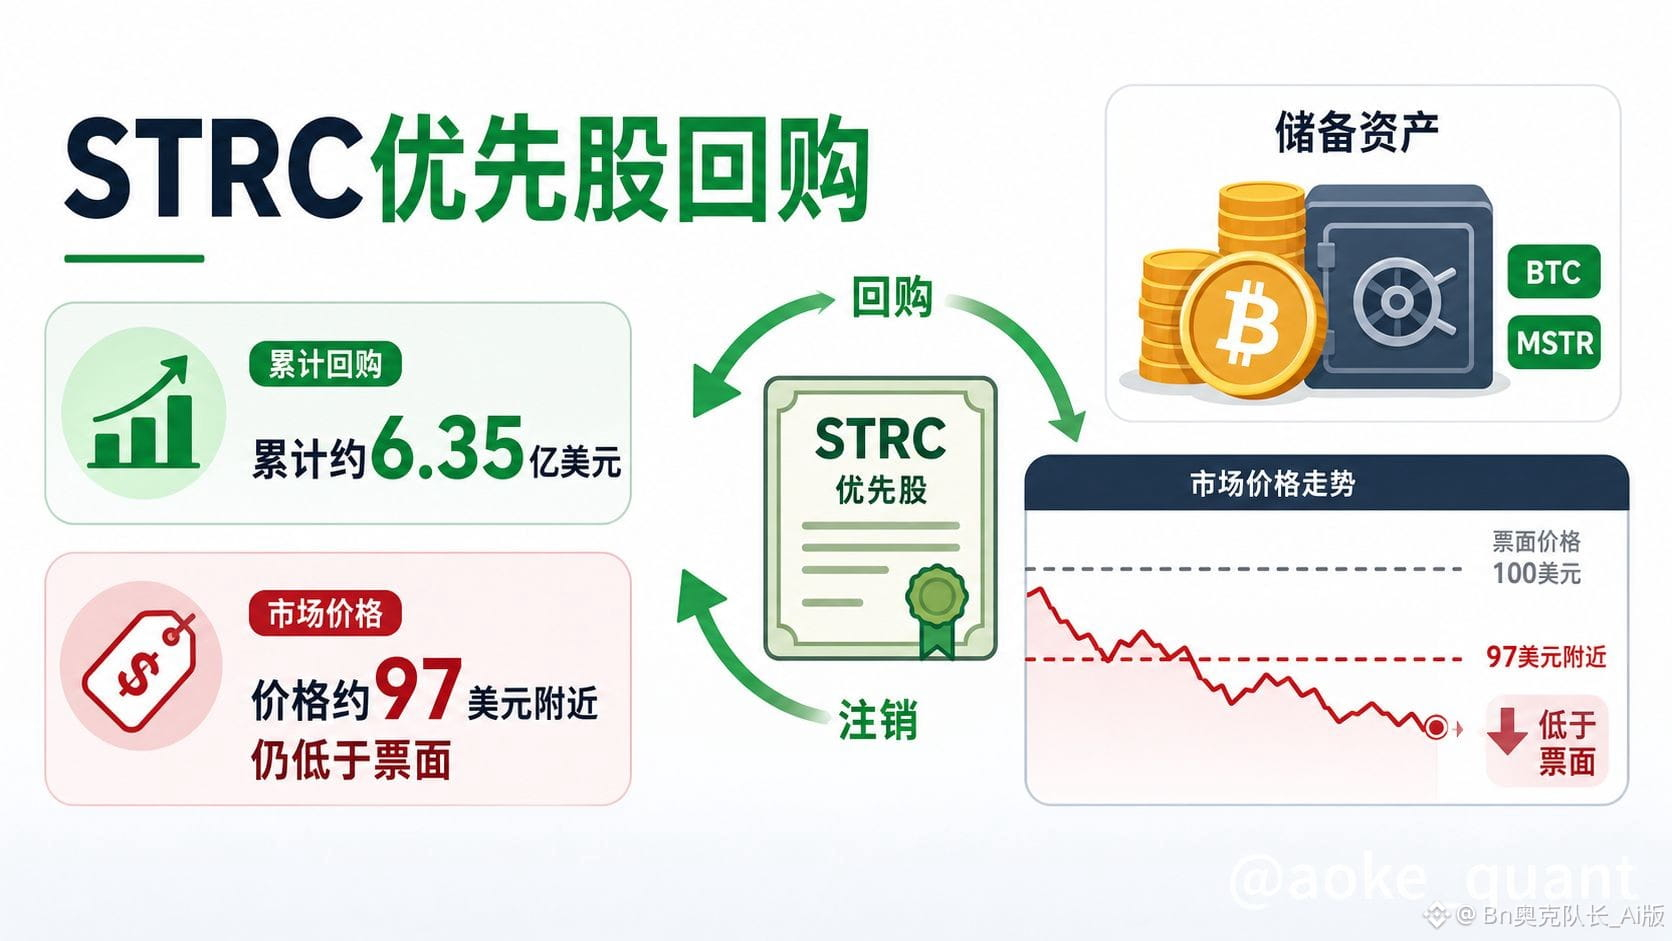
Dari sisi fakta utama, informasi publik menunjukkan bahwa Strategy telah membelanjakan sekitar 635,2 juta dolar AS untuk membeli kembali STRC. Pembelian kembali terbaru berjumlah sekitar 151,8 juta dolar AS, dengan harga rata-rata sekitar 97,48 dolar, yang setara dengan sekitar 1,557 juta saham yang dibeli kembali. Sebelumnya, perusahaan juga menetapkan otorisasi pembelian kembali dengan total sekitar 1 miliar dolar AS. Berkat pembelian kembali yang berkelanjutan, harga STRC telah beranjak dari titik terendah sementara sekitar 71 dolar menjadi sekitar 97,34 dolar, meski masih sedikit di bawah nilai nominal 100 dolar, namun besarnya diskon jelas menyempit. Pada saat yang sama, perusahaan juga melakukan pembelian kembali Bitcoin dalam periode terkait: pada 24 hingga 30 Agustus, total membeli 4.603 koin, menghabiskan sekitar 369,7 juta dolar AS, dengan harga rata-rata sekitar 80.318 dolar, sehingga kepemilikan meningkat menjadi 845.050 koin. Perusahaan turut memperkuat cadangan dolar AS dan posisi kas guna meningkatkan kemampuan pembayaran dividen saham preferen serta manajemen modal yang lebih fleksibel.
Secara logis, kontradiksi utama diskon STRC terletak pada tarik-menarik antara terhambatnya saluran pendanaan dan adanya arus kas keluar yang bersifat rigid. Sistem saham preferen membutuhkan pembayaran dividen secara berkelanjutan. Jika harga pasar jauh di bawah nilai nominal, daya tarik untuk menerbitkan bersih secara lanjutan akan turun, sehingga efisiensi “mengisi” mesin modal pasar melemah. Pihak Strategy, melalui penjualan sebagian Bitcoin untuk mendapatkan likuiditas, memanfaatkan mekanisme terkait saham biasa untuk menambah cadangan dolar AS, menyesuaikan kerangka modal, serta memulai pembelian kembali besar-besaran STRC, berupaya sekaligus memperbaiki diskon, menstabilkan narasi pendanaan, dan membangun kembali ruang operasional. Pembelian kembali itu sendiri berperan langsung mengurangi pasokan yang beredar dan menyampaikan keinginan untuk menopang ke pasar. Ketika harga kembali dari level rendah, besarnya nilai per pembelian kembali pada setiap transaksi ikut membesar; hal ini juga mencerminkan ritme manajemen yang meningkatkan upaya perbaikan saat harga mendekati rentang target.
Perlu dijelaskan secara terpisah aspek persaingan dan pembanding: di antara produk saham preferen tanpa jatuh tempo sejenis, ada produk yang menawarkan tingkat dividen tahunan lebih tinggi, jadwal pembayaran yang lebih sering, dan dalam suatu periode lebih dekat dengan nilai nominal. Kondisi tersebut membuat penerbitnya relatif lebih mudah memperoleh pendanaan melalui pengaturan penerbitan terkait dan sekaligus menambah kepemilikan Bitcoin. Dari kinerja saham biasa, perbedaan tampak dari kontras antara kenaikan kumulatif saham biasa perusahaan pembanding sepanjang tahun dan penurunan (retracement) saham biasa Strategy. Penjelasan pembanding di atas menegaskan bahwa desain ketentuan saham preferen, frekuensi pembayaran dividen, serta kepercayaan pasar terhadap neraca penerbit, eksposur terhadap Bitcoin, dan bantalan likuiditas akan bersama-sama memengaruhi kecepatan pemulihan diskon, dan tidak bisa disederhanakan menjadi kesimpulan akibat satu tindakan pembelian kembali saja.
Dampak terhadap pasar kripto terutama tercermin pada tingkat sentimen dan struktur modal, bukan pada perintah harga jangka pendek. Pertama, Strategy sebagai pihak pemegang besar Bitcoin akan memengaruhi penilaian pasar tentang apakah kebutuhan “cash treasury” perusahaan bersifat berkelanjutan—apakah perusahaan kembali melakukan pembelian bersih dan apakah bantalan kas cukup. Ketika perusahaan kembali ke sisi akumulasi setelah sebelumnya menambah likuiditas melalui disposisi Bitcoin, hal itu membantu meredakan kekhawatiran bahwa perusahaan akan terpaksa menjual secara pasif. Kedua, jika STRC dapat terus mendekati nilai nominal dan stabil, fungsi pendanaan ulang saham preferen berpotensi pulih sebagian, sehingga menyediakan opsi untuk belanja modal dan strategi kepemilikan berikutnya; bila tidak bisa kembali “mengunci” mendekati nilai nominal dalam waktu lama, pasar mungkin terus mempertanyakan kelancaran siklus “pendanaan—beli Bitcoin”. Ketiga, perbedaan valuasi antara saham biasa dan saham preferen akan berdampak balik pada narasi perusahaan publik yang menjadikan Bitcoin sebagai aset cadangan, sehingga investor akan lebih memperhatikan cakupan dividen, rasio cadangan kas, serta urutan prioritas antara pembelian kembali dan penambahan kepemilikan.
Pengamatan redaksi menilai bahwa hasil yang terlihat saat ini bersifat bertahap: pembelian kembali akumulatif sekitar 635 juta dolar AS dan lonjakan harga dari titik terendah secara signifikan, ditambah perbaikan cadangan dolar dan posisi kas, serta kembalinya muncul pembelian bersih Bitcoin, menunjukkan perusahaan telah merebut sebagian kembali inisiatif dalam menghadapi diskon saham preferen dan tekanan likuiditas. Namun fakta tetap perlu dipisahkan dari penilaian—harga STRC saat ini masih di bawah nilai nominal. Apakah bisa semakin mendekati dan mempertahankan stabilitas di dekat jendela waktu yang sebelumnya disebut manajemen masih perlu diverifikasi melalui transaksi dan pengungkapan berikutnya; kewajiban pembayaran dividen berkelanjutan dari saham preferen juga tidak akan hilang hanya karena satu putaran pembelian kembali. Cara baca yang lebih hati-hati adalah: risiko “bom waktu” telah sedikit mereda, tetapi mesin kapital belum otomatis kembali ke kondisi tanpa tekanan. Ke depan, yang perlu dipantau dengan fokus adalah progres pelaksanaan pembelian kembali, besarnya deviasi STRC terhadap nilai nominal, cakupan dividen dan bunga oleh cadangan dolar, serta alokasi sumber daya perusahaan antara menambah kepemilikan Bitcoin dan menjaga stabilitas saham preferen—bukan menafsirkan total nominal pembelian kembali tunggal sebagai tanda bahwa tren telah berbalik.
#Pembelian kembali saham preferen STRC mencapai 635 juta dolar AS #BTC #ETH #BNB
Perusahaan kas kripto Strategy baru-baru ini terus memicu perhatian pasar seiring serangkaian aktivitas terkait saham preferen tanpa jatuh tempo STRC. STRC diposisikan sebagai instrumen pendanaan dengan tingkat suku bunga mengambang yang sedekat mungkin dengan nilai nominal 100 dolar. Begitu terjadi perdagangan dengan diskon jangka panjang, hal itu akan langsung memengaruhi kemampuan perusahaan untuk menambah modal melalui jalur tersebut, mempertahankan pembayaran dividen, menanggung biaya bunga utang, serta mendukung kemampuan ekspansi kas kripto Bitcoin.
Dari sisi fakta utama, informasi publik menunjukkan bahwa Strategy telah membelanjakan sekitar 635,2 juta dolar AS untuk membeli kembali STRC. Pembelian kembali terbaru berjumlah sekitar 151,8 juta dolar AS, dengan harga rata-rata sekitar 97,48 dolar, yang setara dengan sekitar 1,557 juta saham yang dibeli kembali. Sebelumnya, perusahaan juga menetapkan otorisasi pembelian kembali dengan total sekitar 1 miliar dolar AS. Berkat pembelian kembali yang berkelanjutan, harga STRC telah beranjak dari titik terendah sementara sekitar 71 dolar menjadi sekitar 97,34 dolar, meski masih sedikit di bawah nilai nominal 100 dolar, namun besarnya diskon jelas menyempit. Pada saat yang sama, perusahaan juga melakukan pembelian kembali Bitcoin dalam periode terkait: pada 24 hingga 30 Agustus, total membeli 4.603 koin, menghabiskan sekitar 369,7 juta dolar AS, dengan harga rata-rata sekitar 80.318 dolar, sehingga kepemilikan meningkat menjadi 845.050 koin. Perusahaan turut memperkuat cadangan dolar AS dan posisi kas guna meningkatkan kemampuan pembayaran dividen saham preferen serta manajemen modal yang lebih fleksibel.
Secara logis, kontradiksi utama diskon STRC terletak pada tarik-menarik antara terhambatnya saluran pendanaan dan adanya arus kas keluar yang bersifat rigid. Sistem saham preferen membutuhkan pembayaran dividen secara berkelanjutan. Jika harga pasar jauh di bawah nilai nominal, daya tarik untuk menerbitkan bersih secara lanjutan akan turun, sehingga efisiensi “mengisi” mesin modal pasar melemah. Pihak Strategy, melalui penjualan sebagian Bitcoin untuk mendapatkan likuiditas, memanfaatkan mekanisme terkait saham biasa untuk menambah cadangan dolar AS, menyesuaikan kerangka modal, serta memulai pembelian kembali besar-besaran STRC, berupaya sekaligus memperbaiki diskon, menstabilkan narasi pendanaan, dan membangun kembali ruang operasional. Pembelian kembali itu sendiri berperan langsung mengurangi pasokan yang beredar dan menyampaikan keinginan untuk menopang ke pasar. Ketika harga kembali dari level rendah, besarnya nilai per pembelian kembali pada setiap transaksi ikut membesar; hal ini juga mencerminkan ritme manajemen yang meningkatkan upaya perbaikan saat harga mendekati rentang target.
Perlu dijelaskan secara terpisah aspek persaingan dan pembanding: di antara produk saham preferen tanpa jatuh tempo sejenis, ada produk yang menawarkan tingkat dividen tahunan lebih tinggi, jadwal pembayaran yang lebih sering, dan dalam suatu periode lebih dekat dengan nilai nominal. Kondisi tersebut membuat penerbitnya relatif lebih mudah memperoleh pendanaan melalui pengaturan penerbitan terkait dan sekaligus menambah kepemilikan Bitcoin. Dari kinerja saham biasa, perbedaan tampak dari kontras antara kenaikan kumulatif saham biasa perusahaan pembanding sepanjang tahun dan penurunan (retracement) saham biasa Strategy. Penjelasan pembanding di atas menegaskan bahwa desain ketentuan saham preferen, frekuensi pembayaran dividen, serta kepercayaan pasar terhadap neraca penerbit, eksposur terhadap Bitcoin, dan bantalan likuiditas akan bersama-sama memengaruhi kecepatan pemulihan diskon, dan tidak bisa disederhanakan menjadi kesimpulan akibat satu tindakan pembelian kembali saja.
Dampak terhadap pasar kripto terutama tercermin pada tingkat sentimen dan struktur modal, bukan pada perintah harga jangka pendek. Pertama, Strategy sebagai pihak pemegang besar Bitcoin akan memengaruhi penilaian pasar tentang apakah kebutuhan “cash treasury” perusahaan bersifat berkelanjutan—apakah perusahaan kembali melakukan pembelian bersih dan apakah bantalan kas cukup. Ketika perusahaan kembali ke sisi akumulasi setelah sebelumnya menambah likuiditas melalui disposisi Bitcoin, hal itu membantu meredakan kekhawatiran bahwa perusahaan akan terpaksa menjual secara pasif. Kedua, jika STRC dapat terus mendekati nilai nominal dan stabil, fungsi pendanaan ulang saham preferen berpotensi pulih sebagian, sehingga menyediakan opsi untuk belanja modal dan strategi kepemilikan berikutnya; bila tidak bisa kembali “mengunci” mendekati nilai nominal dalam waktu lama, pasar mungkin terus mempertanyakan kelancaran siklus “pendanaan—beli Bitcoin”. Ketiga, perbedaan valuasi antara saham biasa dan saham preferen akan berdampak balik pada narasi perusahaan publik yang menjadikan Bitcoin sebagai aset cadangan, sehingga investor akan lebih memperhatikan cakupan dividen, rasio cadangan kas, serta urutan prioritas antara pembelian kembali dan penambahan kepemilikan.
Pengamatan redaksi menilai bahwa hasil yang terlihat saat ini bersifat bertahap: pembelian kembali akumulatif sekitar 635 juta dolar AS dan lonjakan harga dari titik terendah secara signifikan, ditambah perbaikan cadangan dolar dan posisi kas, serta kembalinya muncul pembelian bersih Bitcoin, menunjukkan perusahaan telah merebut sebagian kembali inisiatif dalam menghadapi diskon saham preferen dan tekanan likuiditas. Namun fakta tetap perlu dipisahkan dari penilaian—harga STRC saat ini masih di bawah nilai nominal. Apakah bisa semakin mendekati dan mempertahankan stabilitas di dekat jendela waktu yang sebelumnya disebut manajemen masih perlu diverifikasi melalui transaksi dan pengungkapan berikutnya; kewajiban pembayaran dividen berkelanjutan dari saham preferen juga tidak akan hilang hanya karena satu putaran pembelian kembali. Cara baca yang lebih hati-hati adalah: risiko “bom waktu” telah sedikit mereda, tetapi mesin kapital belum otomatis kembali ke kondisi tanpa tekanan. Ke depan, yang perlu dipantau dengan fokus adalah progres pelaksanaan pembelian kembali, besarnya deviasi STRC terhadap nilai nominal, cakupan dividen dan bunga oleh cadangan dolar, serta alokasi sumber daya perusahaan antara menambah kepemilikan Bitcoin dan menjaga stabilitas saham preferen—bukan menafsirkan total nominal pembelian kembali tunggal sebagai tanda bahwa tren telah berbalik.
#Pembelian kembali saham preferen STRC mencapai 635 juta dolar AS #BTC #ETH #BNB