
XRP naik 40% dalam dua minggu, dari 0,99 dolar menjadi 1,38 dolar.
Reaksi orang normal pertama adalah: leverage ditumpuk, posisi short dihajar, tipikal skenario short squeeze.
Tapi gambaran yang ditunjukkan data benar-benar berlawanan: open interest futures seluruh pasar turun 16%, dari 2,77 miliar kontrak menjadi 2,34 miliar. Saat harga naik, leverage justru ditarik.
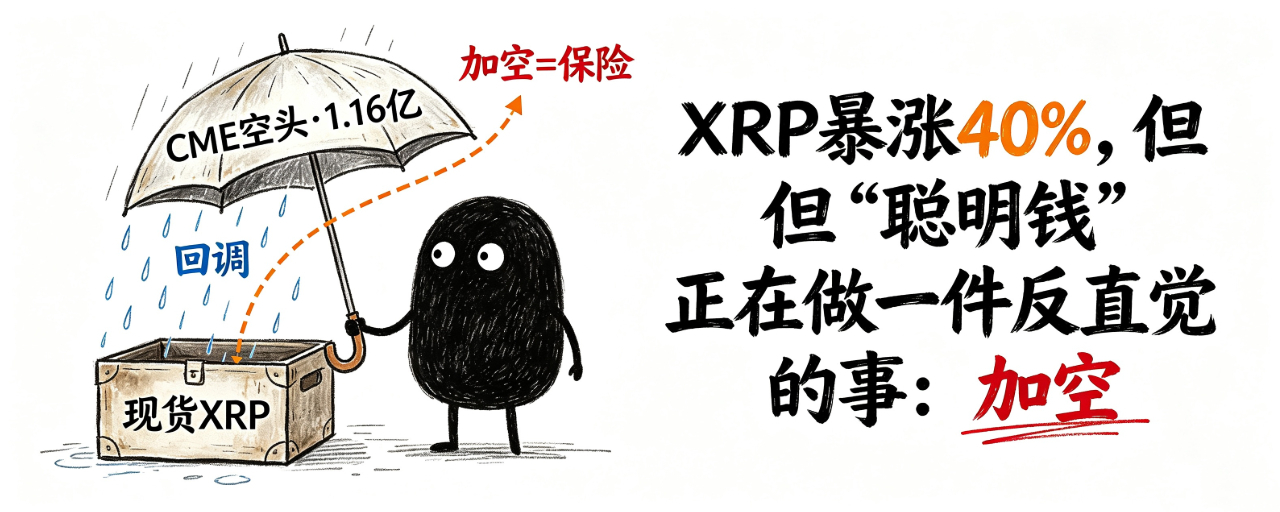
Dan yang lebih tidak intuitif adalah kumpulan angka lain: eksposur short bersih XRP di CME oleh dana lindung nilai (hedge fund), dari 57 juta token menjadi 116 juta token.
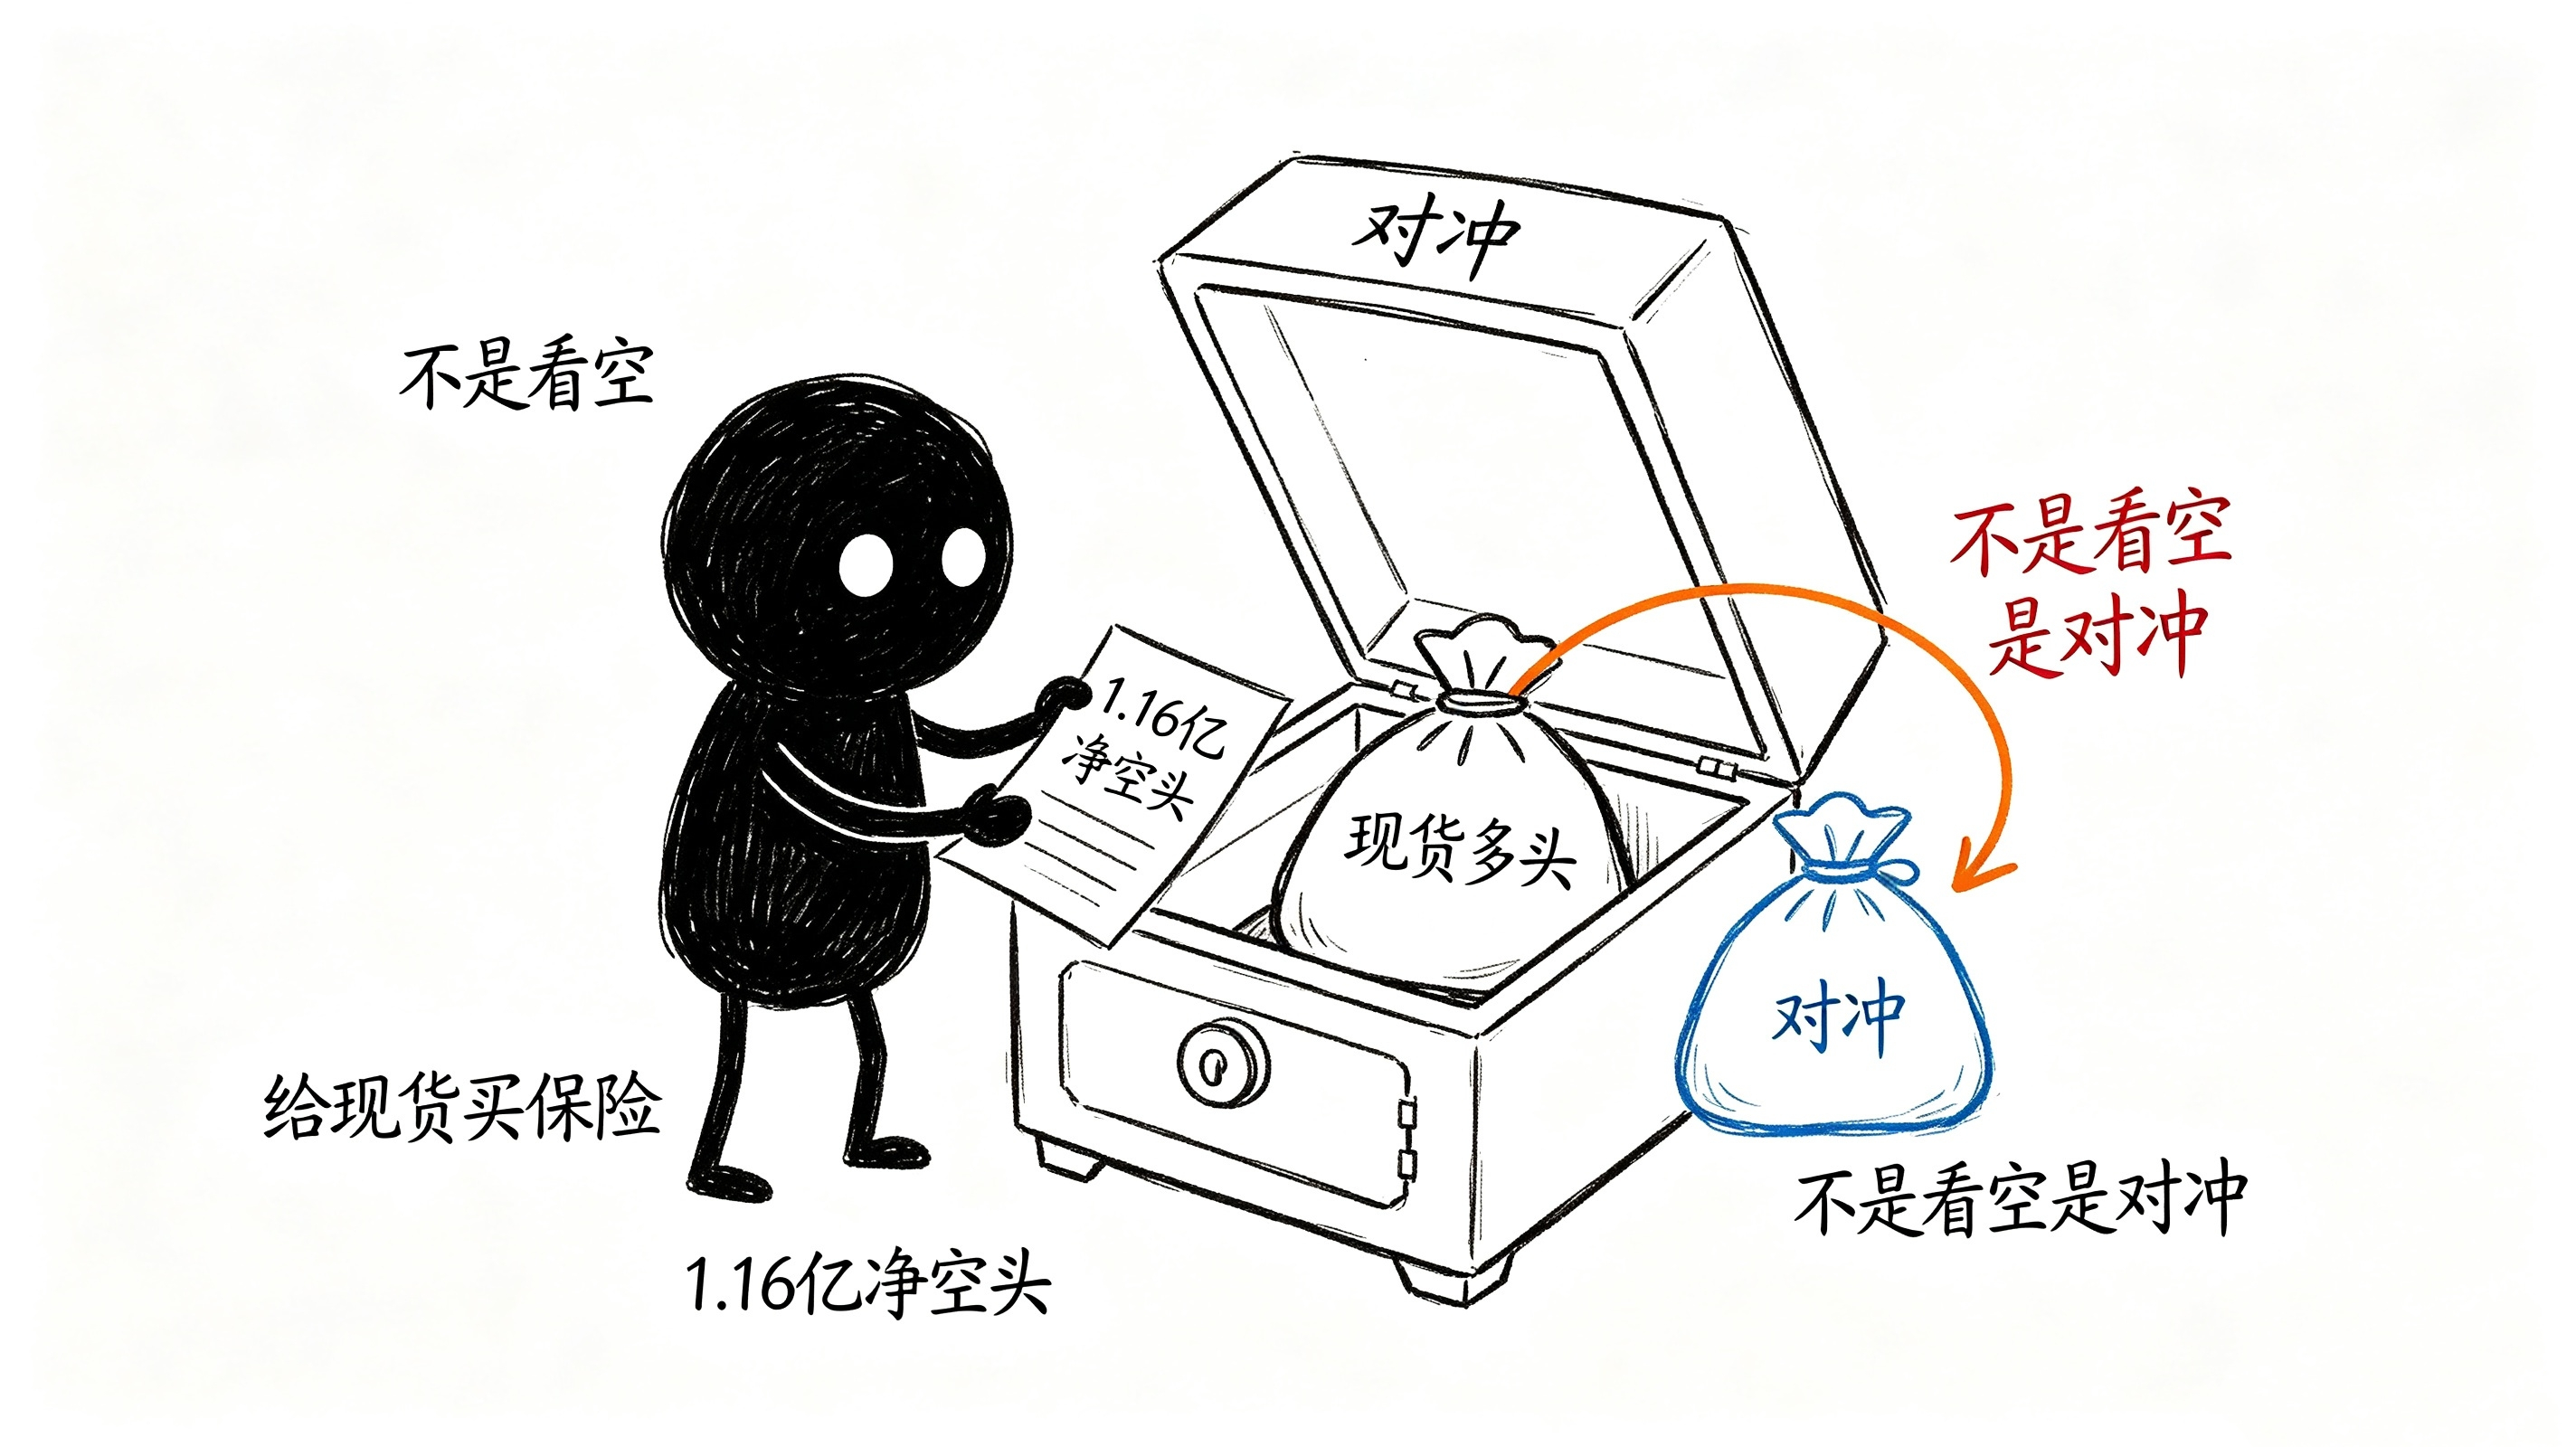
Harga naik 40%, tetapi dana profesional justru menambah posisi short.
Ini yang menurut saya paling janggal dalam berita ini.
Ubah subjeknya menjadi “net short itu”
Kebanyakan analisis menaruh subjeknya pada “harga XRP”, lalu membuat cerita “institusi patuh masuk, ritel keluar”. Tapi kalau subjeknya diganti menjadi “eksposur net short itu”, ceritanya berubah total.
Sebuah net short sebanyak 116 juta XRP dibangun saat harga sedang paling panas-panasnya. Ini bukan bearish—ini hedging.
Ada perbedaan mendasar antara spesies dana leverage dan trader ritel: mereka hampir tidak pernah melakukan long telanjang atau short telanjang. Saat mereka menambah posisi short di CME, di sisi lain buku catatan mereka hampir pasti ada posisi long spot. Mereka tidak sedang berjudi bahwa XRP akan jatuh—mereka sedang membeli asuransi untuk posisi spot mereka.
Artinya apa?
Artinya, penggerak utama dari putaran kenaikan ini mungkin bahkan tidak ada di pasar derivatif—melainkan di pasar spot. Order beli spot mendorong harga naik, sedangkan dana profesional membuat hedging di sisi futures. Semakin tinggi harga naik, semakin mereka khawatir akan koreksi, sehingga eksposur short terus dibangun makin besar.
Ini menjelaskan fenomena yang tampak kontradiktif: mengapa harga meledak tetapi leverage secara keseluruhan justru turun? Karena dana yang mendorong harga sama sekali tidak melewati pasar futures.
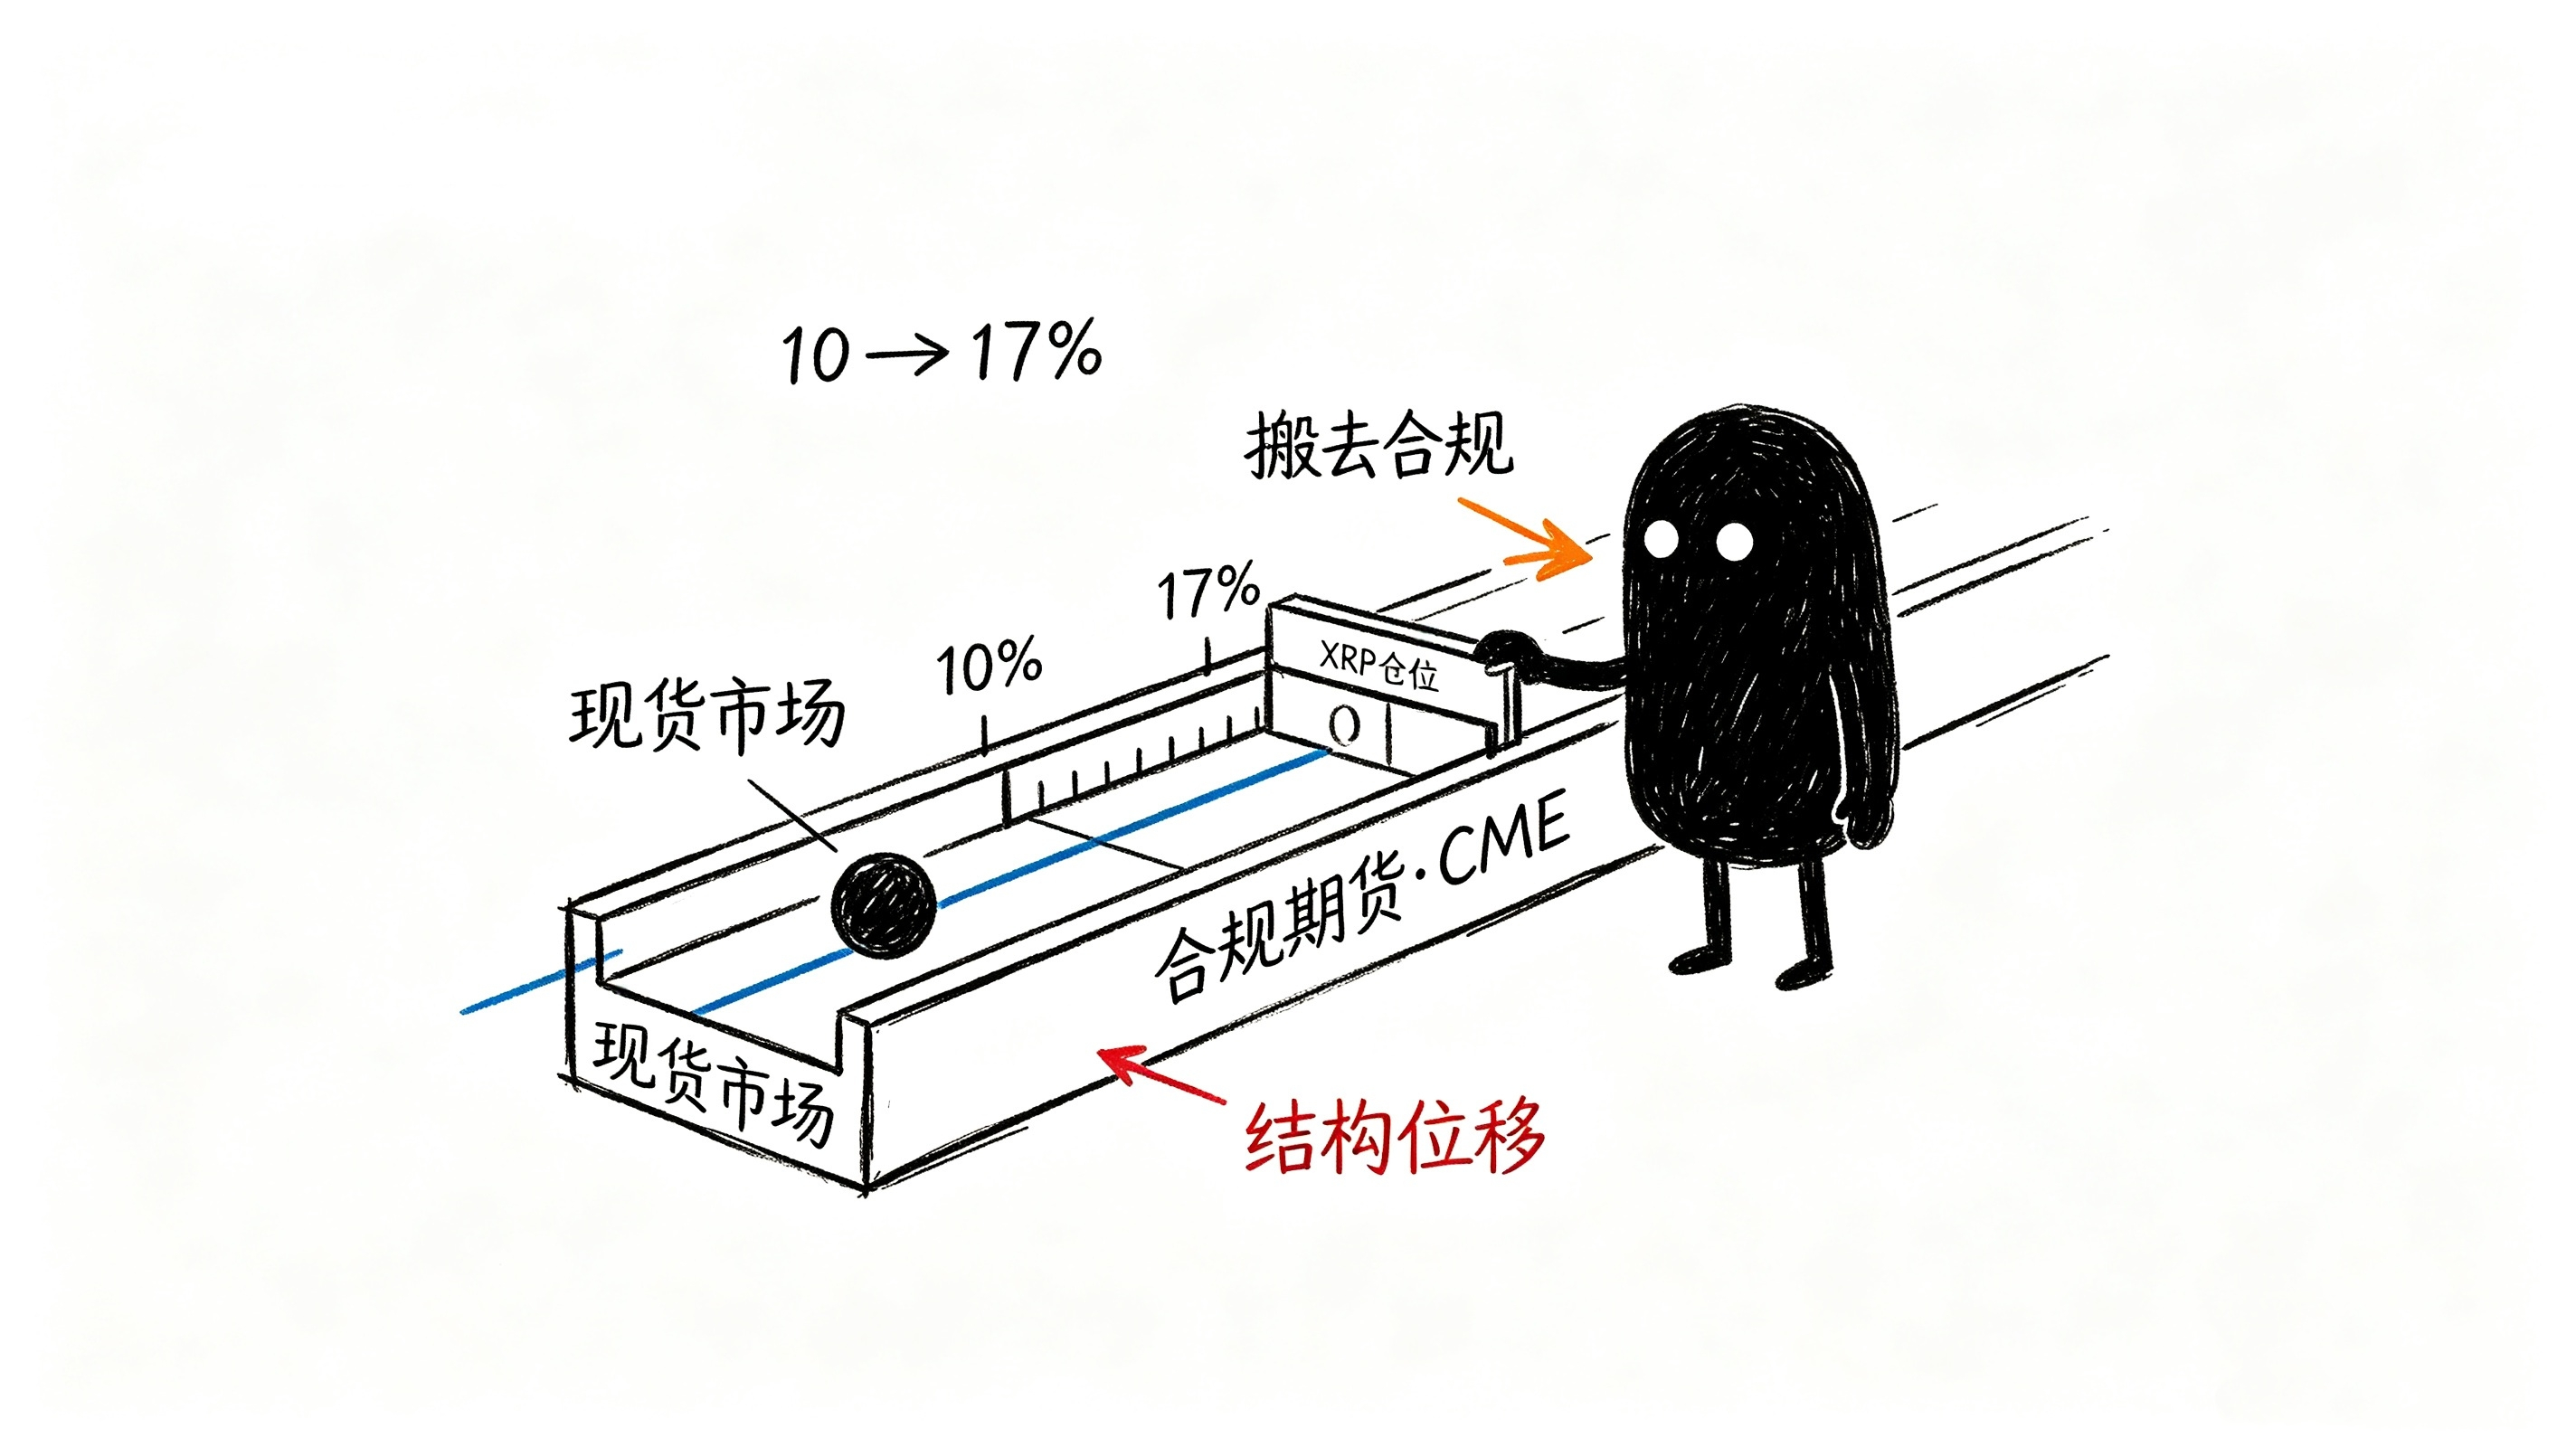
10% hingga 17%: pergeseran posisi struktural dalam dua minggu
Porsi posisi CME dalam seluruh pasar futures XRP meningkat dari sekitar 10% pada pertengahan Agustus menjadi 17%.
Kalau angka itu diterjemahkan ke bahasa orang awam: di dunia derivatif XRP, porsi “pasar patuh/regulatif” naik tujuh puluh persen dalam dua minggu.
Perhatikan titik waktunya. Ini bukan kejadian acak. Pemungutan suara prosedural Senat untuk RUU CLARITY diperkirakan berlangsung pada pertengahan September; sebelum RUU itu lolos di Komite Perbankan Senat, XRP naik sekitar 5% pada hari yang sama.
Yang dilakukan institusi adalah menggeser struktur posisi lebih dulu ke “pasar yang patuh/regulatif” sebelum terjadi sebuah peristiwa yang berpotensi mengubah status regulasi XRP. Mereka tidak sedang berjudi apakah RUU itu lolos, dan juga bukan berjudi bahwa RUU itu gagal. Mereka sedang menyiapkan langkah agar, apa pun hasilnya, posisi mereka bisa dilikuidasi secara sah.
Inilah makna sebenarnya dari meningkatnya porsi posisi CME: bukan karena institusi menjadi lebih bullish pada XRP, melainkan karena institusi lebih membutuhkan jalur exit yang teregulasi.
Risikonya sama sekali tidak berbeda antara kenaikan yang digerakkan oleh spot dan yang digerakkan oleh futures.
Ini salah satu hal yang paling harus dicatat oleh trader biasa.
Risiko terbesar dari kenaikan yang digerakkan oleh futures adalah jurang likuidasi. Semakin tinggi leverage longs yang menumpuk, koreksi kecil saja bisa memicu ledakan berantai—harga datang dari mana lalu balik ke mana lagi.
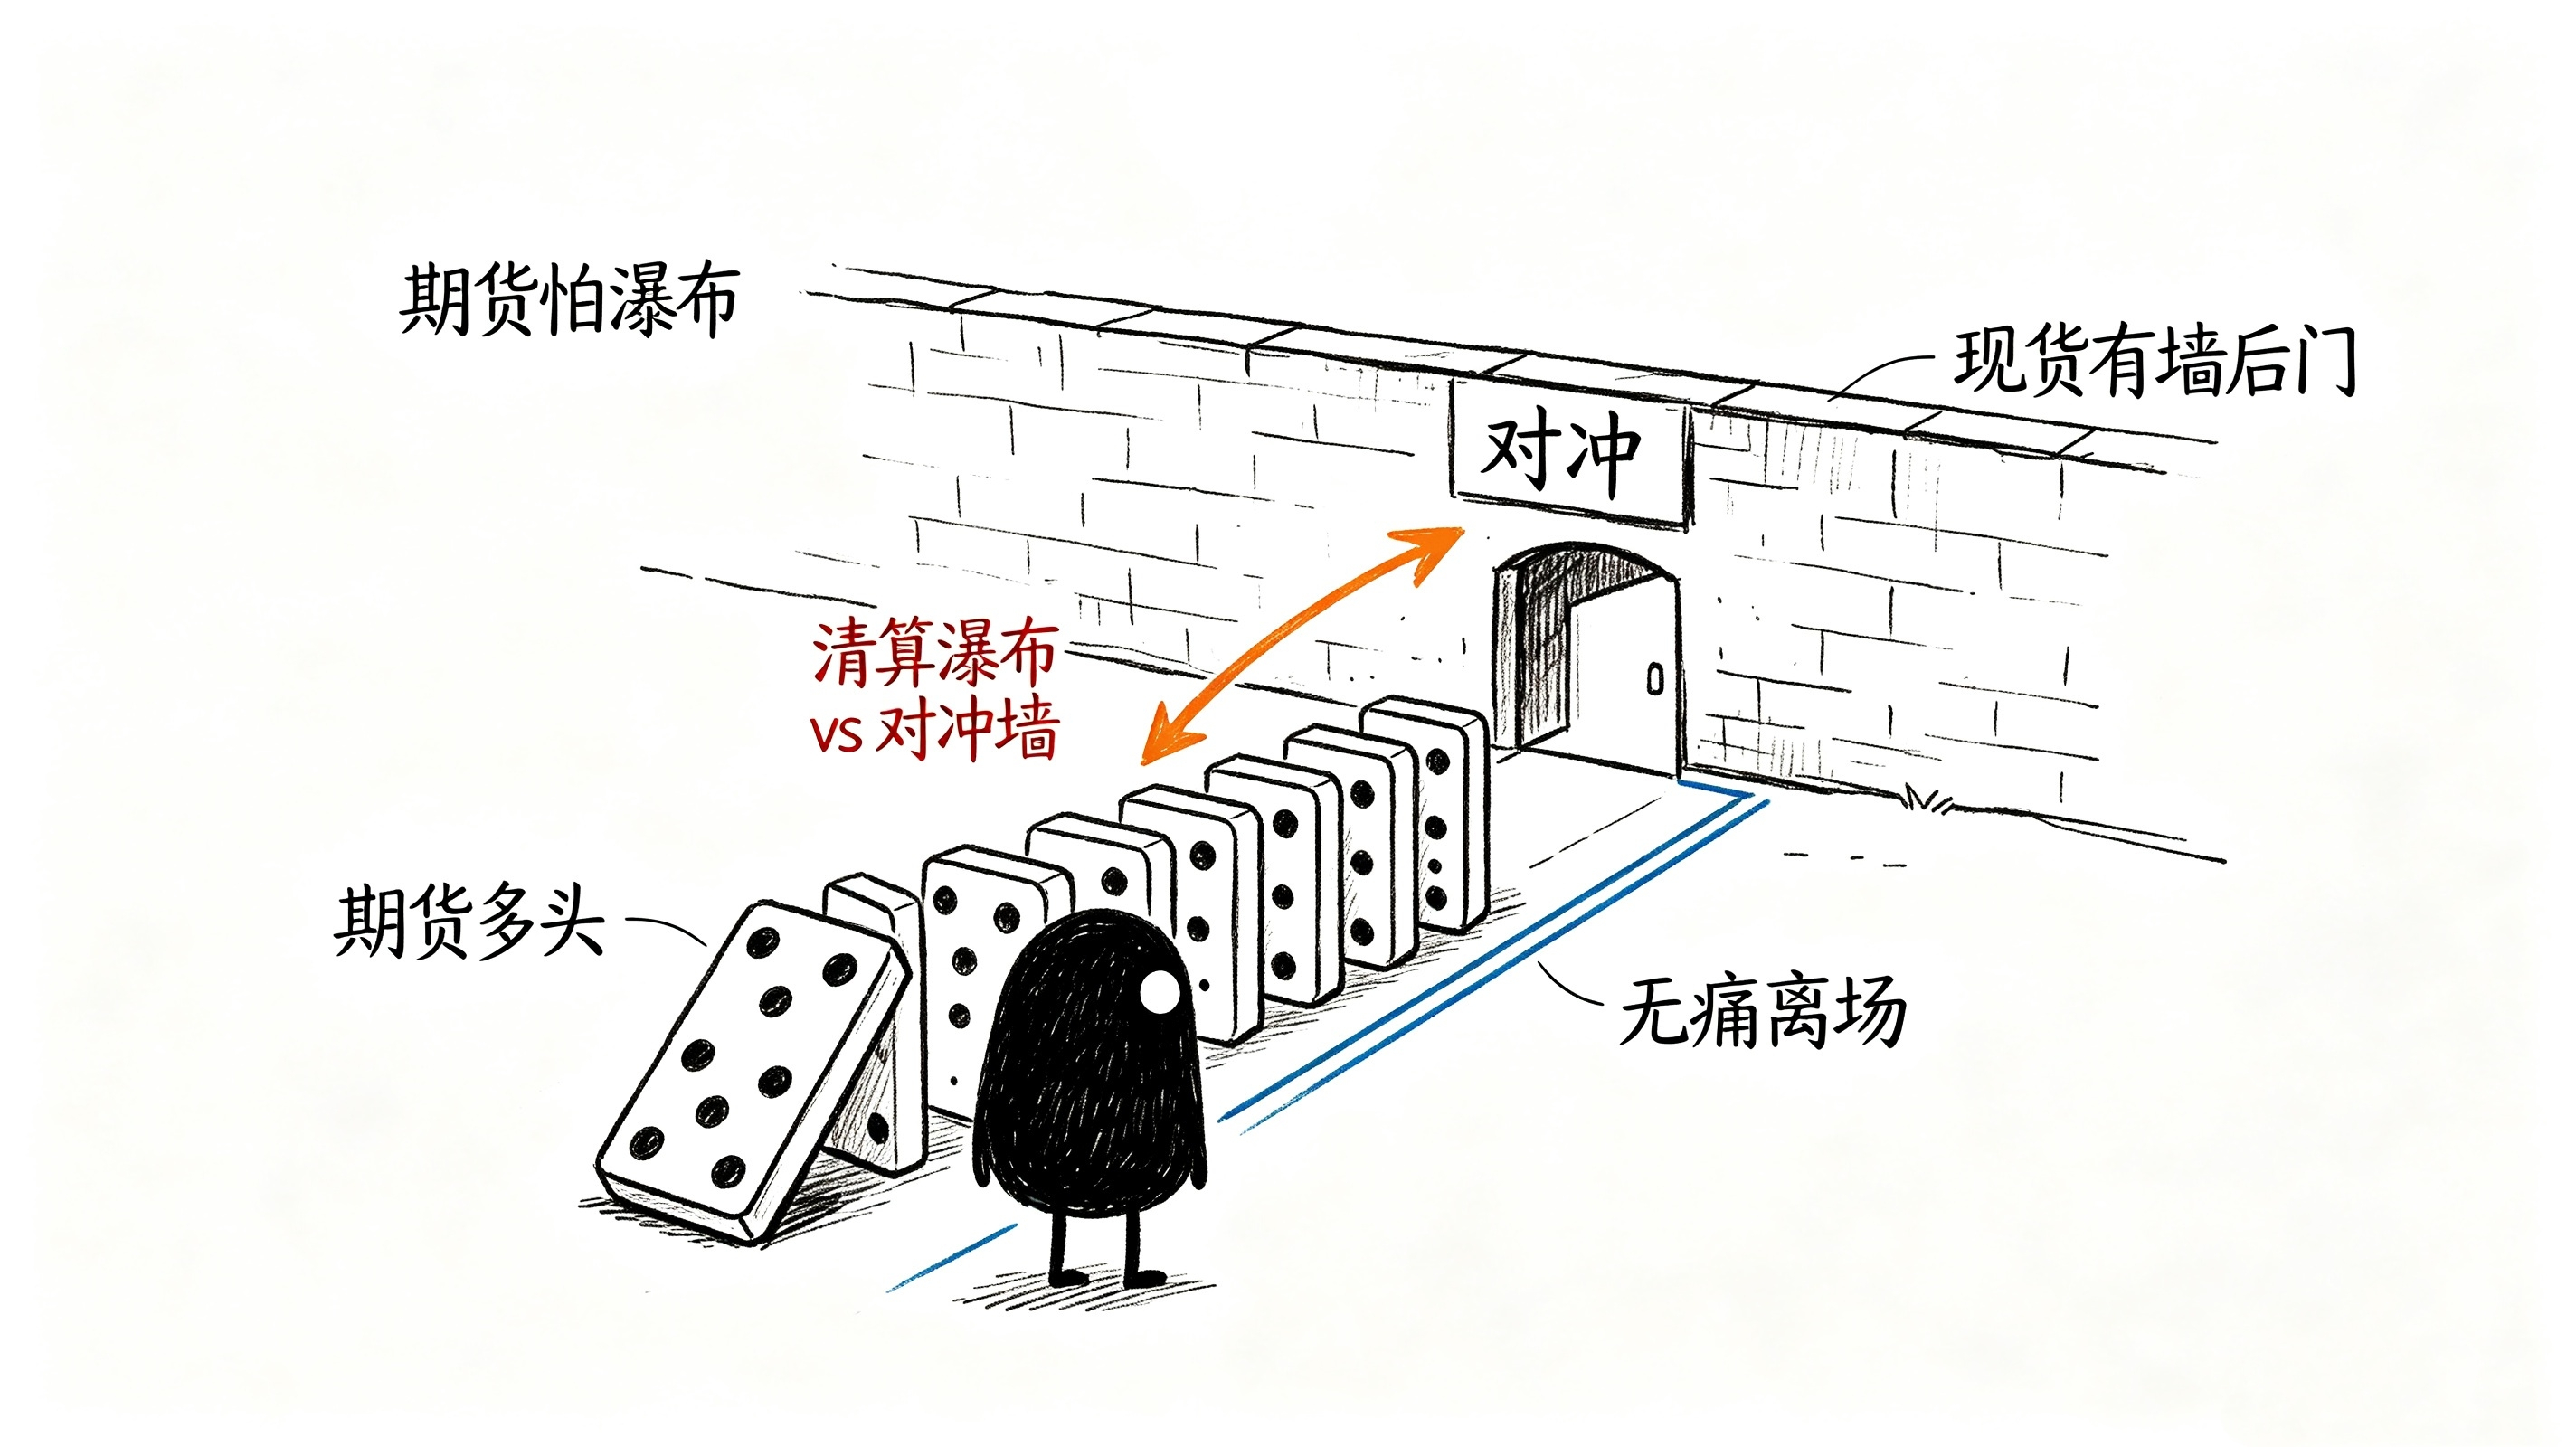
Kenaikan yang digerakkan oleh spot tidak memicu jurang likuidasi, tetapi ada risiko yang lebih terselubung: tembok hedging.
Saat dana profesional membangun hedge short yang cukup tebal di sisi futures, mereka sebenarnya sedang menciptakan jalur “exit tanpa rasa sakit” di pasar spot. Spot turun, futures menghasilkan. Mereka bisa melepas spot tanpa panik, karena penurunan tidak merugikan mereka.
Jadi, bahaya terbesar dari putaran kenaikan ini bukan “tinggi atau tidaknya leverage”, melainkan dana yang mengunci jalan keluar di sisi futures dan bisa pergi dari pasar spot kapan saja tanpa membawa emosi. Tidak ada kepanikan, tidak ada likuidasi besar—hanya ada jalur exit yang mulus.
Kalau lawanmu sudah membeli asuransi, kamu masih telanjang berlari.
Tiga angka itu, lebih mirip kebenaran daripada chart candlestick.
Teks aslinya mencantumkan tiga angka yang patut diperhatikan: 1,40 dolar, open interest futures, dan porsi posisi CME.
Namun setelah dibedah seperti di atas, cara menafsirkan ketiga angka itu seharusnya berubah.
1,40 dolar bukan level tekanan, melainkan “garis percepatan hedging”. Jika harga mendekati 1,40 dolar sementara eksposur short CME terus membesar, itu menunjukkan ketakutan dana profesional terhadap level harga tersebut makin dalam. Ini bukan sinyal bearish—ini sinyal bahwa “posisi spot mereka sendiri sudah sangat berat”.
Open interest tidak naik malah turun—itulah indikator paling sehat dari putaran kenaikan ini. Itu berarti leverage tipe ritel belum “terpicu”, dan sumbu pemicu jurang likuidasi belum tersambung. Tapi sebaliknya, ini juga berarti bahwa begitu harga terus menembus lebih tinggi dan dana leverage mulai membanjir masuk, sifat pergerakan berubah dari “digerakkan oleh spot” menjadi “digerakkan oleh futures”, sehingga struktur risikonya berubah total.
Jika porsi posisi CME menembus 20%, berarti wewenang penentuan harga XRP sedang berpindah dari bursa spot ke pasar futures yang patuh/regulatif. Nanti, selisih harga antara yang ada di Binance dan yang ada di CME akan lebih layak diteliti dibanding chart candlestick itu sendiri.
Hal yang paling bikin tidak bisa tidur
Yang benar-benar layak diingat dari berita ini bukan “institusi sedang masuk”. Kalimat itu terlalu murahan.
Yaitu “institusi menambah short saat harga meledak”—aksi itu sendiri.
Ini mengungkap kebenaran yang kejam: di pasar XRP ini, yang dimainkan dana profesional dan yang dimainkan trader biasa bukanlah permainan yang sama. Trader biasa melihat kenaikan 40% dan berpikir: “Aku harus ikut naik kereta!” Dana berleverage melihat kenaikan yang sama dan melakukan: “Aku harus membeli asuransi!”
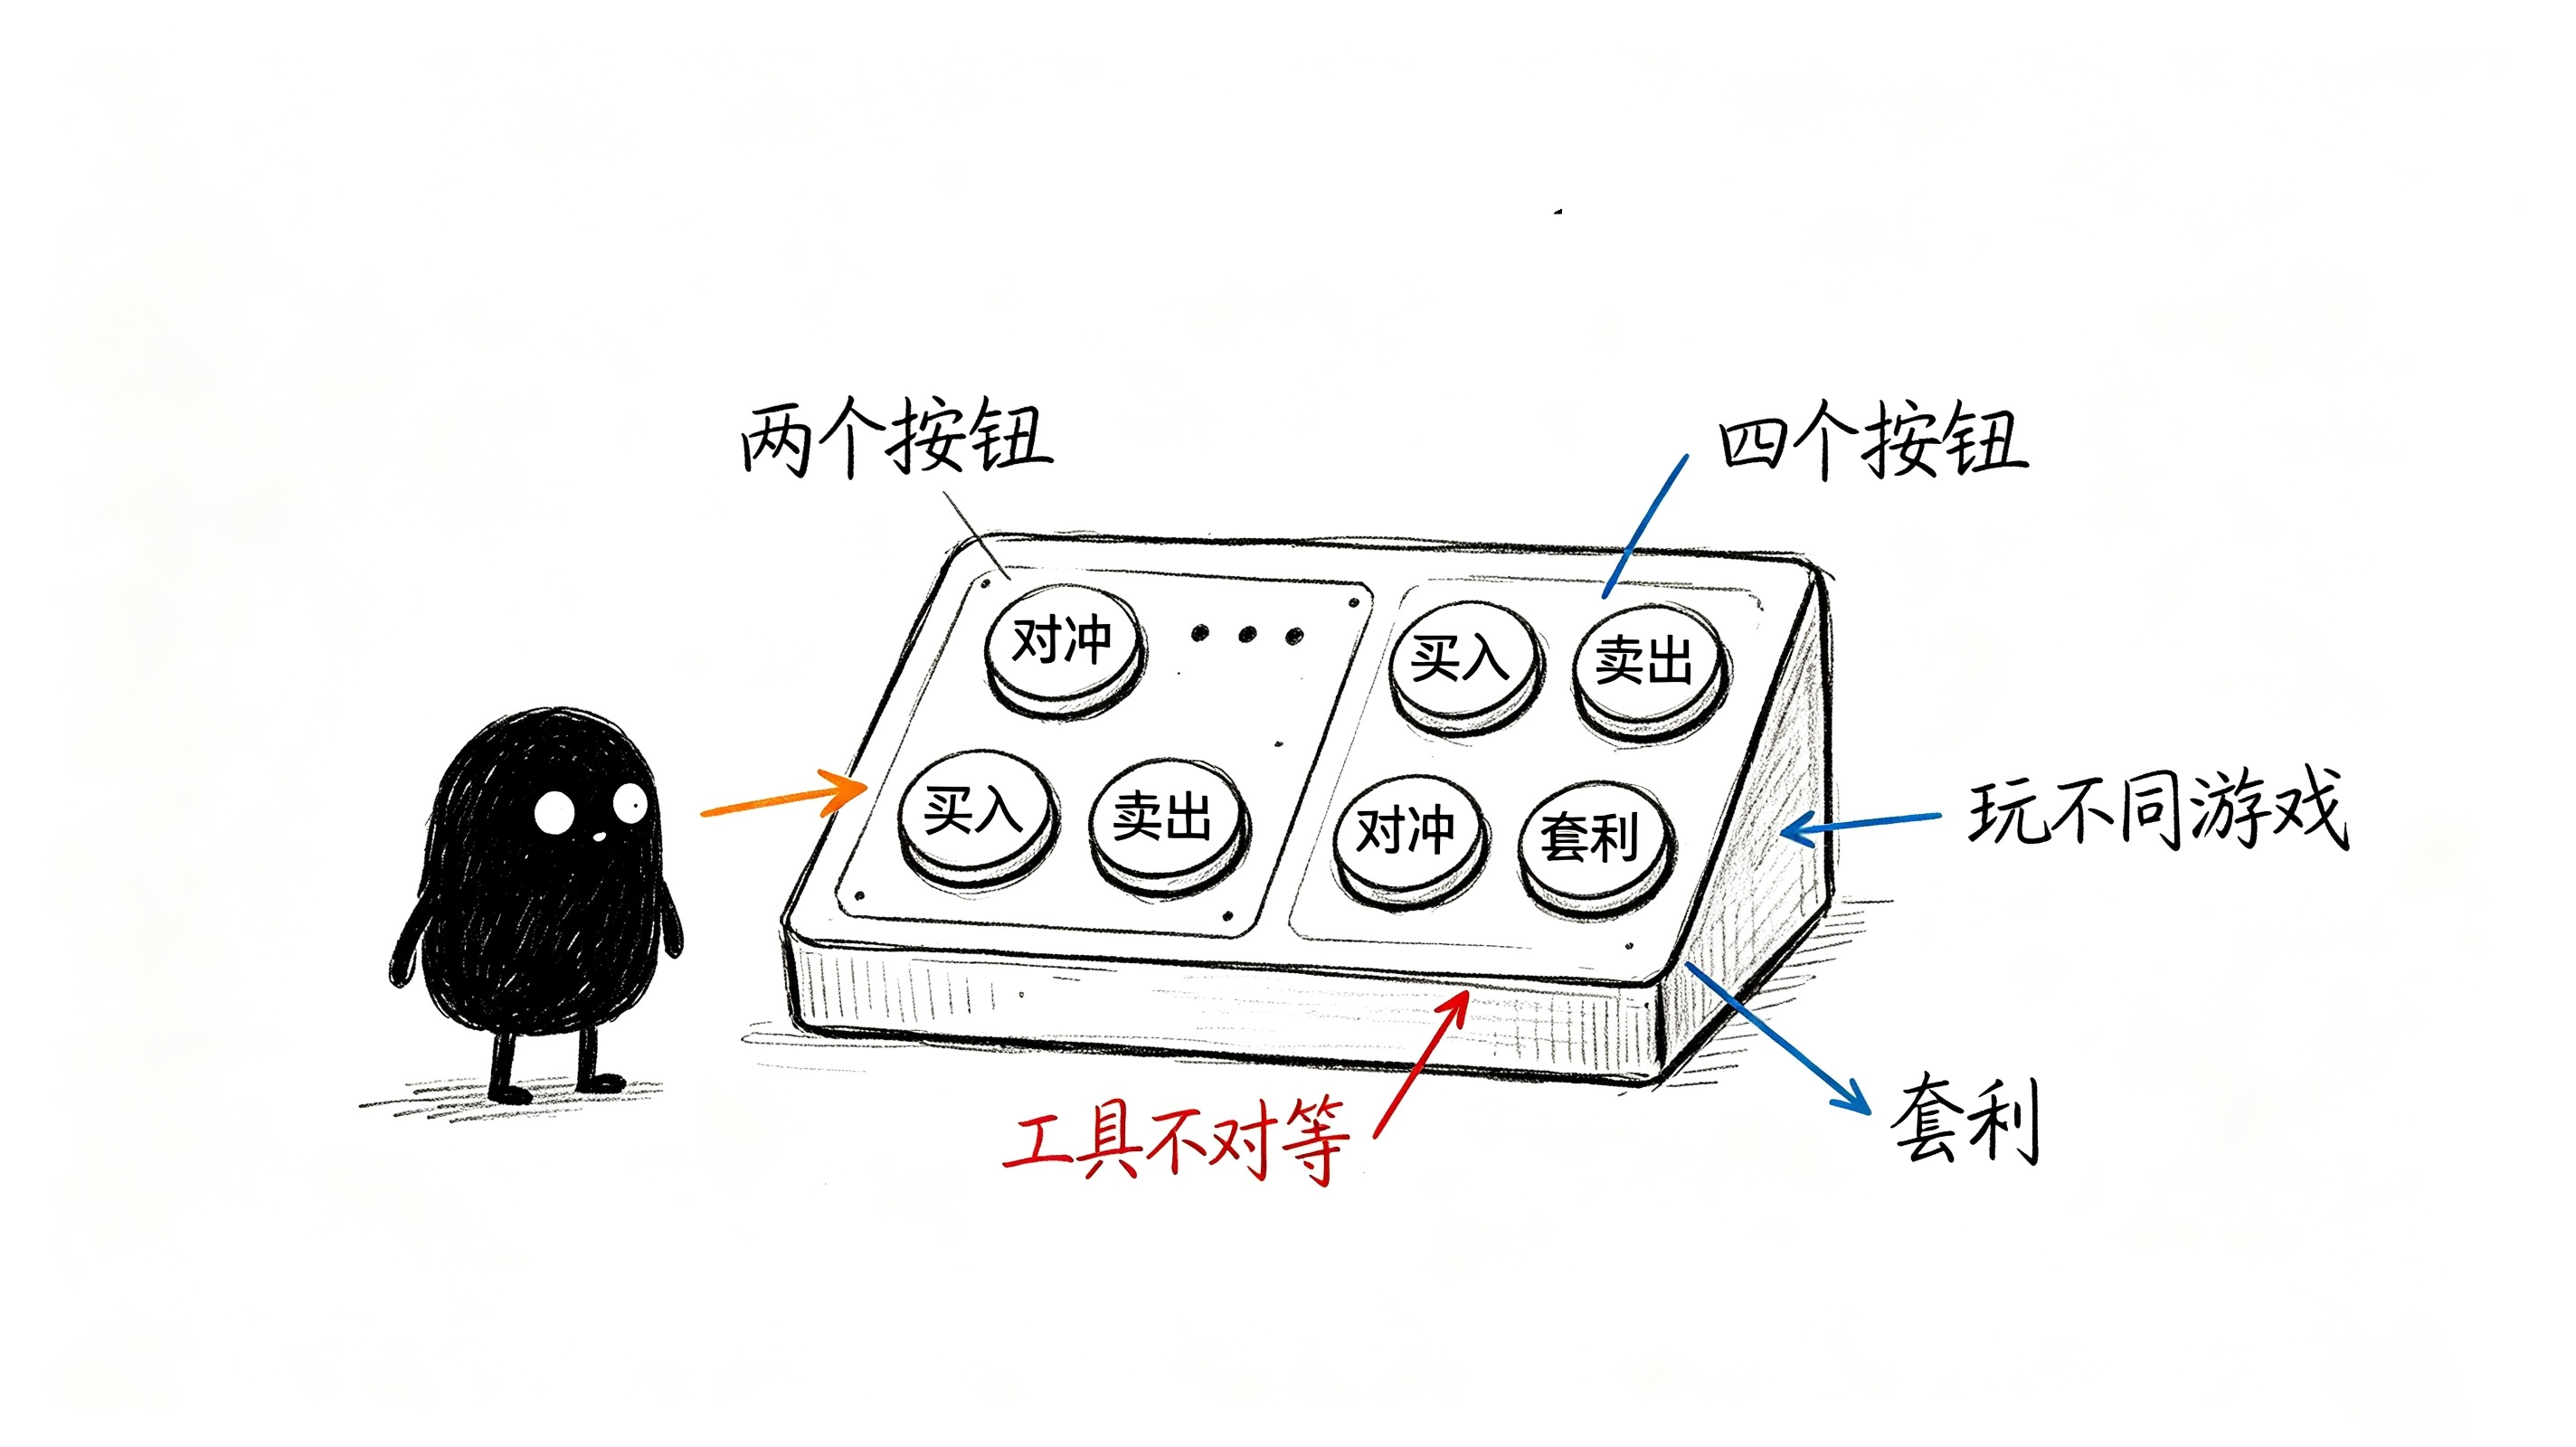
Ketidakseimbangan instrumen menentukan ketidakseimbangan hasil. Ritel hanya punya dua tombol: beli dan jual. Institusi punya empat: beli, jual, hedging, dan arbitrase.
Jadi kembali ke pertanyaan yang paling bikin tidak bisa tidur:
Saat dana berbasis leverage berada pada harga 1,38 dolar dan mengunci jalan keluarnya lewat futures, masih ada siapa lagi yang berenang telanjang di pasar spot?
Dan jika tren yang naik dari 0,99 dolar ini bahkan membuat uang paling profesional sibuk mengantisipasi koreksi, bukankah “koreksi” itu sendiri sudah pada titik tertentu dipatok/dihargai sejak saat itu?