
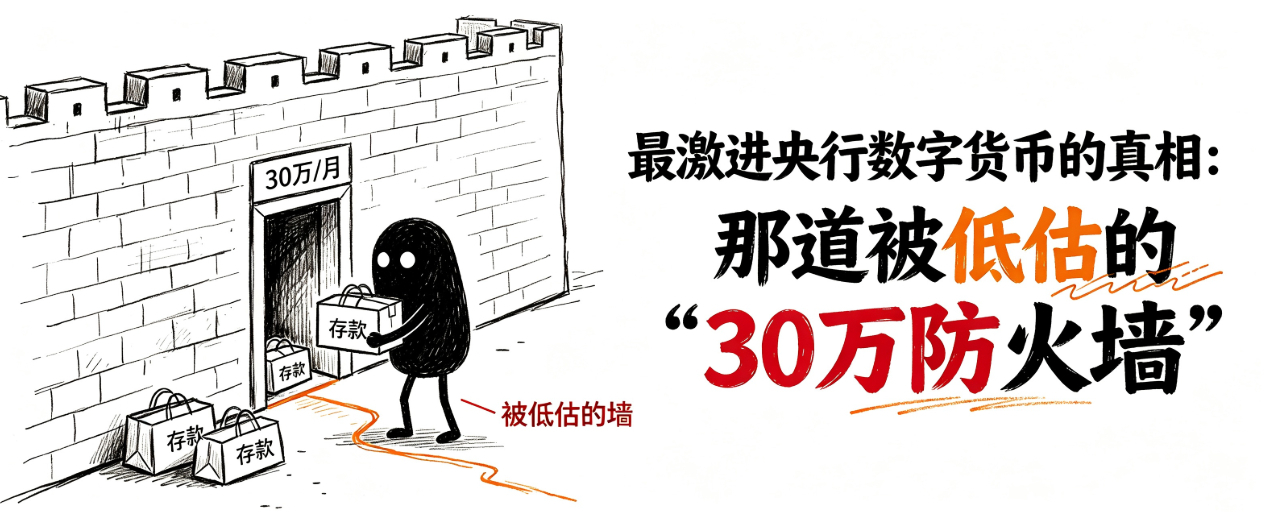
Hari ini, rubel digital resmi memasuki jalur cepat. 12 bank yang dianggap sangat penting dalam sistem harus tersambung, peritel besar harus menerimanya, dan hitungan mundur untuk memulai peta jalan wajib dalam tiga tahap telah dimulai. Media global semuanya menulis satu kalimat yang sama: ini adalah mata uang digital bank sentral yang paling agresif.
Tapi yang benar-benar membuat saya merasa ada yang tidak beres adalah selisih waktu yang nyaris semua orang perlakukan sebagai latar belakang.
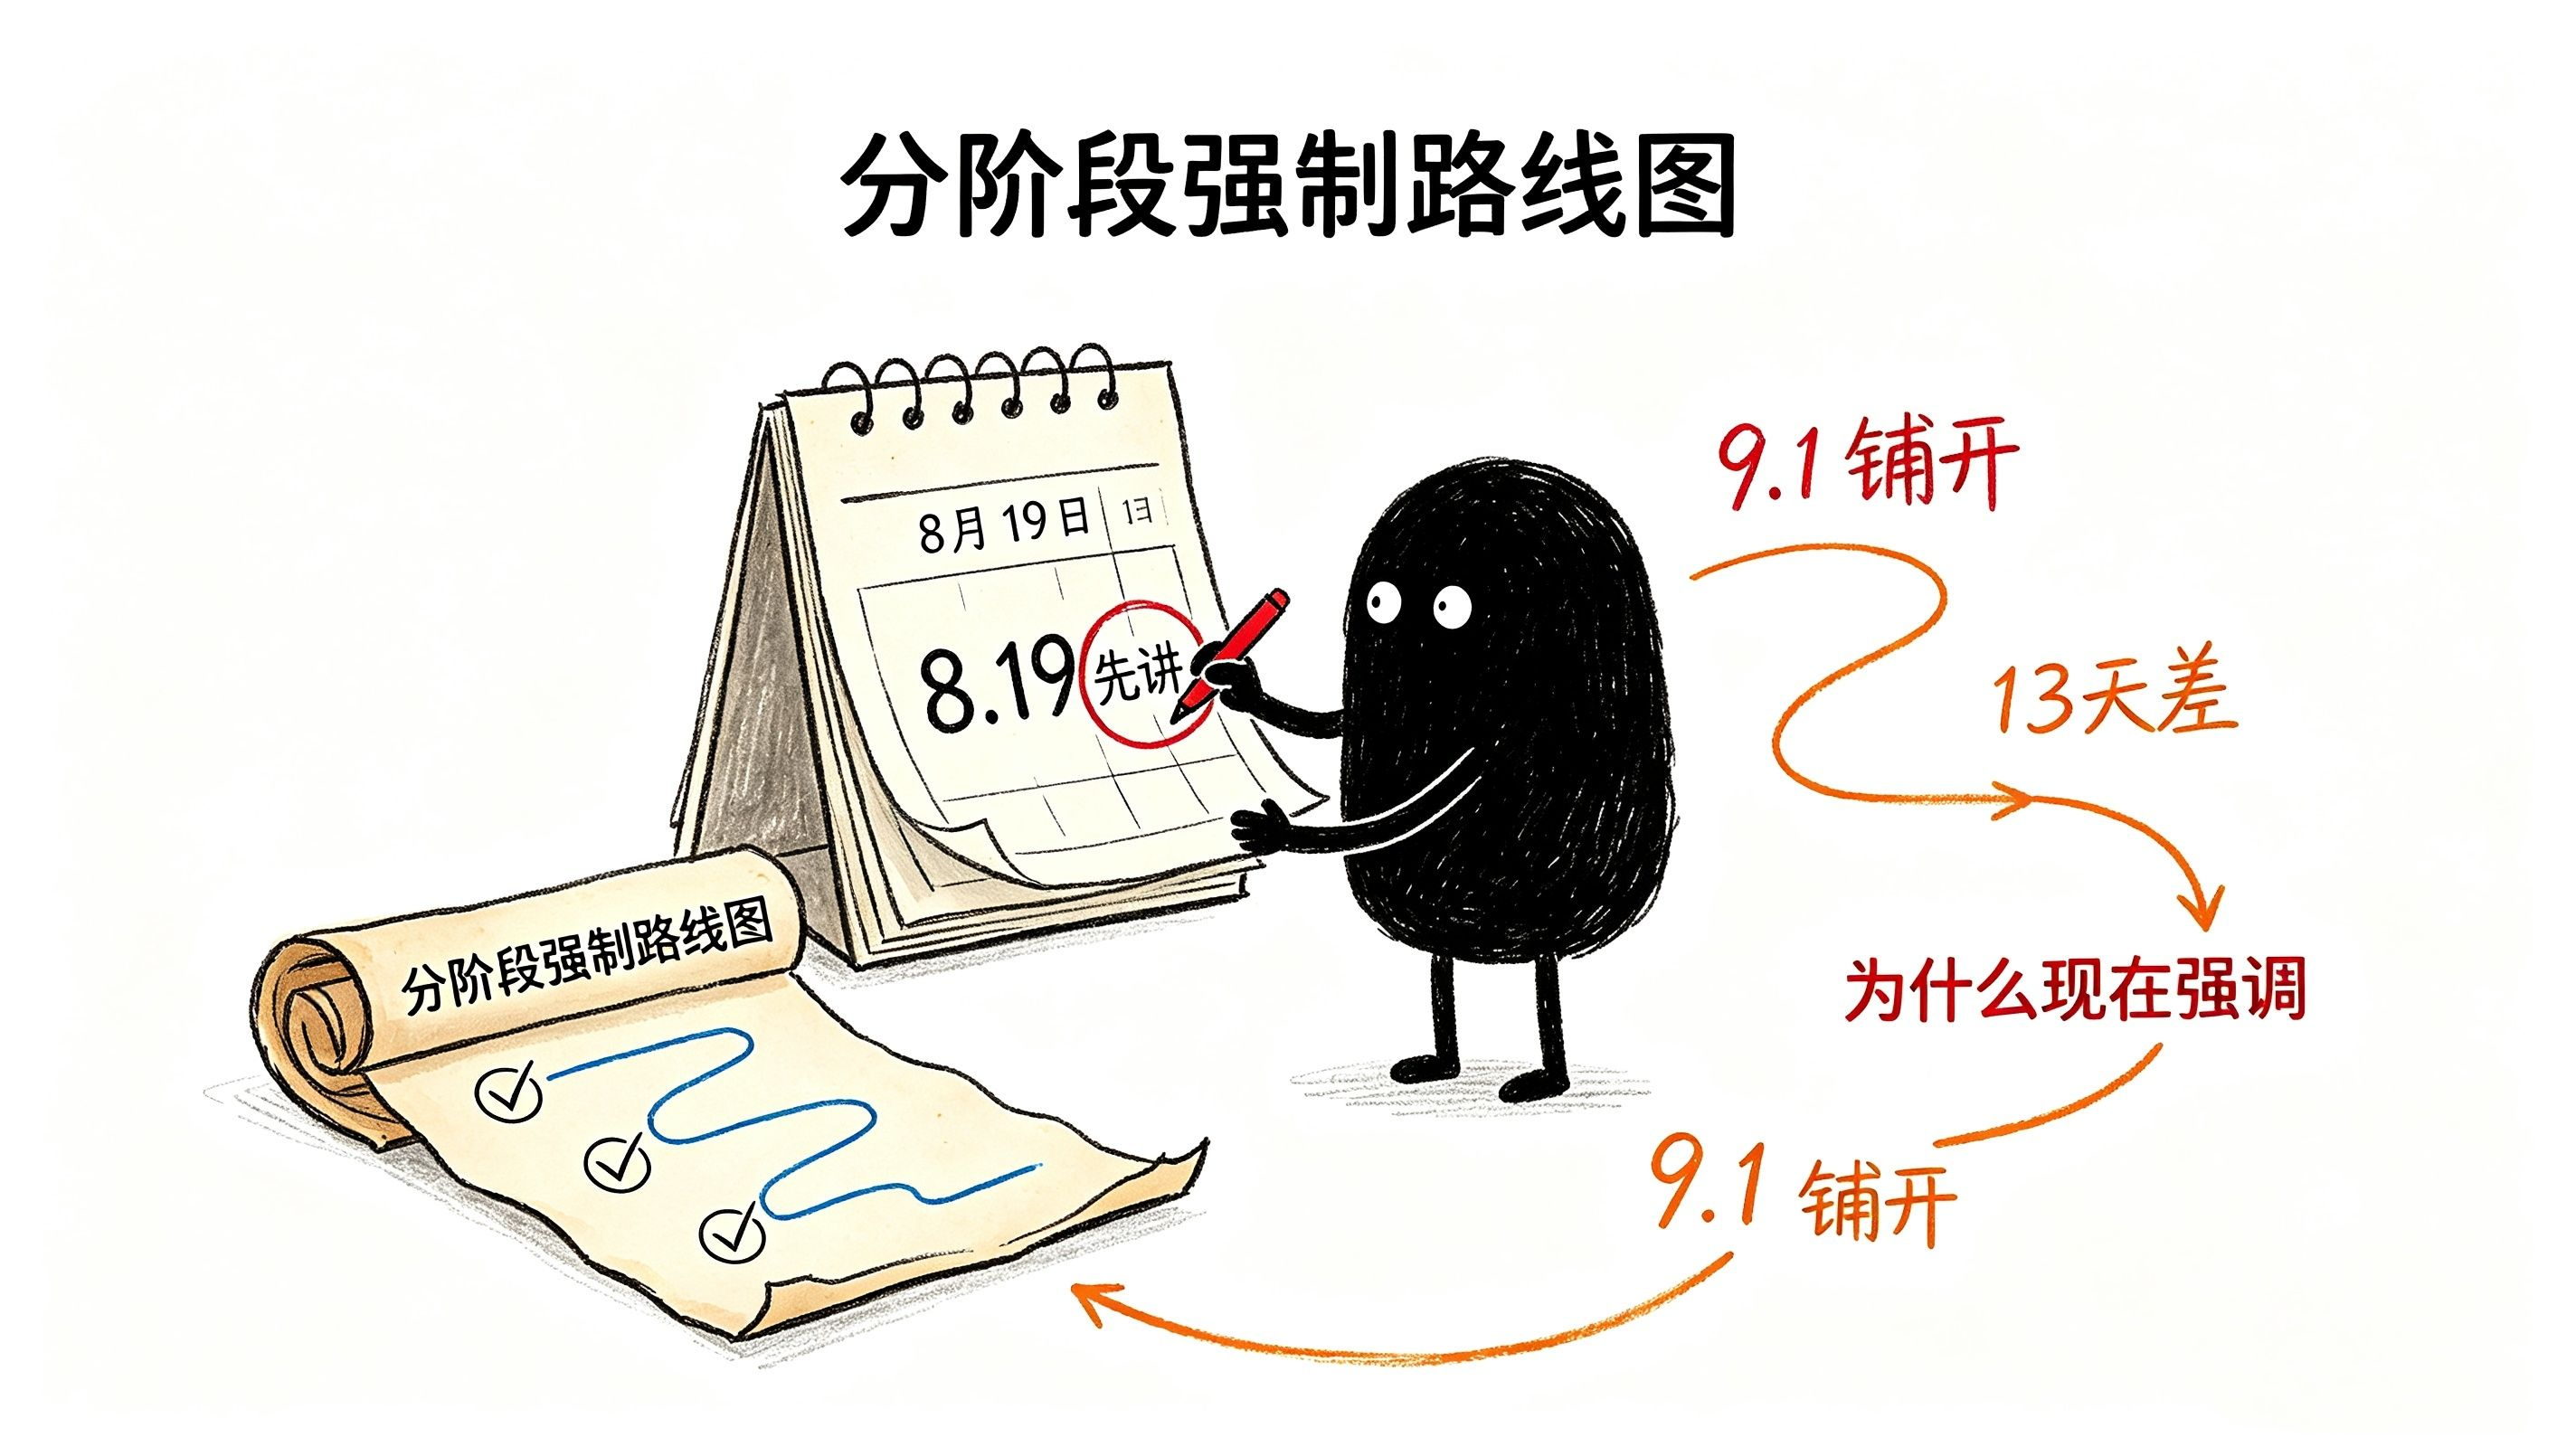
Pada 19 Agustus, Bank Sentral Rusia baru “menekankan” batas isi ulang bulanan 300.000 rubel kepada publik. Menjelang 1 September ketika semuanya diluncurkan secara penuh, hanya ada 13 hari.
Sebuah mekanisme perlindungan yang digambarkan sebagai “sudah ditetapkan sejak tahap uji coba”, mengapa baru dinaikkan ke panggung kurang dari dua minggu sebelum penerapan penuh? Jika itu benar-benar hanya parameter teknis yang sudah ada sejak lama, mengapa perlu secara khusus “ditekankan” pada titik waktu ini?
Jawabannya tersembunyi pada siapa sebenarnya yang dilindungi oleh batas ini.
Fungsi sejati dari batas ini: bukan membatasi “penggunaan”, melainkan membatasi “keluar”
Mari terjemahkan angka ini ke dalam rasa nyata. 300.000 rubel, dengan kurs saat ini kira-kira setara 3.700 dolar AS, atau sekitar 4 sampai 5 kali gaji bulanan rata-rata di Rusia. Artinya, jika seorang pekerja biasa ingin memindahkan seluruh simpanan banknya ke rubel digital, dalam sebulan ia paling banyak hanya bisa memindahkan kurang dari setengah tahun gajinya.
Ini terdengar seperti memberi “rem” pada rubel digital. Namun penjelasan resmi Bank Sentral Rusia adalah: ini untuk mengelola “risiko perpindahan likuiditas antara rekening tradisional dan dompet digital”, sebagai “mekanisme perlindungan sistem perbankan”.
Kalimat ini layak diurai. Apa hakikat rubel digital? Yaitu penduduk menukar kewajiban simpanan bank komersial menjadi kewajiban langsung Bank Sentral. Setiap satu rubel berpindah dari rekening bank ke dompet digital, satu rubel basis simpanan bank komersial menghilang.
Jadi batas 300.000 itu sejak awal bukan untuk membatasi rubel digital agar “bisa dipakai” — rubel digital di dompet bisa dibelanjakan kepada siapa, untuk apa, sama sekali tidak dibatasi. Yang dibatasi adalah kecepatan arus keluar bersih dari sistem perbankan ke buku besar Bank Sentral.
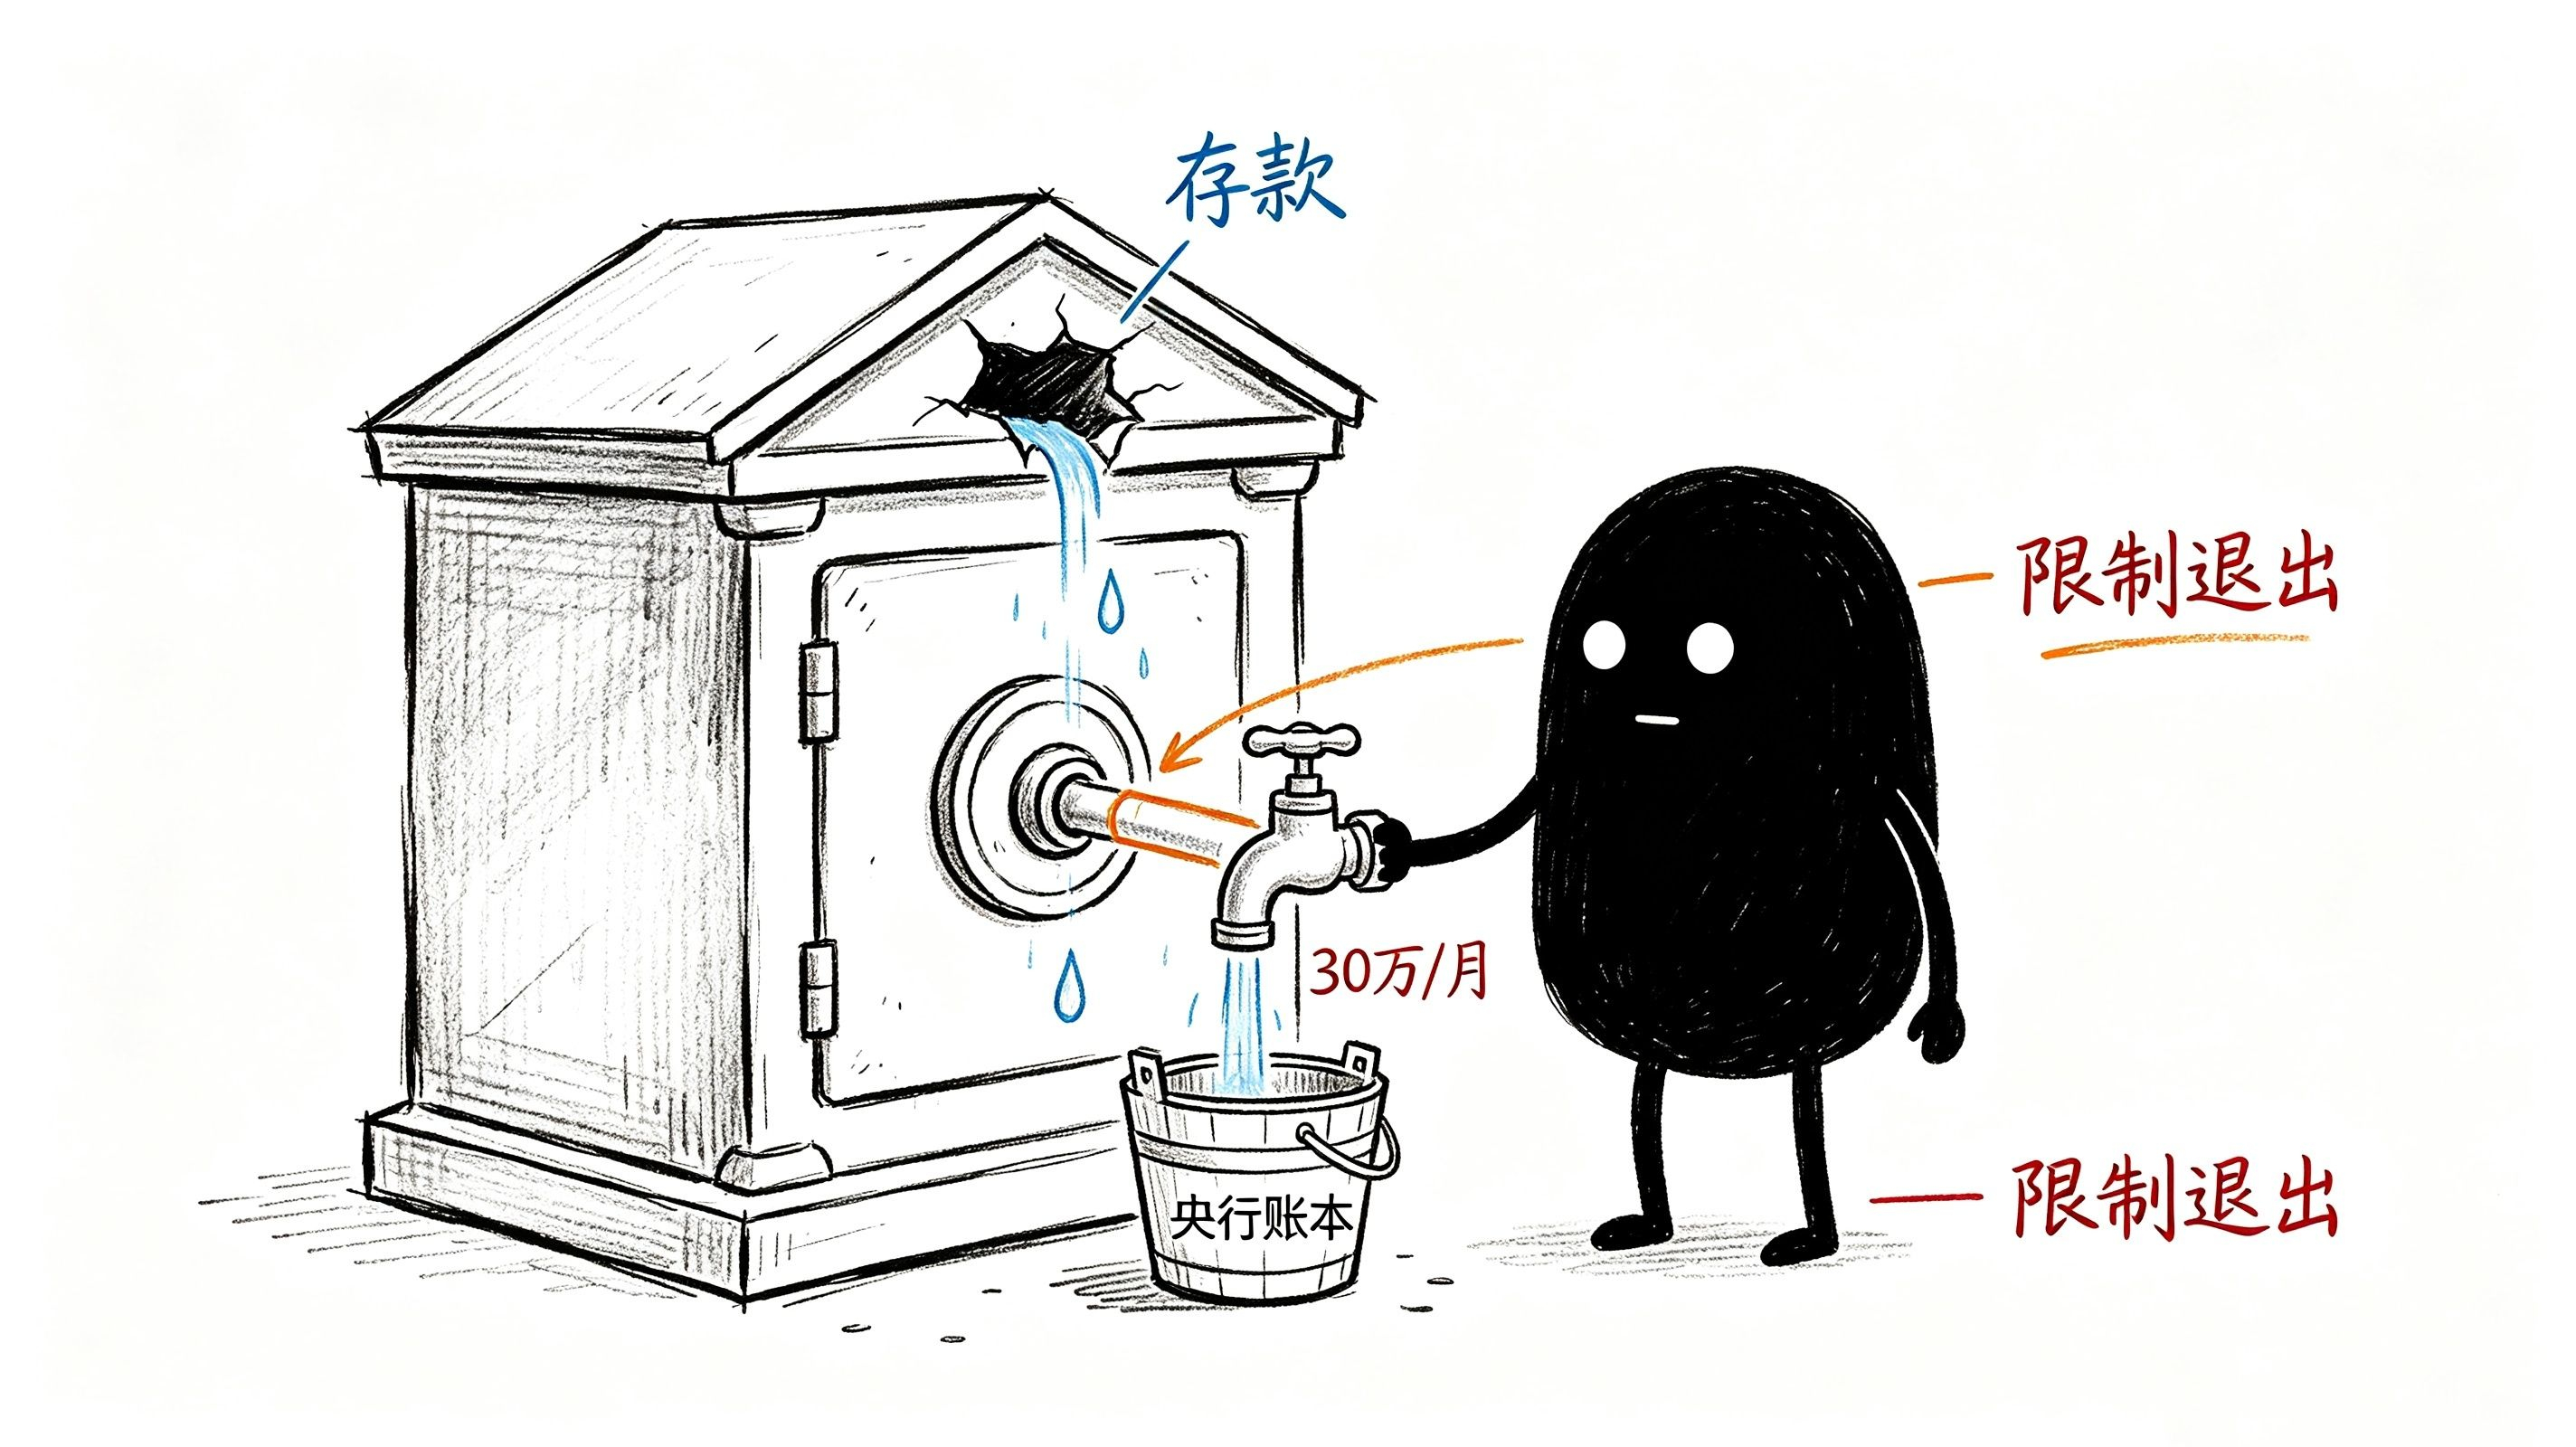
Yang benar-benar ditakuti Bank Sentral Rusia bukanlah rubel digital yang terlalu dingin, melainkan jika ia tiba-tiba menjadi terlalu panas.
Ganti subjeknya: bank-bank komersial yang selama ini diabaikan, justru adalah tokoh bayangan dalam permainan ini
Semua orang sedang menganalisis “agresivitas” Bank Sentral Rusia, tetapi tidak ada yang mengganti subjeknya menjadi 12 bank yang sangat penting secara sistemik itu.
Mulai hari ini, mereka harus memproses transfer, pembayaran, dan penyelesaian rubel digital, mencakup lebih dari 80% pasar pembayaran. Tampaknya mereka hanyalah pelaksana. Tapi jika basis simpananmu bisa disedot secara sistematis oleh platform Bank Sentral, apa yang akan kamu lakukan?
Akan membutuhkan sebuah katup pengaman.
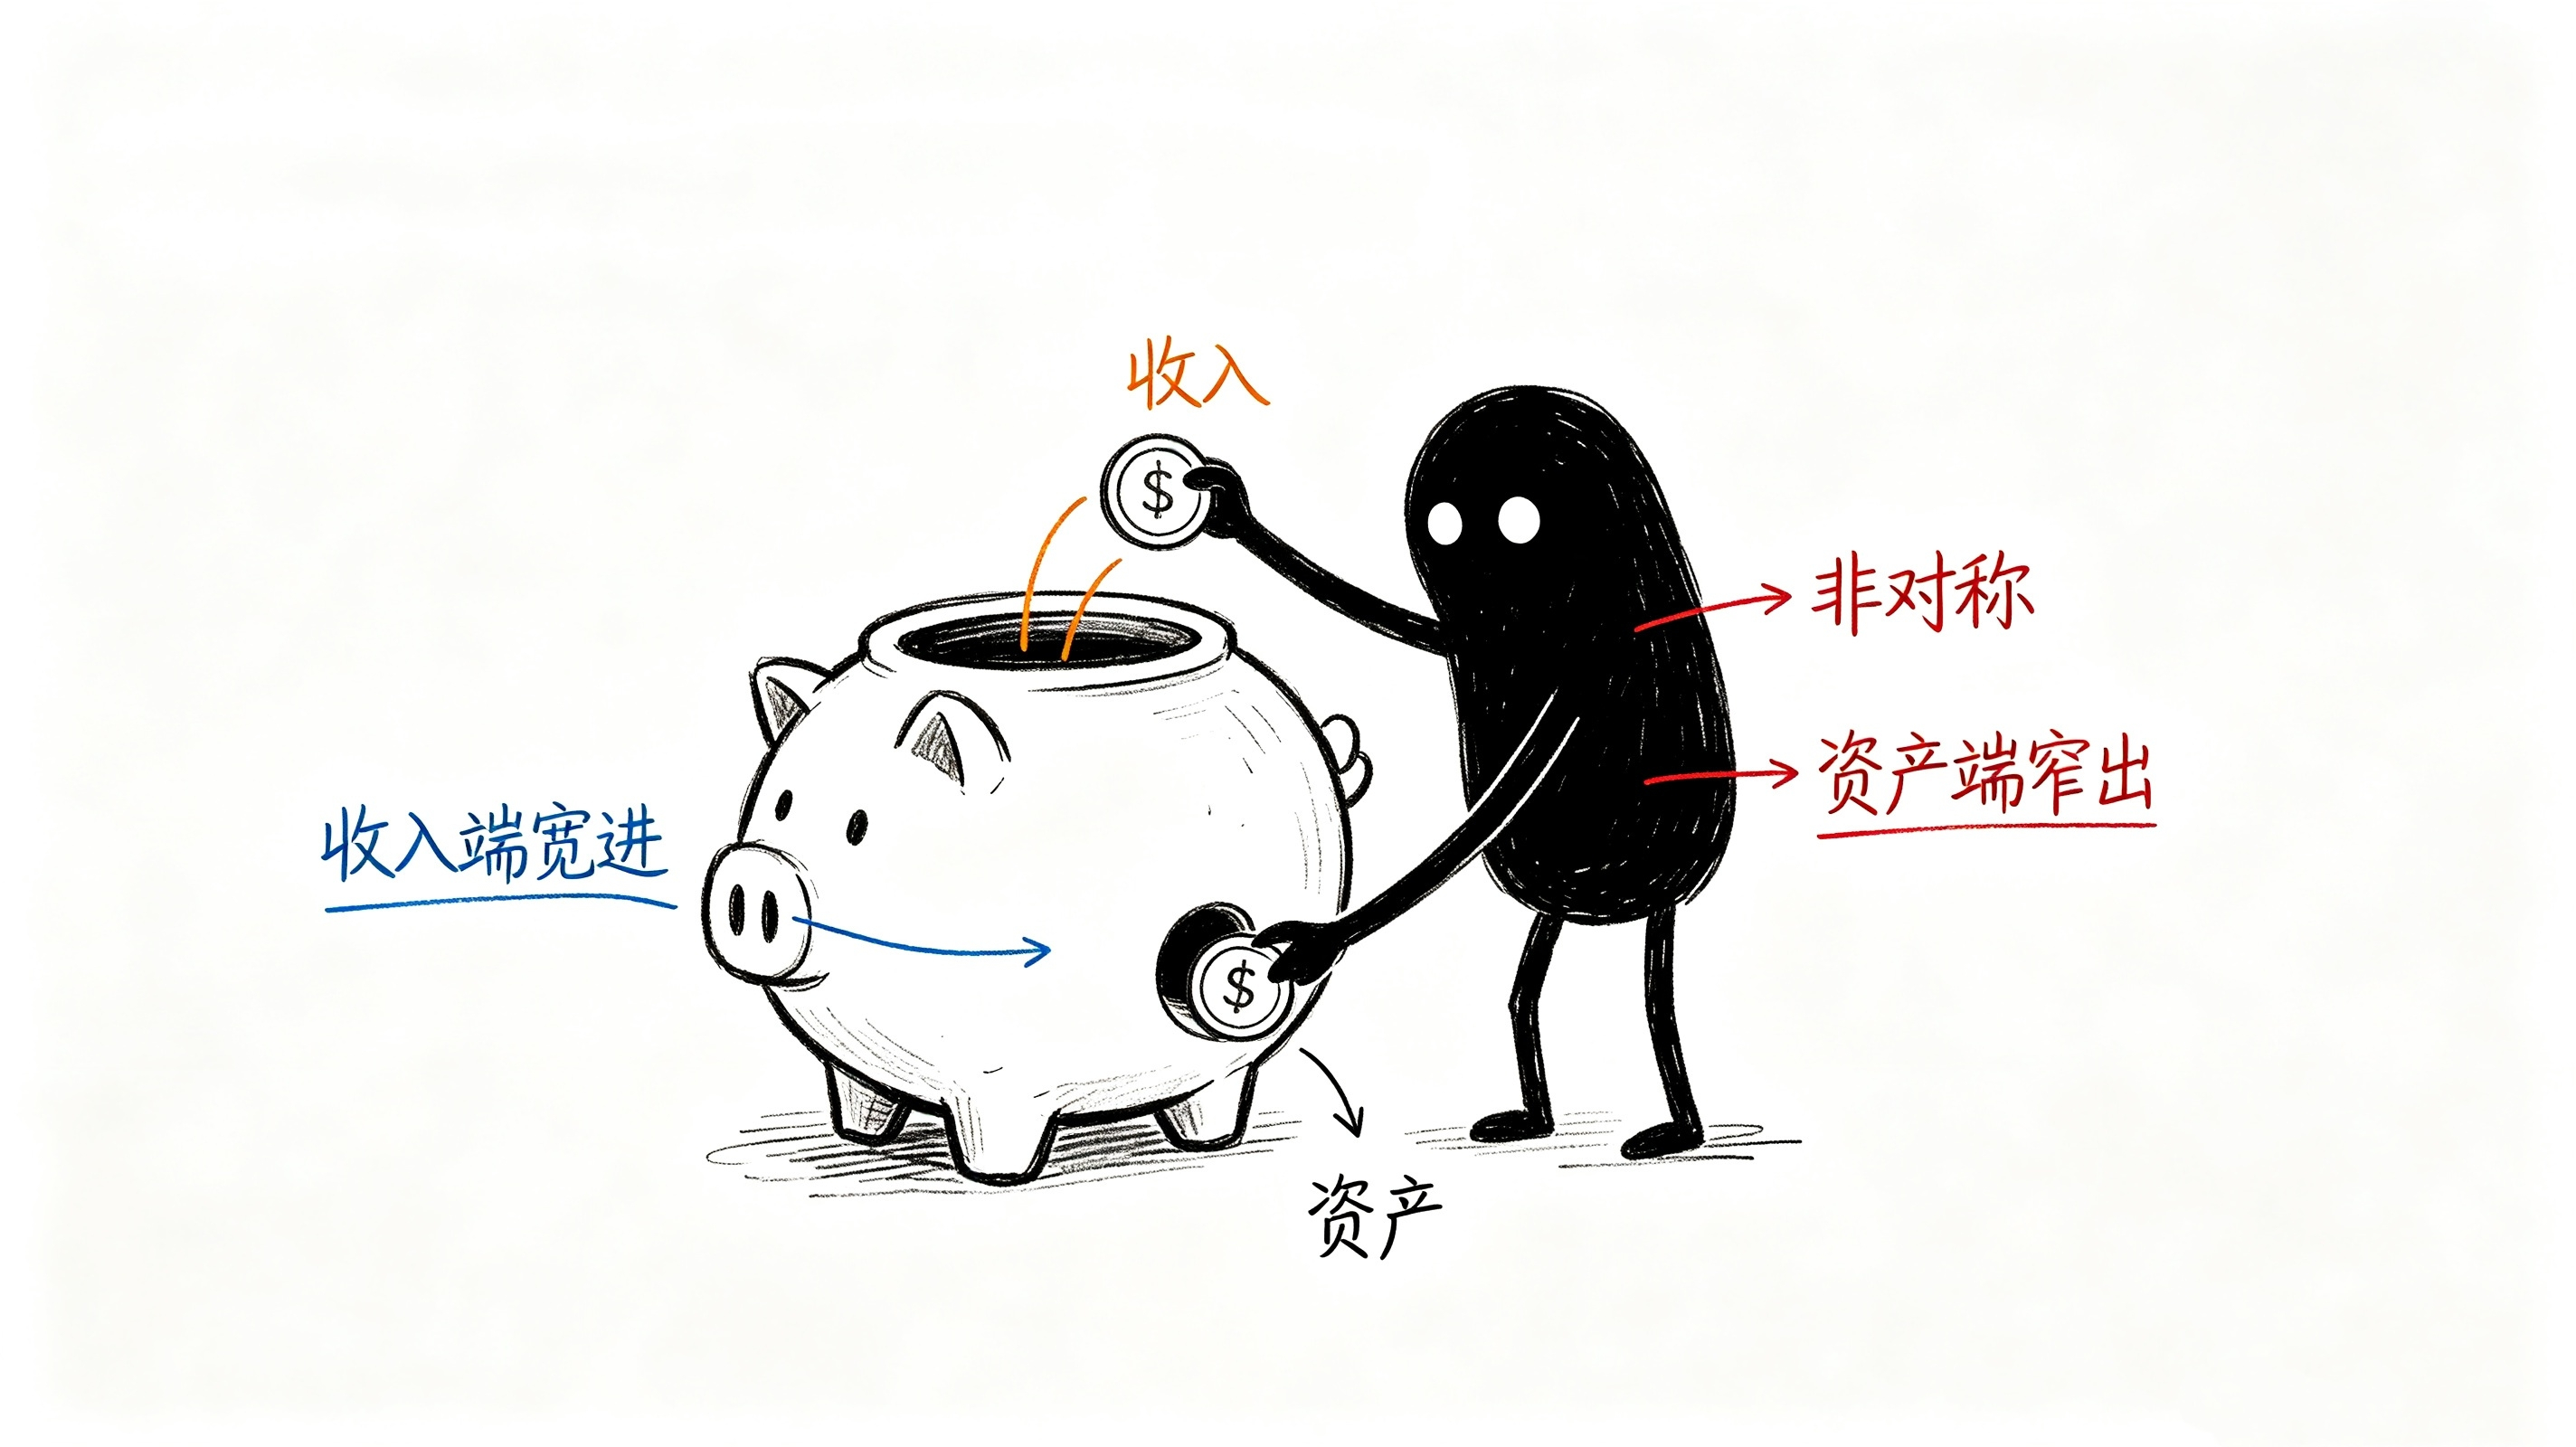
Batas 300.000 itu adalah katup pengaman tersebut. Itu bukan sekadar “perlindungan” sepihak dari Bank Sentral, melainkan lebih seperti transaksi yang tak diucapkan antara Bank Sentral dan bank-bank komersial: Bank Sentral memperoleh keterlacakan uang secara menyeluruh, sementara bank mempertahankan basis simpanannya agar tidak terkuras seketika. Kedua pihak sama-sama mendapatkan yang mereka butuhkan; lalu siapa yang menanggung biayanya? Mereka yang ingin mengubah seluruh gaji mereka menjadi rubel digital — mereka menyadari, ingin memindahkan uang, tapi tidak bisa secepat itu.
Ini menjelaskan sebuah fenomena yang sebelumnya dianggap sebagai “masyarakat yang konservatif”: hanya 10% orang yang bersedia menerima seluruh gaji mereka dalam rubel digital, sementara 67% menolak. Mungkin ini bukan semata soal kepercayaan. Ketika desain sistem itu sendiri sudah membatasi kecepatan dan kedalaman Anda untuk “masuk”, maka yang disebut “sukarela” sejak awal sudah secara struktural diturunkan batas maksimumnya.
Melangkah lebih jauh: tiga tahun lagi, firewall ini akan menjadi apa?
September 2028, tahap ketiga selesai, semua bank dan peritel terhubung. Saat itu, apakah batas 300.000 masih ada?
Jika batas itu masih ada, artinya sistem mata uang digital Rusia akan untuk waktu lama berada dalam keadaan asimetris yang sangat halus: pedagang dipaksa menerima, pembayaran fiskal dialirkan sepenuhnya, tetapi arus dari bank tradisional ke rubel digital oleh individu tetap dikendalikan. Hasilnya apa? Rubel digital akan menjadi mata uang yang “secara pasif masuk dari sisi pendapatan, tetapi dibatasi secara aktif dari sisi aset yang keluar”. Dalam sirkulasi, perannya lebih mirip sebuah “instruksi pembayaran” yang dapat dilacak, bukan alat penyimpan nilai yang utuh.
Jika batas itu dicabut atau dinaikkan secara signifikan, barulah itu menandakan Bank Sentral Rusia benar-benar siap menjadikan rubel digital sebagai bentuk mata uang utama. Dan pada saat itu, nasib bank-bank komersial justru menjadi hal yang paling layak diperhatikan — sebuah sistem perbankan yang dilumpuhkan oleh perintah administratif, dan sebuah bank sentral yang dipersenjatai sampai ke gigi dengan mata uang yang bisa diprogram; bagaimana keduanya bisa hidup berdampingan, tak ada contoh yang ada saat ini untuk dijadikan rujukan.
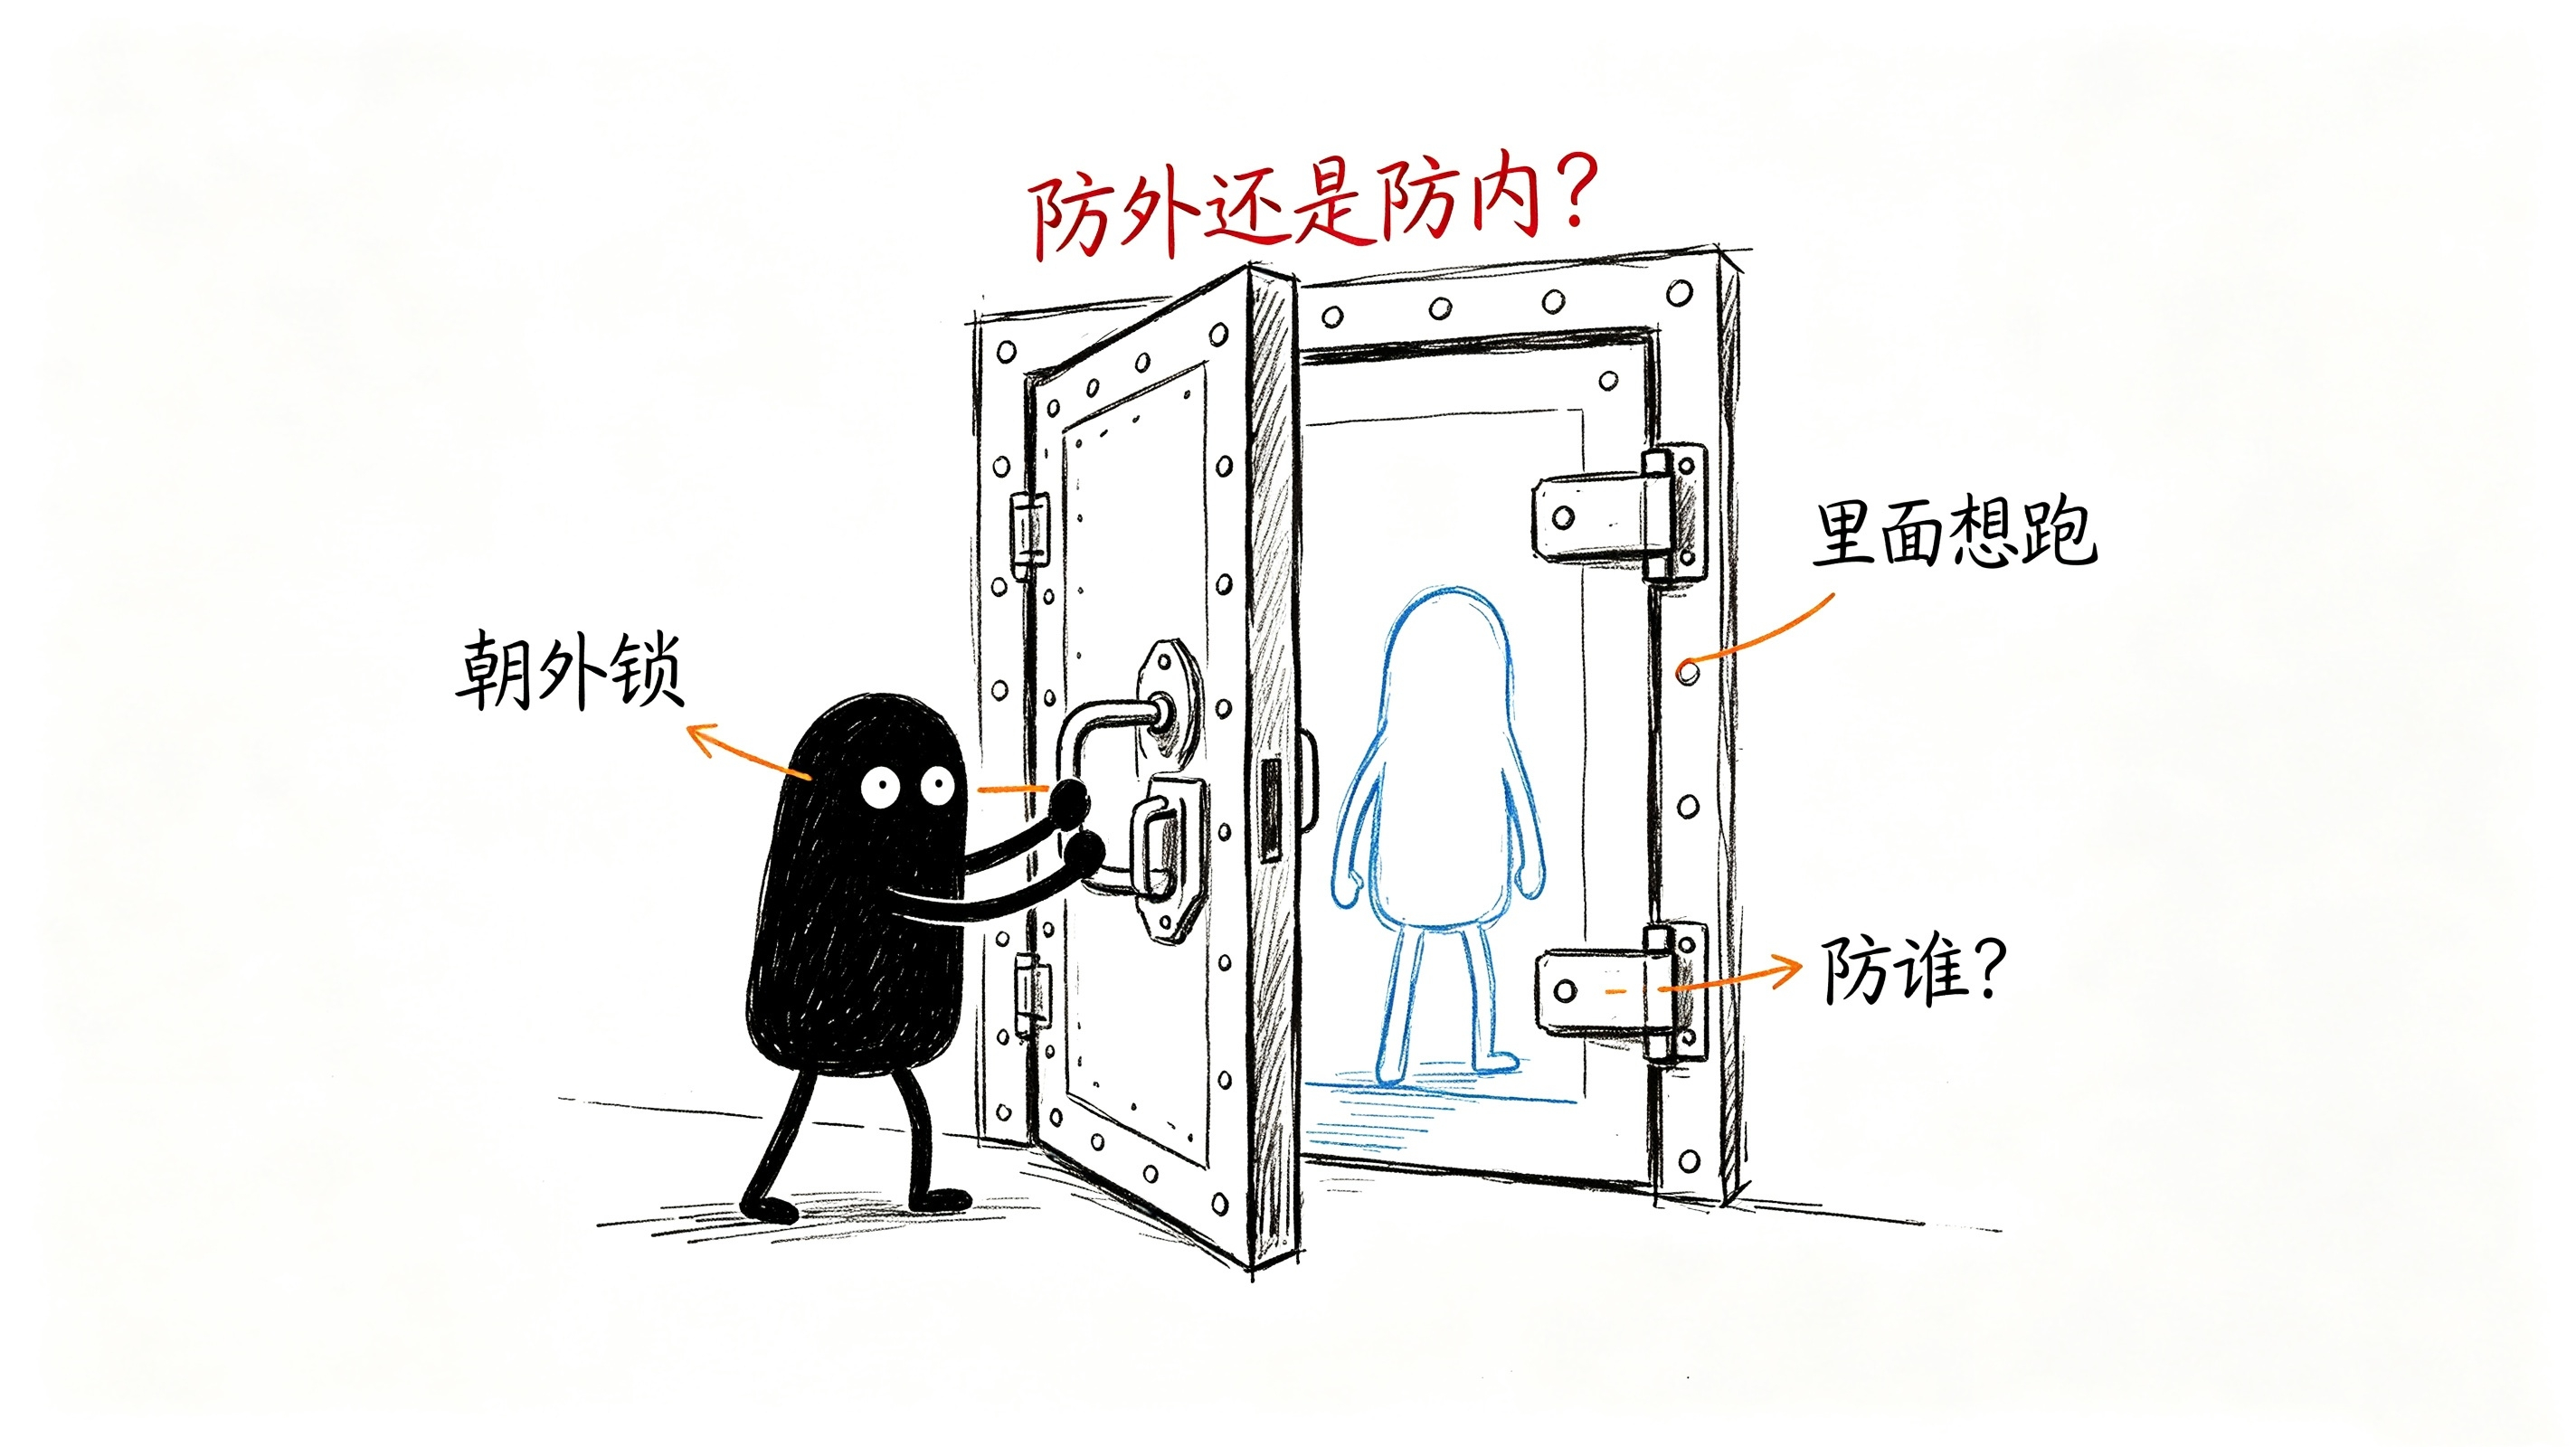
Namun saat ini, hal yang paling absurd adalah: seluruh dunia menyorot bagaimana Rusia memakai rubel digital untuk melawan sanksi Barat, tetapi sedikit yang bertanya, dinding 300.000 itu sebenarnya melindungi dari musuh eksternal, atau dari rush penarikan internal.
Pada 19 Agustus, Bank Sentral Rusia “menegaskan” parameter yang sebenarnya sudah lama ada ini; pada dasarnya itu adalah langkah pemadaman dini: sebelum diterapkan secara penuh, terlebih dahulu memberi ketenangan pada sistem perbankan, sekaligus menyampaikan sinyal halus kepada publik — kalian tidak akan kehilangan simpanan dalam semalam, dan juga tidak akan langsung terlihat semua riwayatnya dalam semalam.
Namun sinyal ini justru memperlihatkan kegelisahan paling dalam dari sistem ini: ia membutuhkan orang-orang untuk memakainya, tetapi juga takut jika orang-orang benar-benar berbondong-bondong masuk. Yang disebut “paling agresif” pada permukaannya, sebenarnya dibungkus oleh sikap amat berhati-hati demi menyelamatkan diri.
Ketika Uni Eropa sudah memasukkan rubel digital ke dalam sanksi, sementara Rusia sendiri mengunci uang yang mengalir ke buku besar Bank Sentral setiap bulan di bawah 300.000, sebenarnya siapa yang dilindungi oleh “benteng kedaulatan finansial” ini? Pertanyaan ini, lebih layak membuat orang tak bisa tidur dibandingkan pertanyaan “apakah masyarakat mau memakainya”.