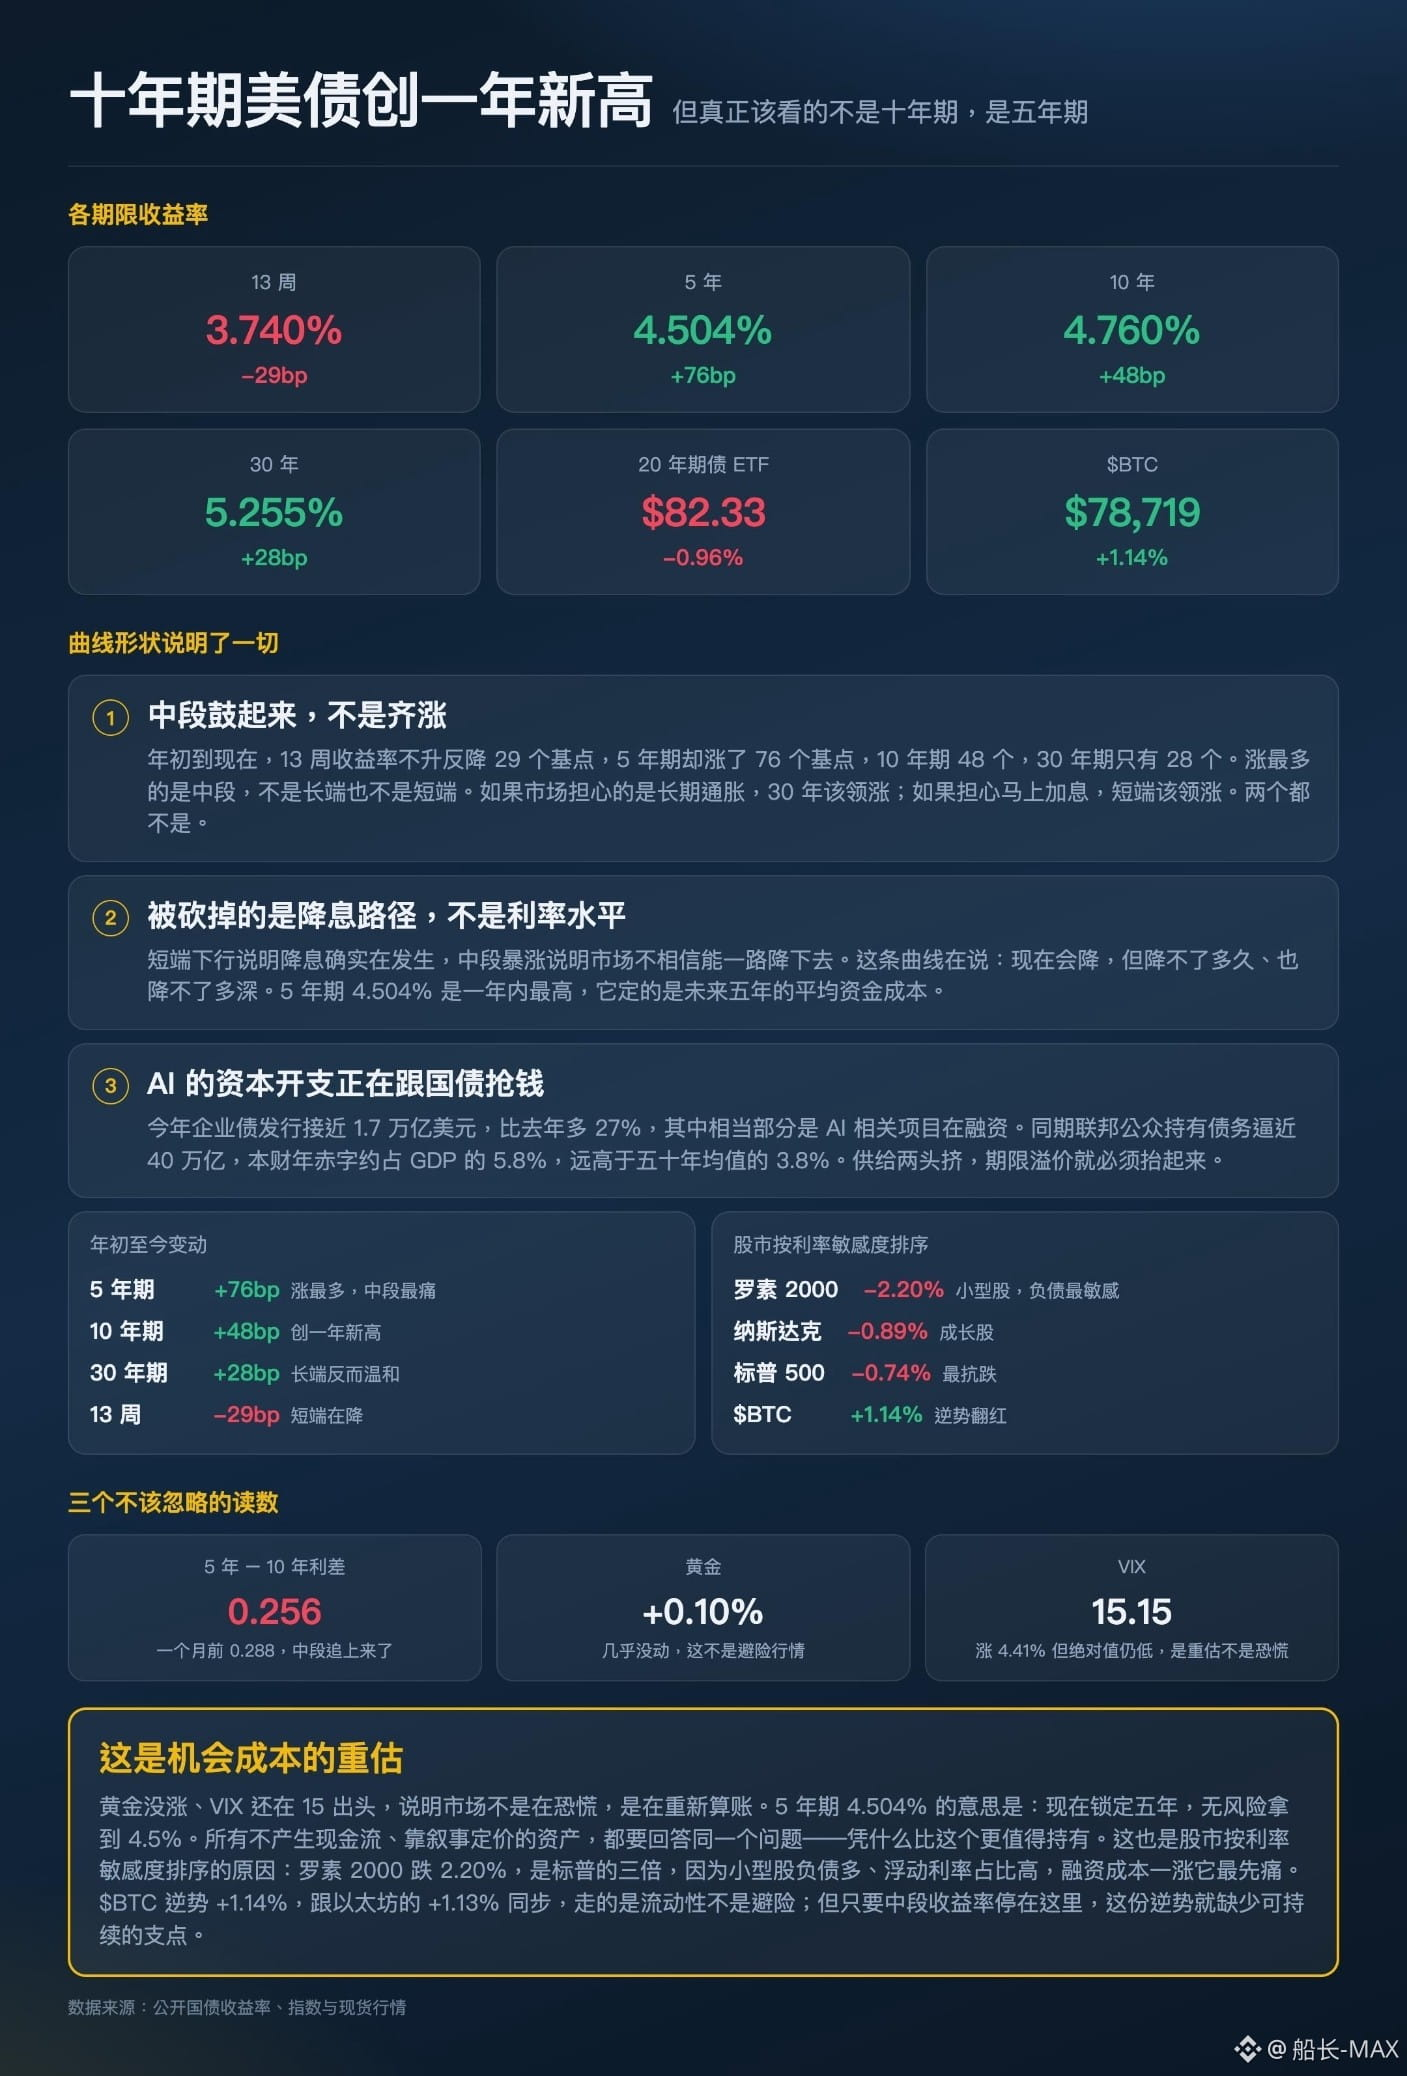
Imbal hasil obligasi pemerintah AS tenor 10 tahun mencapai 4,760%, level tertinggi dalam satu tahun. Namun jika hanya terpaku pada angka ini, Anda akan melewatkan informasi yang lebih penting—bentuk kurvanya.
Mari lihat perubahan year-to-date. Imbal hasil 13 minggu justru turun 29 basis poin, sementara tenor 5 tahun naik 76 basis poin, tenor 10 tahun naik 48 basis poin, dan tenor 30 tahun hanya naik 28 basis poin. Kenaikan terbesar terjadi di bagian tengah kurva—bukan di ujung panjang, dan bukan juga di ujung pendek.
Bentuk ini menyingkirkan dua penjelasan yang umum. Jika pasar khawatir inflasi jangka panjang akan lepas kendali, maka tenor 30 tahun seharusnya memimpin, tetapi kenaikannya paling kecil. Jika pasar khawatir pengetatan suku bunga akan segera terjadi, maka tenor pendek seharusnya memimpin, tetapi 13 minggu justru turun. Keduanya bukan.
Penjelasan yang benar adalah yang ketiga: penurunan di ujung pendek menunjukkan bahwa pemangkasan suku bunga memang sudah terjadi, sedangkan lonjakan di bagian tengah menunjukkan pasar tidak percaya bahwa suku bunga bisa turun terus hingga berakhir. Yang sedang di-reprice adalah jalur pemangkasan, bukan level absolut suku bunga. Imbal hasil 5 tahun sebesar 4,504% menetapkan rata-rata biaya dana selama lima tahun ke depan, dan angka ini adalah yang tertinggi dalam setahun.
Sisi penawaran juga terjepit di kedua ujungnya. Tahun ini, skala penerbitan obligasi korporasi mendekati 1,7 triliun dolar AS, naik 27% dibanding tahun lalu, dan sebagian besar terkait pendanaan proyek-proyek berbasis AI. Pada periode yang sama, utang yang dimiliki publik federal mendekati 40 triliun dolar AS. Defisit tahun fiskal ini sekitar 5,8% dari PDB, jauh di atas rata-rata 50 tahun sebesar 3,8%. Korporasi dan pemerintah sama-sama berebut uang, sehingga premi tenor harus ikut didongkrak.
Reaksi pasar sudah diurutkan berdasarkan sensitivitas terhadap suku bunga: Russell 2000 turun 2,20%, Nasdaq turun 0,89%, dan S&P 500 turun 0,74%. Saham berkapitalisasi kecil jatuh tiga kali lebih dalam daripada S&P 500, karena utang mereka lebih besar dan proporsi suku bunga mengambang lebih tinggi—ketika biaya pendanaan naik, mereka paling dulu merasakan sakitnya.
Namun ini bukan kepanikan. Emas hanya naik 0,10%, dan VIX hanya 15,15. Kalau benar yang mendominasi adalah sentimen penghindaran risiko, dua angka ini mestinya sangat berbeda. Ini adalah penilaian ulang opportunity cost: mengunci dana lima tahun dengan imbal hasil bebas risiko 4,5%. Semua aset yang tidak menghasilkan arus kas, dan yang ditetapkan harganya berdasarkan narasi, harus menjawab: mengapa mereka lebih layak dimiliki daripada opsi sederhana tersebut.
$BTC 78,719, melawan arus +1,14%, sinkron dengan Ethereum yang +1,13%. Ini bergerak karena likuiditas, bukan karena menghindari risiko. Tapi selama imbal hasil di bagian tengah tetap di level ini, lonjakan yang tampak melawan arus itu kekurangan pijakan yang berkelanjutan.
#MichaelSaylor暗示增持BTC #BTC☀
Mari lihat perubahan year-to-date. Imbal hasil 13 minggu justru turun 29 basis poin, sementara tenor 5 tahun naik 76 basis poin, tenor 10 tahun naik 48 basis poin, dan tenor 30 tahun hanya naik 28 basis poin. Kenaikan terbesar terjadi di bagian tengah kurva—bukan di ujung panjang, dan bukan juga di ujung pendek.
Bentuk ini menyingkirkan dua penjelasan yang umum. Jika pasar khawatir inflasi jangka panjang akan lepas kendali, maka tenor 30 tahun seharusnya memimpin, tetapi kenaikannya paling kecil. Jika pasar khawatir pengetatan suku bunga akan segera terjadi, maka tenor pendek seharusnya memimpin, tetapi 13 minggu justru turun. Keduanya bukan.
Penjelasan yang benar adalah yang ketiga: penurunan di ujung pendek menunjukkan bahwa pemangkasan suku bunga memang sudah terjadi, sedangkan lonjakan di bagian tengah menunjukkan pasar tidak percaya bahwa suku bunga bisa turun terus hingga berakhir. Yang sedang di-reprice adalah jalur pemangkasan, bukan level absolut suku bunga. Imbal hasil 5 tahun sebesar 4,504% menetapkan rata-rata biaya dana selama lima tahun ke depan, dan angka ini adalah yang tertinggi dalam setahun.
Sisi penawaran juga terjepit di kedua ujungnya. Tahun ini, skala penerbitan obligasi korporasi mendekati 1,7 triliun dolar AS, naik 27% dibanding tahun lalu, dan sebagian besar terkait pendanaan proyek-proyek berbasis AI. Pada periode yang sama, utang yang dimiliki publik federal mendekati 40 triliun dolar AS. Defisit tahun fiskal ini sekitar 5,8% dari PDB, jauh di atas rata-rata 50 tahun sebesar 3,8%. Korporasi dan pemerintah sama-sama berebut uang, sehingga premi tenor harus ikut didongkrak.
Reaksi pasar sudah diurutkan berdasarkan sensitivitas terhadap suku bunga: Russell 2000 turun 2,20%, Nasdaq turun 0,89%, dan S&P 500 turun 0,74%. Saham berkapitalisasi kecil jatuh tiga kali lebih dalam daripada S&P 500, karena utang mereka lebih besar dan proporsi suku bunga mengambang lebih tinggi—ketika biaya pendanaan naik, mereka paling dulu merasakan sakitnya.
Namun ini bukan kepanikan. Emas hanya naik 0,10%, dan VIX hanya 15,15. Kalau benar yang mendominasi adalah sentimen penghindaran risiko, dua angka ini mestinya sangat berbeda. Ini adalah penilaian ulang opportunity cost: mengunci dana lima tahun dengan imbal hasil bebas risiko 4,5%. Semua aset yang tidak menghasilkan arus kas, dan yang ditetapkan harganya berdasarkan narasi, harus menjawab: mengapa mereka lebih layak dimiliki daripada opsi sederhana tersebut.
$BTC 78,719, melawan arus +1,14%, sinkron dengan Ethereum yang +1,13%. Ini bergerak karena likuiditas, bukan karena menghindari risiko. Tapi selama imbal hasil di bagian tengah tetap di level ini, lonjakan yang tampak melawan arus itu kekurangan pijakan yang berkelanjutan.
#MichaelSaylor暗示增持BTC #BTC☀