

投资人吕师兄
430 Posting
投资人吕师兄
Laporkan
Blokir Pengguna
分享每日新项目,探讨交易心得
52 Mengikuti
249 Pengikut
375 Disukai
Posting
Semua
Kuotasi
·
--
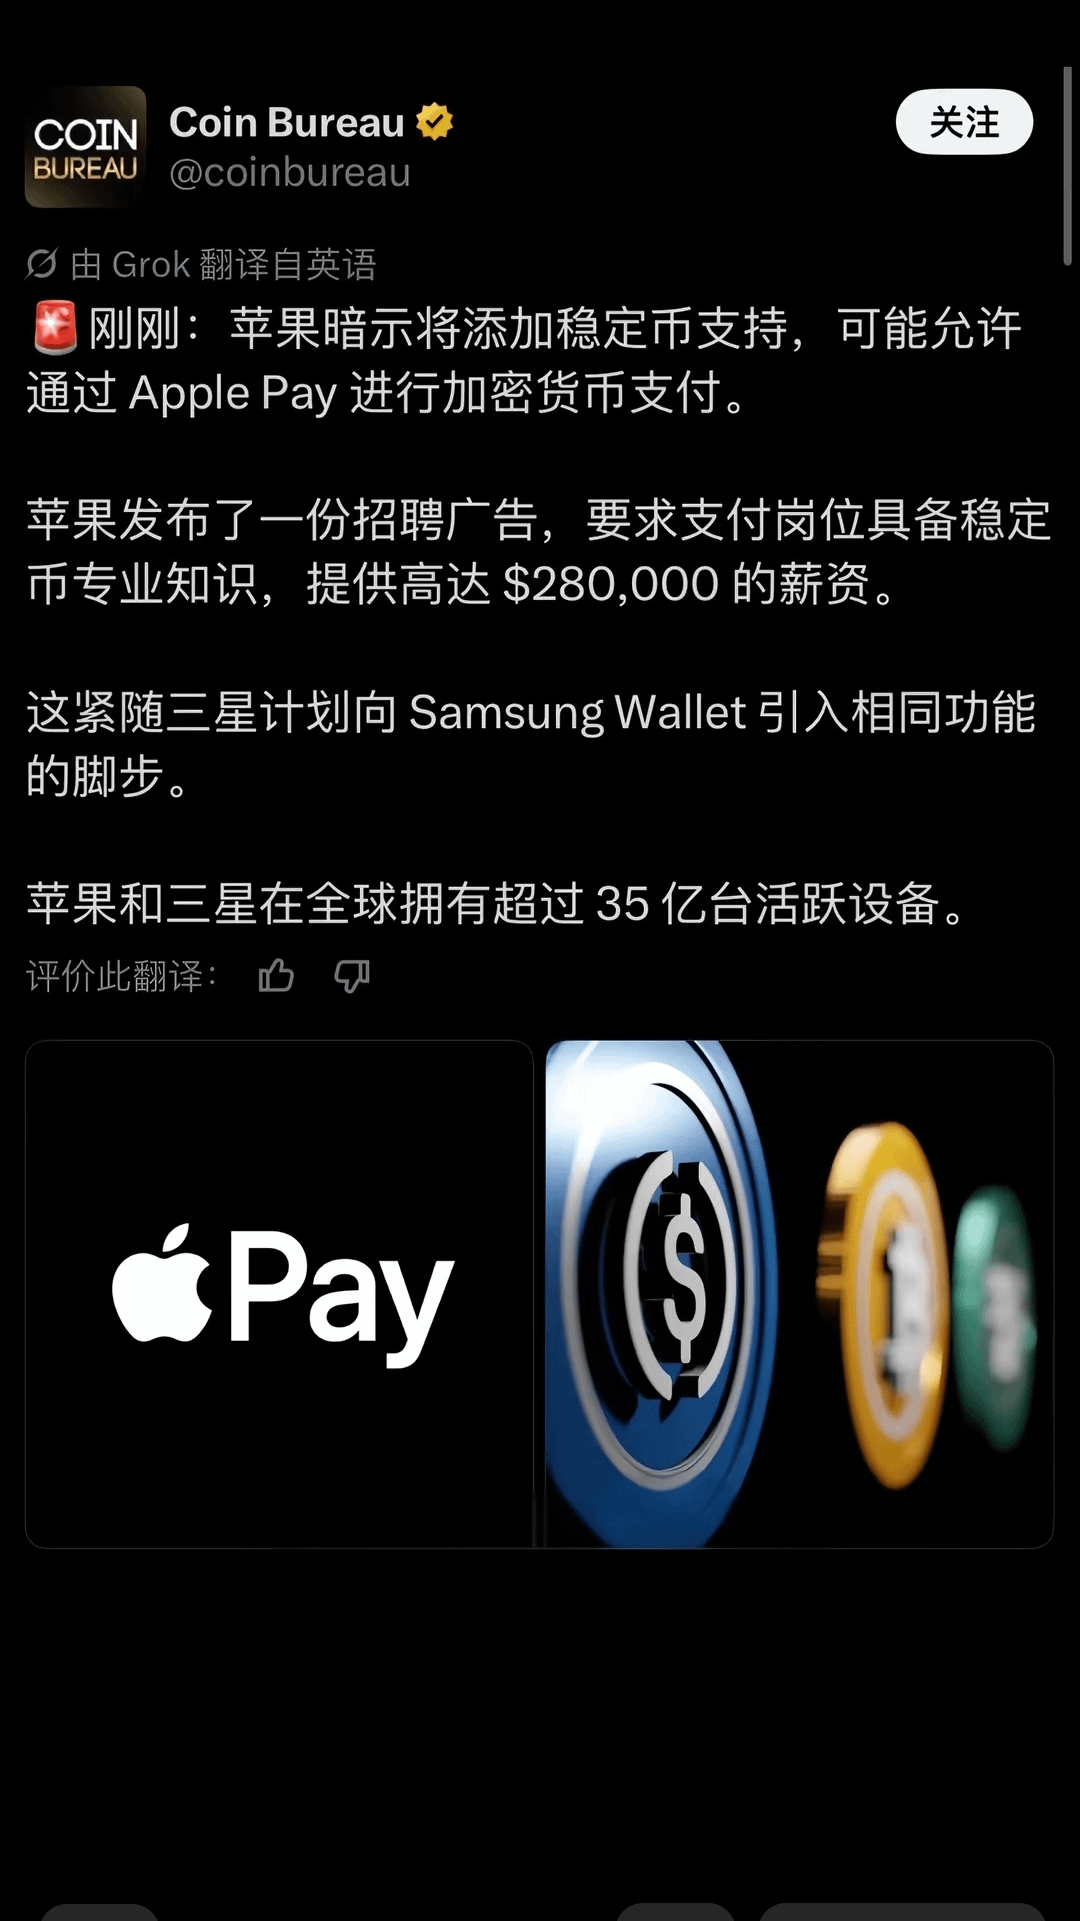
Pantas saja semuanya naik; pembayaran kripto pun mulai masuk ke ponsel.
1. Apple membuka lowongan untuk posisi strategi keuangan Apple Pay. Penugasannya berada di tim Apple Card / Apple Cash, dengan syarat utama kandidat paham stablecoin, tokenized deposits, dan blockchain. Batas gaji lowongan mencapai $280.000 (USD), sejalan dengan unggahan sebelumnya.
Lanjutan kabar: setelah perekrutan ini viral di internet, Apple diam-diam menghapus kata-kata terkait “stablecoin” dari halaman rekrutmen publik, hanya menyisakan deskripsi yang lebih umum tentang inovasi pembayaran.′
2. Samsung mempublikasikan peta jalan di acara Galaxy Unpacked. Ke depannya, Samsung Wallet berencana mengintegrasikan fitur stablecoin secara native. Mereka pernah mendemokan cara menerima dan mengisi ulang dengan USDC, tetapi tidak mengumumkan waktu peluncuran yang pasti, negara/wilayah yang didukung, sehingga ini masih rencana, bukan fitur yang sudah tersedia.
3. 3,5 miliar perangkat aktif: estimasi pasar
Jumlah total perangkat global untuk Apple + Samsung kira-kira di level tersebut, dan ini termasuk data estimasi industri.
☞ Dampak langsung: stablecoin arus utama
1. USDC
Diterbitkan oleh Circle, stablecoin yang mematuhi regulasi dengan basis dolar AS. Dompet yang didemokan Samsung secara native adalah USDC; pengakuan institusional di AS paling tinggi. Jika Apple mengintegrasikan stablecoin, USDC adalah kandidat utama. Begitu Apple Pay bisa langsung memakai USDC untuk pembayaran, skenario penggunaan dan perputaran (likuiditas) akan meluas secara signifikan.
2. USDT
Stablecoin dengan volume terbesar, tetapi ada kontroversi kepatuhan/regulasi. Karena Apple adalah perusahaan publik yang terdaftar di AS, peluang mengintegrasikan USDT jauh lebih rendah daripada USDC.
☞ Dampak tidak langsung: token pada sektor stablecoin terkait
- CRV (Curve)
- FXS (Frax)
☞ Dampak baik untuk blockchain publik
1. SOL (Solana)
Rantai penerbit USDC terbesar saat ini adalah Solana. Kecepatan transfernya cepat dan biaya sangat rendah, sangat cocok untuk pembayaran nominal kecil lewat ponsel; ini juga jadi target unggulan No.1 di pasar.
2. APT, SUI: blockchain tipe Move yang mengutamakan pengalaman institusi dan pembayaran di perangkat bergerak. Berpotensi ikut “dipanas-panasi” oleh dana.
3. ARB/OP: layer-2 Ethereum. USDC memiliki likuiditas yang dalam, tetapi kecepatan transfer dibanding Solana cenderung lebih lemah.
$CRCL
{future}(CRCLUSDT)
Pantas saja semuanya naik; pembayaran kripto pun mulai masuk ke ponsel.
1. Apple membuka lowongan untuk posisi strategi keuangan Apple Pay. Penugasannya berada di tim Apple Card / Apple Cash, dengan syarat utama kandidat paham stablecoin, tokenized deposits, dan blockchain. Batas gaji lowongan mencapai $280.000 (USD), sejalan dengan unggahan sebelumnya.
Lanjutan kabar: setelah perekrutan ini viral di internet, Apple diam-diam menghapus kata-kata terkait “stablecoin” dari halaman rekrutmen publik, hanya menyisakan deskripsi yang lebih umum tentang inovasi pembayaran.′
2. Samsung mempublikasikan peta jalan di acara Galaxy Unpacked. Ke depannya, Samsung Wallet berencana mengintegrasikan fitur stablecoin secara native. Mereka pernah mendemokan cara menerima dan mengisi ulang dengan USDC, tetapi tidak mengumumkan waktu peluncuran yang pasti, negara/wilayah yang didukung, sehingga ini masih rencana, bukan fitur yang sudah tersedia.
3. 3,5 miliar perangkat aktif: estimasi pasar
Jumlah total perangkat global untuk Apple + Samsung kira-kira di level tersebut, dan ini termasuk data estimasi industri.
☞ Dampak langsung: stablecoin arus utama
1. USDC
Diterbitkan oleh Circle, stablecoin yang mematuhi regulasi dengan basis dolar AS. Dompet yang didemokan Samsung secara native adalah USDC; pengakuan institusional di AS paling tinggi. Jika Apple mengintegrasikan stablecoin, USDC adalah kandidat utama. Begitu Apple Pay bisa langsung memakai USDC untuk pembayaran, skenario penggunaan dan perputaran (likuiditas) akan meluas secara signifikan.
2. USDT
Stablecoin dengan volume terbesar, tetapi ada kontroversi kepatuhan/regulasi. Karena Apple adalah perusahaan publik yang terdaftar di AS, peluang mengintegrasikan USDT jauh lebih rendah daripada USDC.
☞ Dampak tidak langsung: token pada sektor stablecoin terkait
- CRV (Curve)
- FXS (Frax)
☞ Dampak baik untuk blockchain publik
1. SOL (Solana)
Rantai penerbit USDC terbesar saat ini adalah Solana. Kecepatan transfernya cepat dan biaya sangat rendah, sangat cocok untuk pembayaran nominal kecil lewat ponsel; ini juga jadi target unggulan No.1 di pasar.
2. APT, SUI: blockchain tipe Move yang mengutamakan pengalaman institusi dan pembayaran di perangkat bergerak. Berpotensi ikut “dipanas-panasi” oleh dana.
3. ARB/OP: layer-2 Ethereum. USDC memiliki likuiditas yang dalam, tetapi kecepatan transfer dibanding Solana cenderung lebih lemah.
$CRCL
1. Apple membuka lowongan untuk posisi strategi keuangan Apple Pay. Penugasannya berada di tim Apple Card / Apple Cash, dengan syarat utama kandidat paham stablecoin, tokenized deposits, dan blockchain. Batas gaji lowongan mencapai $280.000 (USD), sejalan dengan unggahan sebelumnya.
Lanjutan kabar: setelah perekrutan ini viral di internet, Apple diam-diam menghapus kata-kata terkait “stablecoin” dari halaman rekrutmen publik, hanya menyisakan deskripsi yang lebih umum tentang inovasi pembayaran.′
2. Samsung mempublikasikan peta jalan di acara Galaxy Unpacked. Ke depannya, Samsung Wallet berencana mengintegrasikan fitur stablecoin secara native. Mereka pernah mendemokan cara menerima dan mengisi ulang dengan USDC, tetapi tidak mengumumkan waktu peluncuran yang pasti, negara/wilayah yang didukung, sehingga ini masih rencana, bukan fitur yang sudah tersedia.
3. 3,5 miliar perangkat aktif: estimasi pasar
Jumlah total perangkat global untuk Apple + Samsung kira-kira di level tersebut, dan ini termasuk data estimasi industri.
☞ Dampak langsung: stablecoin arus utama
1. USDC
Diterbitkan oleh Circle, stablecoin yang mematuhi regulasi dengan basis dolar AS. Dompet yang didemokan Samsung secara native adalah USDC; pengakuan institusional di AS paling tinggi. Jika Apple mengintegrasikan stablecoin, USDC adalah kandidat utama. Begitu Apple Pay bisa langsung memakai USDC untuk pembayaran, skenario penggunaan dan perputaran (likuiditas) akan meluas secara signifikan.
2. USDT
Stablecoin dengan volume terbesar, tetapi ada kontroversi kepatuhan/regulasi. Karena Apple adalah perusahaan publik yang terdaftar di AS, peluang mengintegrasikan USDT jauh lebih rendah daripada USDC.
☞ Dampak tidak langsung: token pada sektor stablecoin terkait
- CRV (Curve)
- FXS (Frax)
☞ Dampak baik untuk blockchain publik
1. SOL (Solana)
Rantai penerbit USDC terbesar saat ini adalah Solana. Kecepatan transfernya cepat dan biaya sangat rendah, sangat cocok untuk pembayaran nominal kecil lewat ponsel; ini juga jadi target unggulan No.1 di pasar.
2. APT, SUI: blockchain tipe Move yang mengutamakan pengalaman institusi dan pembayaran di perangkat bergerak. Berpotensi ikut “dipanas-panasi” oleh dana.
3. ARB/OP: layer-2 Ethereum. USDC memiliki likuiditas yang dalam, tetapi kecepatan transfer dibanding Solana cenderung lebih lemah.
$CRCL
810
·
--
Lihat terjemahan
$AKE
{future}(AKEUSDT)
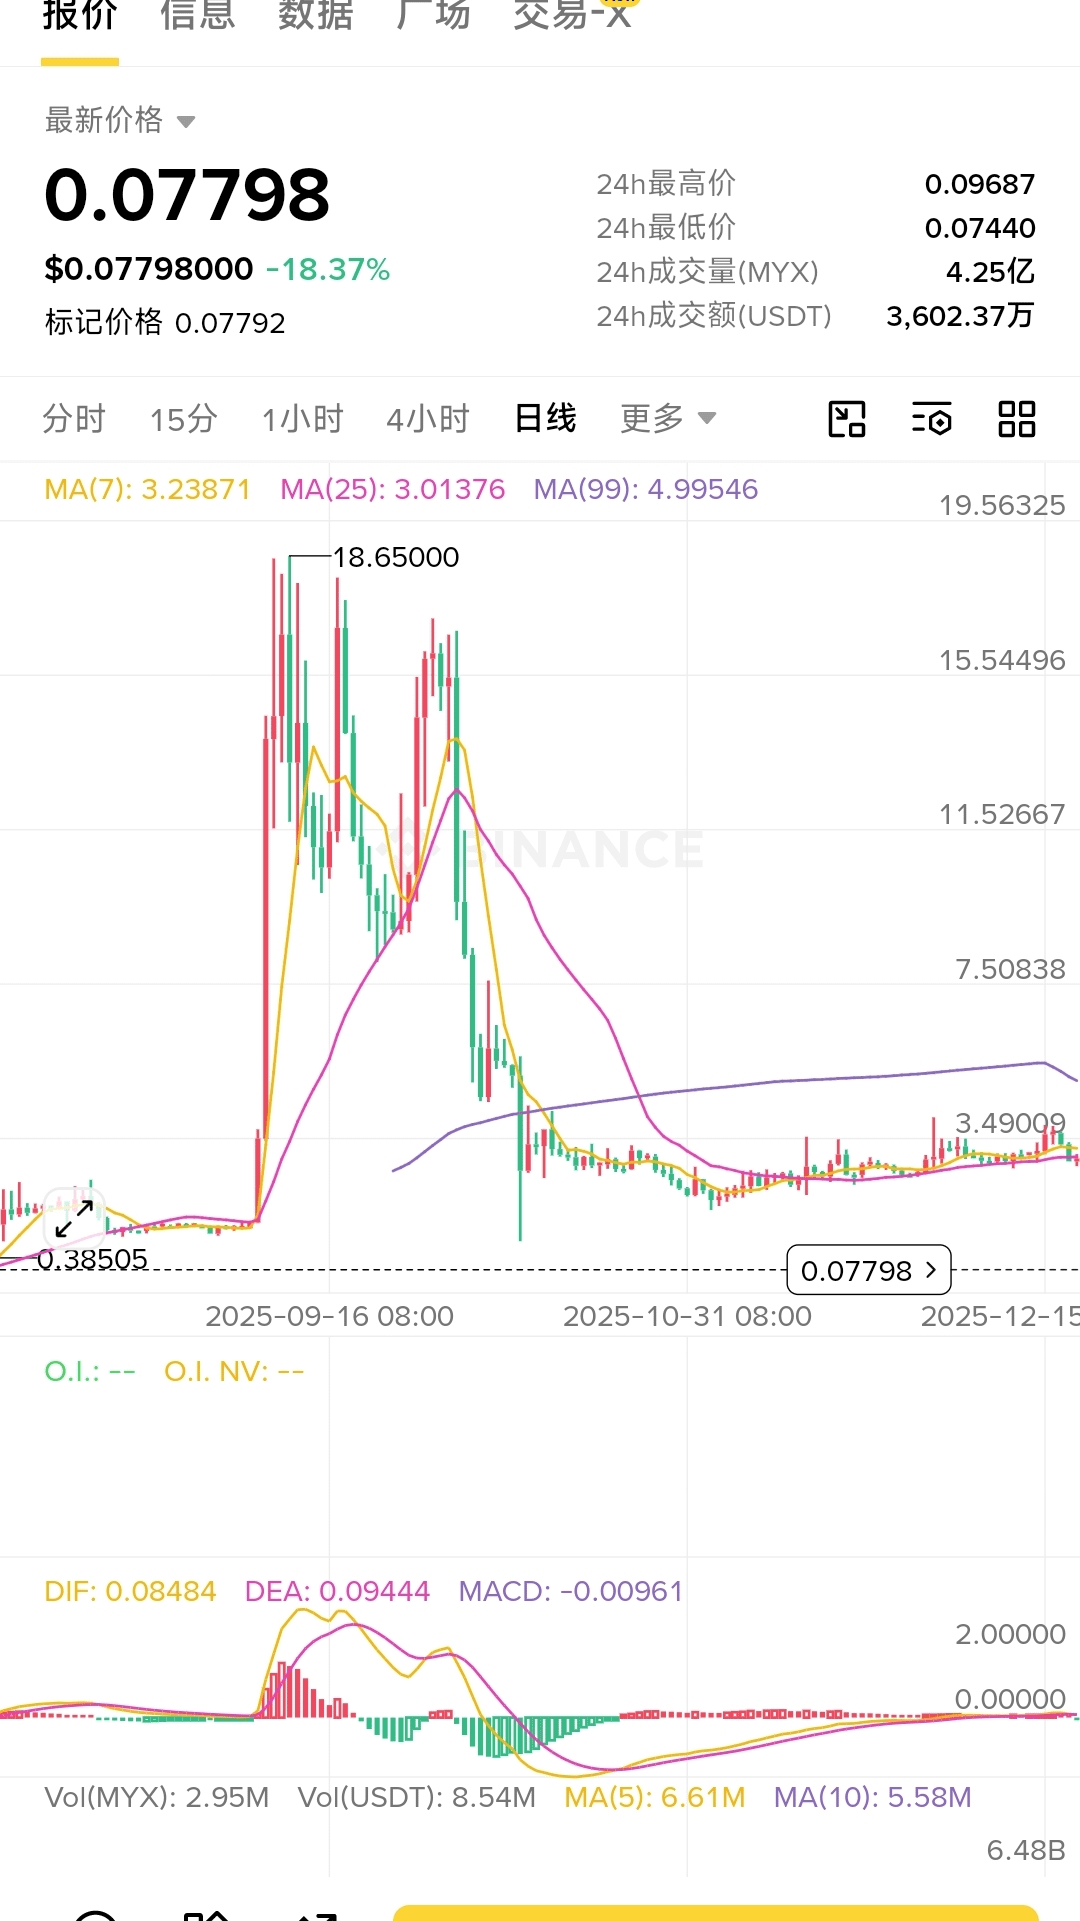
小心来个反抽爆空。还记得$MYX 吗?反复绞杀。gou庄挥着镰刀嘎嘎割。光手续费都榨干你,聪明的人都远离。
$AKE
小心来个反抽爆空。还记得$MYX 吗?反复绞杀。gou庄挥着镰刀嘎嘎割。光手续费都榨干你,聪明的人都远离。
小心来个反抽爆空。还记得$MYX 吗?反复绞杀。gou庄挥着镰刀嘎嘎割。光手续费都榨干你,聪明的人都远离。
1
391
·
--
Lihat terjemahan
$AKE 总供应量1000亿枚AKE,流通只有约228亿枚,剩下的77%锁在多年期的解锁计划里,慢慢释放。前十大地址控制着超过70%的筹码,这些地址正在通过“影子钱包”高频、小额地向交易所转移资产。同时,散户持仓地址在48小时内暴增300%以上。
这是典型的“高位派发”剧本:庄家把筹码拆散,一点一点喂给冲进来的散户。
多个交易所的资金费率长期为负,意味着空头每四小时就要向多头支付持仓价值的2%。
庄家控盘现货,把价格拉高,吸引散户“摸顶做空”。空头越挤,负费率越极端。然后呢?庄家拿着空头付的钱,继续拉盘。
空头成了他的提款机。你在排队往里存钱。
以前没合约,gou庄“拉高出货",现在有合约,gou庄干的都是多空双杀的局。
$AKE 总供应量1000亿枚AKE,流通只有约228亿枚,剩下的77%锁在多年期的解锁计划里,慢慢释放。前十大地址控制着超过70%的筹码,这些地址正在通过“影子钱包”高频、小额地向交易所转移资产。同时,散户持仓地址在48小时内暴增300%以上。
这是典型的“高位派发”剧本:庄家把筹码拆散,一点一点喂给冲进来的散户。
多个交易所的资金费率长期为负,意味着空头每四小时就要向多头支付持仓价值的2%。
庄家控盘现货,把价格拉高,吸引散户“摸顶做空”。空头越挤,负费率越极端。然后呢?庄家拿着空头付的钱,继续拉盘。
空头成了他的提款机。你在排队往里存钱。
以前没合约,gou庄“拉高出货",现在有合约,gou庄干的都是多空双杀的局。
这是典型的“高位派发”剧本:庄家把筹码拆散,一点一点喂给冲进来的散户。
多个交易所的资金费率长期为负,意味着空头每四小时就要向多头支付持仓价值的2%。
庄家控盘现货,把价格拉高,吸引散户“摸顶做空”。空头越挤,负费率越极端。然后呢?庄家拿着空头付的钱,继续拉盘。
空头成了他的提款机。你在排队往里存钱。
以前没合约,gou庄“拉高出货",现在有合约,gou庄干的都是多空双杀的局。
1
354
·
--
Artikel
Lihat terjemahan
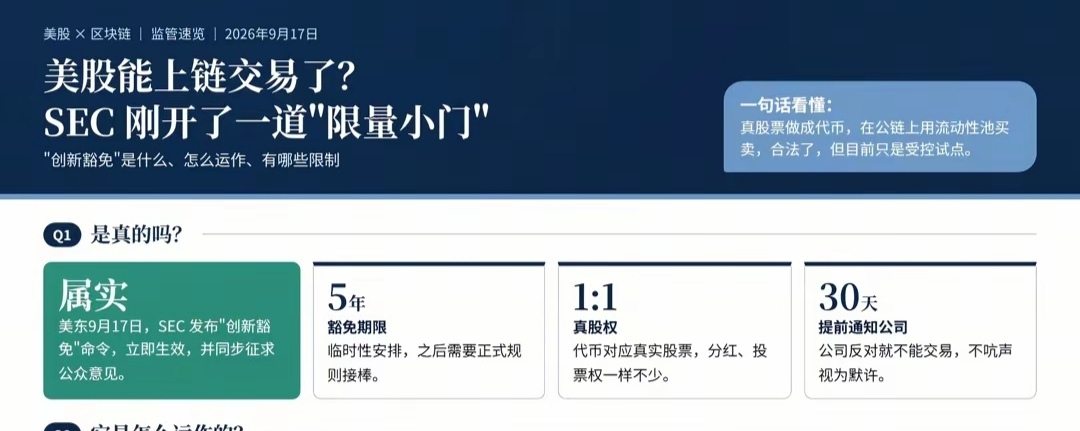
美股上链?谁能上?一、核心结论:立法受阻倒逼行政救济,链上股票迎来“有条件的合规窗口”
SEC 于 2026 年 9 月 17 日发布的“创新豁免”是行政权力绕开国会立法僵局的产物。两天前,旨在建立数字资产市场监管框架的《CLARITY 法案》在参议院以 49:50 未能通过。SEC 主席 Atkins 明确表态:“无论有没有立法,SEC 都会在现有权力内行动”。
豁免有效期五年(至 2031 年 9 月),定位为“受控实验”——SEC 委员 Uyeda 将其类比为货币市场基金、ETF 等产品当初通过有限豁免试验、再收入常设规则的历史路径。
二、主要的监管障碍:六道“窄门”
1. 代币必须承载完整股东权利,“合成代币”被明确排除
这是最核心的红线。符合条件的代币必须赋予持有人与标的股票完全相同的权利,包括分红权和投票权,而非仅追踪价格。SEC 在命令中单独标注了 “No Synthetics”,明确将仅提供价格敞口、不赋予股东权利的合成代币排除在外。
这意味着:链上交易的是真实的“股权”,而不仅是“股价”。 当公司召开股东大会时,代币持有人的投票权必须能够穿透;当公司分红时,持有人必须享有相应权利。
2. 发行人拥有“一票否决权”
代币化证券交易场所(TSV)若要上线由无关联第三方发行的股票代币,必须提前通知底层股票发行人,并给予至少 30 天的异议窗口。若发行人在此期间提出反对,平台不得上线该代币;沉默才视为默许。
这一条款是对 AMC CEO 公开反对 Robinhood 链上代币事件的监管回应——上市公司有权阻止未经其同意的代币化股票流通。
3. 仅限“许可制”准入,DeFi 无许可精神被排除
底层公链必须是公开、无需许可的,且智能合约必须可审计、可公开查阅。但进入流动性池的参与者必须经过资质审核。
SEC 委员 Peirce 明确划清界限:“这不是关于去中心化金融。”她认为,真正由自动化软件驱动、无需许可的点对点交易系统根本不需要申请豁免,而本次豁免针对的是需要可信中介的链上证券交易模式。
4. 五年到期 + 规模上限 + 停牌联动
豁免仅持续五年,且 TSV 面临可交易代码数量和成交量的上限约束,按涨跌停档位校准。当底层股票在主板停牌时,链上交易必须同步停止。
5. 传统交易所的反对与“平行市场”担忧
SIFMA 警告该豁免可能创造“实质性相同资产的平行但不平等的交易生态”;世界交易所联合会(WFE)对代币化美股平台表示“震惊”;Cboe 主张应以正式规则制定而非豁免救济来“确保公平竞争环境”。
三、利好方向
1. 公链基础设施:获官方“技术背书”
SEC 要求智能合约部署在公开、无需许可的分布式账本上。这被市场解读为对公链作为合规证券交易基础设施的官方认可。以太坊、Solana、Avalanche 等公链有望承接合规代币化证券的部署需求。
2. Uniswap v4 许可制资金池:架构高度契合
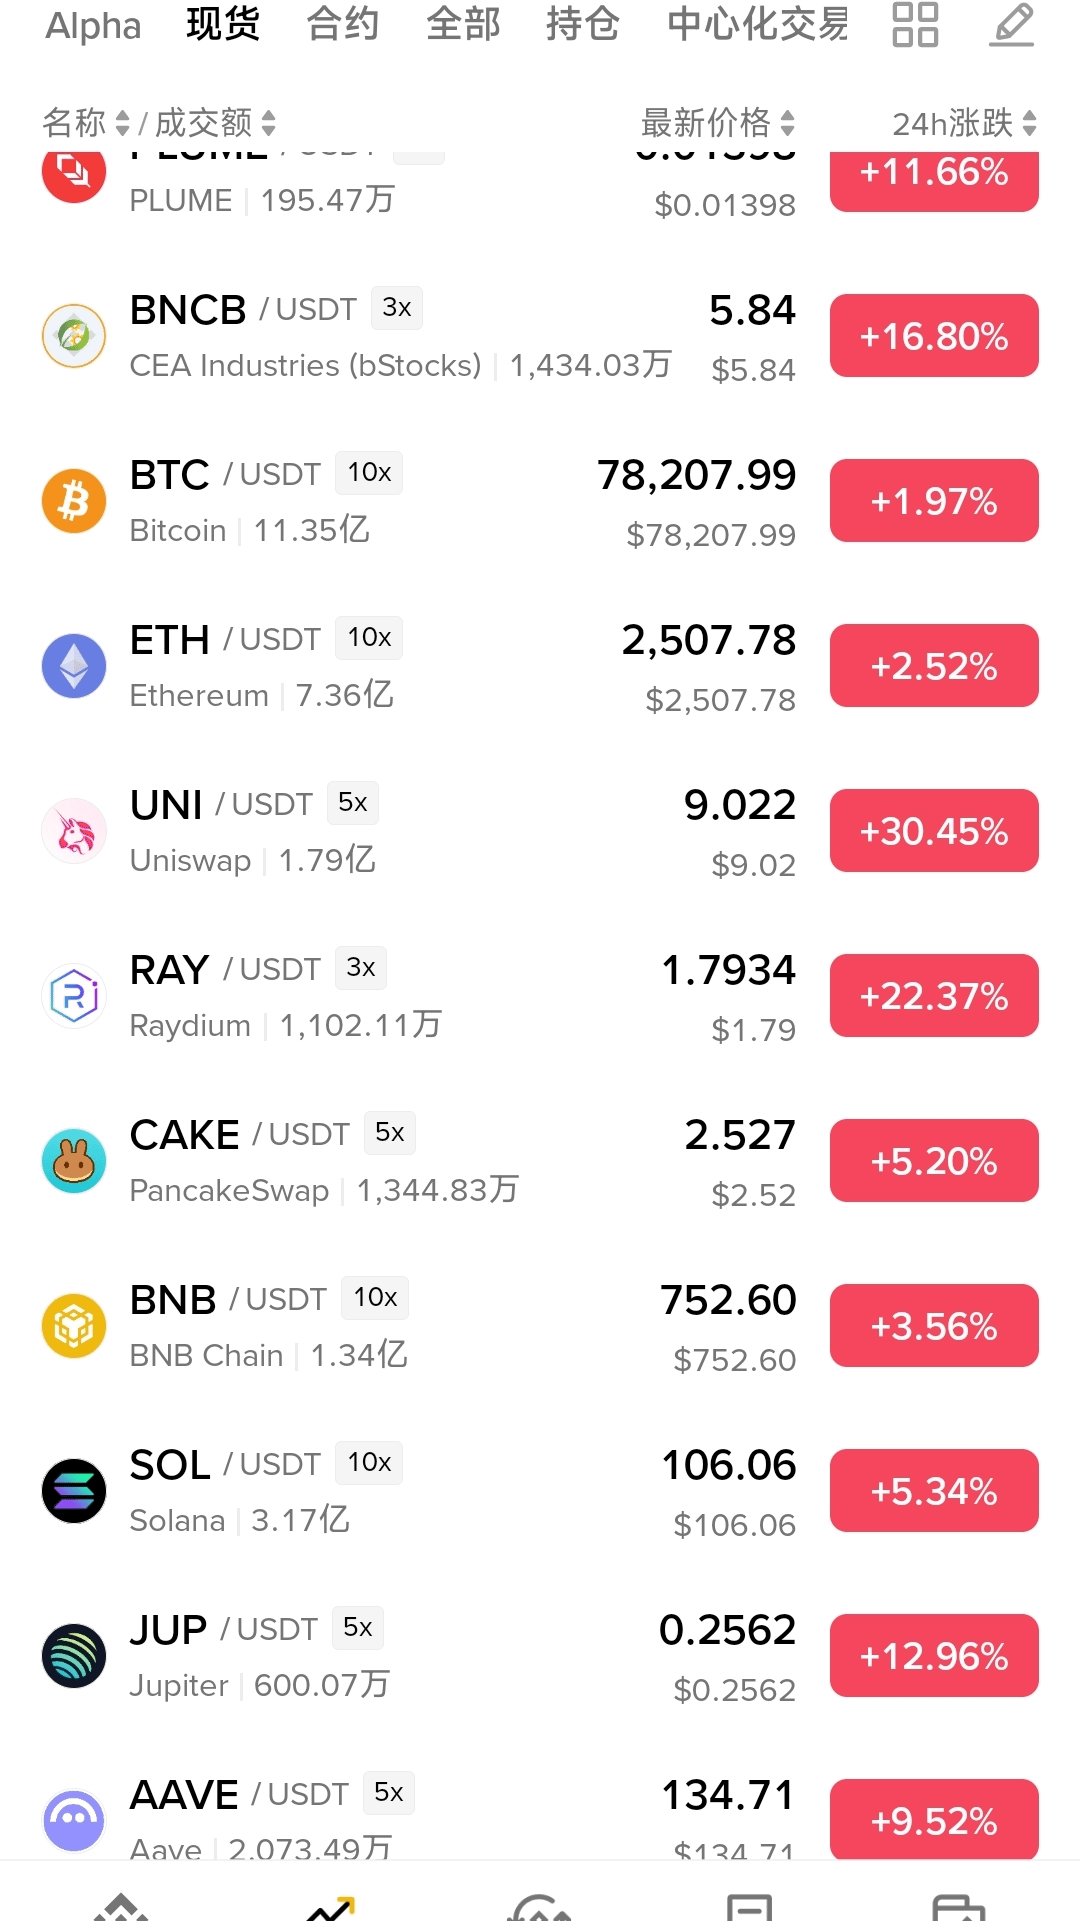
Uniswap 创始人 Hayden Adams 明确表示,本次豁免适用于 Uniswap v4 的许可制资金池(Permissioned Pools)。Uniswap v4 今年 7 月已与 Superstate、Securitize、Dowgo 等合作推出许可制池,通过智能合约层验证钱包资质,仅允许合规钱包交易受监管资产。SEC 新规描述的 “公链 + AMM + 许可制参与者” 架构与 Uniswap 已构建的基础设施高度吻合。政策公布后,UNI 代币从约 6.6 美元快速拉升至 8 美元以上,日内涨幅一度接近 18%。
3. Coinbase:准备最充分的加密原生券商
Coinbase 已持有美国经纪交易商牌照,其阿布扎比框架已支持底层资产和股东权利结构,被认为在申请 TSV 资质方面更具优势。Coinbase 副董事长 Ryan VanGrack 表示“清晰规则正在到来”。
4. 纳斯达克、纽交所:另一条路径的先行者
两大传统交易所已在 2026 年 3 至 4 月获准在既有清算体系内推进代币化业务。它们的优势在于成熟的中央对手方清算基础设施、与 DTCC 的深度绑定,以及在机构投资者中的信任度。
四、利空方向
1. 合成代币平台:被明确排除在外
以下平台的现有模式不符合本次豁免条件,若想进入美国合规市场,必须彻底重构产品:
· Robinhood Stock Tokens:被其自身定义为“代币化债务证券”,持有人不拥有标的公司的法律或受益所有权,不符合“完整股东权利”要求。
· xStocks(Kraken 旗下):本质是 tracker certificate(追踪凭证),仅提供经济敞口,无投票权,不被承认为公司股东。
· Ondo 的股票关联产品:同样仅提供价格敞口,投资者不是标的公司股东。
· Hyperliquid 股票永续合约:衍生品结构,不属于本次豁免范围。
2. 离岸模式承压:合规成本转移
此前在海外为非美国客户提供代币化股票的平台(包括 Robinhood、Coinbase、Gemini、Kraken 的海外业务),面临一个结构性选择:若要进入美国合规市场,必须重新设计发行法律结构、引入真实股东权利登记机制、建立与托管方的合规对接,成本和时间都不可小估。
3. 无许可 DeFi 协议:被明确划清界限
SEC 委员 Peirce 的表态对纯 DeFi 协议构成微妙信号:真正去中心化的无许可系统“不需要豁免”,意味着它们既不被本次豁免“禁止”,也不被“认可”。这种“不纳入监管视野”的态度,对于希望获得明确合规地位的 DeFi 协议而言,既是保护也是局限。
4. 中小型加密平台:合规成本构成进入壁垒
AMM 模式落地要求流动性提供者不仅具备资本储备,还必须接受 KYC 审查,同时平台需承担反洗钱监控系统和持证员工的合规成本。中小型加密交易平台很难承担这些支出,行业格局可能在开局阶段就被头部玩家锁定。
五、关键时间节点与背景数据
· 2026 年 9 月 15 日:《CLARITY 法案》参议院程序性投票以 49:50 失败
· 2026 年 9 月 17 日:SEC 发布“创新豁免”命令
· 2026 年 3-4 月:纳斯达克、纽交所已获准在既有清算体系内推进代币化业务
· 五年豁免有效期:至 2031 年 9 月 17 日
· 市场预期:分析师预测 2030 年代币化证券市场达 5.5 万亿美元
SEC 的豁免本质是用行政手段为链上股票交易“开了一条窄路”——只允许真实股权上链,只允许许可制参与者进入,发行人保留否决权,五年后重新评估。这条路对已具备合规架构和牌照的头部平台(如 Uniswap v4、Coinbase) 构成结构性利好;对依赖价格敞口的合成代币平台(如 Robinhood、xStocks、Ondo) 构成必须转型的压力;对纯无许可 DeFi 协议则保持距离。
美股上链?谁能上?
一、核心结论:立法受阻倒逼行政救济,链上股票迎来“有条件的合规窗口”
SEC 于 2026 年 9 月 17 日发布的“创新豁免”是行政权力绕开国会立法僵局的产物。两天前,旨在建立数字资产市场监管框架的《CLARITY 法案》在参议院以 49:50 未能通过。SEC 主席 Atkins 明确表态:“无论有没有立法,SEC 都会在现有权力内行动”。
豁免有效期五年(至 2031 年 9 月),定位为“受控实验”——SEC 委员 Uyeda 将其类比为货币市场基金、ETF 等产品当初通过有限豁免试验、再收入常设规则的历史路径。
二、主要的监管障碍:六道“窄门”
1. 代币必须承载完整股东权利,“合成代币”被明确排除
这是最核心的红线。符合条件的代币必须赋予持有人与标的股票完全相同的权利,包括分红权和投票权,而非仅追踪价格。SEC 在命令中单独标注了 “No Synthetics”,明确将仅提供价格敞口、不赋予股东权利的合成代币排除在外。
这意味着:链上交易的是真实的“股权”,而不仅是“股价”。 当公司召开股东大会时,代币持有人的投票权必须能够穿透;当公司分红时,持有人必须享有相应权利。
2. 发行人拥有“一票否决权”
代币化证券交易场所(TSV)若要上线由无关联第三方发行的股票代币,必须提前通知底层股票发行人,并给予至少 30 天的异议窗口。若发行人在此期间提出反对,平台不得上线该代币;沉默才视为默许。
这一条款是对 AMC CEO 公开反对 Robinhood 链上代币事件的监管回应——上市公司有权阻止未经其同意的代币化股票流通。
3. 仅限“许可制”准入,DeFi 无许可精神被排除
底层公链必须是公开、无需许可的,且智能合约必须可审计、可公开查阅。但进入流动性池的参与者必须经过资质审核。
SEC 委员 Peirce 明确划清界限:“这不是关于去中心化金融。”她认为,真正由自动化软件驱动、无需许可的点对点交易系统根本不需要申请豁免,而本次豁免针对的是需要可信中介的链上证券交易模式。
4. 五年到期 + 规模上限 + 停牌联动
豁免仅持续五年,且 TSV 面临可交易代码数量和成交量的上限约束,按涨跌停档位校准。当底层股票在主板停牌时,链上交易必须同步停止。
5. 传统交易所的反对与“平行市场”担忧
SIFMA 警告该豁免可能创造“实质性相同资产的平行但不平等的交易生态”;世界交易所联合会(WFE)对代币化美股平台表示“震惊”;Cboe 主张应以正式规则制定而非豁免救济来“确保公平竞争环境”。
三、利好方向
1. 公链基础设施:获官方“技术背书”
SEC 要求智能合约部署在公开、无需许可的分布式账本上。这被市场解读为对公链作为合规证券交易基础设施的官方认可。以太坊、Solana、Avalanche 等公链有望承接合规代币化证券的部署需求。
2. Uniswap v4 许可制资金池:架构高度契合
Uniswap 创始人 Hayden Adams 明确表示,本次豁免适用于 Uniswap v4 的许可制资金池(Permissioned Pools)。Uniswap v4 今年 7 月已与 Superstate、Securitize、Dowgo 等合作推出许可制池,通过智能合约层验证钱包资质,仅允许合规钱包交易受监管资产。SEC 新规描述的 “公链 + AMM + 许可制参与者” 架构与 Uniswap 已构建的基础设施高度吻合。政策公布后,UNI 代币从约 6.6 美元快速拉升至 8 美元以上,日内涨幅一度接近 18%。
3. Coinbase:准备最充分的加密原生券商
Coinbase 已持有美国经纪交易商牌照,其阿布扎比框架已支持底层资产和股东权利结构,被认为在申请 TSV 资质方面更具优势。Coinbase 副董事长 Ryan VanGrack 表示“清晰规则正在到来”。
4. 纳斯达克、纽交所:另一条路径的先行者
两大传统交易所已在 2026 年 3 至 4 月获准在既有清算体系内推进代币化业务。它们的优势在于成熟的中央对手方清算基础设施、与 DTCC 的深度绑定,以及在机构投资者中的信任度。
四、利空方向
1. 合成代币平台:被明确排除在外
以下平台的现有模式不符合本次豁免条件,若想进入美国合规市场,必须彻底重构产品:
· Robinhood Stock Tokens:被其自身定义为“代币化债务证券”,持有人不拥有标的公司的法律或受益所有权,不符合“完整股东权利”要求。
· xStocks(Kraken 旗下):本质是 tracker certificate(追踪凭证),仅提供经济敞口,无投票权,不被承认为公司股东。
· Ondo 的股票关联产品:同样仅提供价格敞口,投资者不是标的公司股东。
· Hyperliquid 股票永续合约:衍生品结构,不属于本次豁免范围。
2. 离岸模式承压:合规成本转移
此前在海外为非美国客户提供代币化股票的平台(包括 Robinhood、Coinbase、Gemini、Kraken 的海外业务),面临一个结构性选择:若要进入美国合规市场,必须重新设计发行法律结构、引入真实股东权利登记机制、建立与托管方的合规对接,成本和时间都不可小估。
3. 无许可 DeFi 协议:被明确划清界限
SEC 委员 Peirce 的表态对纯 DeFi 协议构成微妙信号:真正去中心化的无许可系统“不需要豁免”,意味着它们既不被本次豁免“禁止”,也不被“认可”。这种“不纳入监管视野”的态度,对于希望获得明确合规地位的 DeFi 协议而言,既是保护也是局限。
4. 中小型加密平台:合规成本构成进入壁垒
AMM 模式落地要求流动性提供者不仅具备资本储备,还必须接受 KYC 审查,同时平台需承担反洗钱监控系统和持证员工的合规成本。中小型加密交易平台很难承担这些支出,行业格局可能在开局阶段就被头部玩家锁定。
五、关键时间节点与背景数据
· 2026 年 9 月 15 日:《CLARITY 法案》参议院程序性投票以 49:50 失败
· 2026 年 9 月 17 日:SEC 发布“创新豁免”命令
· 2026 年 3-4 月:纳斯达克、纽交所已获准在既有清算体系内推进代币化业务
· 五年豁免有效期:至 2031 年 9 月 17 日
· 市场预期:分析师预测 2030 年代币化证券市场达 5.5 万亿美元
SEC 的豁免本质是用行政手段为链上股票交易“开了一条窄路”——只允许真实股权上链,只允许许可制参与者进入,发行人保留否决权,五年后重新评估。这条路对已具备合规架构和牌照的头部平台(如 Uniswap v4、Coinbase) 构成结构性利好;对依赖价格敞口的合成代币平台(如 Robinhood、xStocks、Ondo) 构成必须转型的压力;对纯无许可 DeFi 协议则保持距离。
SEC 于 2026 年 9 月 17 日发布的“创新豁免”是行政权力绕开国会立法僵局的产物。两天前,旨在建立数字资产市场监管框架的《CLARITY 法案》在参议院以 49:50 未能通过。SEC 主席 Atkins 明确表态:“无论有没有立法,SEC 都会在现有权力内行动”。
豁免有效期五年(至 2031 年 9 月),定位为“受控实验”——SEC 委员 Uyeda 将其类比为货币市场基金、ETF 等产品当初通过有限豁免试验、再收入常设规则的历史路径。
二、主要的监管障碍:六道“窄门”
1. 代币必须承载完整股东权利,“合成代币”被明确排除
这是最核心的红线。符合条件的代币必须赋予持有人与标的股票完全相同的权利,包括分红权和投票权,而非仅追踪价格。SEC 在命令中单独标注了 “No Synthetics”,明确将仅提供价格敞口、不赋予股东权利的合成代币排除在外。
这意味着:链上交易的是真实的“股权”,而不仅是“股价”。 当公司召开股东大会时,代币持有人的投票权必须能够穿透;当公司分红时,持有人必须享有相应权利。
2. 发行人拥有“一票否决权”
代币化证券交易场所(TSV)若要上线由无关联第三方发行的股票代币,必须提前通知底层股票发行人,并给予至少 30 天的异议窗口。若发行人在此期间提出反对,平台不得上线该代币;沉默才视为默许。
这一条款是对 AMC CEO 公开反对 Robinhood 链上代币事件的监管回应——上市公司有权阻止未经其同意的代币化股票流通。
3. 仅限“许可制”准入,DeFi 无许可精神被排除
底层公链必须是公开、无需许可的,且智能合约必须可审计、可公开查阅。但进入流动性池的参与者必须经过资质审核。
SEC 委员 Peirce 明确划清界限:“这不是关于去中心化金融。”她认为,真正由自动化软件驱动、无需许可的点对点交易系统根本不需要申请豁免,而本次豁免针对的是需要可信中介的链上证券交易模式。
4. 五年到期 + 规模上限 + 停牌联动
豁免仅持续五年,且 TSV 面临可交易代码数量和成交量的上限约束,按涨跌停档位校准。当底层股票在主板停牌时,链上交易必须同步停止。
5. 传统交易所的反对与“平行市场”担忧
SIFMA 警告该豁免可能创造“实质性相同资产的平行但不平等的交易生态”;世界交易所联合会(WFE)对代币化美股平台表示“震惊”;Cboe 主张应以正式规则制定而非豁免救济来“确保公平竞争环境”。
三、利好方向
1. 公链基础设施:获官方“技术背书”
SEC 要求智能合约部署在公开、无需许可的分布式账本上。这被市场解读为对公链作为合规证券交易基础设施的官方认可。以太坊、Solana、Avalanche 等公链有望承接合规代币化证券的部署需求。
2. Uniswap v4 许可制资金池:架构高度契合
Uniswap 创始人 Hayden Adams 明确表示,本次豁免适用于 Uniswap v4 的许可制资金池(Permissioned Pools)。Uniswap v4 今年 7 月已与 Superstate、Securitize、Dowgo 等合作推出许可制池,通过智能合约层验证钱包资质,仅允许合规钱包交易受监管资产。SEC 新规描述的 “公链 + AMM + 许可制参与者” 架构与 Uniswap 已构建的基础设施高度吻合。政策公布后,UNI 代币从约 6.6 美元快速拉升至 8 美元以上,日内涨幅一度接近 18%。
3. Coinbase:准备最充分的加密原生券商
Coinbase 已持有美国经纪交易商牌照,其阿布扎比框架已支持底层资产和股东权利结构,被认为在申请 TSV 资质方面更具优势。Coinbase 副董事长 Ryan VanGrack 表示“清晰规则正在到来”。
4. 纳斯达克、纽交所:另一条路径的先行者
两大传统交易所已在 2026 年 3 至 4 月获准在既有清算体系内推进代币化业务。它们的优势在于成熟的中央对手方清算基础设施、与 DTCC 的深度绑定,以及在机构投资者中的信任度。
四、利空方向
1. 合成代币平台:被明确排除在外
以下平台的现有模式不符合本次豁免条件,若想进入美国合规市场,必须彻底重构产品:
· Robinhood Stock Tokens:被其自身定义为“代币化债务证券”,持有人不拥有标的公司的法律或受益所有权,不符合“完整股东权利”要求。
· xStocks(Kraken 旗下):本质是 tracker certificate(追踪凭证),仅提供经济敞口,无投票权,不被承认为公司股东。
· Ondo 的股票关联产品:同样仅提供价格敞口,投资者不是标的公司股东。
· Hyperliquid 股票永续合约:衍生品结构,不属于本次豁免范围。
2. 离岸模式承压:合规成本转移
此前在海外为非美国客户提供代币化股票的平台(包括 Robinhood、Coinbase、Gemini、Kraken 的海外业务),面临一个结构性选择:若要进入美国合规市场,必须重新设计发行法律结构、引入真实股东权利登记机制、建立与托管方的合规对接,成本和时间都不可小估。
3. 无许可 DeFi 协议:被明确划清界限
SEC 委员 Peirce 的表态对纯 DeFi 协议构成微妙信号:真正去中心化的无许可系统“不需要豁免”,意味着它们既不被本次豁免“禁止”,也不被“认可”。这种“不纳入监管视野”的态度,对于希望获得明确合规地位的 DeFi 协议而言,既是保护也是局限。
4. 中小型加密平台:合规成本构成进入壁垒
AMM 模式落地要求流动性提供者不仅具备资本储备,还必须接受 KYC 审查,同时平台需承担反洗钱监控系统和持证员工的合规成本。中小型加密交易平台很难承担这些支出,行业格局可能在开局阶段就被头部玩家锁定。
五、关键时间节点与背景数据
· 2026 年 9 月 15 日:《CLARITY 法案》参议院程序性投票以 49:50 失败
· 2026 年 9 月 17 日:SEC 发布“创新豁免”命令
· 2026 年 3-4 月:纳斯达克、纽交所已获准在既有清算体系内推进代币化业务
· 五年豁免有效期:至 2031 年 9 月 17 日
· 市场预期:分析师预测 2030 年代币化证券市场达 5.5 万亿美元
SEC 的豁免本质是用行政手段为链上股票交易“开了一条窄路”——只允许真实股权上链,只允许许可制参与者进入,发行人保留否决权,五年后重新评估。这条路对已具备合规架构和牌照的头部平台(如 Uniswap v4、Coinbase) 构成结构性利好;对依赖价格敞口的合成代币平台(如 Robinhood、xStocks、Ondo) 构成必须转型的压力;对纯无许可 DeFi 协议则保持距离。
433
·
--
Lihat terjemahan
价值币$SYRUP
{future}(SYRUPUSDT)
(Maple Finance)|链上机构信贷龙头,业务跑通了但代币还没跟上
💰 SYRUP 代币拿来干嘛?
1️⃣ DAO 治理
2️⃣ 阶梯式回购,收入越高回购比例越高
✅月收入<150万美金:拿出10%收入回购
✅月收入150万~200万美金:拿出20%收入回购
✅月收入>200万美金:拿出30%收入回购
放贷利息越多,协议收入越高,二级市场买盘就越强,代币价值和真实业务现金流深度绑定。
3️⃣ 赛道龙头价值凭证
作为链上机构信贷赛道头部代币,共享整个协议业务增长红利,平台AUM达48亿美金,未偿贷款17亿美金,规模仅次于Tether。
📈 为什么说有潜力?
🔹 踩中RWA真实资产赛道
主打机构级链上信贷,打通传统金融资金入口,已经和 Robinhood、Kraken、Zodia 等头部平台达成合作,增量资金渠道持续拓宽。
🔹 经历危机完成风控升级
2022年坏账危机后彻底整改,放弃无抵押借贷,全面切换为超额抵押模式(抵押率约149%),近3年保持零违约记录,风控体系已经验证。
🔹 业务高速增长,币价存在预期差
协议收入连续4个月增长,年初至今总收入翻倍。但SYRUP当前价格距离历史高点仍有巨大折价,业务基本面上涨,代币价格尚未充分反应。
🔹 生态持续扩张
syrupUSDC生息稳定币接入多个头部DeFi协议,把机构收益带到整个链上生态,资金池规模持续扩大,未来可以持续推高协议收入,进一步放大回购力度。
- 🟡 当前协议收入还没到达高回购档位,现阶段每月回购体量偏小,短期对币价拉动有限
- 🟡 加密抵押品快速暴跌时仍有穿仓风险;全球监管不确定性高,币价波动极大
⚡总结:业务真实增长,阶梯回购机制已经落地,收入越高回购力度越强。
价值币$SYRUP
(Maple Finance)|链上机构信贷龙头,业务跑通了但代币还没跟上
💰 SYRUP 代币拿来干嘛?
1️⃣ DAO 治理
2️⃣ 阶梯式回购,收入越高回购比例越高
✅月收入<150万美金:拿出10%收入回购
✅月收入150万~200万美金:拿出20%收入回购
✅月收入>200万美金:拿出30%收入回购
放贷利息越多,协议收入越高,二级市场买盘就越强,代币价值和真实业务现金流深度绑定。
3️⃣ 赛道龙头价值凭证
作为链上机构信贷赛道头部代币,共享整个协议业务增长红利,平台AUM达48亿美金,未偿贷款17亿美金,规模仅次于Tether。
📈 为什么说有潜力?
🔹 踩中RWA真实资产赛道
主打机构级链上信贷,打通传统金融资金入口,已经和 Robinhood、Kraken、Zodia 等头部平台达成合作,增量资金渠道持续拓宽。
🔹 经历危机完成风控升级
2022年坏账危机后彻底整改,放弃无抵押借贷,全面切换为超额抵押模式(抵押率约149%),近3年保持零违约记录,风控体系已经验证。
🔹 业务高速增长,币价存在预期差
协议收入连续4个月增长,年初至今总收入翻倍。但SYRUP当前价格距离历史高点仍有巨大折价,业务基本面上涨,代币价格尚未充分反应。
🔹 生态持续扩张
syrupUSDC生息稳定币接入多个头部DeFi协议,把机构收益带到整个链上生态,资金池规模持续扩大,未来可以持续推高协议收入,进一步放大回购力度。
- 🟡 当前协议收入还没到达高回购档位,现阶段每月回购体量偏小,短期对币价拉动有限
- 🟡 加密抵押品快速暴跌时仍有穿仓风险;全球监管不确定性高,币价波动极大
⚡总结:业务真实增长,阶梯回购机制已经落地,收入越高回购力度越强。
(Maple Finance)|链上机构信贷龙头,业务跑通了但代币还没跟上
💰 SYRUP 代币拿来干嘛?
1️⃣ DAO 治理
2️⃣ 阶梯式回购,收入越高回购比例越高
✅月收入<150万美金:拿出10%收入回购
✅月收入150万~200万美金:拿出20%收入回购
✅月收入>200万美金:拿出30%收入回购
放贷利息越多,协议收入越高,二级市场买盘就越强,代币价值和真实业务现金流深度绑定。
3️⃣ 赛道龙头价值凭证
作为链上机构信贷赛道头部代币,共享整个协议业务增长红利,平台AUM达48亿美金,未偿贷款17亿美金,规模仅次于Tether。
📈 为什么说有潜力?
🔹 踩中RWA真实资产赛道
主打机构级链上信贷,打通传统金融资金入口,已经和 Robinhood、Kraken、Zodia 等头部平台达成合作,增量资金渠道持续拓宽。
🔹 经历危机完成风控升级
2022年坏账危机后彻底整改,放弃无抵押借贷,全面切换为超额抵押模式(抵押率约149%),近3年保持零违约记录,风控体系已经验证。
🔹 业务高速增长,币价存在预期差
协议收入连续4个月增长,年初至今总收入翻倍。但SYRUP当前价格距离历史高点仍有巨大折价,业务基本面上涨,代币价格尚未充分反应。
🔹 生态持续扩张
syrupUSDC生息稳定币接入多个头部DeFi协议,把机构收益带到整个链上生态,资金池规模持续扩大,未来可以持续推高协议收入,进一步放大回购力度。
- 🟡 当前协议收入还没到达高回购档位,现阶段每月回购体量偏小,短期对币价拉动有限
- 🟡 加密抵押品快速暴跌时仍有穿仓风险;全球监管不确定性高,币价波动极大
⚡总结:业务真实增长,阶梯回购机制已经落地,收入越高回购力度越强。
134
·
--
Lihat terjemahan
$龙虾 也许冲着一百倍去的,然后费率每小时收一次,冲高→吃费率→砸盘,熟悉的剧本又来了。
$龙虾 也许冲着一百倍去的,然后费率每小时收一次,冲高→吃费率→砸盘,熟悉的剧本又来了。
349
·
--
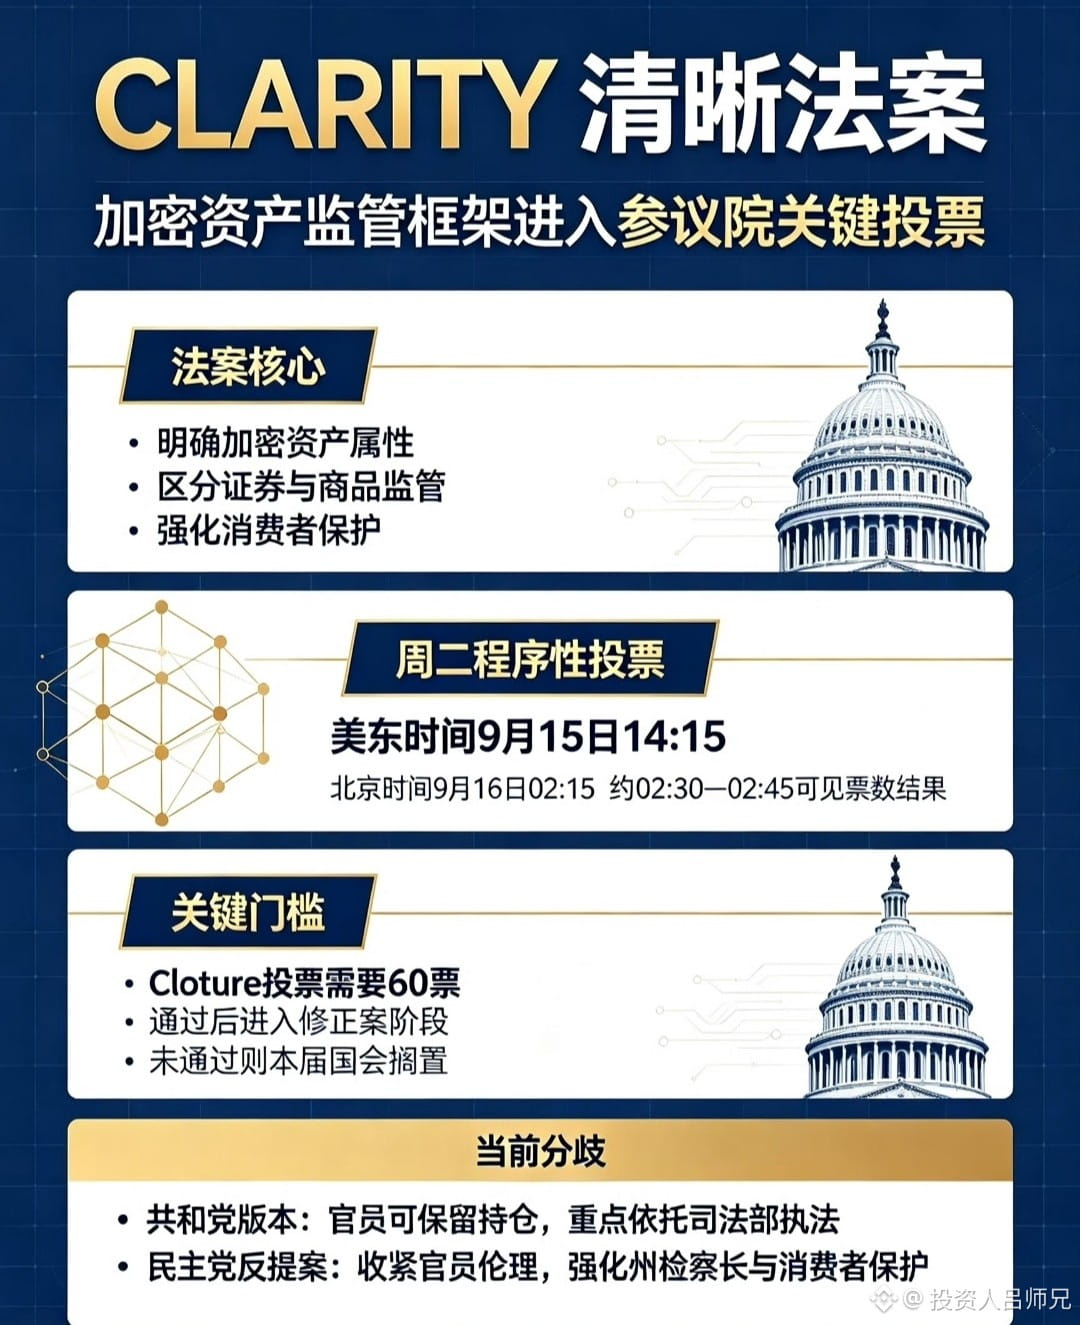
《Undang-Undang Kejelasan》Update terbaru:
Tim perunding Partai Demokrat pada dini hari tanggal 15 (dipimpin oleh Mark Warner) memutuskan untuk mengajukan sebuah usulan tandingan Partai Demokrat (pengganti amandemen), dengan menyerahkannya kepada Senat sebelum pemungutan suara prosedural pada hari Selasa. Usulan tandingan ini mensyaratkan bahwa presiden, wakil presiden, anggota parlemen, serta keluarga mereka yang masih menjabat tidak boleh memiliki ekuitas pada penerbit / platform aset kripto. Ini langsung mengganggu kepentingan pihak Klasnov. Kemungkinan RUU ini memperoleh 60 suara dalam pemungutan suara besok pukul 02.30 pagi menjadi jauh lebih kecil. $BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
《Undang-Undang Kejelasan》Update terbaru:
Tim perunding Partai Demokrat pada dini hari tanggal 15 (dipimpin oleh Mark Warner) memutuskan untuk mengajukan sebuah usulan tandingan Partai Demokrat (pengganti amandemen), dengan menyerahkannya kepada Senat sebelum pemungutan suara prosedural pada hari Selasa. Usulan tandingan ini mensyaratkan bahwa presiden, wakil presiden, anggota parlemen, serta keluarga mereka yang masih menjabat tidak boleh memiliki ekuitas pada penerbit / platform aset kripto. Ini langsung mengganggu kepentingan pihak Klasnov. Kemungkinan RUU ini memperoleh 60 suara dalam pemungutan suara besok pukul 02.30 pagi menjadi jauh lebih kecil. $BTC
$ETH
Tim perunding Partai Demokrat pada dini hari tanggal 15 (dipimpin oleh Mark Warner) memutuskan untuk mengajukan sebuah usulan tandingan Partai Demokrat (pengganti amandemen), dengan menyerahkannya kepada Senat sebelum pemungutan suara prosedural pada hari Selasa. Usulan tandingan ini mensyaratkan bahwa presiden, wakil presiden, anggota parlemen, serta keluarga mereka yang masih menjabat tidak boleh memiliki ekuitas pada penerbit / platform aset kripto. Ini langsung mengganggu kepentingan pihak Klasnov. Kemungkinan RUU ini memperoleh 60 suara dalam pemungutan suara besok pukul 02.30 pagi menjadi jauh lebih kecil. $BTC
$ETH
150
·
--
RUU CLARITY + kenaikan suku bunga The Fed yang kian dekat, pasar kripto sedang menghadapi ujian “double kill”
Hal pertama: “kaki patah” dari sisi kebijakan.
RUU CLARITY yang sangat dinantikan, pemungutan suara prosedural harus melewati ambang 60 suara. Sulit.
Apa artinya hasil ini? Artinya “insentif kepatuhan” yang sebelumnya diproyeksikan pasar menjadi gagal.
Hal kedua: “tekanan” dari sisi makro.
Kenaikan suku bunga The Fed pada bulan September sebesar 25 basis poin sudah tidak menyisakan keraguan (probabilitas 91,8%). Namun bahaya sesungguhnya bukan pada kenaikan suku bunga itu sendiri, melainkan pada apakah setelahnya bersifat “hawk” atau “dove”.
Saham AS sudah sepenuhnya memperhitungkan ekspektasi kenaikan suku bunga, tetapi pasar kripto ritel jumlahnya banyak dan penetapan harganya relatif kurang. Ini berarti, jika The Fed mengeluarkan sinyal hawkish, penurunan di pasar kripto bisa lebih ganas daripada di saham AS.
☞ Dua hal ini yang bertumpuk membentuk pola “double kill” saat ini:
· Sisi kebijakan: RUU gagal, ekspektasi kepatuhan pupus, dalam jangka pendek kurang ada estafet narasi baru.
· Sisi makro: kenaikan suku bunga makin dekat; jika nada bicara The Fed lebih ketat, ekspektasi likuiditas akan semakin menyempit.
Dampak pada mata uang kripto tertentu (jangka pendek):
· Stablecoin/USDC/USDT: RUU tersendat pada kontroversi imbal hasil stablecoin, ketidakpastian regulasi berlanjut.
· DeFi/WLFI: kerangka kepatuhan tidak kunjung datang, justru datang permainan politik yang lebih kompleks.
· $BTC
{future}(BTCUSDT)
/$ETH
{future}(ETHUSDT)
: sensitivitas makro tertinggi; jika The Fed cenderung hawkish, tekanan koreksi paling besar.
☞ Saat ini bukan momentum “bad news sudah habis”, melainkan periode sensitif ketika “bad news lama belum tercerna, bad news baru berpotensi ditambah”.
RUU adalah “ekspektasi meleset”; kenaikan suku bunga yang terealisasi adalah “sepatu mendarat”. Namun kombinasi keduanya tidak menjadi alasan untuk melakukan buy the dip. Risiko sesungguhnya adalah: jika The Fed sekaligus melepas sinyal hawkish, dengan penurunan akibat resonansi sisi kebijakan + sisi makro, dampaknya bisa melampaui ekspektasi mayoritas orang.
RUU CLARITY + kenaikan suku bunga The Fed yang kian dekat, pasar kripto sedang menghadapi ujian “double kill”
Hal pertama: “kaki patah” dari sisi kebijakan.
RUU CLARITY yang sangat dinantikan, pemungutan suara prosedural harus melewati ambang 60 suara. Sulit.
Apa artinya hasil ini? Artinya “insentif kepatuhan” yang sebelumnya diproyeksikan pasar menjadi gagal.
Hal kedua: “tekanan” dari sisi makro.
Kenaikan suku bunga The Fed pada bulan September sebesar 25 basis poin sudah tidak menyisakan keraguan (probabilitas 91,8%). Namun bahaya sesungguhnya bukan pada kenaikan suku bunga itu sendiri, melainkan pada apakah setelahnya bersifat “hawk” atau “dove”.
Saham AS sudah sepenuhnya memperhitungkan ekspektasi kenaikan suku bunga, tetapi pasar kripto ritel jumlahnya banyak dan penetapan harganya relatif kurang. Ini berarti, jika The Fed mengeluarkan sinyal hawkish, penurunan di pasar kripto bisa lebih ganas daripada di saham AS.
☞ Dua hal ini yang bertumpuk membentuk pola “double kill” saat ini:
· Sisi kebijakan: RUU gagal, ekspektasi kepatuhan pupus, dalam jangka pendek kurang ada estafet narasi baru.
· Sisi makro: kenaikan suku bunga makin dekat; jika nada bicara The Fed lebih ketat, ekspektasi likuiditas akan semakin menyempit.
Dampak pada mata uang kripto tertentu (jangka pendek):
· Stablecoin/USDC/USDT: RUU tersendat pada kontroversi imbal hasil stablecoin, ketidakpastian regulasi berlanjut.
· DeFi/WLFI: kerangka kepatuhan tidak kunjung datang, justru datang permainan politik yang lebih kompleks.
· $BTC
/$ETH
: sensitivitas makro tertinggi; jika The Fed cenderung hawkish, tekanan koreksi paling besar.
☞ Saat ini bukan momentum “bad news sudah habis”, melainkan periode sensitif ketika “bad news lama belum tercerna, bad news baru berpotensi ditambah”.
RUU adalah “ekspektasi meleset”; kenaikan suku bunga yang terealisasi adalah “sepatu mendarat”. Namun kombinasi keduanya tidak menjadi alasan untuk melakukan buy the dip. Risiko sesungguhnya adalah: jika The Fed sekaligus melepas sinyal hawkish, dengan penurunan akibat resonansi sisi kebijakan + sisi makro, dampaknya bisa melampaui ekspektasi mayoritas orang.
Hal pertama: “kaki patah” dari sisi kebijakan.
RUU CLARITY yang sangat dinantikan, pemungutan suara prosedural harus melewati ambang 60 suara. Sulit.
Apa artinya hasil ini? Artinya “insentif kepatuhan” yang sebelumnya diproyeksikan pasar menjadi gagal.
Hal kedua: “tekanan” dari sisi makro.
Kenaikan suku bunga The Fed pada bulan September sebesar 25 basis poin sudah tidak menyisakan keraguan (probabilitas 91,8%). Namun bahaya sesungguhnya bukan pada kenaikan suku bunga itu sendiri, melainkan pada apakah setelahnya bersifat “hawk” atau “dove”.
Saham AS sudah sepenuhnya memperhitungkan ekspektasi kenaikan suku bunga, tetapi pasar kripto ritel jumlahnya banyak dan penetapan harganya relatif kurang. Ini berarti, jika The Fed mengeluarkan sinyal hawkish, penurunan di pasar kripto bisa lebih ganas daripada di saham AS.
☞ Dua hal ini yang bertumpuk membentuk pola “double kill” saat ini:
· Sisi kebijakan: RUU gagal, ekspektasi kepatuhan pupus, dalam jangka pendek kurang ada estafet narasi baru.
· Sisi makro: kenaikan suku bunga makin dekat; jika nada bicara The Fed lebih ketat, ekspektasi likuiditas akan semakin menyempit.
Dampak pada mata uang kripto tertentu (jangka pendek):
· Stablecoin/USDC/USDT: RUU tersendat pada kontroversi imbal hasil stablecoin, ketidakpastian regulasi berlanjut.
· DeFi/WLFI: kerangka kepatuhan tidak kunjung datang, justru datang permainan politik yang lebih kompleks.
· $BTC
/$ETH
: sensitivitas makro tertinggi; jika The Fed cenderung hawkish, tekanan koreksi paling besar.
☞ Saat ini bukan momentum “bad news sudah habis”, melainkan periode sensitif ketika “bad news lama belum tercerna, bad news baru berpotensi ditambah”.
RUU adalah “ekspektasi meleset”; kenaikan suku bunga yang terealisasi adalah “sepatu mendarat”. Namun kombinasi keduanya tidak menjadi alasan untuk melakukan buy the dip. Risiko sesungguhnya adalah: jika The Fed sekaligus melepas sinyal hawkish, dengan penurunan akibat resonansi sisi kebijakan + sisi makro, dampaknya bisa melampaui ekspektasi mayoritas orang.
166
·
--
$BTC
{future}(BTCUSDT)
$ETH $ZEC
Di dunia kripto, kemungkinan besar akan terjadi penurunan yang lesu (sideways-down).
Bukan koreksi tajam, melainkan “pisau tumpul” yang mengiris perlahan.
1. Pola historis berulang.
Di tahun pemilu paruh waktu, dari bulan September hingga Desember, performa Bitcoin biasanya melemah: pada 2018 turun 45%, pada 2022 turun 18%. Di tengah ketidakpastian politik, dana cenderung mengurangi posisi, likuiditas menyusut, harga tertekan tapi tidak langsung ambruk—lalu bergerak turun perlahan.
2. Ekspektasi kebijakan gagal.
Probabilitas RUU CLARITY lolos turun dari lebih dari 50% menjadi kurang dari 20%, sehingga harapan pada pembangunan institusi mereda. Tidak ada “lanjutan kabar baik”; yang ada hanya konsumsi perlahan.
3. Tekanan makro belum hilang.
Ekspektasi kenaikan suku bunga masih membebani aset berisiko, membuat dana tidak berani masuk besar-besaran. Tanpa tambahan dana baru, permainan antar pihak yang masih bertahan adalah saling “mengiris”.
4. Sentimen pasar masuk mode “menunggu sepatu jatuh”.
Ketidakpastian tentang kapan kebijakan akan keluar dan kebijakan seperti apa yang akan keluar membuat investor memilih untuk dulu keluar dan menunggu. Kondisi seperti ini lebih mematikan likuiditas dibandingkan saat kabar buruk benar-benar sudah terwujud.
Intinya: ritme penurunan yang lesu sudah berjalan. Perhatikan pemilu paruh waktu pertengahan November dan pemungutan suara RUU CLARITY. Sebelum sinyal muncul, jangan terburu-buru untuk bottom-fishing.
$BTC
$ETH $ZEC
Di dunia kripto, kemungkinan besar akan terjadi penurunan yang lesu (sideways-down).
Bukan koreksi tajam, melainkan “pisau tumpul” yang mengiris perlahan.
1. Pola historis berulang.
Di tahun pemilu paruh waktu, dari bulan September hingga Desember, performa Bitcoin biasanya melemah: pada 2018 turun 45%, pada 2022 turun 18%. Di tengah ketidakpastian politik, dana cenderung mengurangi posisi, likuiditas menyusut, harga tertekan tapi tidak langsung ambruk—lalu bergerak turun perlahan.
2. Ekspektasi kebijakan gagal.
Probabilitas RUU CLARITY lolos turun dari lebih dari 50% menjadi kurang dari 20%, sehingga harapan pada pembangunan institusi mereda. Tidak ada “lanjutan kabar baik”; yang ada hanya konsumsi perlahan.
3. Tekanan makro belum hilang.
Ekspektasi kenaikan suku bunga masih membebani aset berisiko, membuat dana tidak berani masuk besar-besaran. Tanpa tambahan dana baru, permainan antar pihak yang masih bertahan adalah saling “mengiris”.
4. Sentimen pasar masuk mode “menunggu sepatu jatuh”.
Ketidakpastian tentang kapan kebijakan akan keluar dan kebijakan seperti apa yang akan keluar membuat investor memilih untuk dulu keluar dan menunggu. Kondisi seperti ini lebih mematikan likuiditas dibandingkan saat kabar buruk benar-benar sudah terwujud.
Intinya: ritme penurunan yang lesu sudah berjalan. Perhatikan pemilu paruh waktu pertengahan November dan pemungutan suara RUU CLARITY. Sebelum sinyal muncul, jangan terburu-buru untuk bottom-fishing.
$ETH $ZEC
Di dunia kripto, kemungkinan besar akan terjadi penurunan yang lesu (sideways-down).
Bukan koreksi tajam, melainkan “pisau tumpul” yang mengiris perlahan.
1. Pola historis berulang.
Di tahun pemilu paruh waktu, dari bulan September hingga Desember, performa Bitcoin biasanya melemah: pada 2018 turun 45%, pada 2022 turun 18%. Di tengah ketidakpastian politik, dana cenderung mengurangi posisi, likuiditas menyusut, harga tertekan tapi tidak langsung ambruk—lalu bergerak turun perlahan.
2. Ekspektasi kebijakan gagal.
Probabilitas RUU CLARITY lolos turun dari lebih dari 50% menjadi kurang dari 20%, sehingga harapan pada pembangunan institusi mereda. Tidak ada “lanjutan kabar baik”; yang ada hanya konsumsi perlahan.
3. Tekanan makro belum hilang.
Ekspektasi kenaikan suku bunga masih membebani aset berisiko, membuat dana tidak berani masuk besar-besaran. Tanpa tambahan dana baru, permainan antar pihak yang masih bertahan adalah saling “mengiris”.
4. Sentimen pasar masuk mode “menunggu sepatu jatuh”.
Ketidakpastian tentang kapan kebijakan akan keluar dan kebijakan seperti apa yang akan keluar membuat investor memilih untuk dulu keluar dan menunggu. Kondisi seperti ini lebih mematikan likuiditas dibandingkan saat kabar buruk benar-benar sudah terwujud.
Intinya: ritme penurunan yang lesu sudah berjalan. Perhatikan pemilu paruh waktu pertengahan November dan pemungutan suara RUU CLARITY. Sebelum sinyal muncul, jangan terburu-buru untuk bottom-fishing.
313
·
--
Lihat terjemahan
$LSK
{future}(LSKUSDT)
拉高,高额负费率变1小时一结。
这剧本我熟,空头的地狱,多头的狂欢。
在币圈,千万别和趋势作对,更别和狗庄的费率作对。LSK这波,专治各种不服。📉📈
$LSK
拉高,高额负费率变1小时一结。
这剧本我熟,空头的地狱,多头的狂欢。
在币圈,千万别和趋势作对,更别和狗庄的费率作对。LSK这波,专治各种不服。📉📈
拉高,高额负费率变1小时一结。
这剧本我熟,空头的地狱,多头的狂欢。
在币圈,千万别和趋势作对,更别和狗庄的费率作对。LSK这波,专治各种不服。📉📈
349
·
--
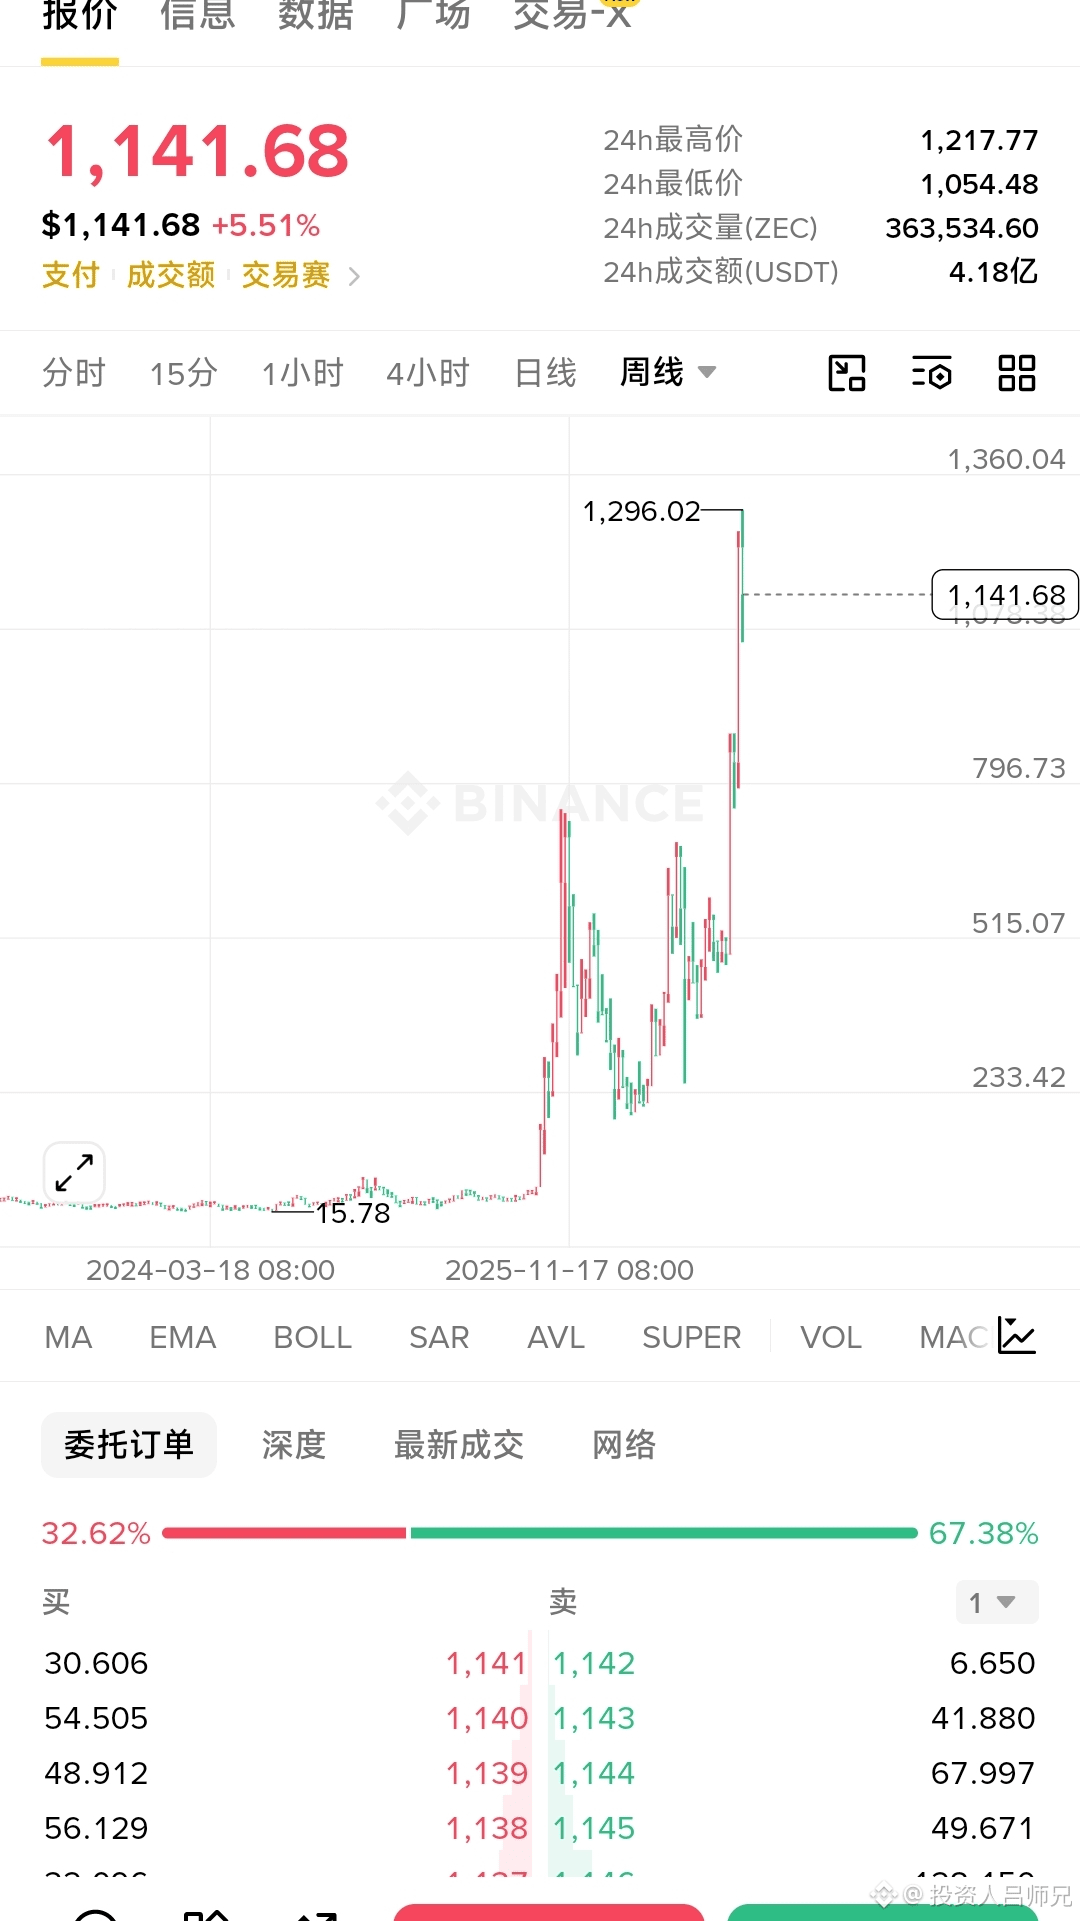
$ZEC Mingguan melonjak 10 kali lipat setelahnya, selanjutnya akan ke mana? Bongkar mendalam teori gelombang!
Pergerakan ZEC (Zcash) akhir-akhir ini benar-benar membuat pasar terbelalak! Dari dasar 15,78, langsung membumbung hingga 1296—di time frame mingguan terbentuk parabola yang sangat ekstrem. Melihat harga saat ini di 1141, banyak orang bimbang: masih bisa ikut naik sekarang? atau sebaiknya cepat kabur?
Hari ini, dengan teori gelombang, kita akan menelusuri skenario makro ZEC ke depan! 🧵👇
📊 【Data inti tampilan pasar】
Harga saat ini: $1,141.68
High 24 jam: $1,296.02
Data order book: rasio beli-jual 32,62% vs 67,38% (tekanan jual jangka pendek terlihat jelas)
🌊 【Pembongkaran struktur teori gelombang】
🔹 Gelombang ke-1 (fase kenaikan awal): berawal dari dasar besi 15,78, lalu ditarik hingga sekitar 233, menyelesaikan penembusan dasar jangka panjang.
🔹 Gelombang ke-2 (fase konsolidasi/pembersihan): koreksi ke sekitar 100 untuk membentuk double bottom, menyaring koin yang tidak teguh.
🔹 Gelombang ke-3 (gelombang kenaikan utama): bagian paling gila! Dari 100 langsung diseret vertikal hingga 1296, kenaikan lebih dari 10 kali—ciri ledakan fase kenaikan utama yang sangat khas.
🔹 Saat ini berada pada: Gelombang ke-4 (koreksi). Harga dari puncak sudah turun sekitar 12% dari harga tertinggi. Ini sedang mencerna keuntungan besar yang terkumpul. Karena Gelombang ke-3 terlalu curam, besar kemungkinan penyesuaian akan diselesaikan lewat sideways lebar (rentang luas) atau bentuk yang kompleks.
🎯 【Proyeksi pergerakan ke depan & level kunci】
Skenario A (bullish berlanjut, buka Gelombang ke-5 menuju puncak):
Setelah bolak-balik bergejolak dan mencuci posisi di rentang 1000–1300, jika harga stabil dan memantul, maka akan mulai Gelombang ke-5.
👉 Target: tembus high 1296, mengarah ke kisaran 1500–2000 (pada saat itu perlu waspada terhadap top divergence level mingguan).
👉 Support kunci: 1.000–1.050 (level retracement 23,6%, garis pertahanan pertama); 700–800 (retracement 38,2%, “lubang emas” jangka menengah–panjang).
Skenario B (bearish reversal, puncak besar sudah terbentuk):
Kenaikan berbentuk parabola yang paling ditakuti adalah kehabisan tenaga (penurunan momentum). Jika tembus 500 (garis hidup), maka struktur seluruh lima gelombang kenaikan akan rusak—waspadai risiko “naik seperti apa, jatuh seperti apa.”
Hanya proyeksi teknikal, bukan merupakan saran investasi apa pun!
$ZEC Mingguan melonjak 10 kali lipat setelahnya, selanjutnya akan ke mana? Bongkar mendalam teori gelombang!
Pergerakan ZEC (Zcash) akhir-akhir ini benar-benar membuat pasar terbelalak! Dari dasar 15,78, langsung membumbung hingga 1296—di time frame mingguan terbentuk parabola yang sangat ekstrem. Melihat harga saat ini di 1141, banyak orang bimbang: masih bisa ikut naik sekarang? atau sebaiknya cepat kabur?
Hari ini, dengan teori gelombang, kita akan menelusuri skenario makro ZEC ke depan! 🧵👇
📊 【Data inti tampilan pasar】
Harga saat ini: $1,141.68
High 24 jam: $1,296.02
Data order book: rasio beli-jual 32,62% vs 67,38% (tekanan jual jangka pendek terlihat jelas)
🌊 【Pembongkaran struktur teori gelombang】
🔹 Gelombang ke-1 (fase kenaikan awal): berawal dari dasar besi 15,78, lalu ditarik hingga sekitar 233, menyelesaikan penembusan dasar jangka panjang.
🔹 Gelombang ke-2 (fase konsolidasi/pembersihan): koreksi ke sekitar 100 untuk membentuk double bottom, menyaring koin yang tidak teguh.
🔹 Gelombang ke-3 (gelombang kenaikan utama): bagian paling gila! Dari 100 langsung diseret vertikal hingga 1296, kenaikan lebih dari 10 kali—ciri ledakan fase kenaikan utama yang sangat khas.
🔹 Saat ini berada pada: Gelombang ke-4 (koreksi). Harga dari puncak sudah turun sekitar 12% dari harga tertinggi. Ini sedang mencerna keuntungan besar yang terkumpul. Karena Gelombang ke-3 terlalu curam, besar kemungkinan penyesuaian akan diselesaikan lewat sideways lebar (rentang luas) atau bentuk yang kompleks.
🎯 【Proyeksi pergerakan ke depan & level kunci】
Skenario A (bullish berlanjut, buka Gelombang ke-5 menuju puncak):
Setelah bolak-balik bergejolak dan mencuci posisi di rentang 1000–1300, jika harga stabil dan memantul, maka akan mulai Gelombang ke-5.
👉 Target: tembus high 1296, mengarah ke kisaran 1500–2000 (pada saat itu perlu waspada terhadap top divergence level mingguan).
👉 Support kunci: 1.000–1.050 (level retracement 23,6%, garis pertahanan pertama); 700–800 (retracement 38,2%, “lubang emas” jangka menengah–panjang).
Skenario B (bearish reversal, puncak besar sudah terbentuk):
Kenaikan berbentuk parabola yang paling ditakuti adalah kehabisan tenaga (penurunan momentum). Jika tembus 500 (garis hidup), maka struktur seluruh lima gelombang kenaikan akan rusak—waspadai risiko “naik seperti apa, jatuh seperti apa.”
Hanya proyeksi teknikal, bukan merupakan saran investasi apa pun!
Pergerakan ZEC (Zcash) akhir-akhir ini benar-benar membuat pasar terbelalak! Dari dasar 15,78, langsung membumbung hingga 1296—di time frame mingguan terbentuk parabola yang sangat ekstrem. Melihat harga saat ini di 1141, banyak orang bimbang: masih bisa ikut naik sekarang? atau sebaiknya cepat kabur?
Hari ini, dengan teori gelombang, kita akan menelusuri skenario makro ZEC ke depan! 🧵👇
📊 【Data inti tampilan pasar】
Harga saat ini: $1,141.68
High 24 jam: $1,296.02
Data order book: rasio beli-jual 32,62% vs 67,38% (tekanan jual jangka pendek terlihat jelas)
🌊 【Pembongkaran struktur teori gelombang】
🔹 Gelombang ke-1 (fase kenaikan awal): berawal dari dasar besi 15,78, lalu ditarik hingga sekitar 233, menyelesaikan penembusan dasar jangka panjang.
🔹 Gelombang ke-2 (fase konsolidasi/pembersihan): koreksi ke sekitar 100 untuk membentuk double bottom, menyaring koin yang tidak teguh.
🔹 Gelombang ke-3 (gelombang kenaikan utama): bagian paling gila! Dari 100 langsung diseret vertikal hingga 1296, kenaikan lebih dari 10 kali—ciri ledakan fase kenaikan utama yang sangat khas.
🔹 Saat ini berada pada: Gelombang ke-4 (koreksi). Harga dari puncak sudah turun sekitar 12% dari harga tertinggi. Ini sedang mencerna keuntungan besar yang terkumpul. Karena Gelombang ke-3 terlalu curam, besar kemungkinan penyesuaian akan diselesaikan lewat sideways lebar (rentang luas) atau bentuk yang kompleks.
🎯 【Proyeksi pergerakan ke depan & level kunci】
Skenario A (bullish berlanjut, buka Gelombang ke-5 menuju puncak):
Setelah bolak-balik bergejolak dan mencuci posisi di rentang 1000–1300, jika harga stabil dan memantul, maka akan mulai Gelombang ke-5.
👉 Target: tembus high 1296, mengarah ke kisaran 1500–2000 (pada saat itu perlu waspada terhadap top divergence level mingguan).
👉 Support kunci: 1.000–1.050 (level retracement 23,6%, garis pertahanan pertama); 700–800 (retracement 38,2%, “lubang emas” jangka menengah–panjang).
Skenario B (bearish reversal, puncak besar sudah terbentuk):
Kenaikan berbentuk parabola yang paling ditakuti adalah kehabisan tenaga (penurunan momentum). Jika tembus 500 (garis hidup), maka struktur seluruh lima gelombang kenaikan akan rusak—waspadai risiko “naik seperti apa, jatuh seperti apa.”
Hanya proyeksi teknikal, bukan merupakan saran investasi apa pun!
255
·
--
🐶 ETF dogecoin melantai kurang dari setahun diumumkan likuidasi, apa yang sebenarnya terjadi?
📅 Pada 11 September, perusahaan manajemen aset kripto Bitwise mengumumkan akan melikuidasi dan menutup ETF spot dogecoin mereka (BWOW). Hanya 10 bulan sejak dana tersebut diluncurkan, hari perdagangan terakhir diperkirakan 14 Oktober, dan proses likuidasi akan dilakukan dalam bentuk tunai.
🤔 Kenapa begitu cepat “gugur”?
1️⃣ Likuiditas mengering: Volume perdagangan pada hari pertama sekitar 3 juta dolar AS, namun setelah itu jatuh drastis. Bahkan, volume perdagangan harian rata-rata baru-baru ini kurang dari 6.000 dolar AS.
2️⃣ Arus dana terus keluar: Hingga saat ini, total net outflow dana tersebut mencapai 1,23 juta dolar AS. Nilai aset kelolaan turun di bawah 1 juta dolar AS, sehingga tidak mampu menutup biaya operasional.
3️⃣ Penjelasan resmi: Bitwise menyatakan ini dilakukan untuk “terus mengoptimalkan lini produk”, dengan memusatkan sumber daya ke produk yang lebih utama.
📉 Dampaknya bagi koin DOGE apa?
🔸 Sentimen jangka pendek terpukul: Sebagai ETF spot dogecoin pertama yang delisting, kabar ini langsung menggerus kepercayaan pasar terhadap institusionalisasi koin meme. Pada hari pengumuman, harga DOGE turun hampir 5%.
🔸 Peta persaingan tidak berubah: Meski kompetitor seperti Grayscale masih ada, total nilai seluruh kategori ETF dogecoin hanya sekitar 12,3 juta dolar AS—jauh tertinggal dibanding “pecahan” ETF Bitcoin dan Ethereum.
🔸 Dampak fundamental terbatas: Harga DOGE lebih banyak digerakkan oleh konsensus komunitas, efek figur publik, dan sentimen pasar secara keseluruhan. Likuidasi satu dana lebih bersifat simbolis, dan tidak mengubah fundamental DOGE.
💡 Kesimpulan:
Koin meme ingin menempuh jalur “pasukan reguler”, tetapi minat institusi untuk membeli tidak terlalu kuat. ETF bukanlah obat mujarab—tanpa kebutuhan nyata, bahkan dogecoin yang jadi primadona pun harus menghadapi nasib likuidasi.
🐶 ETF dogecoin melantai kurang dari setahun diumumkan likuidasi, apa yang sebenarnya terjadi?
📅 Pada 11 September, perusahaan manajemen aset kripto Bitwise mengumumkan akan melikuidasi dan menutup ETF spot dogecoin mereka (BWOW). Hanya 10 bulan sejak dana tersebut diluncurkan, hari perdagangan terakhir diperkirakan 14 Oktober, dan proses likuidasi akan dilakukan dalam bentuk tunai.
🤔 Kenapa begitu cepat “gugur”?
1️⃣ Likuiditas mengering: Volume perdagangan pada hari pertama sekitar 3 juta dolar AS, namun setelah itu jatuh drastis. Bahkan, volume perdagangan harian rata-rata baru-baru ini kurang dari 6.000 dolar AS.
2️⃣ Arus dana terus keluar: Hingga saat ini, total net outflow dana tersebut mencapai 1,23 juta dolar AS. Nilai aset kelolaan turun di bawah 1 juta dolar AS, sehingga tidak mampu menutup biaya operasional.
3️⃣ Penjelasan resmi: Bitwise menyatakan ini dilakukan untuk “terus mengoptimalkan lini produk”, dengan memusatkan sumber daya ke produk yang lebih utama.
📉 Dampaknya bagi koin DOGE apa?
🔸 Sentimen jangka pendek terpukul: Sebagai ETF spot dogecoin pertama yang delisting, kabar ini langsung menggerus kepercayaan pasar terhadap institusionalisasi koin meme. Pada hari pengumuman, harga DOGE turun hampir 5%.
🔸 Peta persaingan tidak berubah: Meski kompetitor seperti Grayscale masih ada, total nilai seluruh kategori ETF dogecoin hanya sekitar 12,3 juta dolar AS—jauh tertinggal dibanding “pecahan” ETF Bitcoin dan Ethereum.
🔸 Dampak fundamental terbatas: Harga DOGE lebih banyak digerakkan oleh konsensus komunitas, efek figur publik, dan sentimen pasar secara keseluruhan. Likuidasi satu dana lebih bersifat simbolis, dan tidak mengubah fundamental DOGE.
💡 Kesimpulan:
Koin meme ingin menempuh jalur “pasukan reguler”, tetapi minat institusi untuk membeli tidak terlalu kuat. ETF bukanlah obat mujarab—tanpa kebutuhan nyata, bahkan dogecoin yang jadi primadona pun harus menghadapi nasib likuidasi.
📅 Pada 11 September, perusahaan manajemen aset kripto Bitwise mengumumkan akan melikuidasi dan menutup ETF spot dogecoin mereka (BWOW). Hanya 10 bulan sejak dana tersebut diluncurkan, hari perdagangan terakhir diperkirakan 14 Oktober, dan proses likuidasi akan dilakukan dalam bentuk tunai.
🤔 Kenapa begitu cepat “gugur”?
1️⃣ Likuiditas mengering: Volume perdagangan pada hari pertama sekitar 3 juta dolar AS, namun setelah itu jatuh drastis. Bahkan, volume perdagangan harian rata-rata baru-baru ini kurang dari 6.000 dolar AS.
2️⃣ Arus dana terus keluar: Hingga saat ini, total net outflow dana tersebut mencapai 1,23 juta dolar AS. Nilai aset kelolaan turun di bawah 1 juta dolar AS, sehingga tidak mampu menutup biaya operasional.
3️⃣ Penjelasan resmi: Bitwise menyatakan ini dilakukan untuk “terus mengoptimalkan lini produk”, dengan memusatkan sumber daya ke produk yang lebih utama.
📉 Dampaknya bagi koin DOGE apa?
🔸 Sentimen jangka pendek terpukul: Sebagai ETF spot dogecoin pertama yang delisting, kabar ini langsung menggerus kepercayaan pasar terhadap institusionalisasi koin meme. Pada hari pengumuman, harga DOGE turun hampir 5%.
🔸 Peta persaingan tidak berubah: Meski kompetitor seperti Grayscale masih ada, total nilai seluruh kategori ETF dogecoin hanya sekitar 12,3 juta dolar AS—jauh tertinggal dibanding “pecahan” ETF Bitcoin dan Ethereum.
🔸 Dampak fundamental terbatas: Harga DOGE lebih banyak digerakkan oleh konsensus komunitas, efek figur publik, dan sentimen pasar secara keseluruhan. Likuidasi satu dana lebih bersifat simbolis, dan tidak mengubah fundamental DOGE.
💡 Kesimpulan:
Koin meme ingin menempuh jalur “pasukan reguler”, tetapi minat institusi untuk membeli tidak terlalu kuat. ETF bukanlah obat mujarab—tanpa kebutuhan nyata, bahkan dogecoin yang jadi primadona pun harus menghadapi nasib likuidasi.
1
171
·
--
$PONS
{future}(PONSUSDT)
Setelah itu, saya cek lagi koin apa saja yang punya pola “buyback burn + market cap rendah”
PONS kali ini memang gila: saldo wallet untuk buyback mendekati 3 juta dolar, 80% biaya transaksi dialokasikan untuk buyback, dan sudah membakar hampir sepertiga dari total supply. Tapi masalahnya juga jelas—bahan bakar dari sistem ini adalah volume transaksi; ketika panas mulai mereda, dana buyback pun cepat habis.
Mengikuti logika itu, saya merangkum 6 aset dengan mekanisme yang mirip, dan market cap relatif rendah:
1. BaseStonk (BSTONK)
Chain Base, volume transaksi dari Launchpad langsung masuk ke buyback burn, target market cap level 10 juta.
2. Chollima (QLM)
Chain BNB, sekitar 4,4 juta dolar market cap, pajak transaksi 3%/3% masuk ke pool buyback, setiap menit otomatis buyback burn.
3. Minswap (MIN)
Chain Cardano, sekitar 8,53 juta dolar market cap, saklar fee sudah diaktifkan, total buyback burn mencapai 19,65 juta koin MIN.
4. EggNuke (EGG)
Platform FourMeme, buyback berkelanjutan + burn agresif, tapi kedalaman likuiditas perlu diverifikasi sendiri.
5. LEEK (LEEK)
Chain Solana, supply turun dari 999 juta menjadi 913 juta, didukung pendapatan dari alat robot/automasi.
6. KumaDex (dKUMA)
50% biaya transaksi platform dialokasikan untuk buyback burn, rasio deflasi tinggi, tetapi skala keseluruhannya relatif kecil.
Risiko bersama:
· Volume transaksi menyusut → buyback berkurang → harga turun → aksi jual makin gencar, berpotensi membentuk spiral kematian;
· Likuiditas market cap kecil buruk, slippage sangat tinggi, mudah “bisa beli tapi tidak bisa jual”;
· Keamanan kontrak dan latar tim sulit diverifikasi, probabilitas rugpull/serangan lebih tinggi;
· Banyak proyek bergantung pada insentif atau subsidi jangka pendek; begitu subsidi dihentikan, data langsung berubah.
Kesimpulan:
Koin-koin seperti ini bukan berarti tidak layak dilihat, tapi pada dasarnya itu taruhan bahwa “tingkat kepopuleran bisa bertahan”. PONS periode 29 September—saat subsidi Gas berakhir—akan jadi titik kunci. Koin deflasi market cap rendah punya daya ledak kuat, tapi bisa juga cepat ke nol; jangan dorong uang yang tidak mampu Anda rugikan.
⚠️ Di atas hanya rangkuman informasi, bukan nasihat investasi apa pun.
$PONS
Setelah itu, saya cek lagi koin apa saja yang punya pola “buyback burn + market cap rendah”
PONS kali ini memang gila: saldo wallet untuk buyback mendekati 3 juta dolar, 80% biaya transaksi dialokasikan untuk buyback, dan sudah membakar hampir sepertiga dari total supply. Tapi masalahnya juga jelas—bahan bakar dari sistem ini adalah volume transaksi; ketika panas mulai mereda, dana buyback pun cepat habis.
Mengikuti logika itu, saya merangkum 6 aset dengan mekanisme yang mirip, dan market cap relatif rendah:
1. BaseStonk (BSTONK)
Chain Base, volume transaksi dari Launchpad langsung masuk ke buyback burn, target market cap level 10 juta.
2. Chollima (QLM)
Chain BNB, sekitar 4,4 juta dolar market cap, pajak transaksi 3%/3% masuk ke pool buyback, setiap menit otomatis buyback burn.
3. Minswap (MIN)
Chain Cardano, sekitar 8,53 juta dolar market cap, saklar fee sudah diaktifkan, total buyback burn mencapai 19,65 juta koin MIN.
4. EggNuke (EGG)
Platform FourMeme, buyback berkelanjutan + burn agresif, tapi kedalaman likuiditas perlu diverifikasi sendiri.
5. LEEK (LEEK)
Chain Solana, supply turun dari 999 juta menjadi 913 juta, didukung pendapatan dari alat robot/automasi.
6. KumaDex (dKUMA)
50% biaya transaksi platform dialokasikan untuk buyback burn, rasio deflasi tinggi, tetapi skala keseluruhannya relatif kecil.
Risiko bersama:
· Volume transaksi menyusut → buyback berkurang → harga turun → aksi jual makin gencar, berpotensi membentuk spiral kematian;
· Likuiditas market cap kecil buruk, slippage sangat tinggi, mudah “bisa beli tapi tidak bisa jual”;
· Keamanan kontrak dan latar tim sulit diverifikasi, probabilitas rugpull/serangan lebih tinggi;
· Banyak proyek bergantung pada insentif atau subsidi jangka pendek; begitu subsidi dihentikan, data langsung berubah.
Kesimpulan:
Koin-koin seperti ini bukan berarti tidak layak dilihat, tapi pada dasarnya itu taruhan bahwa “tingkat kepopuleran bisa bertahan”. PONS periode 29 September—saat subsidi Gas berakhir—akan jadi titik kunci. Koin deflasi market cap rendah punya daya ledak kuat, tapi bisa juga cepat ke nol; jangan dorong uang yang tidak mampu Anda rugikan.
⚠️ Di atas hanya rangkuman informasi, bukan nasihat investasi apa pun.
Setelah itu, saya cek lagi koin apa saja yang punya pola “buyback burn + market cap rendah”
PONS kali ini memang gila: saldo wallet untuk buyback mendekati 3 juta dolar, 80% biaya transaksi dialokasikan untuk buyback, dan sudah membakar hampir sepertiga dari total supply. Tapi masalahnya juga jelas—bahan bakar dari sistem ini adalah volume transaksi; ketika panas mulai mereda, dana buyback pun cepat habis.
Mengikuti logika itu, saya merangkum 6 aset dengan mekanisme yang mirip, dan market cap relatif rendah:
1. BaseStonk (BSTONK)
Chain Base, volume transaksi dari Launchpad langsung masuk ke buyback burn, target market cap level 10 juta.
2. Chollima (QLM)
Chain BNB, sekitar 4,4 juta dolar market cap, pajak transaksi 3%/3% masuk ke pool buyback, setiap menit otomatis buyback burn.
3. Minswap (MIN)
Chain Cardano, sekitar 8,53 juta dolar market cap, saklar fee sudah diaktifkan, total buyback burn mencapai 19,65 juta koin MIN.
4. EggNuke (EGG)
Platform FourMeme, buyback berkelanjutan + burn agresif, tapi kedalaman likuiditas perlu diverifikasi sendiri.
5. LEEK (LEEK)
Chain Solana, supply turun dari 999 juta menjadi 913 juta, didukung pendapatan dari alat robot/automasi.
6. KumaDex (dKUMA)
50% biaya transaksi platform dialokasikan untuk buyback burn, rasio deflasi tinggi, tetapi skala keseluruhannya relatif kecil.
Risiko bersama:
· Volume transaksi menyusut → buyback berkurang → harga turun → aksi jual makin gencar, berpotensi membentuk spiral kematian;
· Likuiditas market cap kecil buruk, slippage sangat tinggi, mudah “bisa beli tapi tidak bisa jual”;
· Keamanan kontrak dan latar tim sulit diverifikasi, probabilitas rugpull/serangan lebih tinggi;
· Banyak proyek bergantung pada insentif atau subsidi jangka pendek; begitu subsidi dihentikan, data langsung berubah.
Kesimpulan:
Koin-koin seperti ini bukan berarti tidak layak dilihat, tapi pada dasarnya itu taruhan bahwa “tingkat kepopuleran bisa bertahan”. PONS periode 29 September—saat subsidi Gas berakhir—akan jadi titik kunci. Koin deflasi market cap rendah punya daya ledak kuat, tapi bisa juga cepat ke nol; jangan dorong uang yang tidak mampu Anda rugikan.
⚠️ Di atas hanya rangkuman informasi, bukan nasihat investasi apa pun.
1
1.3k
·
--
Lihat terjemahan
$ZEC 看了一下广场,都是做空抗单的。都是燃料啊!没有实质利空,怕是还会蹭蹭往上涨。😭
$ZEC 看了一下广场,都是做空抗单的。都是燃料啊!没有实质利空,怕是还会蹭蹭往上涨。😭
1
296
·
--
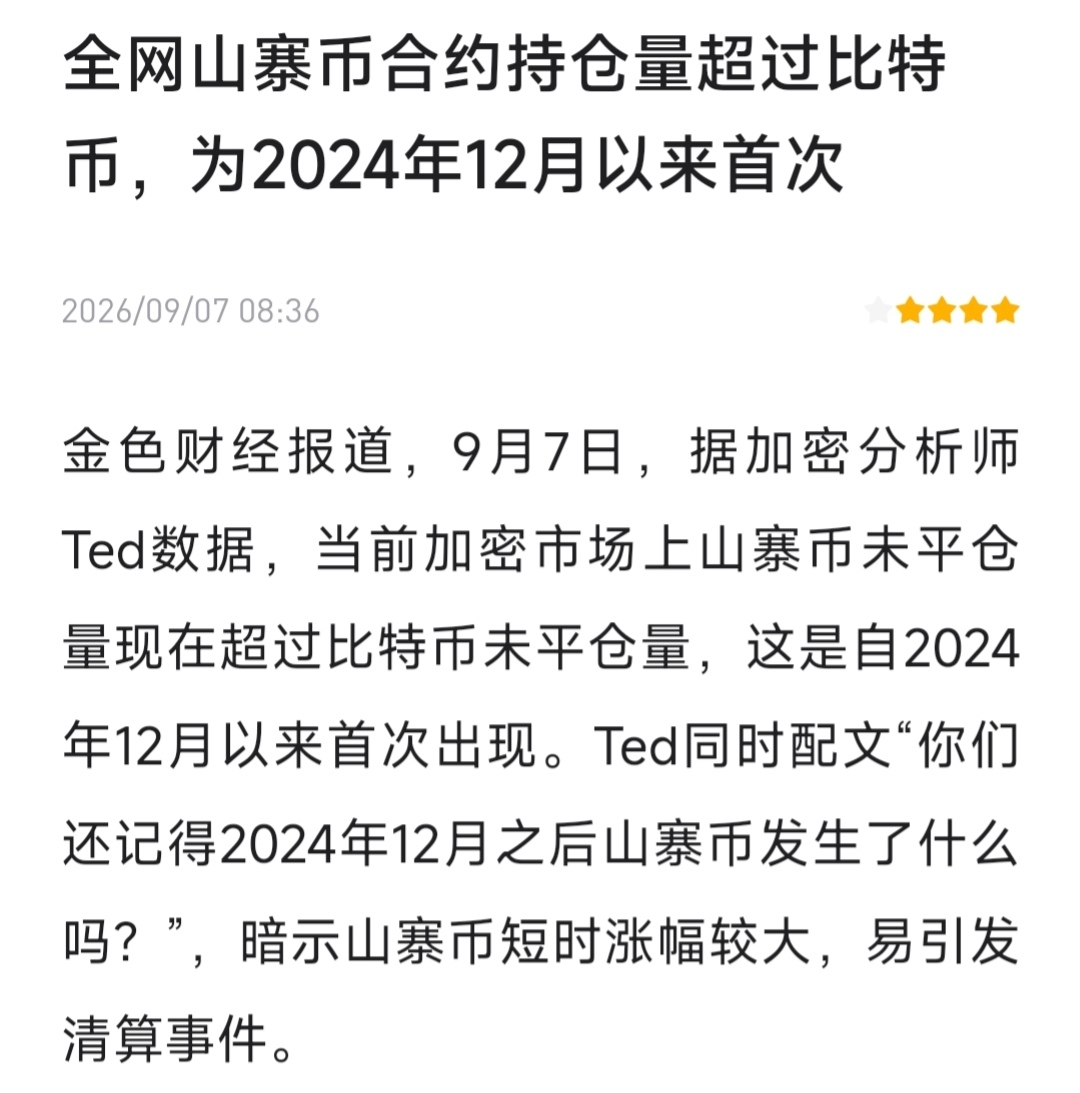
#Semua tertawa saat short squeeze, tapi saya justru melihat “bom” besar untuk para long
$ZEC sekarang skenarionya terlalu familiar:
Short squeeze → harga terlalu tinggi → leverage ditumpuk sampai 2,4 miliar → para long tenggelam dalam euforia sendiri.
#Saat seluruh jaringan sedang membahas kerugian short, langkah berikutnya sang bandar biasanya berbalik dan membersihkan posisi long. 1200 dolar tidak bisa bertahan, berikutnya adalah perang mempertahankan level seribu.
#Di pasar bull, saat harga jatuh mendadak pun, liquidation tidak memandang arah. Sekarang ZEC hanya cocok untuk ditonton, bukan untuk disentuh.
Catatan pribadi, bukan merupakan saran investasi.
#Semua tertawa saat short squeeze, tapi saya justru melihat “bom” besar untuk para long
$ZEC sekarang skenarionya terlalu familiar:
Short squeeze → harga terlalu tinggi → leverage ditumpuk sampai 2,4 miliar → para long tenggelam dalam euforia sendiri.
#Saat seluruh jaringan sedang membahas kerugian short, langkah berikutnya sang bandar biasanya berbalik dan membersihkan posisi long. 1200 dolar tidak bisa bertahan, berikutnya adalah perang mempertahankan level seribu.
#Di pasar bull, saat harga jatuh mendadak pun, liquidation tidak memandang arah. Sekarang ZEC hanya cocok untuk ditonton, bukan untuk disentuh.
Catatan pribadi, bukan merupakan saran investasi.
$ZEC sekarang skenarionya terlalu familiar:
Short squeeze → harga terlalu tinggi → leverage ditumpuk sampai 2,4 miliar → para long tenggelam dalam euforia sendiri.
#Saat seluruh jaringan sedang membahas kerugian short, langkah berikutnya sang bandar biasanya berbalik dan membersihkan posisi long. 1200 dolar tidak bisa bertahan, berikutnya adalah perang mempertahankan level seribu.
#Di pasar bull, saat harga jatuh mendadak pun, liquidation tidak memandang arah. Sekarang ZEC hanya cocok untuk ditonton, bukan untuk disentuh.
Catatan pribadi, bukan merupakan saran investasi.
1
522
·
--
Lihat terjemahan
$ZEC 巨鲸空单被套:
· 持仓者“GarrettBullish”(此前在1011上爆仓2.3亿美元的那位)持有32,759枚ZEC的2倍空单,开仓均价$444**,当前价格$1,172,浮亏$2,357万。
· 但清算价高达$2,566**,意味着如果ZEC继续涨到$2,500以上,他才会被强制平仓——他还有很大的抗压空间**。
🔥 为什么“没人看好”却涨得最猛?
· 空头过多 → 逼空:当绝大多数人(包括巨鲸)都在做空,现货和合约上的买盘压力其实很小。庄家只需少量资金拉涨,就能触发空头止损/平仓,空头回补的买单反过来推高价格,形成正反馈。
· 真正看好的资金在“暗处”:灰度ETF连续净流入(AUM超4亿美元)、机构在Hyperliquid上布局多头,这些都不是散户行为,而是有组织的资金在悄悄吸筹。
· 空头浮亏≠马上爆仓:那位巨鲸清算价$2,566,说明他还能扛**翻倍**的涨幅。这意味着多空博弈还会持续,价格可能被进一步推向$2,000以上,直到空头认输或爆仓。
1. 空头不死,涨势不止——只要还有大量空单被套,多头就有动力继续拉,直到空头彻底投降(比如清仓或爆仓)。
2. 但一旦空头大面积平仓,高潮可能结束:如果ZEC涨到$1,500或更高,空头开始止损,买盘衰竭,随后可能出现“多杀多”的踩踏。
3. 机构行为可追踪:密切关注灰度ETF的折溢价和资金流入速度,如果溢价转为折价且资金停滞,说明机构在撤退。
👉🏽因为空头太拥挤,反而成了最坚实的“多头同盟”。
如果未来利好出尽,空头回补结束,价格很可能从哪里来回哪里去。
$ZEC 巨鲸空单被套:
· 持仓者“GarrettBullish”(此前在1011上爆仓2.3亿美元的那位)持有32,759枚ZEC的2倍空单,开仓均价$444**,当前价格$1,172,浮亏$2,357万。
· 但清算价高达$2,566**,意味着如果ZEC继续涨到$2,500以上,他才会被强制平仓——他还有很大的抗压空间**。
🔥 为什么“没人看好”却涨得最猛?
· 空头过多 → 逼空:当绝大多数人(包括巨鲸)都在做空,现货和合约上的买盘压力其实很小。庄家只需少量资金拉涨,就能触发空头止损/平仓,空头回补的买单反过来推高价格,形成正反馈。
· 真正看好的资金在“暗处”:灰度ETF连续净流入(AUM超4亿美元)、机构在Hyperliquid上布局多头,这些都不是散户行为,而是有组织的资金在悄悄吸筹。
· 空头浮亏≠马上爆仓:那位巨鲸清算价$2,566,说明他还能扛**翻倍**的涨幅。这意味着多空博弈还会持续,价格可能被进一步推向$2,000以上,直到空头认输或爆仓。
1. 空头不死,涨势不止——只要还有大量空单被套,多头就有动力继续拉,直到空头彻底投降(比如清仓或爆仓)。
2. 但一旦空头大面积平仓,高潮可能结束:如果ZEC涨到$1,500或更高,空头开始止损,买盘衰竭,随后可能出现“多杀多”的踩踏。
3. 机构行为可追踪:密切关注灰度ETF的折溢价和资金流入速度,如果溢价转为折价且资金停滞,说明机构在撤退。
👉🏽因为空头太拥挤,反而成了最坚实的“多头同盟”。
如果未来利好出尽,空头回补结束,价格很可能从哪里来回哪里去。
· 持仓者“GarrettBullish”(此前在1011上爆仓2.3亿美元的那位)持有32,759枚ZEC的2倍空单,开仓均价$444**,当前价格$1,172,浮亏$2,357万。
· 但清算价高达$2,566**,意味着如果ZEC继续涨到$2,500以上,他才会被强制平仓——他还有很大的抗压空间**。
🔥 为什么“没人看好”却涨得最猛?
· 空头过多 → 逼空:当绝大多数人(包括巨鲸)都在做空,现货和合约上的买盘压力其实很小。庄家只需少量资金拉涨,就能触发空头止损/平仓,空头回补的买单反过来推高价格,形成正反馈。
· 真正看好的资金在“暗处”:灰度ETF连续净流入(AUM超4亿美元)、机构在Hyperliquid上布局多头,这些都不是散户行为,而是有组织的资金在悄悄吸筹。
· 空头浮亏≠马上爆仓:那位巨鲸清算价$2,566,说明他还能扛**翻倍**的涨幅。这意味着多空博弈还会持续,价格可能被进一步推向$2,000以上,直到空头认输或爆仓。
1. 空头不死,涨势不止——只要还有大量空单被套,多头就有动力继续拉,直到空头彻底投降(比如清仓或爆仓)。
2. 但一旦空头大面积平仓,高潮可能结束:如果ZEC涨到$1,500或更高,空头开始止损,买盘衰竭,随后可能出现“多杀多”的踩踏。
3. 机构行为可追踪:密切关注灰度ETF的折溢价和资金流入速度,如果溢价转为折价且资金停滞,说明机构在撤退。
👉🏽因为空头太拥挤,反而成了最坚实的“多头同盟”。
如果未来利好出尽,空头回补结束,价格很可能从哪里来回哪里去。
181
·
--
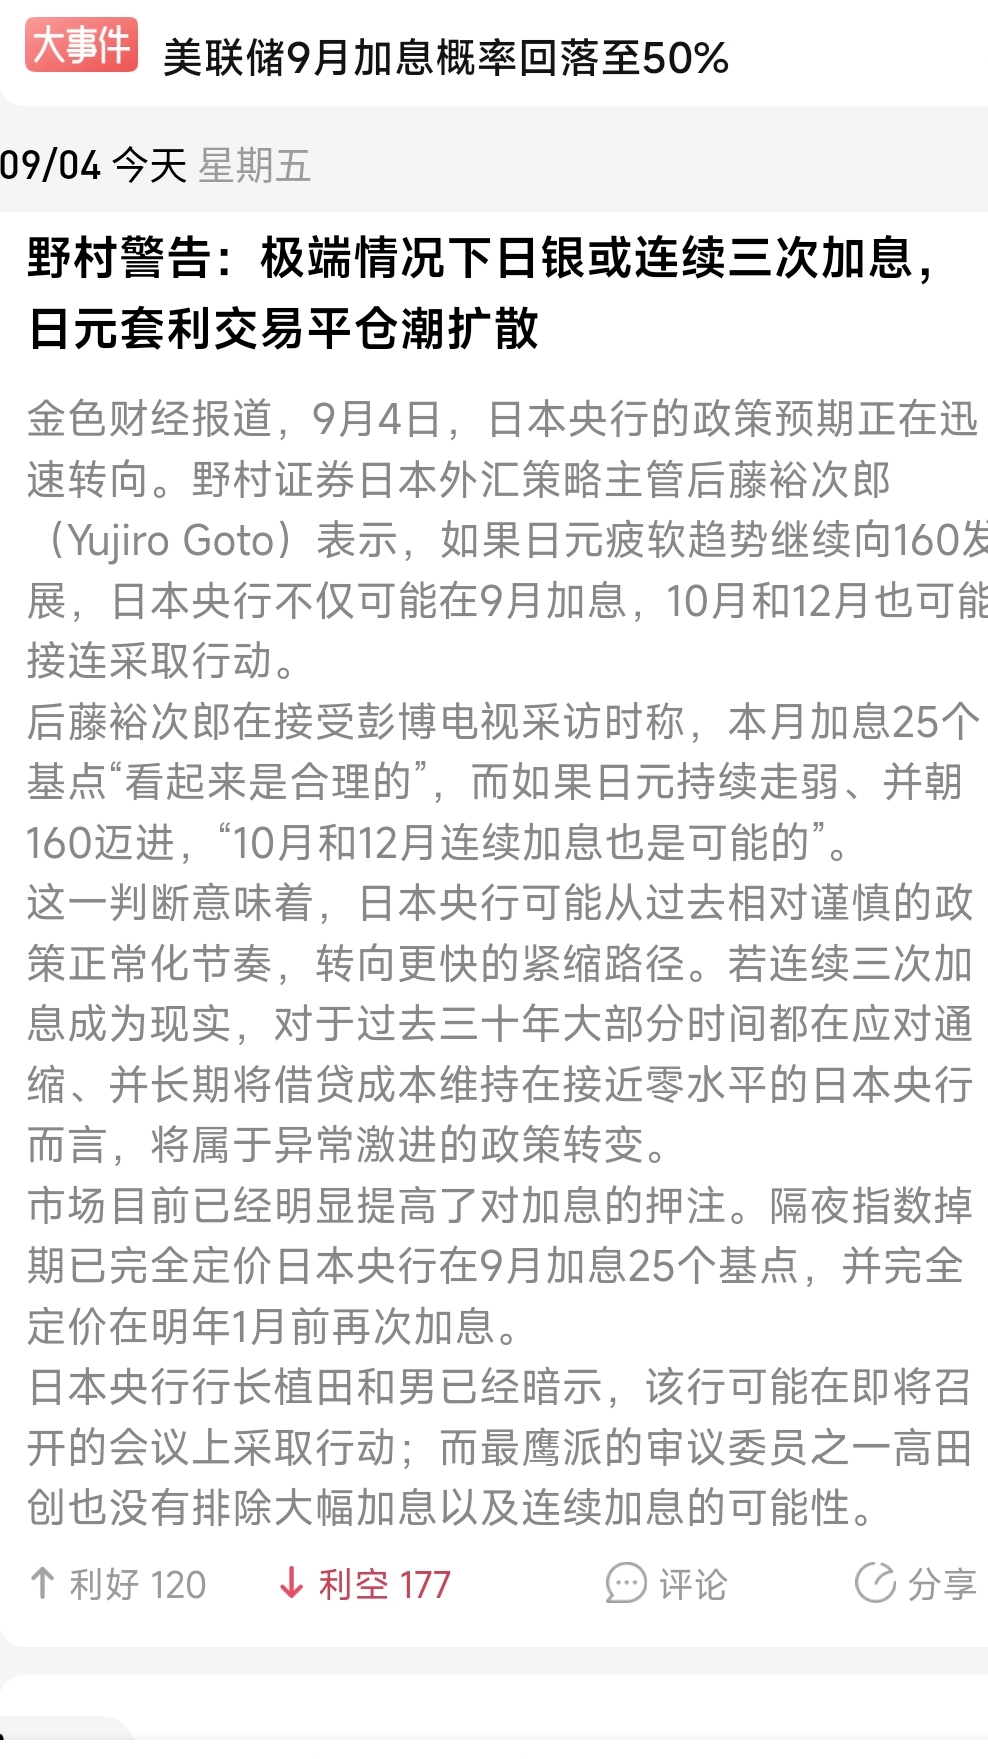
Dalam tiga puluh tahun terakhir, Jepang mempertahankan suku bunga sangat rendah, dan yen menjadi “sumber” bagi arus dana global yang bertumpu pada leverage. Investor meminjam yen dengan biaya hampir nol, lalu menukarkannya menjadi dolar AS untuk membeli aset berimbal hasil tinggi seperti $BTC $ETH
{future}(ETHUSDT)
{future}(BTCUSDT)
Masalahnya adalah: begitu Jepang menaikkan suku bunga dan membuat yen menguat, pihak yang meminjam yen untuk membeli aset akan menghadapi dua pukulan sekaligus:
· Biaya pinjaman meningkat.
· Utang itu sendiri juga menjadi lebih mahal.
Untuk melunasi utang, mereka hanya bisa menjual aset seperti bitcoin untuk menutup posisi (cut loss), sehingga terbentuk siklus buruk “yen menguat → menjual aset → harga aset turun → jualan makin lanjut”.
📉 Ini bukan teori, melainkan sejarah yang terulang
Pada Agustus 2024, Bank Sentral Jepang (BOJ) secara tak terduga menaikkan suku bunga. Penguatan yen langsung memicu gelombang penutupan (cover) transaksi carry trade—dalam satu minggu, bitcoin anjlok dari sekitar 62.000 dolar AS menjadi 49.000 dolar AS, turun sekitar 20%. Data historis menunjukkan bahwa sejak Maret 2024, setiap kali BOJ menaikkan suku bunga, bitcoin rata-rata turun 27%.
⚠️ Pasar saat ini bahkan lebih berbahaya dibanding 2024:
· Kenaikan suku bunga hampir “pasti terjadi”: peluang penetapan kenaikan pada 18 September telah dipatok setinggi 97%-98%.
· Nomura memperingatkan skenario ekstrem: bila yen terus melemah, pada September, Oktober, dan Desember bisa terjadi tiga kali kenaikan suku bunga berturut-turut—kebijakan pengetatan yang paling agresif yang belum pernah terjadi dalam tiga puluh tahun terakhir di Jepang.
· Skala leverage sangat besar: pinjaman yen dari lembaga non-bank di luar negeri sekitar 250 miliar dolar AS, dan dalam definisi yang lebih luas bisa mencapai 500 miliar dolar AS. Korelasi mingguan bitcoin dengan dolar AS/yen mencapai 81%.
· Pasar obligasi sudah “runtuh”: imbal hasil obligasi pemerintah Jepang tenor 30 tahun mendekati level tertinggi historis 4,205%, sedangkan tenor 10 tahun mencapai 3% (pertama kali sejak 1996).
🎯 Kuncinya bukan “berapa besar” kenaikannya, melainkan “seberapa cepat”
Seperti yang diungkapkan oleh mantan anggota dewan BOJ, pemicunya untuk bitcoin adalah “kecepatan” yen menguat, bukan “level”-nya. Selama yen menguat dengan cukup cepat, ia sudah cukup untuk langsung menembus bantalan keamanan carry trade.
💎 Ringkasan
“Tidak menurunkan suku bunga” dari The Fed adalah angin berlawanan, sementara “kenaikan suku bunga secara agresif” dari BOJ bisa menjadi bom waktu yang kapan saja dapat meledak. Rapat BOJ pada 18 September, dampaknya terhadap pasar mungkin tidak kalah kuat dibanding rapat FOMC The Fed.
Analisis di atas hanya untuk referensi dan tidak merupakan nasihat investasi apa pun. Pasar memiliki risiko, keputusan harus dilakukan dengan hati-hati.
Dalam tiga puluh tahun terakhir, Jepang mempertahankan suku bunga sangat rendah, dan yen menjadi “sumber” bagi arus dana global yang bertumpu pada leverage. Investor meminjam yen dengan biaya hampir nol, lalu menukarkannya menjadi dolar AS untuk membeli aset berimbal hasil tinggi seperti $BTC $ETH
Masalahnya adalah: begitu Jepang menaikkan suku bunga dan membuat yen menguat, pihak yang meminjam yen untuk membeli aset akan menghadapi dua pukulan sekaligus:
· Biaya pinjaman meningkat.
· Utang itu sendiri juga menjadi lebih mahal.
Untuk melunasi utang, mereka hanya bisa menjual aset seperti bitcoin untuk menutup posisi (cut loss), sehingga terbentuk siklus buruk “yen menguat → menjual aset → harga aset turun → jualan makin lanjut”.
📉 Ini bukan teori, melainkan sejarah yang terulang
Pada Agustus 2024, Bank Sentral Jepang (BOJ) secara tak terduga menaikkan suku bunga. Penguatan yen langsung memicu gelombang penutupan (cover) transaksi carry trade—dalam satu minggu, bitcoin anjlok dari sekitar 62.000 dolar AS menjadi 49.000 dolar AS, turun sekitar 20%. Data historis menunjukkan bahwa sejak Maret 2024, setiap kali BOJ menaikkan suku bunga, bitcoin rata-rata turun 27%.
⚠️ Pasar saat ini bahkan lebih berbahaya dibanding 2024:
· Kenaikan suku bunga hampir “pasti terjadi”: peluang penetapan kenaikan pada 18 September telah dipatok setinggi 97%-98%.
· Nomura memperingatkan skenario ekstrem: bila yen terus melemah, pada September, Oktober, dan Desember bisa terjadi tiga kali kenaikan suku bunga berturut-turut—kebijakan pengetatan yang paling agresif yang belum pernah terjadi dalam tiga puluh tahun terakhir di Jepang.
· Skala leverage sangat besar: pinjaman yen dari lembaga non-bank di luar negeri sekitar 250 miliar dolar AS, dan dalam definisi yang lebih luas bisa mencapai 500 miliar dolar AS. Korelasi mingguan bitcoin dengan dolar AS/yen mencapai 81%.
· Pasar obligasi sudah “runtuh”: imbal hasil obligasi pemerintah Jepang tenor 30 tahun mendekati level tertinggi historis 4,205%, sedangkan tenor 10 tahun mencapai 3% (pertama kali sejak 1996).
🎯 Kuncinya bukan “berapa besar” kenaikannya, melainkan “seberapa cepat”
Seperti yang diungkapkan oleh mantan anggota dewan BOJ, pemicunya untuk bitcoin adalah “kecepatan” yen menguat, bukan “level”-nya. Selama yen menguat dengan cukup cepat, ia sudah cukup untuk langsung menembus bantalan keamanan carry trade.
💎 Ringkasan
“Tidak menurunkan suku bunga” dari The Fed adalah angin berlawanan, sementara “kenaikan suku bunga secara agresif” dari BOJ bisa menjadi bom waktu yang kapan saja dapat meledak. Rapat BOJ pada 18 September, dampaknya terhadap pasar mungkin tidak kalah kuat dibanding rapat FOMC The Fed.
Analisis di atas hanya untuk referensi dan tidak merupakan nasihat investasi apa pun. Pasar memiliki risiko, keputusan harus dilakukan dengan hati-hati.
Masalahnya adalah: begitu Jepang menaikkan suku bunga dan membuat yen menguat, pihak yang meminjam yen untuk membeli aset akan menghadapi dua pukulan sekaligus:
· Biaya pinjaman meningkat.
· Utang itu sendiri juga menjadi lebih mahal.
Untuk melunasi utang, mereka hanya bisa menjual aset seperti bitcoin untuk menutup posisi (cut loss), sehingga terbentuk siklus buruk “yen menguat → menjual aset → harga aset turun → jualan makin lanjut”.
📉 Ini bukan teori, melainkan sejarah yang terulang
Pada Agustus 2024, Bank Sentral Jepang (BOJ) secara tak terduga menaikkan suku bunga. Penguatan yen langsung memicu gelombang penutupan (cover) transaksi carry trade—dalam satu minggu, bitcoin anjlok dari sekitar 62.000 dolar AS menjadi 49.000 dolar AS, turun sekitar 20%. Data historis menunjukkan bahwa sejak Maret 2024, setiap kali BOJ menaikkan suku bunga, bitcoin rata-rata turun 27%.
⚠️ Pasar saat ini bahkan lebih berbahaya dibanding 2024:
· Kenaikan suku bunga hampir “pasti terjadi”: peluang penetapan kenaikan pada 18 September telah dipatok setinggi 97%-98%.
· Nomura memperingatkan skenario ekstrem: bila yen terus melemah, pada September, Oktober, dan Desember bisa terjadi tiga kali kenaikan suku bunga berturut-turut—kebijakan pengetatan yang paling agresif yang belum pernah terjadi dalam tiga puluh tahun terakhir di Jepang.
· Skala leverage sangat besar: pinjaman yen dari lembaga non-bank di luar negeri sekitar 250 miliar dolar AS, dan dalam definisi yang lebih luas bisa mencapai 500 miliar dolar AS. Korelasi mingguan bitcoin dengan dolar AS/yen mencapai 81%.
· Pasar obligasi sudah “runtuh”: imbal hasil obligasi pemerintah Jepang tenor 30 tahun mendekati level tertinggi historis 4,205%, sedangkan tenor 10 tahun mencapai 3% (pertama kali sejak 1996).
🎯 Kuncinya bukan “berapa besar” kenaikannya, melainkan “seberapa cepat”
Seperti yang diungkapkan oleh mantan anggota dewan BOJ, pemicunya untuk bitcoin adalah “kecepatan” yen menguat, bukan “level”-nya. Selama yen menguat dengan cukup cepat, ia sudah cukup untuk langsung menembus bantalan keamanan carry trade.
💎 Ringkasan
“Tidak menurunkan suku bunga” dari The Fed adalah angin berlawanan, sementara “kenaikan suku bunga secara agresif” dari BOJ bisa menjadi bom waktu yang kapan saja dapat meledak. Rapat BOJ pada 18 September, dampaknya terhadap pasar mungkin tidak kalah kuat dibanding rapat FOMC The Fed.
Analisis di atas hanya untuk referensi dan tidak merupakan nasihat investasi apa pun. Pasar memiliki risiko, keputusan harus dilakukan dengan hati-hati.
183
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
CircleMints500MUSDCOnSolana
32,639 penayangan
904 Berdiskusi
$SOL — CIRCLE baru saja mencetak batch USDC senilai 500 juta dolar dari USDC di Solana. 🚨
Perusahaan Circle menerbitkan 500 juta USDC di Solana dalam dua tahap masing-masing senilai 250 juta dolar, sehingga menambah suntikan likuiditas utama lainnya ke jaringan. Laporan tersebut menegaskan bahwa proses penerbitan terjadi di blockchain, meskipun token pada awalnya masih berada di cadangan milik treasury yang dikendalikan Circle, bukan langsung masuk ke perdagangan.
Ini bukan pergerakan yang terisolasi.
Total pasokan stablecoin di Solana mencapai rekor tertinggi baru di angka 17,3 miliar dolar, sementara laporan menyebut Circle telah menerbitkan sekitar 11 miliar dolar USDC di Solana hanya dalam bulan Agustus saja.
Kenapa ini penting untuk $SOL ?
Peningkatan likuiditas stablecoin dapat berarti lebih banyak bahan bakar untuk trading DEX dan DeFi, pembayaran, serta aktivitas on-chain.
Dana tidak meninggalkan Solana.
Lebih banyak dolar terus dicetak di atasnya. 👀
Silakan lanjut mengikuti
$CRCL
#circlemints500musdconsolana #PolymarketBankFailureBetsDrawFDICConcern #BlackRockBuildsTokenizedPortfoliosForOndo #BitwiseFilesToListNEARETFOnNYSEArca #SECCommissionerPeirceToLeaveOct2
Shamika Metting
·Disukai 6 Kali
·4.9k penayangan
PolymarketBankFailureBetsDrawFDICConcern
47,826 penayangan
1,043 Berdiskusi
BlackRockBuildsTokenizedPortfoliosForOndo
39,088 penayangan
706 Berdiskusi