

Dalam delapan jam terakhir, data saham ter-tokenisasi kembali memanaskan sektor RWA: volume perpindahan bulanan 29,5 miliar dolar, melonjak 416% dalam 30 hari; alamat aktif bulanan 1,3 juta, naik 209%; alamat pemegang 2,36 juta, naik 167%. Namun di data yang sama tersembunyi satu detail yang tak banyak orang mau berhenti untuk menjelaskannya: nilai terdistribusi hanya naik 1,45%, bertahan di 2,54 miliar dolar. Jika diterjemahkan ke bahasa sederhana—arus dalam pipa naik empat kali lipat, tetapi air di dalam pipa tidak bertambah setetes pun.
Mana mungkin ini ledakan permintaan? Ini lebih mirip sistem yang, dengan caranya sendiri, mendefinisikan ulang kata “memiliki”.
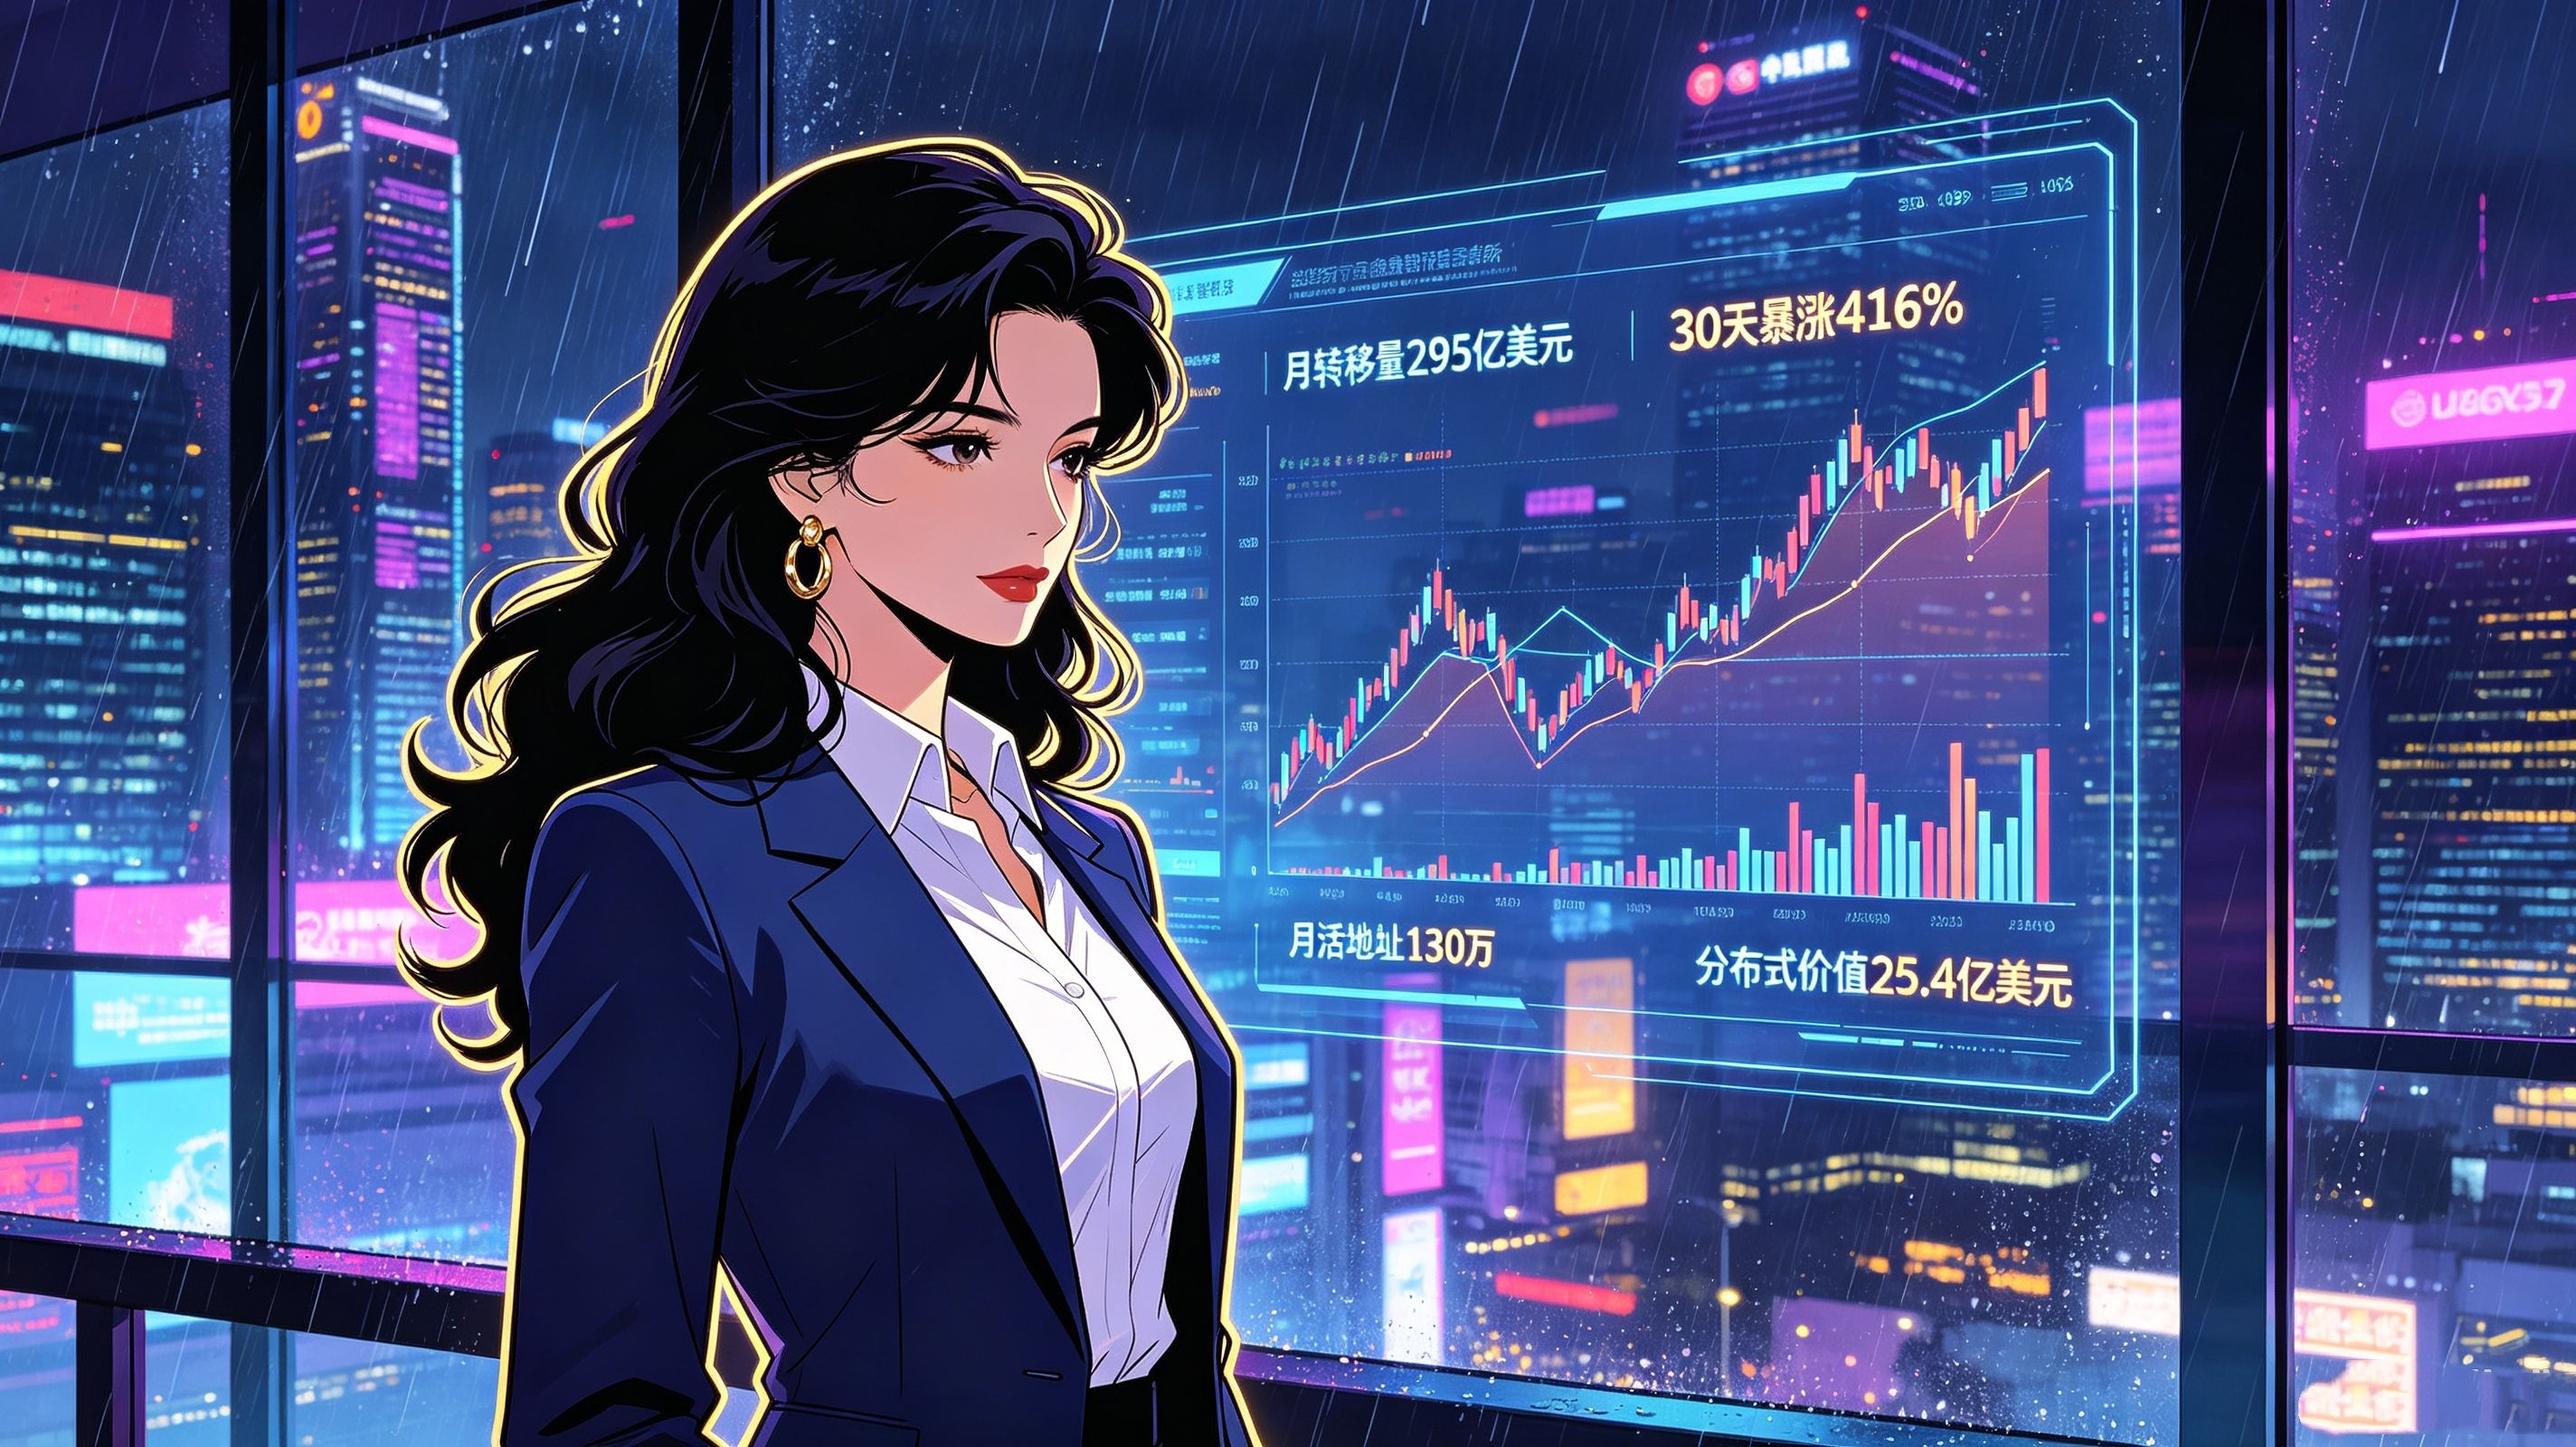
先 lakukan operasi aritmetika sederhana. 2,36 juta alamat pemegang对应 nilai terdistribusi 2,54 miliar dolar AS, rata-rata tiap alamat sekitar 1.076 dolar AS. 30 hari lalu angka ini adalah 2.835 dolar AS. Dalam sebulan, nilai implisit per kapita menguap 62%. Jika ini benar-benar revolusi permintaan dari aset keuangan tradisional yang dipercepat naik ke blockchain, Anda seharusnya melihat alamat baru masuk bersama dana baru, dan nilai per kapita setidaknya tetap stabil. Namun kenyataannya justru sebaliknya: laju masuk alamat baru jauh melampaui laju masuk dana baru.
Pihak statistik sendiri memberi petunjuk: satu orang bisa mengendalikan banyak dompet, dan distribusi promosi serta saldo kecil akan menggelembungkan jumlah alamat. Tetapi saya ingin mendorong lebih dalam lagi—alamat-alamat baru ini mungkin sama sekali bukan “investor”, melainkan “penerima”. Mereka adalah tujuan akhir dari distribusi satu kali, insentif airdrop, atau pemecahan strategi. Mereka dihitung sebagai “alamat pemegang”, tetapi tidak pernah menghasilkan perilaku memegang yang sesungguhnya. Ditambah satu data lagi: volume perpindahan 29,5 miliar dolar dibagi nilai terdistribusi 2,54 miliar dolar, hasilnya 11,6 kali. Jika ini adalah perputaran saham, berarti semua saham ter-tokenisasi diperdagangkan 11,6 kali dalam sebulan. Tetapi pihak statistik juga memperingatkan bahwa kelipatan ini tidak bisa membuktikan investor memperdagangkannya 11 kali, karena volume perpindahan mengandung banyak operasi non-perdagangan—penataan dompet, penyelesaian platform, restrukturisasi kustodian, pemindahan lintas-chain, penerbitan dan penebusan. Jika “inflasi alamat” dan “volume perpindahan yang tampak gemuk” dilihat bersama-sama, rangkaian sebab-akibat yang lebih nyata pun muncul: platform, untuk mengaktifkan produk baru, sedang memindahkan token ke sana-sini lewat berbagai operasi, sambil menggunakan mekanisme distribusi untuk menciptakan alamat baru. Akibatnya, tidak ada yang benar-benar membeli lebih banyak saham, tetapi data terlihat seperti pesta besar.
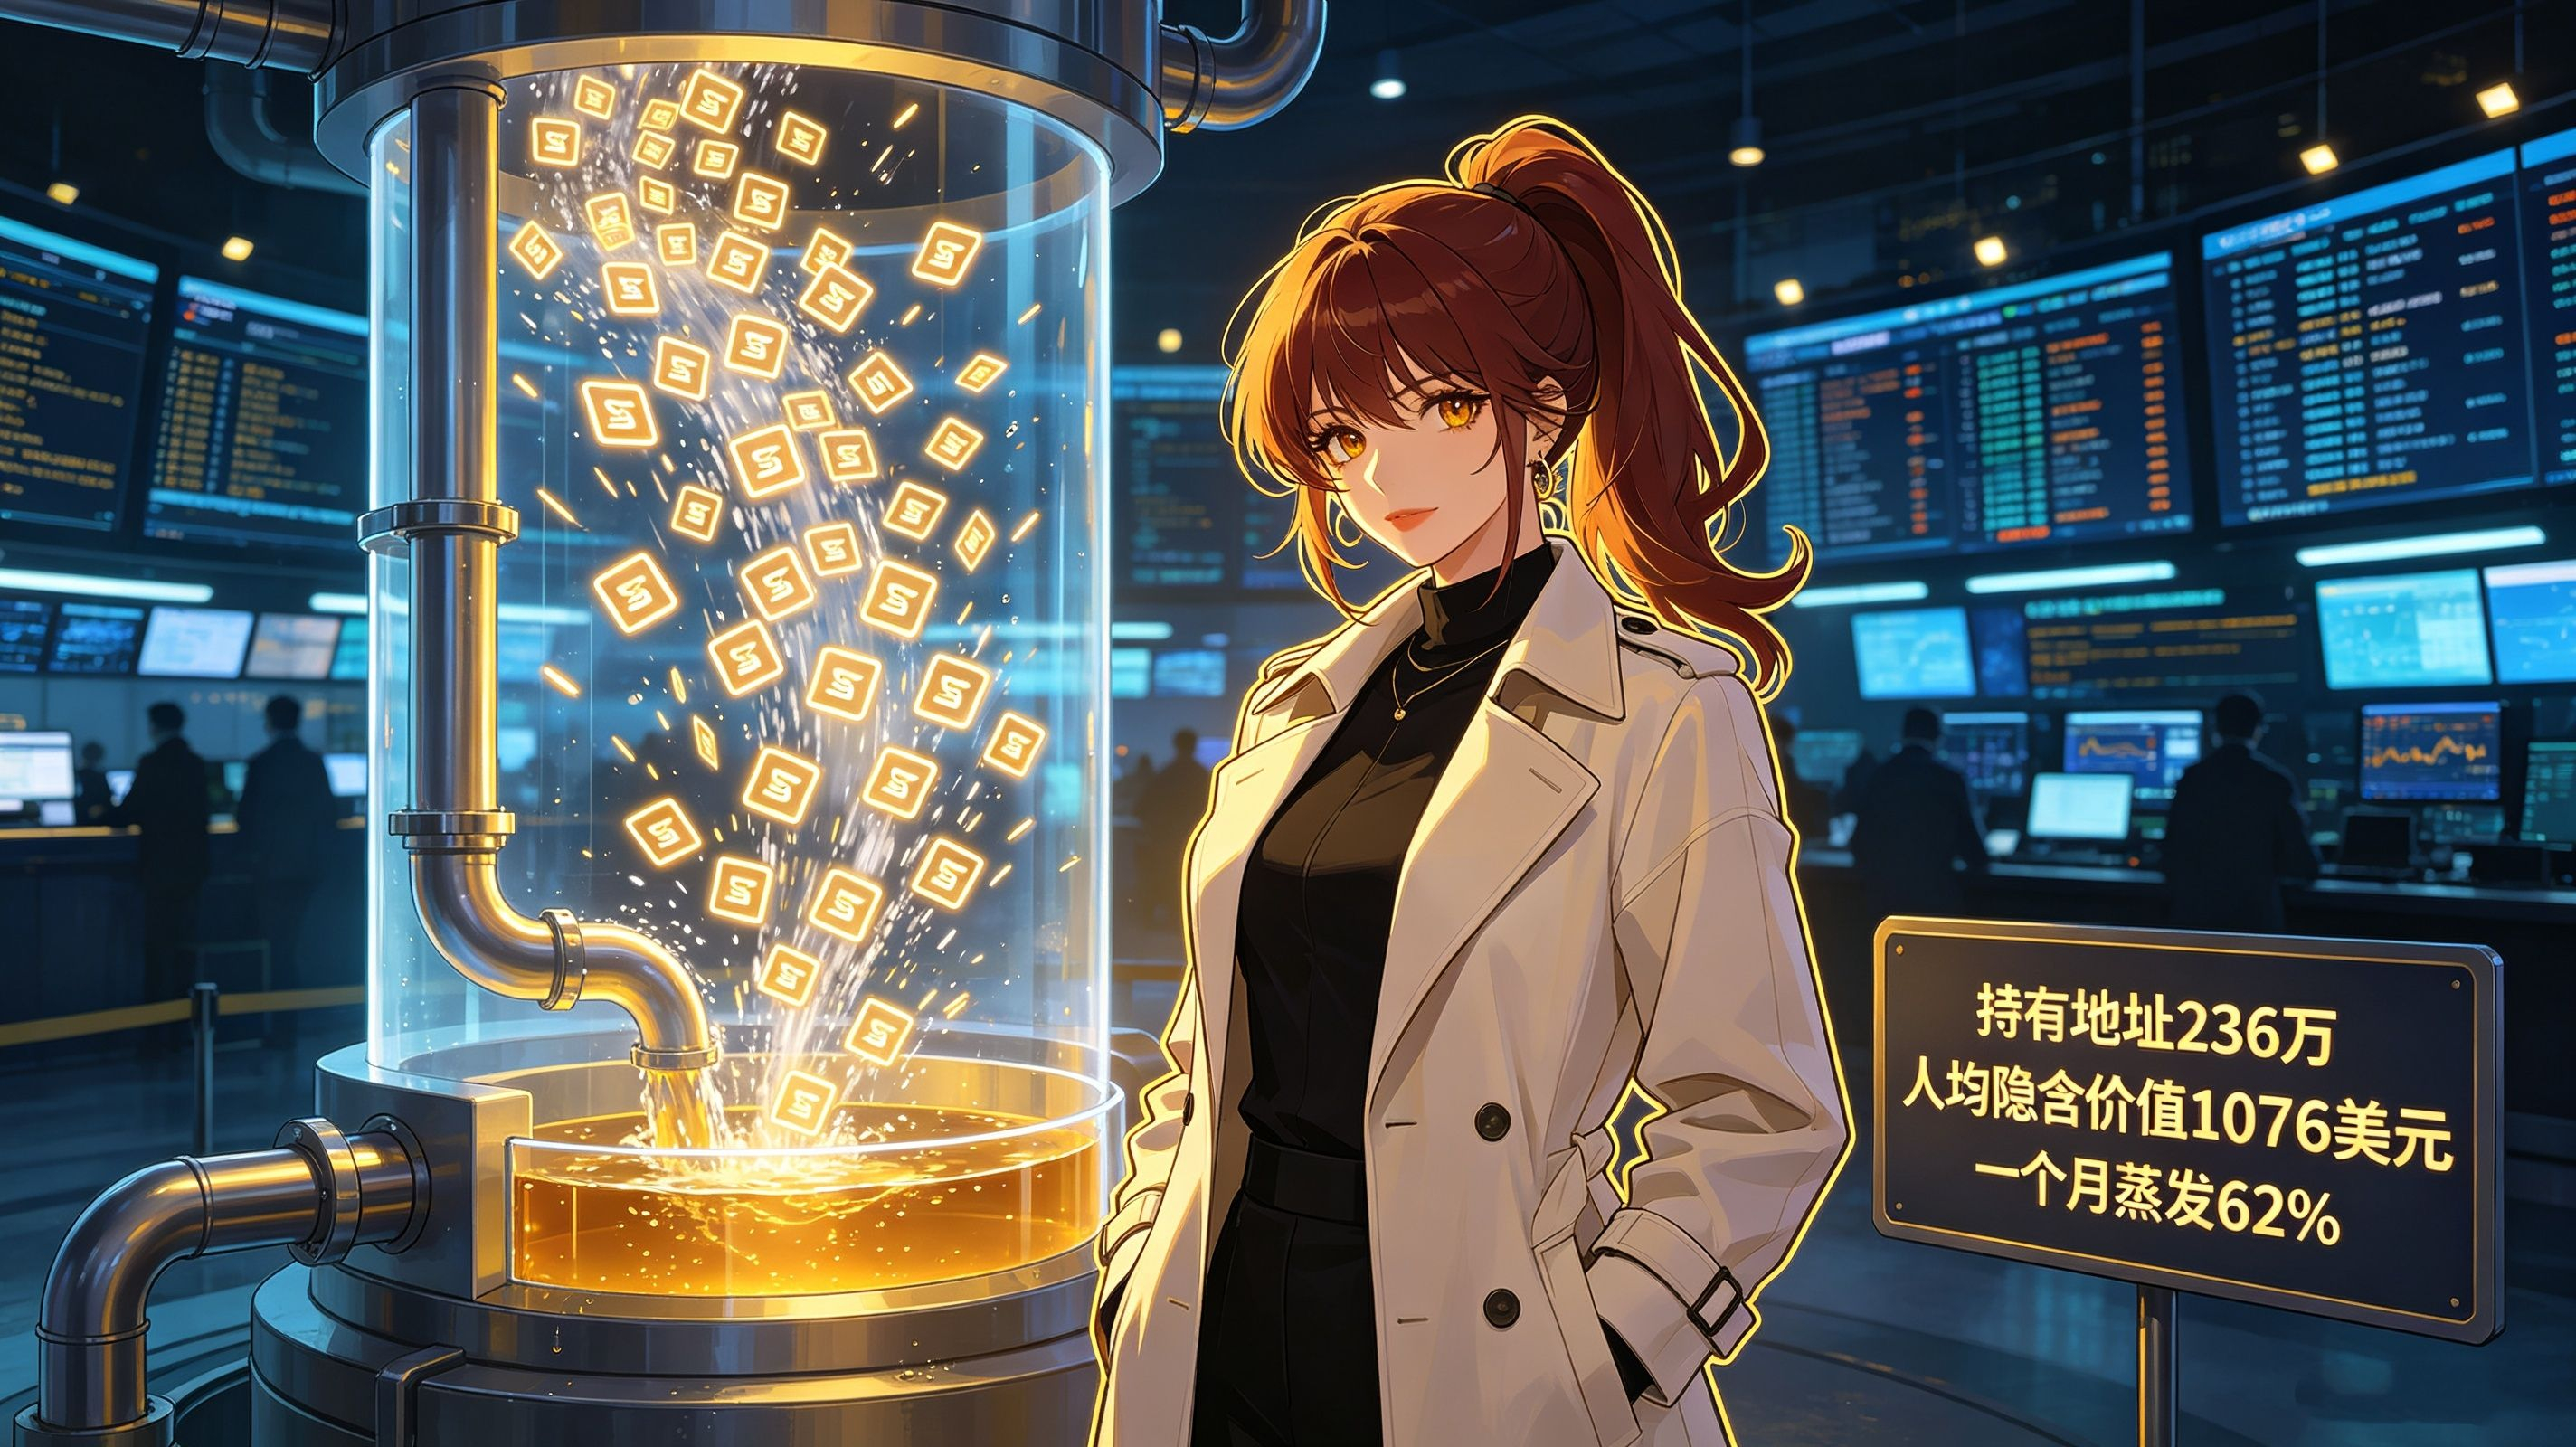
Kebanyakan orang melihat data ini dan subjeknya adalah investor—apakah investor membeli, apakah investor memakai. Tetapi peran yang benar-benar berubah sebenarnya adalah saham ter-tokenisasi itu sendiri. Dalam 30 hari terakhir, perannya bergeser secara mendasar, dari “bukti kepemilikan” menjadi “bahan bakar keuangan”.
Lihat beberapa titik waktu. Pada Juli, ada platform yang memasukkan saham ter-tokenisasi ke dalam agunan pinjaman margin; pada 24 Agustus, sebuah bursa luar negeri membawa saham AS ter-tokenisasi ke on-chain, memungkinkan pengguna non-AS “berdagang 24/7”, dan bahkan bisa dimasukkan ke dompet self-custody untuk dipakai di keuangan terdesentralisasi; pada 25 Agustus, sebuah perusahaan manajemen aset menyusul meluncurkan portofolio autopilot, dengan aset dasar tetap berada di dompet pengguna; lalu di ekosistem on-chain, ada bursa terdesentralisasi yang sekaligus meluncurkan lebih dari 90 token saham, dan terhubung ke beberapa protokol lending dan perpetual. Apa kesamaan dari langkah-langkah ini? Tidak satu pun yang mendorong Anda untuk memegang jangka panjang atau menjadi pemegang saham; semuanya mendorong Anda memperlakukan token saham sebagai bahan baku aset yang bisa dipindahkan, diagunkan, dipecah, dan diberi leverage. Makna saham ter-tokenisasi diam-diam ditulis ulang: ia tidak lagi menjawab “apa yang saya miliki”, melainkan mulai menjawab “apa lagi yang bisa saya lakukan dengannya”. Begitu mulai bertanya “apa lagi yang bisa dilakukan”, maka “itu” sudah bukan saham lagi.
Transformasi ini bisa terjadi karena sejak hari pertama, saham ter-tokenisasi menyisakan celah hukum di lapisan dasarnya. Pihak statistik menekankan dengan cukup hati-hati: dapat dipindahkan tidak sama dengan hak pemegang saham. Sebuah token yang bisa dipindahkan mungkin merepresentasikan sertifikat, klaim derivatif, atau surat yang didukung saham yang dipegang kustodian; belum tentu memasukkan Anda ke dalam daftar pemegang saham perusahaan dasar. Ada platform yang menampilkan saham ter-tokenisasi dan saham biasa dalam satu akun yang sama, tetapi kepemilikan dan hak suara tidak sama; ada pula platform yang mengizinkan posisi ter-tokenisasi dipindahkan ke dompet eksternal, tetapi tetap tidak mengubahnya menjadi saham biasa. Artinya, “token saham perusahaan teknologi raksasa” yang ada di tangan Anda, dan saham perusahaan itu yang benar-benar dipegang oleh orang di bursa, sama sekali bukan spesies yang sama. Token itu lebih mirip tiket untuk sebuah perusahaan—Anda bisa memakainya untuk agunan, market making, memecahnya menjadi kontrak perpetual, atau memberi makan strategi otomatis—tetapi apakah Anda punya hak suara? Bisa hadir di rapat pemegang saham? Bisa ikut dividen? Jawaban kebanyakan platform sangat mengambang. Dan ketidakjelasan inilah justru mesin pendorong paling inti dari lonjakan 416%. Jika saham ter-tokenisasi benar-benar setara dengan saham, volume perpindahannya mustahil naik menjadi 11,6 kali nilai terdistribusi. Pemegang saham normal tidak akan memindah-mindahkan seluruh posisinya 11 kali dalam sebulan. Yang akan melakukan itu adalah mereka yang memperlakukan token sebagai alat: market maker, arbitraseur, bot strategi, pengelola agunan. Permintaan mereka nyata, tetapi ia dipisahkan dari “permintaan investor atas saham” oleh seluruh dunia hukum.
Kebanyakan artikel analisis akan menutupnya begini: tunggu data lebih transparan, tunggu platform bisa membedakan transaksi nyata dan aktivitas operasional, baru bisa menilai apakah permintaan itu nyata. Tetapi saya ingin mengajukan penilaian yang lebih tajam: konsep “permintaan nyata” itu sendiri mungkin sejak awal salah bertanya. Misalnya suatu hari data dipilah hingga bersih, Anda akan menemukan bahwa “jumlah permintaan” saham ter-tokenisasi tidak akan pernah cocok dengan “volume perpindahannya”. Sebab sistem ini dari arsitekturnya memang bukan untuk membiarkan permintaan tumbuh secara alami, melainkan untuk membuat perpindahan terjadi tanpa henti. Apa model bisnis keuangan terdesentralisasi? Biaya yang tertinggal saat lalu lintas melewati protokol. Volume perpindahan adalah lalu lintas. Semakin besar lalu lintas, semakin tinggi pendapatan protokol, dan semakin seksi kisah valuasi platform. Jadi ketika platform mendesain produk, KPI yang sebenarnya bukan “apakah pengguna memiliki saham”, melainkan “apakah pengguna membuat saham itu bergerak”. Itulah sebabnya ada platform yang ingin menjadikan token saham sebagai agunan margin, mengapa ada bursa yang mendorongnya masuk ke keuangan terdesentralisasi, dan mengapa ada ekosistem on-chain yang ingin menghubungkannya dengan kontrak perpetual. Semua desain ini menambah satu hal yang sama: alasan untuk berpindah. Dalam logika ini, “pemegang” saham ter-tokenisasi sebenarnya bukan pemegang saham, juga bukan investor, melainkan fase perantara dari lalu lintas. Makna keberadaan mereka adalah membuat nilai terus mengalir. Jadi fakta bahwa nilai terdistribusi berhenti di 2,54 miliar dolar mungkin bukan sekadar ketidaksesuaian sementara karena “permintaan belum mengejar”, melainkan ciri struktural permanen dari sistem ini: sebuah kolam nilai yang kecil, diaduk berulang kali, untuk menciptakan lalu lintas besar. Bukan karena orang tidak membeli lebih banyak, melainkan sistem memang tidak butuh orang membeli lebih banyak; sistem hanya butuh orang bergerak.
Simpan kalimat ini di kepala lalu lihat kenaikan 416%: produk sejati dari saham ter-tokenisasi bukanlah saham, melainkan “lapisan cangkang yang membuat Anda punya sesuatu untuk dilakukan”. Apa isi di dalam cangkang itu mulai menjadi tidak penting. Hak suara, dividen, identitas pemegang saham—atribut paling mendasar dari saham tradisional—sedang sedikit demi sedikit dikupas oleh sistem, lalu diganti dengan kemampuan diperdagangkan. Jadi pertanyaan akhirnya bukan lagi “apakah permintaan saham ter-tokenisasi itu nyata”, melainkan: ketika sebuah produk keuangan diubah dari “bukti kepemilikan atas sesuatu” menjadi “bahan bakar yang harus terus berputar”, tiga tahun kemudian, token yang Anda beli sebagai “saham” itu masih bisakah ditukar dengan selembar sertifikat pemegang saham yang mencantumkan nama Anda? Atau pada hari itu, Anda akan sadar bahwa sejak awal Anda tidak pernah memiliki perusahaan itu. Anda hanya menjadi aliran air sesaat dalam sebuah pipa besar yang bergerak sangat cepat, yang dihitung sebagai bagian dari lonjakan 416%.