

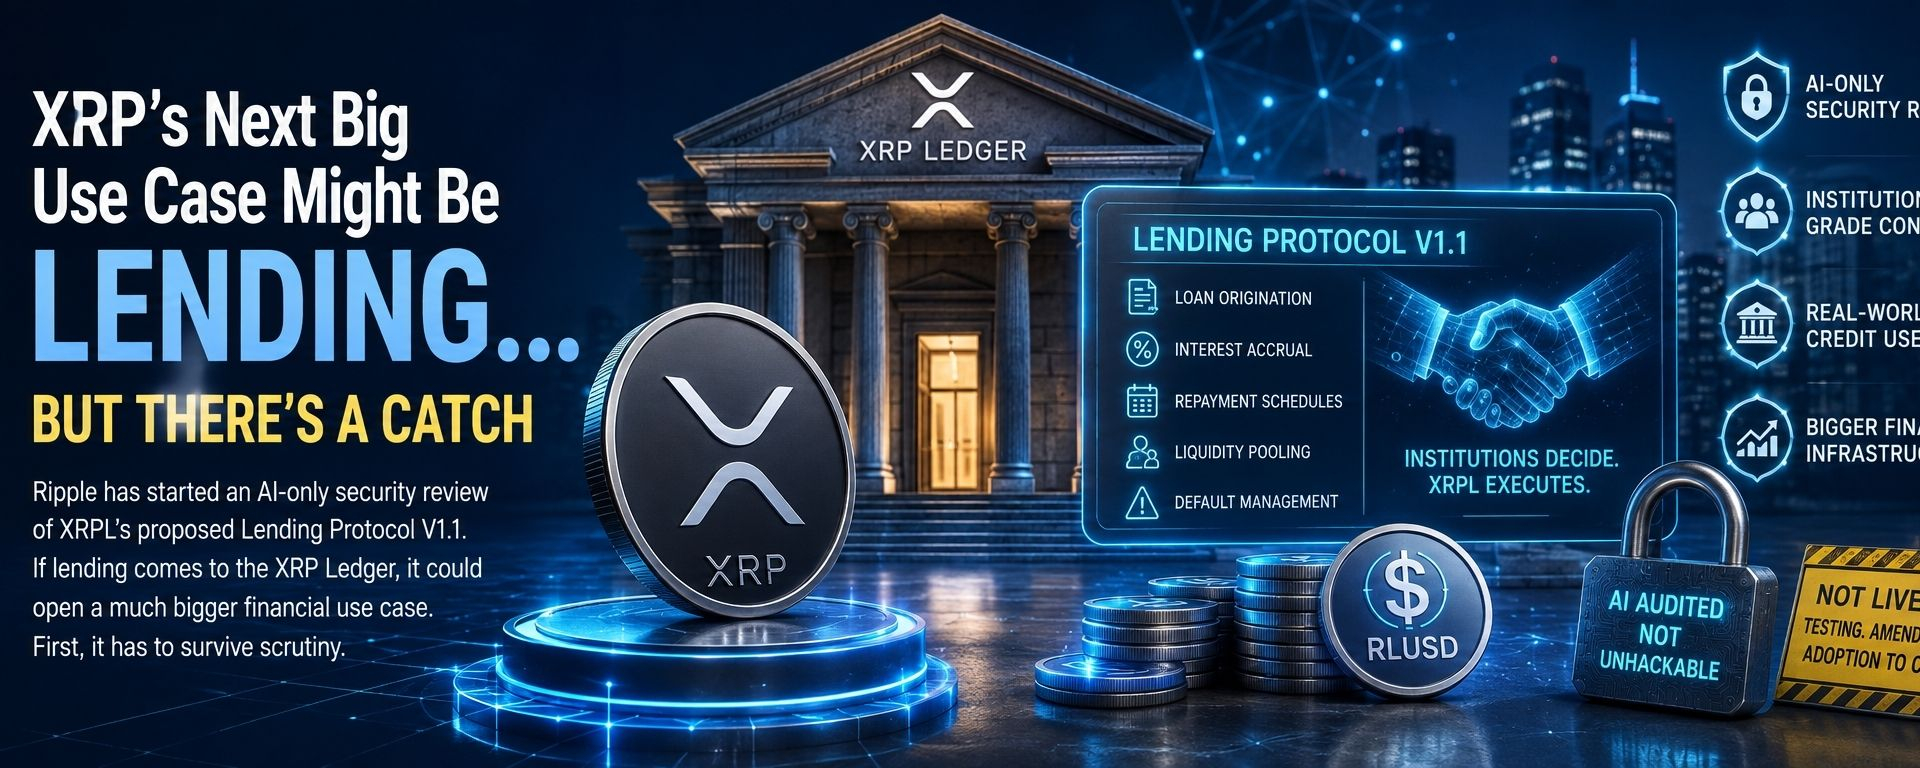
Ripple telah memulai tinjauan keamanan yang hanya berbasis AI untuk Lending Protocol V1.1 yang diusulkan di XRPL. Jika layanan pinjaman masuk ke XRP Ledger, itu bisa membuka kasus penggunaan keuangan yang jauh lebih besar. Pertama, ia harus lolos dari pemeriksaan.
Ripple telah memulai tinjauan keamanan yang hanya berbasis AI terhadap salah satu peningkatan yang diusulkan paling menarik untuk XRP Ledger.
Itu terdengar buruk.
Kemungkinan besar itu persis yang Anda inginkan.
Platform keamanan Sherlock telah mengumumkan bahwa Ripple menggunakan Audit Engine miliknya untuk meninjau Lending Protocol V1.1 untuk XRP Ledger.
Sistem ini menggabungkan berbagai auditor AI dan model mutakhir dengan kemampuan keamanan khusus, pada dasarnya menerapkan berbagai pendekatan otomatis pada protokol untuk melihat apa yang dapat mereka temukan.
Untuk tinjauan khusus ini, Sherlock menggambarkan prosesnya sebagai sepenuhnya berbasis AI: beberapa auditor AI dan model mutakhir menganalisis kode untuk mencari kerentanan.
Dan mengingat kode yang dimaksud pada akhirnya dapat membantu memindahkan pinjaman aktual dan modal institusional di sekitar XRPL…
Menguji coba sebelum diluncurkan tampaknya lebih baik daripada menemukan masalah setelahnya.
Namun, sudut pandang AI sebenarnya hanya setengah dari cerita.
Pertanyaan yang jauh lebih besar adalah:
Sebenarnya apa yang ingin dibangun oleh XRPL?
Karena jika Protokol Peminjaman berfungsi sebagaimana mestinya, XRP Ledger dapat melangkah lebih jauh lagi:
Pembayaran.
Transfer.
Jual beli.
Tokenisasi.
…dan menjadi sesuatu yang jauh lebih besar.
Kredit.
Hal itu patut mendapat perhatian.
🤔 Pertama: apa itu Protokol Pinjaman XRPL?
Mari kita singkirkan jargon-jargonnya.
Bayangkan sebuah bisnis membutuhkan uang untuk tiga bulan.
Biasanya, mungkin akan mengarah ke:
Sebuah bank.
Dana kredit swasta.
Pemberi pinjaman.
Lembaga keuangan lainnya.
Mereka menilai peminjam.
Tentukan apakah mereka merasa nyaman untuk memberikan pinjaman.
Sepakati suku bunga.
Tetapkan ketentuan pembayaran kembali.
Kemudian sediakan modalnya.
Protokol Pinjaman yang diusulkan XRPL berupaya untuk menempatkan sebagian dari proses tersebut di dalam blockchain.
Yang penting, ini bukan upaya untuk membuat blockchain memutuskan apakah perusahaan logistik Dave layak mendapatkan pinjaman sebesar £2 juta.
Keputusan itu tetap berada di luar rantai blok (off-chain).
Model dasarnya adalah:
Lembaga-lembaga yang membuat keputusan pemberian kredit.
↓
XRPL menangani eksekusinya.
Setelah persyaratan pinjaman disepakati, protokol tersebut dapat menstandarisasi berbagai hal, termasuk:
Pemberian pinjaman.
Akrual bunga.
Jadwal pembayaran kembali.
Pelayanan pinjaman.
Pengaturan default.
Pengumpulan likuiditas.
Dengan kata lain:
Manusia yang menentukan siapa yang berhak mendapatkan pinjaman.
Blockchain membantu mengeksekusi apa yang terjadi setelah keputusan itu.
Perbedaan itu penting.
Karena ini bukan upaya untuk menciptakan kembali setiap bagian dari sebuah bank di dalam sebuah kontrak pintar.
Ini mencoba untuk menempatkan infrastruktur keuangan di dalam blockchain.
💰 Dan ini tidak selalu berupa pinjaman dengan jaminan berlebih ala kripto.
Di sinilah proposal tersebut menjadi jauh lebih menarik.
Sebagian besar pinjaman DeFi bekerja kurang lebih seperti ini:
Anda ingin meminjam $70.000.
Besar.
Harap setorkan kripto senilai $100.000 terlebih dahulu.
Berguna?
Tentu.
Namun, kenyataannya, sebagian besar pinjaman bisnis di dunia nyata tidak bekerja seperti itu.
Protokol Pinjaman yang diusulkan XRPL dirancang untuk memungkinkan pinjaman tanpa agunan dengan jangka waktu tetap menggunakan dana gabungan dari Brankas Aset Tunggal.
Kelayakan kredit akan dinilai melalui penjaminan dan manajemen risiko di luar rantai kredit.
Protokol tersebut kemudian menangani pinjaman yang disepakati secara on-chain.
Dokumentasi XRPL juga menjelaskan perlindungan modal kerugian pertama, yang dirancang untuk membantu menyerap kerugian jika peminjam gagal bayar.
Itu terdengar jauh lebih mirip dengan pasar kredit tradisional.
Ini memang disengaja.
Kasus penggunaan yang dimaksud meliputi hal-hal seperti:
Pembiayaan persediaan untuk pelaku pasar
Fasilitas modal kerja
Pinjaman yang dijamin
Kredit institusional
Itu adalah usulan yang sangat berbeda dari:
“Pinjam USDC senilai $500 dengan menggunakan koin meme Anda.”
🏦 Mengapa lembaga-lembaga tersebut sebenarnya menginginkan hal ini?
Karena pinjaman yang diberikan sangat besar.
Pasar keuangan tidak hanya sekadar memindahkan aset.
Mereka membiayainya.
Perusahaan meminjam uang.
Para pelaku pasar meminjam persediaan.
Dana tersebut menggunakan leverage.
Posisi pembiayaan dealer.
Bisnis menjembatani kesenjangan antara pembayaran.
Aset dijaminkan.
Modal didaur ulang.
Kredit berada di bawah jumlah aktivitas ekonomi yang sangat besar.
Dan di sinilah tokenisasi mulai menjadi jauh lebih menarik.
Bayangkan tokenisasi dana Departemen Keuangan.
Besar.
Sekarang apa?
Bisakah seseorang meminjam uang dengan jaminan itu?
Bisakah ini membantu membiayai posisi lain?
Bisakah itu menjadi jaminan?
Bisakah hal itu menyediakan likuiditas?
Bisakah bisnis benar-benar melakukan hal-hal keuangan yang bermanfaat dengannya?
Di situlah tokenisasi mulai menjadi sistem keuangan, bukan sekadar lemari arsip digital yang mahal.
Lapisan yang hilang antara aset yang di tokenisasi dan pasar modal on-chain yang berfungsi adalah infrastruktur kredit.
Dan itulah tepatnya yang sedang diupayakan XRPL.
🧩 Sebenarnya ada dua bagian penting
Sistem pemberian pinjaman yang diusulkan bergantung pada dua komponen yang saling melengkapi.
1. Brankas Aset Tunggal
Anggap saja ini sebagai kumpulan dari satu aset tertentu.
Modal dapat disetorkan ke dalam brankas dan kemudian tersedia untuk dipinjamkan.
2. Protokol Peminjaman
Inilah mekanisme yang memungkinkan likuiditas gabungan untuk disalurkan ke dalam pinjaman jangka tetap dengan persyaratan, layanan, dan logika pembayaran yang disepakati.
Bersama:
Vault menyediakan modal.
↓
Peminjam disetujui di luar rantai blok (off-chain).
↓
Syarat pinjaman telah disepakati.
↓
XRPL melaksanakan pinjaman tersebut.
↓
Bunga dan pembayaran kembali mengikuti ketentuan yang telah ditentukan.
Itulah ide dasarnya.
Dan jika Anda berpikir:
“Itu terdengar mencurigakan seperti keuangan pada umumnya.”
Tepat.
Mungkin memang itu intinya.
🔐 Institusi tetap mendapatkan kontrol kepatuhan
Ada perbedaan penting lainnya antara ini dan versi DeFi ala Wild West.
XRPL juga memiliki infrastruktur yang berorientasi pada kepatuhan untuk membatasi akses. Domain yang Diizinkan dapat digunakan oleh fitur-fitur seperti protokol pinjaman untuk membatasi partisipasi hanya pada entitas yang disetujui, dengan Kredensial yang Dapat Diverifikasi membantu menentukan apakah suatu akun memenuhi persyaratan yang dibutuhkan.
Hal itu sangat penting jika XRPL menginginkan:
Bank.
Dana.
Perusahaan pembayaran.
Para pelaku pasar.
Manajer aset.
Lembaga keuangan teregulasi lainnya.
untuk benar-benar menggunakan infrastruktur ini.
Pada umumnya, lembaga tidak bangun tidur dengan pikiran:
“Saya berharap pihak lawan hari ini benar-benar anonim.”
Mereka ingin tahu dengan siapa mereka berurusan.
Mereka memiliki aturan KYC.
Persyaratan AML.
Departemen manajemen risiko.
Tim kepatuhan.
Regulator.
Pengacara.
Banyak sekali pengacara.
Jadi, XRPL tampaknya semakin berupaya untuk menggabungkan:
Penyelesaian berbasis blockchain
dengan:
pengendalian keuangan tradisional.
Itu adalah proposisi kelembagaan yang jauh lebih realistis daripada berpura-pura bahwa keuangan yang diatur tiba-tiba akan meninggalkan setiap persyaratan kepatuhan yang dimilikinya.
🤖 Jadi mengapa AI mencoba merusaknya?
Karena protokol pinjaman adalah jenis infrastruktur yang benar-benar tidak ingin Anda biarkan rusak.
Ada bug di aplikasi media sosial?
Mengganggu.
Apakah ada bug pada perangkat lunak yang mengontrol kumpulan aset keuangan dan pinjaman?
Sore yang berbeda.
Kripto telah berulang kali mempelajari pelajaran ini dengan cara yang mahal.
Kontrak pintar dan protokol DeFi telah menyebabkan kerugian miliaran dolar selama bertahun-tahun melalui:
Kerentanan kode.
Eksploitasi ekonomi.
Manipulasi orakel.
Kegagalan kontrol akses.
Asumsi yang salah.
Interaksi tak terduga antar protokol.
Dan terkadang:
Seseorang menyadari bahwa seorang pengembang melupakan sesuatu yang cukup penting.
Jadi, Mesin Audit Sherlock sekarang sedang meninjau Protokol Peminjaman V1.1.
Sistem ini menggunakan beberapa agen audit AI dan model terdepan dengan keterampilan keamanan khusus, menyesuaikan pengujian tergantung pada kompleksitas dan potensi serangan kode tersebut.
Itu sungguh menarik.
Namun ada peringatan penting.
⚠️ “Diaudit oleh AI” TIDAK berarti “tidak dapat diretas”
Tolong, tuliskan ini di setiap protokol kripto.
Audit bukanlah jaminan.
Audit oleh manusia bukanlah audit yang tepat.
Audit AI bukanlah hal yang sama.
Tujuh audit tidak.
Mereka mengurangi risiko.
Mereka dapat mengidentifikasi kerentanan.
Mereka dapat mendeteksi asumsi yang terlewatkan oleh para pengembang.
Mereka dapat membuat perangkat lunak jauh lebih aman.
Namun mereka tidak dapat membuktikan:
“Tidak akan ada seorang pun yang menemukan cara untuk memanfaatkan hal ini.”
Keamanan tidak bekerja seperti itu.
Hal itu tidak membuat audit menjadi tidak berguna.
Justru sebaliknya.
Hal ini menunjukkan mengapa keamanan harus berkelanjutan.
Audit.
Tes.
Memperbaiki.
Lakukan audit lagi.
Monitor.
Menanggapi.
Meningkatkan.
Ulangi selamanya.
Selamat datang di infrastruktur keuangan.
🚧 Dan inilah kendala terbesarnya: fitur pinjaman masih belum aktif di mainnet.
Ini adalah bagian yang saya perkirakan akan hilang dari banyak postingan tentang XRP.
Infrastruktur pinjaman asli XRPL masih dalam tahap pengujian dan proses amandemen.
Proposal Single Asset Vault dan Lending Protocol yang mendasarinya, XLS-65 dan XLS-66, masih menunggu persetujuan validator, sementara pengembang sudah dapat mengintegrasikan dan menguji sistem tersebut di devnet.
Sementara itu, revisi LendingProtocolV1_1 yang lebih baru secara resmi tercantum oleh XRPL sebagai:
Sedang dalam pengembangan.
Pengembangan terkini telah memajukan dukungan untuk V1.1, tetapi itu tidak berarti bahwa pinjaman asli beroperasi sebagai pasar produksi di mainnet XRPL saat ini.
Jadi:
Kemajuan pengembangan ≠ aktivasi.
Audit ≠ peluncuran.
Peluncuran ≠ adopsi.
Adopsi ≠ pinjaman miliaran dolar.
Ada sebuah rangkaian di sini.
Berita utama tentang kripto terkadang melewatkan sekitar empat dari langkah-langkah tersebut.
Kami tidak akan melakukannya.
💵 Di mana posisi RLUSD?
Nah, sekarang semuanya menjadi lebih menarik.
RLUSD telah melampaui angka $2 miliar.
Dan pasokan RLUSD di XRPL sendiri sekarang mendekati angka $1 miliar, dengan sekitar $963 juta beredar di jaringan sekitar tonggak sejarah terbaru yang dilaporkan.
Hal itu menciptakan kemungkinan yang jelas.
Stablecoin adalah aset yang wajar untuk dipinjamkan.
Suatu bisnis umumnya tidak ingin meminjam:
“Sesuatu senilai $500.000 yang mungkin bernilai $410.000 pada hari Selasa.”
Ia menginginkan dolar.
Atau sesuatu yang mewakili dolar.
Artinya, RLUSD pada akhirnya bisa menjadi salah satu aset yang paling lazim digunakan dalam ekosistem pinjaman XRPL.
Itu masuk akal.
Namun hal ini juga menimbulkan pertanyaan lain terkait XRP.
🤔 Jika pinjaman tersebut menggunakan RLUSD, mengapa pemegang XRP harus peduli?
Pertanyaan yang bagus.
Dan di sinilah saya tidak ingin mengarang jawaban.
Jika seseorang meminjam:
RLUSD senilai $1 juta
di XRP Ledger…
Mereka tidak meminjam XRP senilai $1 juta.
Itu penting.
Oleh karena itu, argumen bullish XRP tidak bisa hanya berupa:
“Peluncuran pinjaman XRPL = semua orang membutuhkan XRP.”
Itu terlalu mudah.
Manfaat potensial yang lebih realistis lebih luas.
Pemberian pinjaman yang sukses dapat menciptakan:
Lebih banyak modal di XRPL.
Lebih banyak pengguna institusional.
Likuiditas lebih tinggi.
Penggunaan stablecoin yang lebih banyak.
Lebih banyak transaksi.
Lebih banyak aplikasi keuangan.
Lebih banyak jaminan yang di tokenisasi.
Alasan lebih lanjut untuk tetap menyimpan aset di jaringan.
Dan berpotensi memberikan manfaat yang lebih besar bagi XRP dalam ekosistem likuiditas XRPL yang lebih luas.
XRP masih merupakan aset asli dari jaringan tersebut.
Dana ini digunakan untuk biaya dan cadangan, serta dapat berperan sebagai likuiditas dan penanggulangan sementara.
Namun, apakah lonjakan pinjaman akan menciptakan permintaan XRP tambahan yang signifikan adalah sesuatu yang perlu kita amati.
Jangan berasumsi.
Aturan tetap sama seperti biasanya:
Penggunaan XRPL dapat memberikan dampak positif bagi ekosistem tanpa setiap transaksi mengharuskan seseorang untuk membeli sejumlah besar XRP.
🏗️ Sekarang hubungkan ini dengan apa yang telah dilakukan Ripple.
Di sinilah kisah-kisah minggu ini mulai saling terkait.
Ripple mulai terlihat kurang seperti perusahaan kripto tradisional.
Perhatikan tumpukan yang sedang dirakit:
Pembayaran
↓
Hak asuh
↓
RLUSD
↓
Perusahaan pialang utama
↓
Tokenisasi
↓
Infrastruktur jaminan
↓
Pinjaman
↓
Hunian
Itu menarik.
Karena hal-hal ini berpotensi saling berinteraksi.
Bayangkan sebuah pasar institusional di mana:
Dana tersebut di tokenisasi.
Aset tersebut tercatat di XRPL.
RLUSD menyediakan aset penyelesaian dalam dolar.
Lembaga pemberi pinjaman menyediakan kredit.
Suatu lembaga meminjam dengan jaminan atau membiayai suatu aktivitas.
Ripple Prime menyediakan akses pasar institusional di tempat lain dalam tumpukan teknologi tersebut.
Penitipan aset melindungi aset.
Penyelesaian transaksi terjadi di dalam blockchain.
Itu mulai menyerupai sistem keuangan yang sebenarnya.
Bukan sekadar blockchain dengan token di dalamnya.
Nah, kita belum sampai di sana.
Kalimat itu cukup penting untuk diulang.
Kita belum sampai di sana.
Namun, karya-karya yang sedang dikembangkan semakin mengarah ke arah itu.
Investasi terbaru Ripple di ZILO dan Licuido juga bertujuan untuk menghadirkan infrastruktur transfer agency, penerbitan, dan mobilitas agunan ke XRPL.
Tambahkan unsur pinjaman ke dalam gambaran tersebut, dan strateginya akan jauh lebih mudah dipahami.
🐂 Skenario bullish
Mari kita bangun argumen yang paling kuat.
Protokol Peminjaman V1.1 berhasil menyelesaikan tinjauan keamanan.
Semua kerentanan telah diperbaiki.
Amandemen yang relevan pada akhirnya akan melalui proses tata kelola XRPL dan diaktifkan.
Peluncuran Single Asset Vaults dan infrastruktur pinjaman.
Lembaga pemberi pinjaman menyediakan modal yang signifikan.
Perusahaan dan lembaga keuangan benar-benar meminjam.
RLUSD banyak digunakan di pasar kredit.
Aset yang di tokenisasi semakin banyak berinteraksi dengan pasar pinjaman dan jaminan.
Likuiditas semakin meningkat.
Produk keuangan baru bermunculan.
Dan XRP menjadi lebih berguna di dalam ekonomi XRPL yang jauh lebih besar.
Jika semua itu terjadi?
Maka, pemberian pinjaman bisa menjadi salah satu perluasan utilitas XRP Ledger yang paling signifikan dalam beberapa tahun terakhir.
Bukan karena pinjaman secara otomatis mendorong kenaikan XRP.
Karena XRPL akan melakukan sesuatu yang penting secara ekonomi yang sebelumnya tidak dilakukannya.
Itulah skenario optimisnya.
Dan menurut saya, ini layak ditanggapi dengan serius.
😐 Kasus dasar
Protokol tersebut akhirnya diluncurkan.
Berhasil.
Para pengembang membangun di sekitarnya.
Sejumlah produk pinjaman institusional atau yang berbasis kripto pun muncul.
Penggunaannya tumbuh perlahan.
RLUSD menjadi aset pinjaman yang umum.
Namun volume tetap relatif kecil untuk sementara waktu.
XRP lebih diuntungkan dari pertumbuhan XRPL secara lebih luas daripada dari permintaan pinjaman langsung.
Sejujurnya?
Ini tidak akan mengejutkan saya.
Infrastruktur keuangan membutuhkan waktu.
Biasanya, bank tidak akan melihat siaran pers hari Selasa dan memindahkan dana sebesar $10 miliar ke sistem baru pada Rabu siang.
Akan ada pilot.
Pengujian.
Pekerjaan kepatuhan.
Integrasi.
Tinjauan risiko.
Dan mungkin banyak pertemuan yang seharusnya dilakukan melalui email.
Itu normal.
🐻 Skenario bearish
Tinjauan keamanan mengidentifikasi masalah-masalah signifikan.
Pengembangan tertunda.
Dukungan validator masih belum memadai.
Amandemen tersebut tidak berlaku.
Atau mungkin protokol tersebut akhirnya diluncurkan tetapi tidak ada yang menggunakannya secara berarti.
Itulah risiko lain yang sering dilupakan orang.
Anda dapat membangun infrastruktur yang unggul secara teknis…
dan masih belum memiliki pelanggan.
Dunia kripto memiliki banyak kota mati yang dirancang dengan indah.
Jadi, meskipun Lending Protocol V1.1 pada akhirnya berhasil melewati setiap rintangan teknis, kita tetap perlu bertanya:
Siapa sebenarnya yang memberikan pinjaman?
Siapa yang meminjam?
Berapa banyak modal yang terlibat?
Aset apa saja yang sedang digunakan?
Apakah lembaga-lembaga tersebut berpartisipasi?
Apakah aktivitasnya terus meningkat?
Audit paling akhir bukanlah Sherlock.
Ini soal penggunaan.
👀 Enam hal yang sedang saya tonton
Berikut daftar periksa saya dari sini.
1. 🔐 Apa yang ditemukan dalam tinjauan keamanan?
Tinjauan ini pada akhirnya akan memberi kita gambaran yang lebih baik tentang kerentanan apa saja, jika ada, yang telah diidentifikasi.
Jika ditemukan kerentanan?
Itu belum tentu kabar buruk.
Menemukan bug sebelum peluncuran adalah tujuan utama dari sebuah audit.
Yang penting adalah seberapa serius masalah tersebut dan bagaimana masalah itu ditangani.
2. 🗳️ Apakah LendingProtocolV1_1 mengalami kemajuan menuju aktivasi?
Sekarang:
Sedang dalam pengembangan.
Itulah status yang penting.
Ketika hal itu berubah, kami akan memperhatikannya.
3. 💰 Berapa banyak modal yang masuk ke Single Asset Vaults?
Begitu infrastruktur benar-benar dapat digunakan, setoran menjadi jauh lebih menarik daripada pengumuman.
Tunjukkan uangnya padaku.
Secara harfiah.
4. 💵 Apa peran RLUSD?
RLUSD sudah menjadi salah satu produk terpenting Ripple.
Jika hal itu menjadi aset pinjaman, pemberian pinjaman, atau penyelesaian yang signifikan di XRPL, kita akan dapat mengukurnya.
Itu jauh lebih bermanfaat daripada menebak-nebak.
5. 🏦 Apakah lembaga-lembaga tersebut benar-benar berpartisipasi?
Ini yang paling penting.
Bukan:
“Protokol yang dirancang untuk institusi.”
Lembaga-lembaga nyata.
Pinjaman sebenarnya.
Modal sebenarnya.
Penggunaan sebenarnya.
Itulah standarnya.
6. ⚡ Apakah XRP memperoleh manfaat yang berarti dari hal ini?
Dan terakhir:
Apakah peningkatan aktivitas pinjaman menciptakan lebih banyak permintaan untuk XRP?
Apakah XRP menjadi lebih bermanfaat untuk likuiditas?
Apakah ini menghubungkan berbagai aset dan pasar?
Apakah aktivitas XRPL yang lebih dalam benar-benar berpengaruh secara ekonomi terhadap XRP?
Kita tidak seharusnya menentukan jawabannya terlebih dahulu.
Kita harus memperhatikan datanya.
☕ Pendapat saya
Saya rasa pemberian pinjaman pada akhirnya bisa menjadi salah satu perkembangan XRPL terpenting yang pernah kita bahas.
Bukan karena "meminjamkan uang" terdengar menarik.
Sebenarnya tidak.
Coba masukkan:
“INFRASTRUKTUR KREDIT TANPA JAMINAN JANGKA TETAP!!!”
pada thumbnail YouTube.
Semoga beruntung.
Hal ini penting karena kredit adalah salah satu pilar fundamental dalam bidang keuangan.
Tokenisasi memungkinkan aset untuk ada di dalam blockchain.
Stablecoin memberikan aset penyelesaian yang stabil bagi pasar.
Perdagangan menciptakan likuiditas.
Namun, pemberian pinjaman memungkinkan modal menjadi produktif.
Itu adalah langkah yang jauh lebih besar.
Dan strategi Ripple secara lebih luas tampaknya semakin mengarah pada infrastruktur keuangan semacam itu.
Bagian yang menggembirakan?
Protokol tersebut sedang diuji.
Kode tersebut sedang diteliti secara cermat.
Infrastruktur pendukung sedang dibangun.
Bagian yang kurang menarik?
Ini belum ditayangkan.
Dan bahkan ketika itu terjadi, kita tetap membutuhkan adopsi.
Itulah masalahnya.
Terdapat perbedaan besar antara:
“XRPL dapat mendukung pinjaman institusional.”
Dan:
“Lembaga-lembaga meminjam miliaran melalui XRPL.”
Saat ini, kita jauh lebih dekat dengan kalimat pertama.
Tesis investasi menjadi jauh lebih menarik jika kita akhirnya mencapai tahap kedua.
Jadi saya tidak akan memberi nilai pada ini:
🚀 XRP BULLISH
dan selanjutnya.
Saya akan memasukkannya ke dalam daftar pantauan.
Pertama:
Bisakah mereka mengamankannya?
Kemudian:
Bisakah mereka meluncurkannya?
Kemudian:
Apakah ada yang akan menggunakannya?
Dan terakhir:
Apakah XRP benar-benar memberikan keuntungan?
Keempat pertanyaan itu jauh lebih penting daripada target harga apa pun yang disematkan seseorang pada pengumuman tersebut.
Untuk saat ini, Ripple sedang melakukan tinjauan keamanan protokol tersebut hanya menggunakan AI.
Bagus.
Jika XRPL serius ingin menjadi infrastruktur untuk keuangan institusional…
Saya lebih suka jika seseorang berusaha keras untuk membongkarnya sebelum lembaga-lembaga tersebut datang.


