

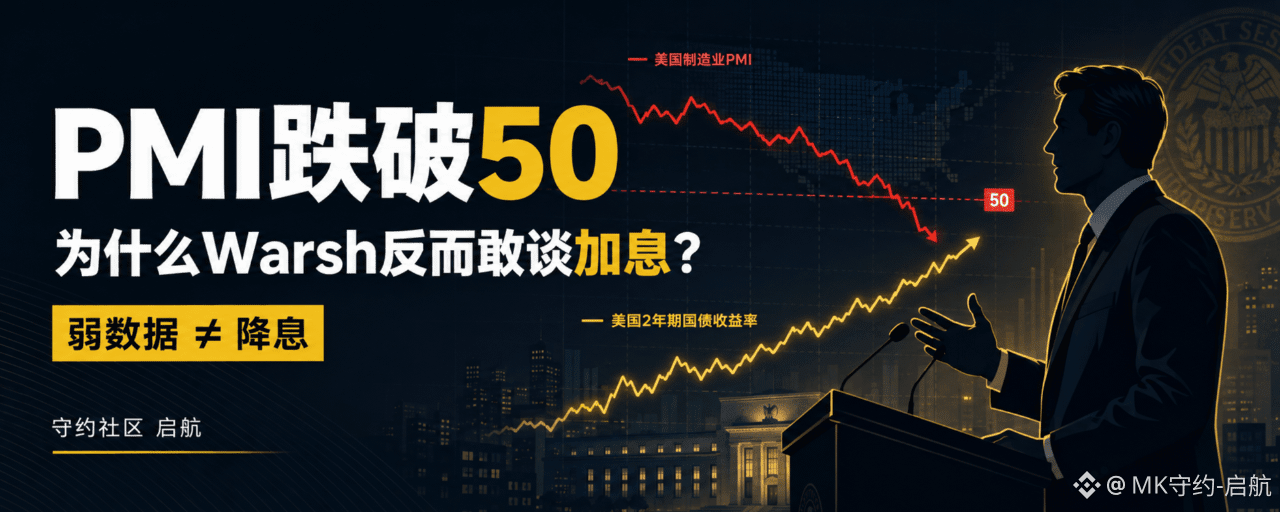
Kemarin, PMI Chicago anjlok dari 57,6 ke 47,1.
Pesanan baru turun tajam.
Produksi kembali menyusut.
Kepercayaan konsumen terus melemah.
Pekerjaan nonfarm AS juga direvisi turun.
Menurut kebiasaan transaksi yang dibentuk pasar dalam beberapa tahun terakhir, data-data ini tampaknya harus mengarah ke satu hasil yang sama:
Ekonomi sedang mendingin; The Fed seharusnya bersiap untuk pelonggaran.
Namun pada akhirnya, pasar memperdagangkan jawaban lain.
Imbal hasil obligasi pemerintah AS tenor 2 tahun naik.
Dolar menguat.
Emas dan bitcoin tertekan.
Nasdaq turun.
Pasar bahkan meningkatkan taruhan bahwa The Fed akan menaikkan suku bunga lagi.
Mengapa?
Karena yang Warsh sampaikan kepada pasar kemarin bukanlah “pasti ada kenaikan suku bunga pada September”, melainkan:
Data ekonomi melemah; itu tidak otomatis berarti The Fed akan memangkas suku bunga.
PMI sangat buruk, tetapi yang paling menyulitkan bukanlah pertumbuhan
Pertama, lihat PMI Chicago.
PMI bisnis Chicago bulan Agustus turun langsung dari 57,6 di bulan Juli menjadi 47,1, kembali jatuh menembus garis penentu ekspansi-kontraksi 50, dan mencatat level terendah sejak Desember 2025.
Jika dibedah, terlihat lebih jelas:
Pesanan baru turun 15,4 poin secara month-to-month.
Indeks produksi turun 8,8 poin.
Penumpukan pesanan juga melemah bersamaan.
Ini menunjukkan permintaan perusahaan, produksi, dan pesanan ke depan semuanya mendingin dengan cepat.
Tapi dua sub-bagian lainnya justru membuat laporan ini sangat rumit.
Komponen pekerjaan naik sedikit, mengakhiri kontraksi beruntun selama beberapa bulan.
Sementara itu, harga yang dibayar perusahaan terus naik dan mencapai level tertinggi sejak Februari 2022.
Artinya:
Permintaan turun, produksi turun, tetapi biaya tidak turun ikut dengannya.
Kalau hanya PMI yang melemah, pasar bisa memperdagangkan perlambatan ekonomi dan pemotongan suku bunga.
Jika hanya harga yang naik, pasar bisa memperdagangkan ekonomi yang kepanasan dan kenaikan suku bunga.
Tetapi ketika dua hal terjadi bersamaan, pasar tidak lagi menghadapi perlambatan ekonomi biasa, melainkan kombinasi yang jauh lebih berbahaya:
pertumbuhan melemah, sementara inflasi tetap sulit digoyahkan.
Sudah muncul karakteristik arah “mirip stagflasi”.
Namun, untuk saat ini kita belum bisa mengumumkan bahwa AS sudah masuk stagflasi hanya karena satu PMI Chicago.
PMI Chicago adalah survei regional, jadi fluktuasinya memang besar sejak awal. Yang benar-benar perlu dipantau adalah apakah sub-bagian baru dari ISM untuk manufaktur dan jasa, pesanan, pekerjaan, dan komponen harga menunjukkan perubahan yang sama.
Jika data nasional juga memperlihatkan “pesanan turun, harga naik”, maka PMI kemarin bukan sekadar noise, melainkan sinyal pendahulu bahwa struktur ekonomi AS sedang berubah.
Nonfarm direvisi turun, tetapi pekerjaan belum terputus
Kemarin yang diumumkan bersamaan bukan laporan pekerjaan nonfarm bulanan biasa.
Itu adalah revisi basis awal tahunan pekerjaan nonfarm AS oleh Biro Statistik Tenaga Kerja AS untuk periode hingga Maret 2026.
Hasilnya menunjukkan:
Total pekerjaan nonfarm AS direvisi turun 79.000, sekitar 0,1% dari total tenaga kerja.
Pekerjaan sektor swasta direvisi turun sebesar 178.000.
Manufaktur direvisi turun 67.000.
Perdagangan, transportasi, dan utilitas direvisi turun 98.000.
Namun di sektor konstruksi direvisi naik 62.000, dan pekerjaan pemerintah direvisi naik 99.000.
Data ini menunjukkan bahwa pekerjaan sektor swasta AS memang tidak sekuat yang diumumkan sebelumnya.
Tapi itu tidak membuktikan bahwa pasar kerja AS sudah runtuh.
Dalam sepuluh tahun terakhir, revisi basis tahunan nonfarm AS secara rata-rata memiliki nilai absolut sekitar 0,2% dari total tenaga kerja. Kali ini, nonfarm total hanya direvisi turun 0,1%, masih dalam batas kesalahan statistik normal.
Lebih tepatnya memahaminya begini:
Pekerjaan AS sedang mendingin, tetapi belum beralih dari “mengurangi perekrutan” menjadi “pemutusan berkelanjutan”.
Inilah kunci Warsh untuk tetap hawkish.
Selama tingkat pengangguran masih sekitar 4,1%, jumlah klaim pengangguran pertama tidak terus naik, dan perusahaan hanya mengurangi perekrutan bukan melakukan pemutusan massal, The Fed tidak punya cukup alasan untuk memindahkan fokus kebijakan dari inflasi kembali ke pekerjaan.
Jadi, jangan mengartikan revisi turun 79.000 kemarin sebagai “AS tiba-tiba kehilangan 79.000 pekerjaan baru”.
Ini merevisi basis stok pekerjaan, dan revisi finalnya baru akan dimasukkan resmi ke data nonfarm pada Februari 2027. Biro Statistik Tenaga Kerja AS
Konsumen sudah pesimis, tetapi ekspektasi inflasi masih tinggi
Nilai akhir kepercayaan konsumen Universitas Michigan untuk Agustus 51,7, lebih rendah dari 55,2 pada Juli.
Indeks ekspektasi konsumen turun menjadi 51,5.
Indeks kondisi ekonomi saat ini turun menjadi 51,9.
Ini menunjukkan bahwa warga AS sedang khawatir tentang tiga hal sekaligus:
Biaya hidup masih terlalu tinggi.
Prospek pendapatan dan pekerjaan bisa melemah.
Aktivitas ekonomi di masa depan mungkin terus mendingin.
Tapi masalahnya adalah, meski konsumen pesimis, ekspektasi inflasi belum benar-benar kembali ke zona nyaman The Fed.
Ekspektasi inflasi satu tahun turun dari 4,2% menjadi 4,0%.
Ekspektasi inflasi jangka panjang bertahan di 3,3% untuk bulan ketiga berturut-turut.
Ekspektasi jangka pendek membaik sedikit, tapi 4,0% masih tinggi; ekspektasi jangka panjang memang tidak terus naik, namun tetap lebih tinggi dari kisaran operasi utama pada 2024.
Ini berarti ekspektasi inflasi untuk sementara tidak lepas kendali, tetapi juga belum benar-benar tertambat di kisaran 2%. Survei konsumen Universitas Michigan
Mengapa Warsh berani tetap hawkish?
Karena bagi Warsh, ekonomi AS bukanlah resesi menyeluruh, melainkan terlihat jelas adanya perbedaan/kontras.
Di satu sisi, konsumen biasa, perumahan, pertanian, serta sebagian manufaktur mulai mendapat tekanan.
Di sisi lain, investasi AI, laba perusahaan, belanja modal, dan pasar keuangan masih kuat.
Dalam pidatonya, Warsh mencantumkan serangkaian data yang sangat penting:
Investasi peralatan perusahaan dan aset tak berwujud tumbuh sekitar 9% year-over-year pada kuartal keempat, dengan laju tercepat sejak 2021.
Tahun ini, lebih dari separuh pertumbuhan belanja modal berasal dari infrastruktur AI.
Laba perusahaan S&P 500 naik lebih dari 20% dalam setahun terakhir.
Spread kredit untuk obligasi korporasi dan pinjaman berbasis leverage mendekati level terendah dalam sejarah.
Standar pinjaman bank untuk sektor komersial berada pada posisi relatif longgar dalam sejarah.
Pengeluaran konsumsi aktual tumbuh lebih dari 2% dalam empat kuartal terakhir.
Pembelian akhir domestik pribadi tahun ini tumbuh mendekati 3%.
Jadi, penilaian Warsh adalah:
Kondisi finansial sulit disebut sebagai pembatas; ekonomi AS masih memiliki ketahanan.
Kalimat ini sangat penting.
Jika suku bunga tinggi benar-benar sudah menekan ekonomi hingga mendekati resesi, maka The Fed harus mempertimbangkan pemotongan suku bunga.
Namun jika laba perusahaan kuat, spread kredit rendah, belanja modal AI terus ekspansi, dan kondisi pinjaman tidak ketat, maka The Fed akan menilai bahwa:
Suku bunga saat ini belum benar-benar menekan permintaan total.
Sementara itu, data inflasi yang dilihat Warsh adalah:
PCE naik 3,7% year-over-year.
Dalam enam bulan terakhir, PCE naik secara tahunan sebesar 4,1%.
Dalam setahun terakhir, masih 54% barang dan jasa dalam keranjang PCE mengalami kenaikan lebih dari 3%.
Dalam enam bulan terakhir, 49% proyek juga mengalami kenaikan tahunan yang disesuaikan lebih dari 3%.
Ini menunjukkan bahwa inflasi tidak didorong oleh satu atau dua komponen energi atau makanan saja, melainkan masih punya penyebaran yang kuat.
Jadi urutan kebijakan yang dia susun sangat jelas:
Pekerjaan belum memburuk sampai butuh penyelamatan, tetapi inflasi masih cukup tinggi sehingga tidak bisa ditenangkan/dibiarkan longgar.
Warsh tidak berjanji untuk menaikkan suku bunga; dia menaikkan ambang batas pelonggaran.
Kemarin banyak orang hanya mengingat satu kalimat:
The Fed mungkin menaikkan suku bunga lagi.
Namun yang benar-benar dilakukan Warsh jauh lebih penting daripada sekadar mengumumkan kenaikan suku bunga berikutnya.
Dia mendefinisikan ulang aturan bagaimana pasar memahami The Fed.
Pertama, target inflasi PCE 2% adalah target yang tetap, bukan target lunak yang bisa ditoleransi untuk waktu lama.
Kedua, suku bunga jangka pendek masih menjadi alat utama untuk menyesuaikan permintaan dan kondisi keuangan.
Ketiga, QE dan ekspansi neraca hanya seharusnya digunakan untuk krisis yang benar-benar terjadi.
Keempat, The Fed tidak akan memberikan komitmen berlebihan ke pasar melalui panduan ke depan, sehingga lebih awal menjanjikan jalur suku bunga di masa depan.
Kelima, hanya jika inflasi dasar sudah jelas turun, berkelanjutan, dan kembali dengan kecepatan yang cukup, The Fed akan mengonfirmasi bahwa tugasnya selesai.
Warsh pada akhirnya sengaja menekankan:
Dia berjanji pada disiplin kebijakan, bukan pada satu keputusan spesifik.
Jadi, dia tidak secara resmi mengumumkan pasti akan menaikkan suku bunga pada September.
Namun dia justru membangun aturan asimetris yang baru untuk pasar:
Kelemahan di pinggir ekonomi tidak cukup untuk menurunkan suku bunga; inflasi tidak bisa kembali dengan cepat, namun bisa memicu pengetatan lebih lanjut.
Inilah inti dari re-pricing pasar kemarin. Teks pidato The Fed secara asli
Mengapa pasar jatuh dulu?
Karena aset berisiko yang paling ditakuti tidak selalu resesi ekonomi.
Bukan begitu—pertumbuhan turun, tetapi suku bunga tidak bisa turun.
Saat pertumbuhan ekonomi melambat, ekspektasi laba perusahaan akan turun.
Ketika inflasi tetap tinggi, The Fed tidak bisa lagi menopang valuasi melalui pemotongan suku bunga.
Ini akan menekan laba sekaligus valuasi.
Untuk saham teknologi dengan valuasi tinggi, kenaikan ujung panjang (long end) dan suku bunga riil akan menurunkan nilai kini dari arus kas masa depan.
Untuk emas, risiko inflasi memberikan dukungan jangka panjang, tetapi kenaikan suku bunga riil dan dolar menciptakan tekanan jangka pendek.
Untuk BTC, yang pertama biasanya memengaruhi harga bukan “PMI buruk, jadi nanti akan melonggarkan”, melainkan dolar yang sedang terjadi saat ini, suku bunga riil, dan likuiditas global.
Jadi kemarin muncul urutan transaksi yang sangat khas:
Warsh menaikkan ambang batas kebijakan.
Pasar menaikkan probabilitas kenaikan suku bunga.
Imbal hasil obligasi AS naik.
Dolar menguat.
Emas dan BTC tertekan.
Saham teknologi bervaluasi tinggi jatuh kembali.
Ini bukan berarti pasar sama sekali mengabaikan melemahnya ekonomi.
Melainkan pasar menilai ekonomi belum melemah sampai memaksa The Fed turun tangan.
Lalu apa yang sebenarnya perlu diperhatikan selanjutnya?
Pertama, lihat imbal hasil obligasi pemerintah AS tenor 2 tahun.
Imbal hasil obligasi pemerintah AS tenor 2 tahun mencerminkan penetapan harga langsung pasar atas jalur suku bunga di masa depan.
Jika imbal hasil tenor 2 tahun terus naik dan bertahan, itu menunjukkan pasar masih memperdagangkan suku bunga yang lebih tinggi atau suku bunga tinggi untuk waktu lebih lama.
Kedua, lihat indeks dolar.
Jika dolar dan imbal hasil tenor 2 tahun menguat secara bersamaan, reli emas dan BTC lebih mudah ditekan.
Ketiga, lihat PMI tingkat nasional.
Jika penurunan pesanan juga terjadi di sektor manufaktur dan jasa, sambil harga naik, maka risiko “mirip stagflasi” akan berubah dari sinyal regional menjadi sinyal nasional.
Keempat, apakah pekerjaan beralih dari perekrutan rendah ke pemutusan massal yang tinggi.
Yang benar-benar bisa mengubah urutan kebijakan Warsh bukan revisi basis yang kecil kali ini, melainkan klaim awal yang terus naik, tingkat pengangguran yang meningkat jelas, serta nonfarm yang terus beralih ke angka negatif.
Kelima, lihat struktur spot BTC dan perpetual.
Jika penurunan harga terutama didorong oleh likuidasi long berleverage tinggi, sedangkan tekanan jual spot tidak ikut melebar, maka setelah deleveraging selesai, masih mungkin terjadi koreksi/perbaikan.
Namun jika CVD spot terus turun, arus keluar ETF berlanjut, dan OI tetap tinggi saat harga turun, itu menunjukkan bukan sekadar likuidasi, melainkan dana secara aktif keluar.
Kesimpulan terakhir
Yang paling patut diwaspadai kemarin bukanlah PMI turun di bawah 50.
Bukan begitu—pertumbuhan ekonomi justru melemah, tetapi inflasi tidak ikut turun.
Data tenaga kerja memang direvisi turun, tetapi tidak sampai melemah yang memaksa The Fed beralih arah.
Warsh memanfaatkan hal itu: ekspektasi kebijakan pasar dari “data lemah berarti suku bunga turun” diubah kembali menjadi:
Hanya jika inflasi benar-benar turun, atau pekerjaan benar-benar terputus, The Fed akan mengubah arah.
Sebelumnya, perlambatan pertumbuhan dan suku bunga tinggi bisa terjadi bersamaan.
Dan inilah risiko yang sebenarnya harus dihadapi oleh saham AS, emas, dan BTC selanjutnya.
Jangan lagi setiap data lemah diperdagangkan sebagai sinyal The Fed akan segera melonggarkan.
Komunitas Shouyue Berlayar
Untuk laporan penelitian lainnya, silakan ikuti
Komunitas Shouyue
@MK守约