

Ujian tahunan pertama Ketua baru The Fed, dengan soal tentang kredit bernilai 400 triliun dolar
Malam ini pukul 22:00 (UTC+8), Ketua The Fed Kevin Waşch akan berpidato bertema pertamanya sejak menjabat di Jackson Hole, di kaki Gunung Teton Besar. Pada tahun-tahun sebelumnya, ini hanya pertemuan tahunan para gubernur bank sentral dunia; tahun ini, pasar menjadikannya sebagai ujian besar—hasil obligasi pemerintah AS tenor 30 tahun baru saja mencatat rekor tertinggi dalam 19 tahun, Menteri Keuangan lebih dulu bergerak membeli obligasi sebelum bank sentral, dan di panggung, ketua baru yang terkenal dengan gaya berbicara seperti penyusun teka-teki ini—setiap kata yang ia ucapkan dapat mengubah penetapan harga untuk aset senilai puluhan hingga ratusan triliun dolar.
I. Tiga retakan pasar obligasi AS
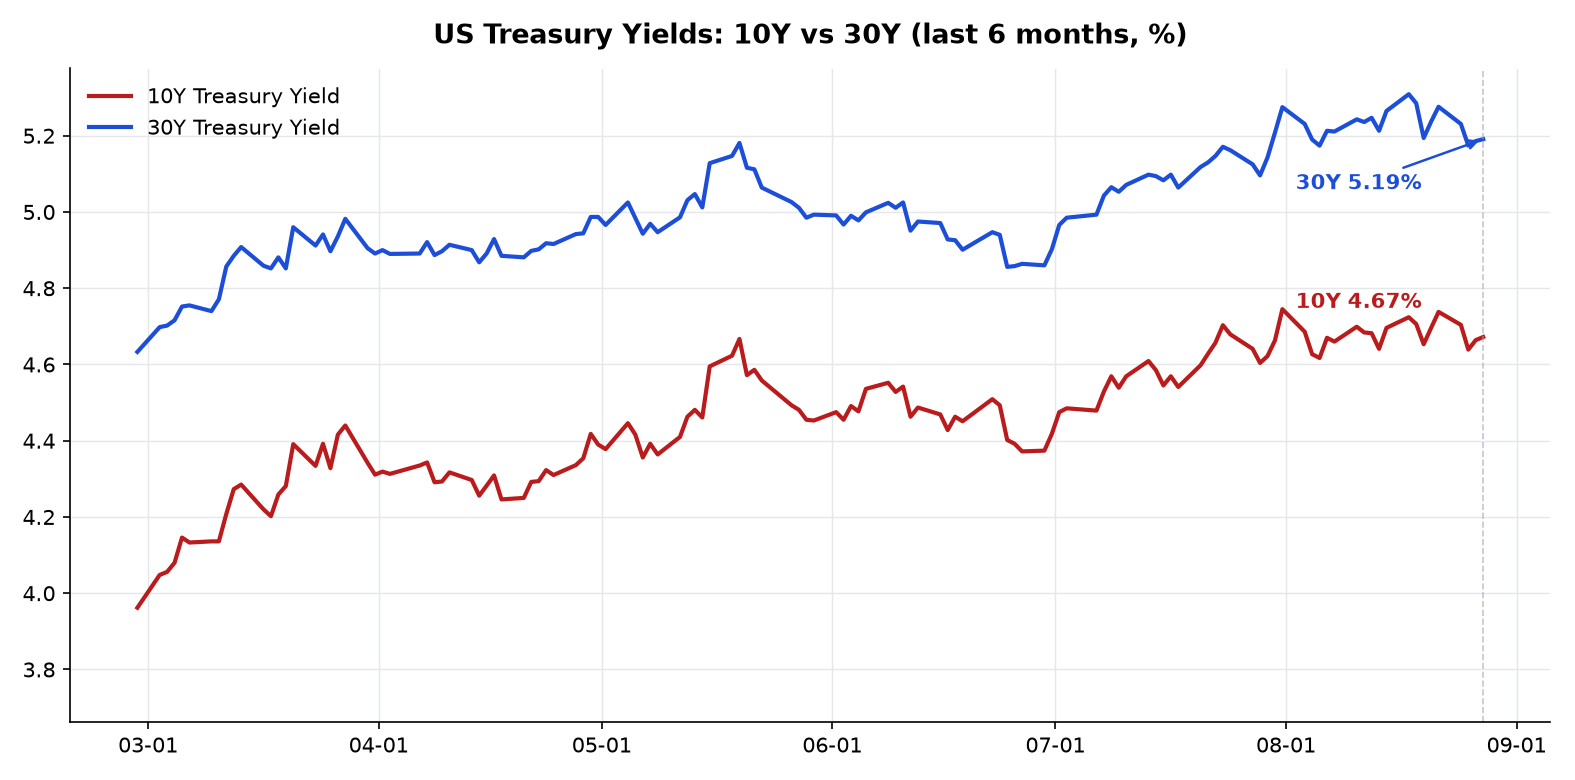
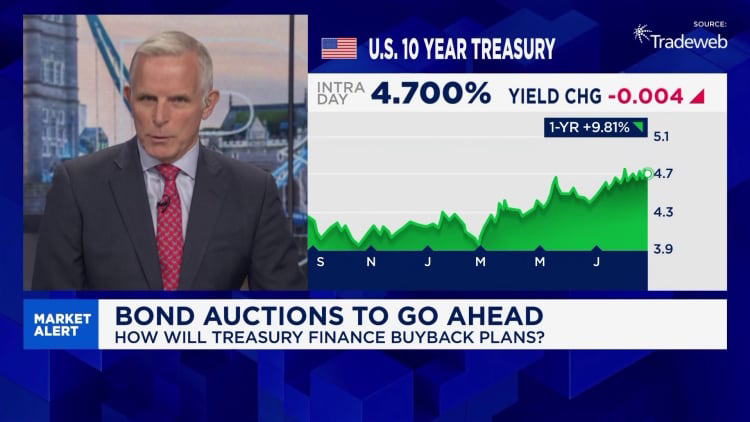
Pertama, siapkan datanya. Imbal hasil obligasi AS tenor 30 tahun sempat menyentuh 5,33% pada Senin pekan lalu, tertinggi sejak 2007; saat ini berkisar di sekitar 5,19%. Tenor 10 tahun: 4,67%. Indeks dolar: 99,17. Di balik tiga kelompok angka ini, pasar sedang melakukan penetapan ulang harga untuk tiga hal.
Retakan pertama: inflasi lebih keras kepala daripada yang dibayangkan. Fed sangat menaruh perhatian pada indeks harga PCE; pada Juli naik 3,7% year-on-year, PCE inti 3,3%, keduanya sama-sama menjauh dari target 2%; CPI Juli juga melampaui ekspektasi. Sementara itu pertumbuhan PDB kuartal II hanya 1,5%—harga belum turun, pertumbuhan belum naik, ekonomi AS sedang berada pada persimpangan yang mengganggu ala stagflasi. Futu suku bunga memberikan serangkaian sinyal yang saling bertentangan: peluang suku bunga diam di September sekitar 9 September, tetapi peluang sebelum Desember setidaknya menaikkan 25 basis poin mencapai kira-kira 70%.
Retakan kedua: tekanan sisi penawaran yang belum pernah terjadi sebelumnya. Total utang negara AS mendekati 40 triliun dolar, kebutuhan lelang di ujung jangka panjang lesu, dan para pembeli makin menuntut premi tenor yang lebih tinggi agar mau mengambil. Pada tenor 30 tahun menyentuh 5,33%, pada dasarnya pasar sedang berteriak satu kalimat: saya tidak percaya disiplin fiskalmu.
Retakan ketiga yang paling halus: batas antara fiskal dan moneter sedang kabur. Pekan lalu, menteri keuangan Bessent mengumumkan bahwa mulai 9 September, batas rekapitulasi (repurchase agreement) obligasi pemerintah jangka panjang dinaikkan minimal menjadi dua kali lipat dari 2 miliar dolar per minggu menjadi 4 miliar dolar—secara nominal untuk memperbaiki likuiditas pasar, tetapi secara aktual menekan imbal hasil di ujung jangka panjang secara langsung; langkah ini disebut pasar sebagai versi ulang dari operasi bengkok (twist) 2011. Kementerian Keuangan mengintervensi pasar obligasi lebih dulu daripada bank sentral—artinya menaruh The Fed di atas bara api: Anda belum menyatakan sikap, fiskal duluan bergerak; independensi akan ditempatkan di mana?
II. Ketua si pembuat teka-teki: pasar ingin jawaban, dan ia piawai mengajukan pertanyaan
Wosh sendiri adalah sebuah variabel. Dari 2006 sampai 2011, ia termasuk salah satu anggota Fed paling muda dengan sikap hawkish dan terkenal terus terang. Setelah itu, ia bergiliran memimpin sebagai CEO/Director eksekutif di Morgan Stanley, lalu menjadi penasihat ekonomi untuk Trump. Setelah mengambil alih The Fed pada bulan Mei ini, ia tidak buru-buru membuat peta jalan untuk pasar. Sebaliknya, ia membentuk lima kelompok kerja prinsip pertama: dari dimensi kognisi inflasi, neraca (balance sheet), ketergantungan pada data, teknologi, dan komunikasi, ia meninjau ulang The Fed itu sendiri.
Ia secara terbuka meragukan budaya bank sentral bergaya forward guidance dari belasan tahun lalu—pasar tidak seharusnya diberi jawaban, melainkan harus menafsirkan data sendiri, lalu mengembalikan umpan sinyal kepada bank sentral. Maka, tiga bulan setelah menjabat, komunikasi tiegħu dirangkum pasar menjadi dua kata: teka-teki. Pada rapat penentuan suku bunga 29 Juli, suku bunga dipertahankan untuk kelima kalinya berturut-turut di 3,50%-3,75%; dari 12 anggota dewan, 3 orang secara terbuka meminta kenaikan suku bunga—retakan internal yang sudah lama tidak terjadi. Namun Wosh tetap hemat kata.
Pasar sudah tidak sabar. Kepala ekonom RSM, Broxuelares, blak-blakan mengatakan bahwa beberapa kesalahan awal Wosh yang tidak perlu—pada masa awal menjabat—sudah mendorong ekspektasi pasar sampai ke tingkat yang sebenarnya Fed lebih memilih tidak setinggi itu. Kepala pengelola strategi suku bunga Bank of America, Cabanah, memperingatkan bahwa jika malam ini Wosh hanya membahas tema besar seperti produktivitas dan populasi, pasar akan membacanya sebagai sinyal dovish; imbal hasil tenor 30 tahun bisa langsung menuju ke atas 5,5%.
 III. Tiga naskah, tiga jalan
Terjemahkan fungsi reaksi yang membuat pasar penasaran ke dalam bahasa yang bisa diamati—malam ini, pada dasarnya hanya ada tiga kemungkinan.
Naskah A, penetapan nada hawkish: tegaskan bahwa inflasi kembali ke 2% mengatasi segalanya, dengan isyarat bahwa jika diperlukan, suku bunga masih akan dinaikkan. Dolar dan suku bunga jangka pendek lebih dulu naik; di ujung panjang bisa berguncang karena kekhawatiran pertumbuhan, sementara harga emas tertekan dalam jangka pendek.
Naskah B, berputar-putar: melanjutkan gaya teka-teki, tidak memperkuat kubu hawkish maupun melepas sinyal penurunan suku bunga. Dolar berayun, volatilitas imbal hasil obligasi jangka panjang melonjak, sementara emas terus menikmati keuntungan dari melemahnya kepercayaan terhadap dolar—gaya Wash, probabilitas tertinggi adalah ini.
Naskah C, dovish pasif: pilihan kata dibaca sebagai persetujuan tersirat terhadap tekanan fiskal untuk menekan imbal hasil ujung panjang—meski hanya isyarat yang mendukung. Dolar dan obligasi jangka panjang akan jatuh bersama, harga emas melonjak tajam; pasar akan segera mengingat rumor yang sebelumnya sudah dipungkiri secara terbuka oleh Wosh—katanya, ia lebih mendengar Trump daripada Powell. Begitu narasi independensi rusak, jangkar penetapan harga obligasi AS sebagai aset tanpa risiko global akan ikut bergoyang.
IV. Makna aset: siapa sedang menilai siapa
Konversikan tiga naskah menjadi skenario dasar: Wosh kemungkinan besar berjalan di antara A dan B—membuat jelas soal tidak bergerak pada September dan di akhir tahun atau kenaikan suku bunga, dengan memakai disiplin antinflasi, sekaligus secara sengaja menghindari penilaian atas langkah Kementerian Keuangan. Dalam jalur ini, dolar jangka pendek cenderung menguat, tetapi risiko di atasnya dibatasi oleh sesuatu yang samar atau sifatnya lebih hawkish-risiko ke arah dovish; imbal hasil 10 tahun bergejolak di level tinggi, pembelian obligasi oleh Kementerian Keuangan memberi bantalan penurunan, tapi sulit menembus sendirian; emas mempertahankan kecenderungan naik di bawah narasi ganda—kepercayaan dolar melemah sekaligus suku bunga riil meningkat; BTC berfluktuasi di sekitar ambang 80.000 dolar mengikuti narasi kepercayaan dolar.
Poin risiko yang sesungguhnya adalah kondisi kegagalan: jika Wosh menetapkan plafon untuk imbal hasil ujung panjang, atau dibaca sebagai menerima target fiskal secara default, dolar dan obligasi jangka panjang akan jatuh bersama, dan emas akan mempercepat lonjakan tajam—pada saat itu, yang ditetapkan pasar bukan lagi suku bunga, melainkan empat kata: dominasi fiskal.
V. Catatan sebelum pidato
Di luar jendela ruang persidangan Jackson Hole, tampak puncak salju Grand Teton. Dalam empat puluh tahun terakhir, setiap gubernur The Fed yang pernah memimpin di sini menandai poin-poin penting untuk pasar global: Volker membahas disiplin, Greenspan membahas gelembung, Bernanke membahas strategi keluar, Powell membahas kesabaran. Malam ini giliran Wosh.
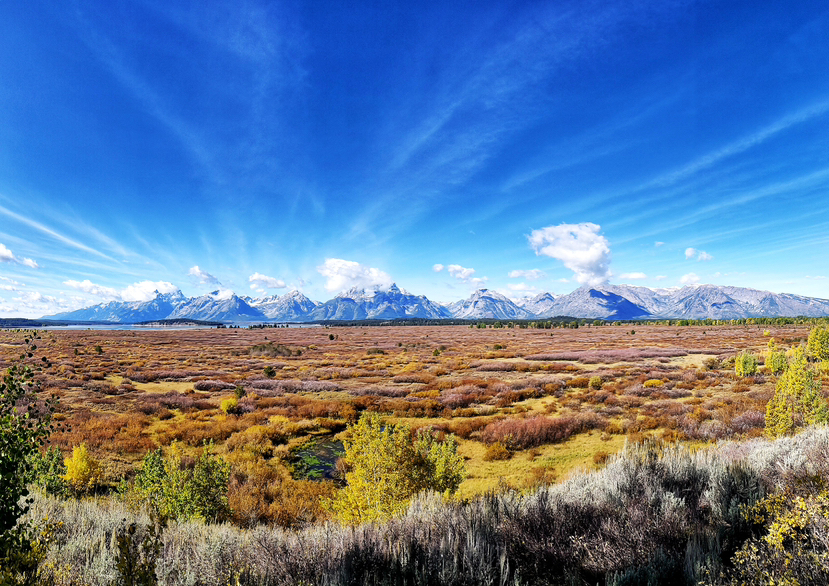 Tema resmi konferensi kali ini adalah inovasi finansial: makna pembayaran dan kebijakan—sebuah topik ke depan tentang teknologi. Namun semua orang di dunia tahu bahwa ujian sesungguhnya ada di luar konferensi: pasar obligasi senilai 40 triliun dolar sedang menilai ulang harga atas kredit AS, dan setiap kalimat ketua adalah catatan kaki dari penilaian ulang ini.
Masih gunung yang sama, tapi jalannya makin sempit. Yang Wosh butuhkan malam ini bukan kecerdasan, melainkan pengendalian diri—di antara disiplin antinflasi dan stabilitas pasar obligasi, berikan pasar sistem koordinat yang bisa dipercaya. Ini bahkan lebih sulit daripada setiap kali kenaikan suku bunga.